在由UNUM编辑团队与加密货币交易所TRADEX合作支持下准备的材料中,我们比较了期货活动、比特币的现货需求、ETF流量以及币持有者的行为。
为何比特币的复苏引发疑问
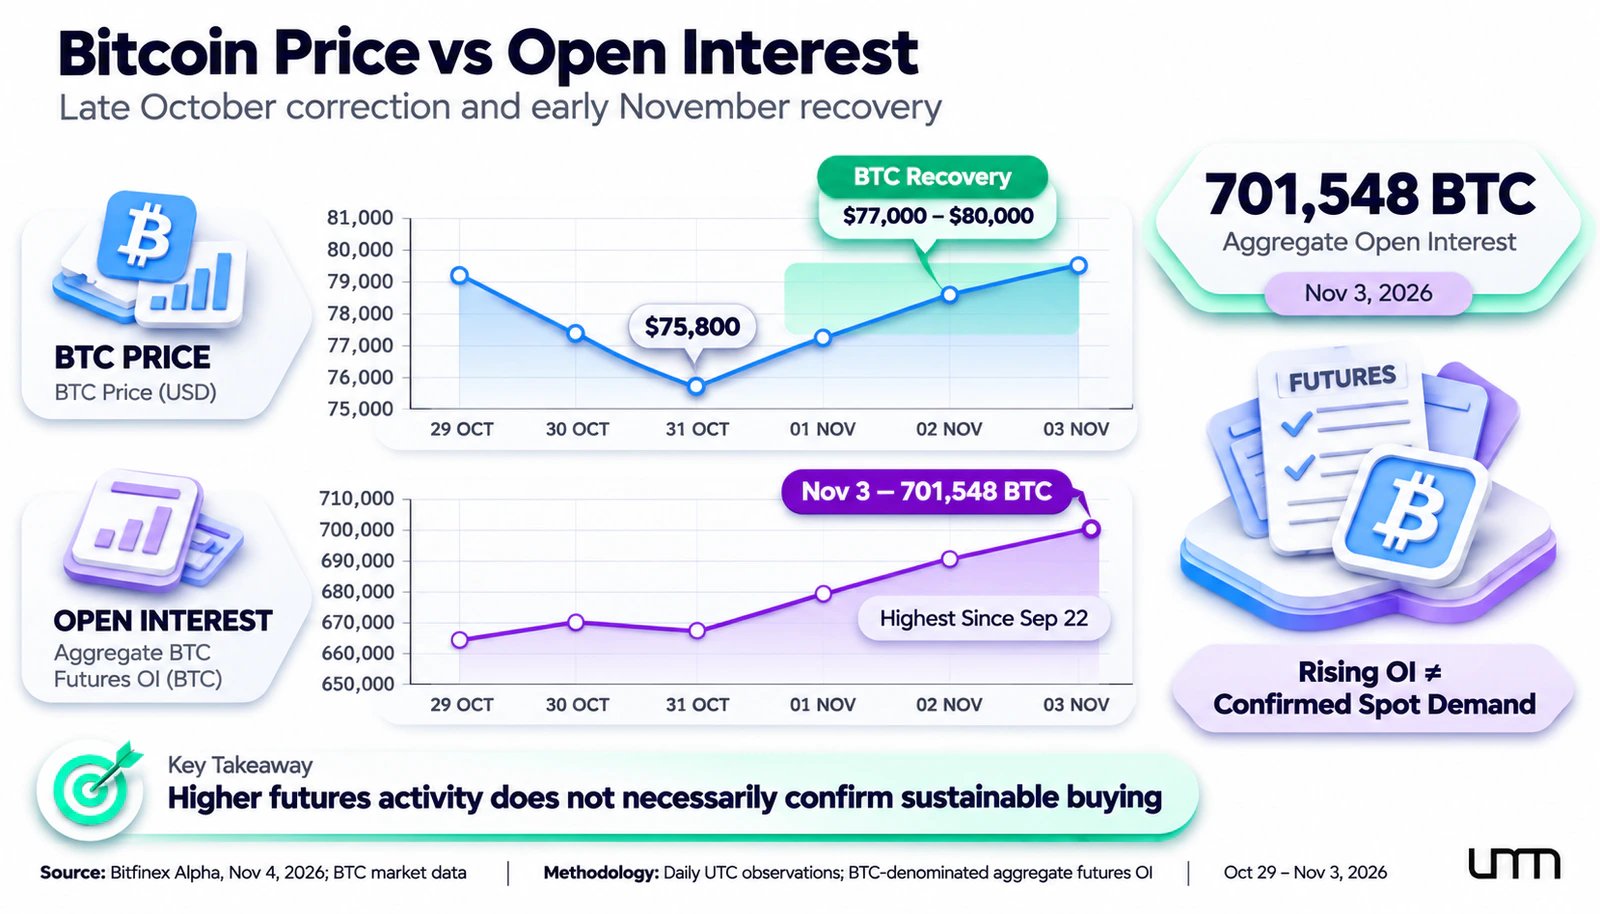
在10月底和11月初的调整后,比特币(BTC)回到了77,000–80,000美元的区间。然而,价格可能因空头头寸和平仓交易的关闭而上涨。
在11月4日的Bitfinex Alpha报告中,分析师将报价的初步支持主要与衍生品联系起来。这是一个评估,而不是整个增长的证明原因。UNUM在10月探讨了类似的价格和需求之间的差异。
未平仓合约在增长但不替代需求
截至11月3日,BTC未平仓合约(Open Interest, OI)达到701,548 BTC——这是自9月22日以来的最高水平。这是未平仓期货合约的数量,每个合约都有多头和空头。OI的增加并不证明买家的主导地位。
另一个指标是永续期货的资金费率。根据Bitfinex的数据,它在大约两周内保持在年化11%左右,尽管在11月4日短暂降至4.1%。在正费率的情况下,多头持有者支付空头,这类交易的高成本可能表明衍生品市场过热。在价格下跌的情况下,清算可能会加剧波动。UNUM通过Binance的例子考虑了这一风险。
现货市场显示了什么
在现货市场,参与者购买BTC本身,而比特币期货通过合约提供价格敞口。衍生品通过套利、对冲和清算影响报价。在空头挤压期间,空头头寸的关闭可以加速反弹,而没有可持续的投资者流入。
积极买卖的平衡有助于评估累积成交量差(CVD)——它们的累积成交量差异。如果价格在现货CVD没有改善的情况下上涨,动能可能是脆弱的。没有特定交易所和时期的数据,CVD不能证明上涨的原因。
Bitfinex分析师指出:“真正的现货需求是继续这一反弹的必要条件。”
为何持有者继续出售
链上指标STH-SOPR,反映短期持有者(少于155天)移动的币的盈利能力,在11月4日为0.994。低于1的值表明这些操作平均实现了亏损。这种情况持续了六个连续交易日。
根据Bitfinex的数据,按币的最后移动价格分布的供应(URPD)也发生了变化:11月1日至4日,77,000–80,000美元区间的BTC数量从105万增加到128万,而81,000–84,000美元区间减少了92,000 BTC。这与币从前持有者转移到新持有者一致,但未揭示其动机或确切的原始购买价格。
根据Bitfinex在11月4日的数据,短期持有者的实现价格约为75,839美元。失去这一基准将增加卖方压力的风险,但本身并不保证下跌。
BTC-ETF流动发生了什么
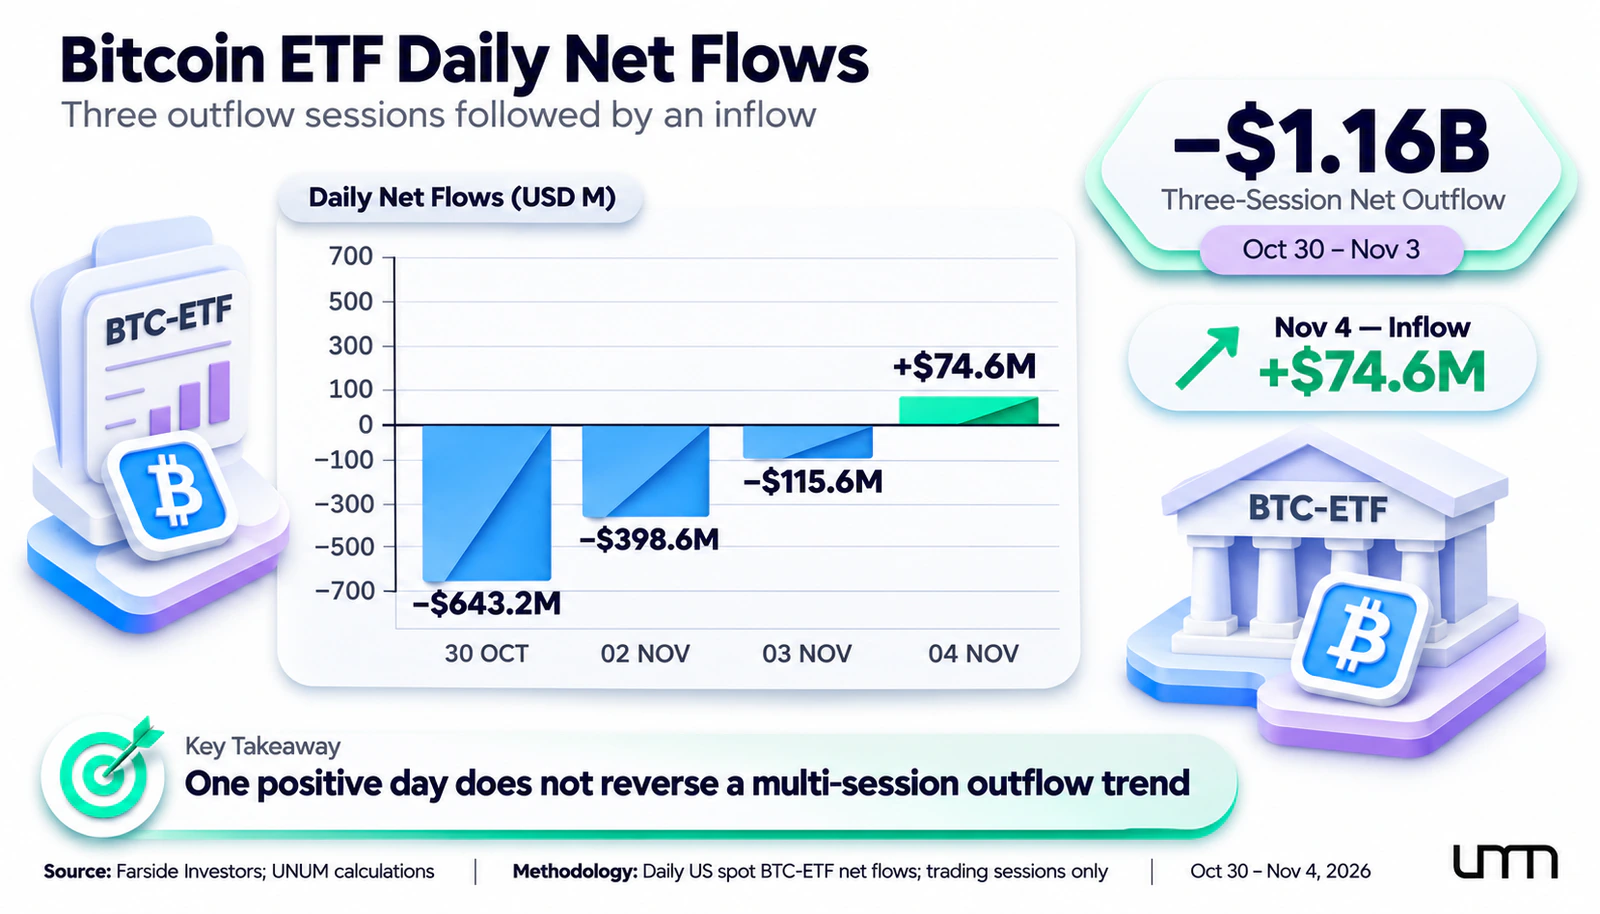
根据Farside Investors的数据,美国现货BTC-ETF在10月30日、11月2日和3日分别录得净流出6.432亿美元、3.986亿美元和1.156亿美元——总计约11.6亿美元。这一系列在UNUM的单独新闻文章中进行了分析。
11月4日,基金显示净流入7,460万美元,仅弥补了损失的一小部分。评估可持续需求时,连续几次流入比单个正日更为重要。ETF数据无法区分机构和零售买家。
BTC可能出现的情景
比特币的未来走势取决于现货购买是否确认复苏。在11月2日的加密货币交易所TRADEX的11月评审中,支撑位在$76,500–77,000,阻力位在$82,000。这些基准应与BTC交易量和衍生品市场的状态进行比较,而不是被视为保证的目标。
即将到来的交易日可能有三种条件情景:
增长加强。 BTC巩固在$81,300–82,000以上,CVD和现货交易量显示购买增加,ETF持续流入,资金利率不过热。
盘整。 价格保持在$75,839和$80,200之间,而购买活动未能提供持续复苏的有力信号。
新一轮下跌。 根据Bitfinex的情景,若当天收盘低于$75,839且BTC的盈利份额低于58%,则增加向$70,000–75,000移动的风险。
对于比特币分析,重要的是同时跟踪多个指标。
指标 | 需要关注的内容 |
|---|---|
未平仓合约和资金利率 | 杠杆和多头头寸成本 |
现货交易量和CVD | 加强积极购买 |
BTC-ETF流量 | 持续的资金流入 |
STH-SOPR | 回到1以上 |
比特币的预测不能仅仅基于价格或未平仓合约。根据Bitfinex的评估,最初的反弹在很大程度上是由衍生品支持的,而11月4日流入ETF的资金尚未确认需求的可持续回归。更有说服力的信号将是现货指标、资金流动和链上指标的同时改善。