在经历了充满美国就业市场统计数据的一周后,投资者的注意力仍将集中在利率上。此外,10月5日至11日期间,多个主要金融市场将获得新的指引:美国将发布美联储9月会议纪要,欧洲将公布欧洲央行最新决策的详细信息,日本将发布来自日本银行的新信号,而中国将在国庆长假后重返交易。
此外,OPEC+会议后的石油市场、加拿大的就业统计以及新一轮大型企业报告的开始也将成为关注焦点。对于Bitcoin来说,这一周将没有关键事件,但正因如此,BTC可能成为投资者对利率、美元和全球风险偏好变化反应的便利指标。
本周交易的主要问题不在于哪个单一事件最重要,而在于高利率和债券收益率是否会继续在第四季度初确定全球市场的方向。
OPEC+决策对石油市场的影响
石油市场的本周将从评估OPEC+的新决策开始。在上次会议上,沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼决定在10月维持9月的石油产量水平。七个参与自愿调整生产的国家的下一次会议定于周日,10月4日。
因此,到周一开盘时,决策将已知晓,投资者的注意力将转向Brent和WTI的反应。市场将评估OPEC+的立场是否改变了全球石油供需平衡,以及这对能源价格可能产生的影响。
这里可能有几种情况:
如果产量参数没有显著变化,市场将评估供需平衡。Brent和WTI的反应在这种情况下可能更依赖于库存预期和全球经济,以及各国对配额的实际遵守情况。
如果OPEC+发出更有限供应的信号,注意力将迅速转向能源价格进一步上涨的风险。
如果供应增加,决策的原因将很重要:是生产商对稳定需求的信心,还是试图夺回市场份额。
目前石油与其他资产的联系尤为重要。油价上涨可能会加剧通胀预期。而如果投资者预期更持久的通胀,他们可能会重新评估中央银行的利率预测。
需要关注的内容:OPEC+决策、成员国评论、Brent、WTI、政府债券收益率和市场通胀预期。
美联储会议纪要如何改变利率预期
在周五的就业市场统计数据之后,投资者将有机会将新数据与美联储在9月中旬对形势的评估进行比较。因此,新一周美国市场的主要预测事件将是FOMC会议纪要的发布。
10月7日,美联储将发布9月15日至16日会议的纪要。在会上,联邦基金利率区间被提高了25个基点,达到3.75%至4%。决策一致通过。下一次会议定于10月27日至28日举行。
市场已经知道决策本身。纪要的兴趣在于它显示了会议参与者讨论的论点以及他们认为最严重的风险。
在文本中,投资者将寻找以下问题的答案:
对通胀的担忧有多强烈;
FOMC成员如何评估经济的稳定性;
他们是否认为9月的加息足够;
下一次加息可能需要哪些条件。
特别重要的是将纪要与会后发布的统计数据进行比较。如果新数据显示经济强劲和持续的价格压力,纪要中的强硬措辞可能会获得额外的分量。如果经济开始显著失去动力,市场可能会更谨慎地解读相同的措辞。
ISM服务业指数将在美联储纪要发布前显示服务业状况
在美联储纪要发布之前,市场将获得另一个关于美国经济状况的重要指引。周一,10月5日,将发布9月ISM服务业采购经理人指数(PMI)。它将帮助评估服务业在高利率背景下的稳定性。
总体指数很重要,但在当前情况下,更有用的是同时查看多个组成部分:
指标 | 显示内容 |
Business Activity | 当前的商业活动 |
New Orders | 新订单的变化 |
Employment | 公司对员工的需求 |
Prices | 企业支付的价格动态 |
价格组件尤为重要。如果服务业在高价格压力下保持活跃,美联储就有更多理由不急于放松政策。如果活动和价格同时放缓,市场可能会看到高资金成本逐渐冷却经济的迹象。
需要关注的内容:ISM服务业PMI、FOMC会议纪要、两年期美国国债收益率、十年期美国国债收益率、DXY、S&P 500和纳斯达克。
欧洲央行会议纪要将发出哪些政策信号
美国美联储并不是唯一一个政策将在本周被讨论的重要央行。在欧洲,投资者也在试图了解监管机构在对抗通胀方面愿意走多远。
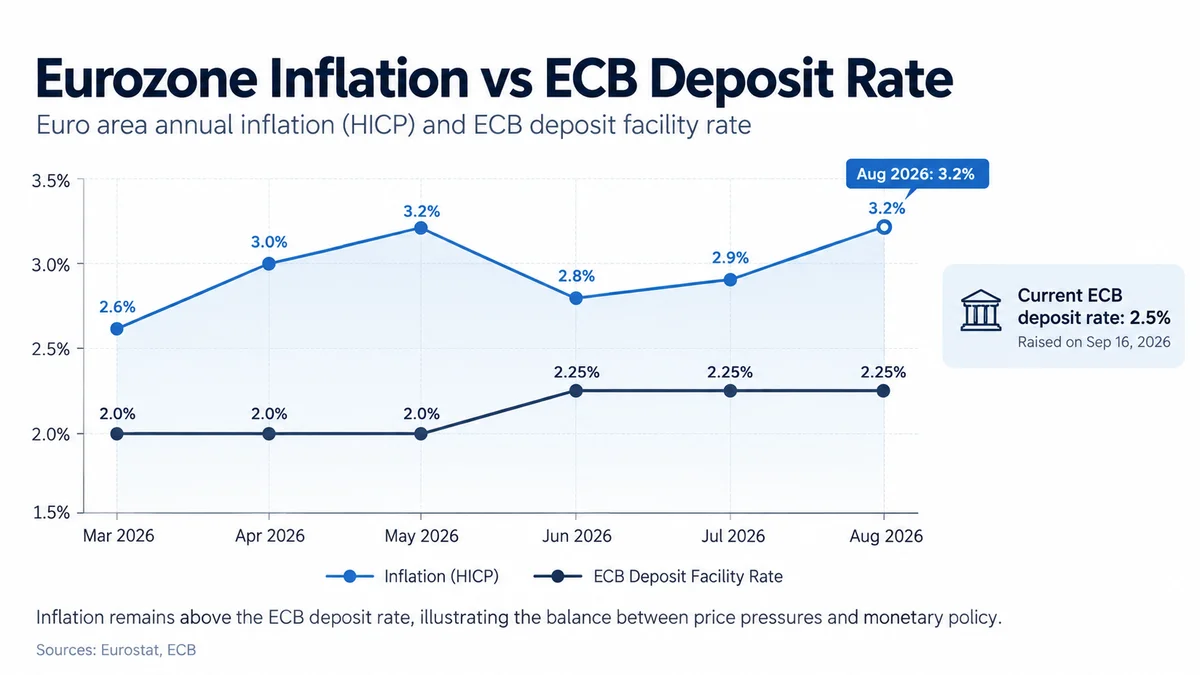
9月10日,欧洲央行决定将三大关键利率提高25个基点。从9月16日起,存款利率为2.5%,主要再融资操作利率为2.65%,边际贷款利率为2.9%。监管机构解释说,决策是由于持续的通胀压力。
10月8日,欧洲央行将发布货币政策会议的详细报告。这些文件提供了管理委员会内部讨论的更详细的视角,通常在会议后约四周发布。
对于市场来说,了解对进一步紧缩的支持有多强烈很重要。这是一个复杂的平衡。一方面,通胀仍然是一个问题。8月,欧元区的年度价格增长加速至3.2%,而7月为2.9%。另一方面,高信贷成本逐渐影响消费者和公司。
另一个指引将于10月6日出现,届时Eurostat将发布8月的零售销售数据。7月,欧元区的零售贸易量较6月下降了0.6%。
因此,本周的两个事件应结合来看:
零售销售将显示消费者的状况;
欧洲央行的报告将帮助理解这些经济风险与通胀问题的对比。
对于外汇市场来说,这种组合主要通过EUR/USD引起兴趣。如果投资者看到欧洲央行更为强硬的立场,欧洲利率的预期可能会改变。但效果也将取决于几乎同时从美国传来的信号。
需要关注的内容:欧元区零售销售、欧洲央行会议纪要、EUR/USD、Euro Stoxx 50和德国国债收益率。
上田和夫将如何评论日本银行的未来政策
在日本,本周将没有利率会议,但这并不意味着没有来自央行的信号。对于日元和日本债券来说,任何关于货币政策未来方向的评论都尤为重要。
10月6日,日本银行行长上田和夫将在全国证券市场参与者会议上发表讲话。10月8日,日本银行还将发布地区经济报告。下一次监管会议将于10月29日至30日举行。因此,上田的讲话将主要在月底的背景下进行评估。
交易员们将关注三个因素的评估是否发生变化:
通胀。价格上涨的持续性如何,监管机构是否看到其保持的风险。
工资。收入动态有助于理解价格上涨是否能够通过内部需求得到支持。
经济。内部消费和企业活动在金融条件变化下是否足够稳定。
10月1日发布的日本银行季度调查Tankan已经提供了额外的背景,该调查反映了大公司对经济状况的情绪和评估。日本银行的调查显示,大型制造企业的商业状况指数从6月的22点上升到24点。
单独的数据本身并不决定央行的决策,因此更重要的是观察上田如何将商业状况、通胀和未来政策联系起来。
需要关注的内容:上田的讲话、USD/JPY、日经225和日本国债收益率。
中国在长假后重返市场
本周最不寻常的时刻之一将在周四发生。当大多数全球市场按常规交易时,中国大陆将在10月的前七天不参与市场交易。由于国庆假期,上海证券交易所从10月1日至7日关闭。交易将于10月8日恢复。
这意味着中国市场在一次开盘中需要对前几天的多个事件做出反应。因此,长假后的第一个交易日可能更有趣的不是某一具体新闻,而是对全球背景的积累性重新评估。
对于中国以外的投资者来说,反应同样重要。中国股市的强劲波动可能会影响香港市场和与中国经济相关的公司。人民币影响该地区的货币。对中国需求预期的变化对铜、铁矿石和其他大宗商品资产很重要。
还需考虑市场之间的差异。香港并不完全遵循大陆交易所的日历,因此部分全球新闻可能会在恒生指数中比在CSI 300或上证综合指数中更早反映。这将允许比较大陆市场的开盘与其他金融中心已经发生的运动之间的差异。
需要关注的内容:CSI 300、上证综合指数、恒生指数、人民币、铜和对中国需求敏感的公司股票。
Bitcoin能否在高收益率下继续上涨
本交易周加密市场没有计划中的事件可以与央行决策相提并论。但正因如此,Bitcoin可以被视为全球金融条件如何影响风险需求的指标。
Bitcoin在第三季度上涨了约43%。同时,政府债券经历了显著的收益率上升,借贷成本成为全球市场的主要因素之一。
在10月初,Bitcoin将同时受到三组因素的影响:
宏观经济。如果在美联储纪要之后,投资者开始预期更长时间的高利率,债券收益率和美元可能会得到支持。对于没有固定现金流的资产,这通常意味着更严格的金融条件。但这种关系不是机械的。Bitcoin也可能在自身因素的作用下波动。
ETF流动。机构投资者的兴趣仍然是整体图景的重要组成部分。10月1日,花旗集团在支持加密市场的因素中单独提到了ETF的资金流入。因此,特别有用的是比较两个信号。如果收益率上升,美元走强,同时Bitcoin ETF出现资金流出,宏观经济压力在加密市场内部得到了确认。
如果BTC在债券市场条件更严格的情况下保持稳定,这可能表明存在自身需求。
全球风险偏好。10月8日,中国将加入这一图景。如果大陆市场的回归支持全球风险偏好,Bitcoin可能会与其他风险资产一起波动。如果亚洲、欧洲和美国的股票同时承压,看看BTC是否会重复这种走势或开始独立行动将很有趣。
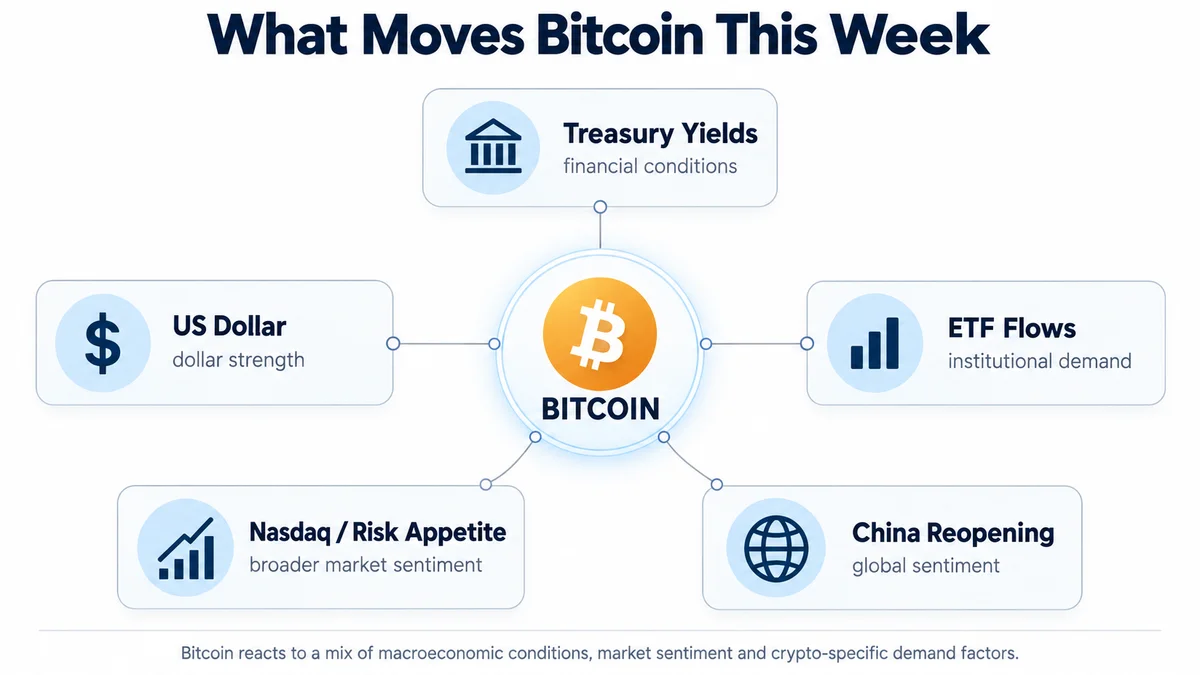
需要关注的内容:BTC/USD、现货Bitcoin ETF流动、DXY、两年期美国国债收益率和纳斯达克100。
加拿大劳动力市场新报告将揭示什么
本周末,美国以外的另一个主要就业报告将发布。对于全球市场,其影响小于美国的非农就业数据,但对于加元和加拿大银行的利率预期,该报告仍然是每月的主要指引之一。
10月9日,加拿大统计局将发布9月的劳动力调查。该机构在官方日历中确认了这一日期。
在报告中,不仅要关注就业人数的变化。三个指标将提供更全面的图景:
就业——新增或减少了多少工作岗位;
失业率——人们找工作的难易程度;
工资——劳动力成本压力是否持续。
这些数据的结合影响货币政策的预期。强劲的劳动力市场为央行提供了更大的空间来实施紧缩政策。相反,就业的快速恶化可能会使经济状况成为更重要的因素。
需要关注的内容:就业、失业率、工资、USD/CAD和加拿大国债收益率。
百事可乐和达美航空将展示消费者行为的变化
宏观经济报告通过统计数据展示经济,但企业业绩则通过实际销售、价格和业务支出来展示经济的另一面。本周,两家大型美国公司将提供有关消费者需求状况的有用信号。
百事可乐将在10月8日上午发布第三季度业绩。
在这里,不仅仅是收入和利润重要。投资者将关注销售量是否变化,公司是否能够提价,利润率的变化,以及管理层对消费者需求的评估。
这样的报告之所以有趣,是因为百事可乐的产品属于日常开支。因此,销量和价格的动态有助于理解消费者在多大程度上愿意接受更高的商品成本。
第二天,10月9日,达美航空将发布第三季度业绩。航空公司有一套不同的指标:对航空旅行的需求、票价、商务旅行、飞机负载、燃料成本。
在OPEC+会议之后,最后一点尤其有趣。如果油价显著变化,市场将几乎立即能够评估能源因素与一家大型航空公司预测的结合。
因此,百事可乐和达美将从两个方面观察消费者:日常购买和更昂贵的旅行支出。
新调查将显示美国人对经济的期望
本周五,美国消费者状况的另一个重要信号将出现。与企业报告不同,这一指标反映的不是实际销售,而是家庭对其财务状况、经济前景和未来价格动态的评估。
10月9日,密歇根大学消费者信心指数的初步评估将发布。9月,该指数的最终值为48.1点。
然而,对于市场来说,不仅仅是消费者信心水平重要。投资者将特别关注通胀预期。9月,美国人预计未来一年价格将上涨4.6%,在5至10年内将上涨3.4%。
因此,该报告直接与本周的主题相关。如果通胀预期仍然很高,市场可能会在此看到美联储更为谨慎政策的另一个理由。
如果消费者继续预期价格快速上涨,央行就更难以确信通胀会稳定地回到目标。如果预期开始下降,情况将变得更加有利。
需要关注的内容:消费者信心、当前状况、消费者预期和一年期及长期通胀预期。
本周的三个主要问题
经济日历看起来零散,但大多数事件可以归结为三个共同的问题。
1. 最大的央行是否仍然保持强硬?
答案将在美联储纪要、欧洲央行详细报告和上田和夫的评论中寻找。重要的不仅是监管机构在前几次会议上做了什么,还包括他们认为哪些条件是下次决策所必需的。
2. 通胀是否仍然是全球市场的主要风险?
这一点将同时由OPEC+后的油价、ISM服务业中的价格组件、美国消费者的通胀预期和央行的言论指出。如果多个指标同时指向持续的价格压力,市场可能会再次更关注高利率的前景。
3. 风险资产能否承受高债券收益率?
这个问题涉及股票、Bitcoin和新兴市场。特别具有代表性的是对美联储纪要和中国股市开盘的反应。如果债券收益率保持高位,将可以看到企业业绩、经济增长和对个别资产的自身需求是否足够,以维持投资者对风险的兴趣。
每日重点
日期 | 地区/市场 | 事件 |
10月4日,周日 | 全球市场 | 七国OPEC+会议 |
10月5日,周一 | 美国 | 9月ISM服务业PMI |
10月6日,周二 | 欧元区 | 8月零售销售 |
10月6日,周二 | 日本 | 日本银行行长上田和夫的讲话 |
10月7日,周三 | 美国 | 9月15日至16日美联储会议纪要 |
10月8日,周四 | 中国 | Golden Week后中国股市开盘 |
10月8日,周四 | 欧元区 | 欧洲央行上次会议报告 |
10月8日,周四 | 日本 | 日本银行地区经济报告 |
10月8日,周四 | 美国 | 百事可乐报告 |
10月9日,周五 | 加拿大 | 9月劳动力市场报告 |
10月9日,周五 | 美国 | 密歇根大学消费者信心指数初步评估 |
10月9日,周五 | 美国 | 达美航空报告 |
相关文章