
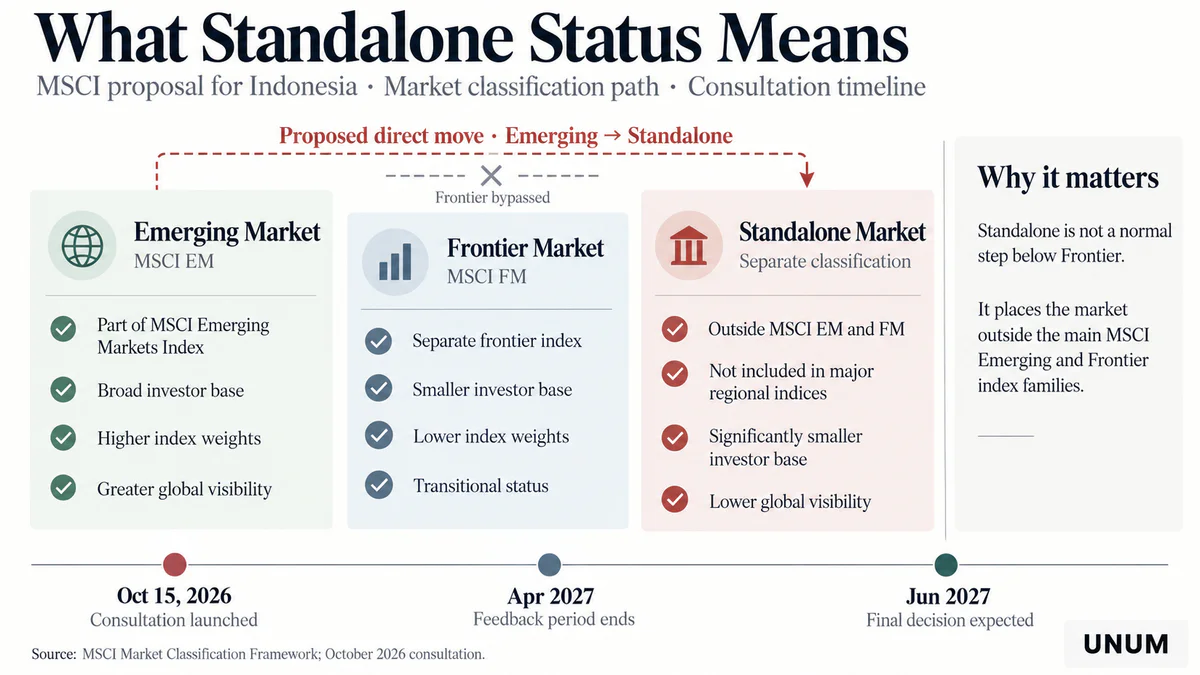
然而,最终决定尚未做出。2026年10月15日,MSCI宣布与市场参与者进行磋商,磋商将持续到2027年4月30日。该提供商计划在2027年6月30日之前确定该国的进一步分类。在此之前,印尼当局必须说服国际投资者,金融市场改革确实提高了所有权透明度,改善了交易条件,并确保了有效的操作监督。
为什么印尼股市比其他亚洲市场下跌更剧烈
10月16日,雅加达综合指数(IDX Composite,或IHSG)在交易时段下跌了11.4%,创下自1998年以来的最大盘中跌幅。根据路透社的报道,在抛售期间,印尼证券交易所触发保护机制后暂停了交易。此次下跌主要影响了最具流动性的公司,这些公司传统上受到外国机构投资者的青睐。
Bank Central Asia、Bank Rakyat Indonesia和Bank Mandiri的股票下跌近15%。同时,国家货币的压力增加:印尼盾兑美元走向历史低位。
与其他亚洲市场相比,抛售的规模尤为显著。与此同时,日本的日经225指数上涨约1.9%,韩国的KOSPI指数上涨约3.3%。这些数据反映了10月16日新闻发布期间的市场动态,不一定是最终收盘价。
因此,印尼市场的崩溃主要与国家因素有关,而不是整个亚洲地区情绪的同时恶化。
然而,10月的事件并非凭空而来。自2026年初以来,由于市场透明度问题、个别公司流动性有限以及外国投资者对监管有效性的担忧,印尼股票已经承受压力。MSCI此前曾警告过在确定股票自由流通股方面的缺陷,随后的指数限制增加了不确定性。
将该国直接重新分类为独立市场的提议标志着这一冲突的新阶段。它迫使投资者重新评估印尼资产留在标准新兴市场投资组合中的可能性。
MSCI的提议对印尼意味着什么
美国公司MSCI开发的股票指数被国际管理公司、养老基金和ETF用于形成投资组合和评估管理结果。
最著名的基准之一是MSCI新兴市场指数,其中包括来自发展中国家的股票。在对国家市场进行分类时,MSCI不仅考虑公司规模和流动性,还考虑国际投资者的市场可及性。
分类系统包括几个类别:
新兴市场——其股票可以被纳入MSCI新兴市场主要指数的发展中市场。
前沿市场——在MSCI前沿市场指数的单独系列中代表的前沿市场。
独立市场——一个独立的类别,其市场不包括在新兴市场和前沿市场的主要综合指数中。
独立市场不一定是发展中市场和前沿市场之间的中间步骤。重新分类为此类别意味着对专注于主要区域MSCI指数的投资者而言,市场可及性的根本变化。
10月15日,该公司提议将印尼直接从新兴市场转为独立市场,而不是中间过渡到前沿市场。在官方声明中,MSCI阐述了其立场:“MSCI认为继续将印尼归类为新兴市场是不合适的。”
公司表示,除非在磋商期间出现市场运作和公司治理质量显著改善的有力证据,否则将继续推进拟议的重新分类。
在决定尚未做出之前,MSCI对印尼指数构成的某些变化保持限制。具体来说,提供商不会增加外国纳入因子(FIF)和股票数量(NOS),不会将新证券纳入MSCI印尼可投资市场指数,也不会将现有成分股移至更高的规模段。
同时,MSCI将继续从其指数中排除由印尼当局根据高股东集中度(HSC)机制识别的证券,并使用披露的超过1%股份的所有者数据来调整自由流通股估计。这特别涉及MSCI指数的构成,而不是公司自动从印尼证券交易所退市。
因此,尽管最终重新分类尚未完成,但该决定对印度尼西亚股市的影响已经开始:一些可能增加国家公司在国际指数中存在的机制已经受到限制。
MSCI为何不再信任印尼市场结构
MSCI的主要担忧并不直接与印尼的经济增长率、政府预算或其最大公司的盈利能力相关。指数提供商对所有权结构数据的可靠性以及市场确保公平定价的能力表示怀疑。
在6月的市场分类审查中,MSCI指出了两个系统性问题:股权所有权透明度不足和对协调交易行为的怀疑。
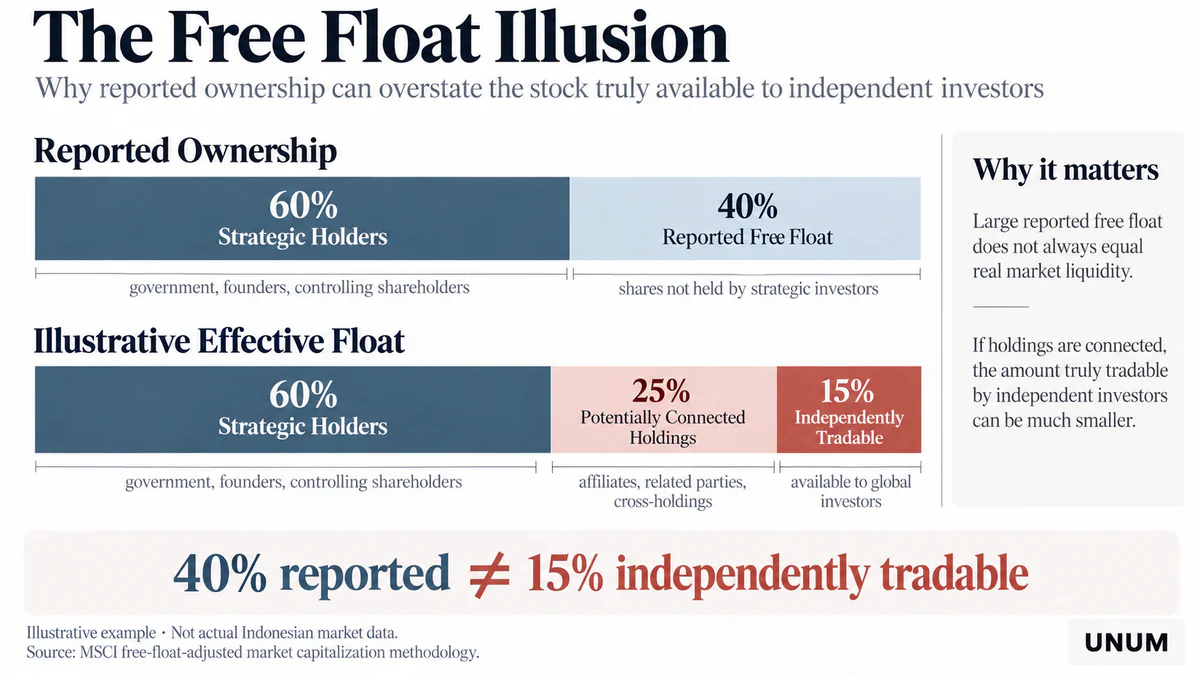
第一个问题影响了自由流通股的确定——即自由交易的股份部分。如果形式上独立的证券持有人实际上是相互关联的,那么真正可供外部投资者使用的股份数量可能比声明的要少得多。
例如,一家公司可能披露其自由流通股水平为40%,但如果这些股份中的很大一部分由关联结构持有,那么市场上独立交易的股份实际数量将会更低。这是对机制的假设性说明,而不是对任何特定印尼公司的评估。
第二个问题涉及交易质量。如果大量交易是在协调参与者之间进行的,那么观察到的价格和交易量可能无法反映独立供需的真实平衡。
对于指数基金来说,这两种情况都带来了风险。他们的策略假设指数中包含的股票可以按照其指数权重进行买卖,而不会对市场价格产生过大的影响。
如果这一假设不成立,管理者将面临额外的交易成本和复制指数的困难。形式上较高的公司市值不再保证其股票的足够流动性。
这就是为什么MSCI特别关注可投资性指标——市场对机构投资的实际适用性。
同时,对协调交易的怀疑并不等同于对特定公司操纵行为的证明。MSCI指出的是系统性风险和缺乏有效监管的证据,而不是对个别参与者的法律判断。
印尼实施了哪些改革以及为何未能说服MSCI
印尼当局在2026年上半年开始回应指数提供商的担忧。金融监管机构OJK、印尼证券交易所IDX和中央托管机构KSEI制定了一项计划,以提高透明度和市场基础设施的质量。
4月,监管机构宣布实施若干措施,包括扩大所有权结构的披露和开发监控股权集中度的机制。同时,批准逐步过渡到更高的最低自由流通股。
改革方向 | 变更内容 | 对投资者的意义 |
|---|---|---|
股东披露 | 公布持有超过1%股份的所有者数据 | 更准确地确定所有权结构的能力 |
集中度监控 | 高股权集中度机制 | 识别股本过度集中 |
投资者分类 | 将KSEI数据细化到39个类别和类型 | 关于证券所有者的更透明信息 |
最低自由流通股 | 从7.5%逐步过渡到目标门槛15% | 潜在增加自由交易股份的数量 |
将最低自由流通股门槛提高到15%并不意味着所有上市公司已经满足这一要求。这是一项涉及过渡期的改革。
这些变更旨在提高所有权结构的透明度,保护投资者,并改善国际资本参与的条件。然而,MSCI不仅评估新规则的存在,还评估其应用的一致性。
在6月的市场分类评审中,公司认可了改革是一个积极的步骤,同时强调需要可持续的可衡量成果。
MSCI市场分类和分类法负责人Raman Aylur Subramanian概述了评估的一般原则:
纳入指数和市场分类并不是不可改变的决定
对于国际机构投资者而言,公司治理、所有权透明度的实际变化以及监管机构遏制违规行为的能力具有根本重要性。
因此,印尼当局的立场与MSCI的要求之间仍存在显著差异。监管机构指出已采取的监管措施,而指数提供商则期望这些措施已改变市场运作的证据。
到10月,MSCI尚未看到足够的可持续进展,并特别指出需要有效执行监督措施的证据。
这一方面可能是印尼政府面临的最大挑战。建立新的股东披露要求可以相对快速地完成,但证明打击市场操纵的有效性只能通过长期的监督实践结果实现。
为什么被MSCI排除会威胁到大规模抛售
MSCI指数不仅用于追踪金融市场的动态。它们构成了投资策略的基础,决定了资本在国家、公司和行业之间的配置。
因此,MSCI的重新分类——指数提供商对国家分类的改变——可以直接影响国际管理者的决策。
如果印尼最终转变为独立市场,后果将因投资策略而异。
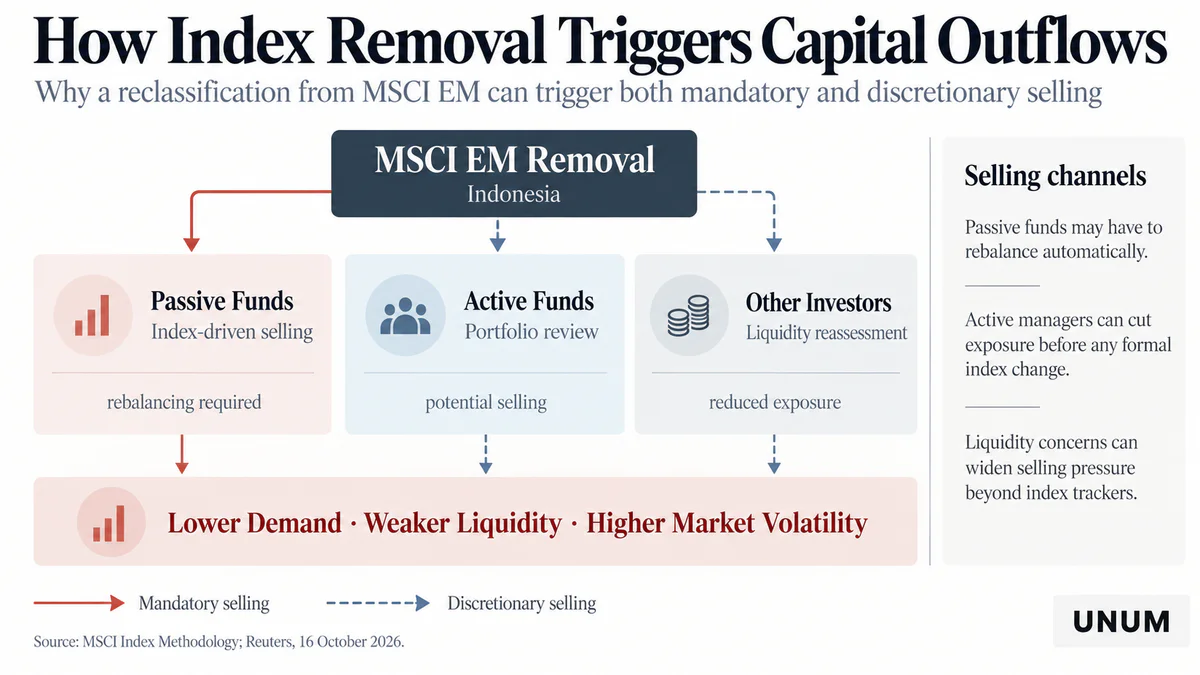
被动基金和指数ETF。需要复制受影响的MSCI新兴市场指数的基金将需要重新平衡其投资组合。对于此类策略,从基准指数中排除印尼股票意味着需要减少或关闭相应头寸。
以指数为基准的主动基金。管理者可能会保留印尼证券,但基准指数之外的大头寸增加了基金结果偏离所选基准的风险。因此,MSCI的决定可能会促使他们减少投资,即使没有直接禁止持有资产。
独立的机构投资者。他们不必遵循MSCI新兴市场,但可能会由于预期的流动性下降、汇率风险增加以及退出头寸条件恶化而重新考虑投资计划。
因此,被动基金潜在的强制性股票出售仅代表一种资金外流渠道。
预期的市场反应也起着重要作用。如果投资者认为重新分类可能性大,他们可能会在MSCI最终决定之前减少头寸,以避免同时出售大量证券。
这种顺序可能会加剧市场压力:对指数变化的预期导致投资减少,流动性下降,而进一步出售的前景增加了投资者所需的风险溢价。
这就是为什么潜在的MSCI降级不仅对指数ETF构成威胁,也对更广泛的国际资本市场参与者构成威胁。
印尼面临的资本流失风险有多大
印尼潜在资本外流的规模取决于面向MSCI指数的资产量、国家市场的当前权重以及主动管理者的决策。
根据MSCI数据,截至2026年9月30日,涵盖大中型公司的MSCI印尼指数包括九只证券,总自由流通调整市值为533.5亿美元。更广泛的MSCI印尼IMI不仅包括大中型公司,还包括小型公司,因此这两个指数不应等同。
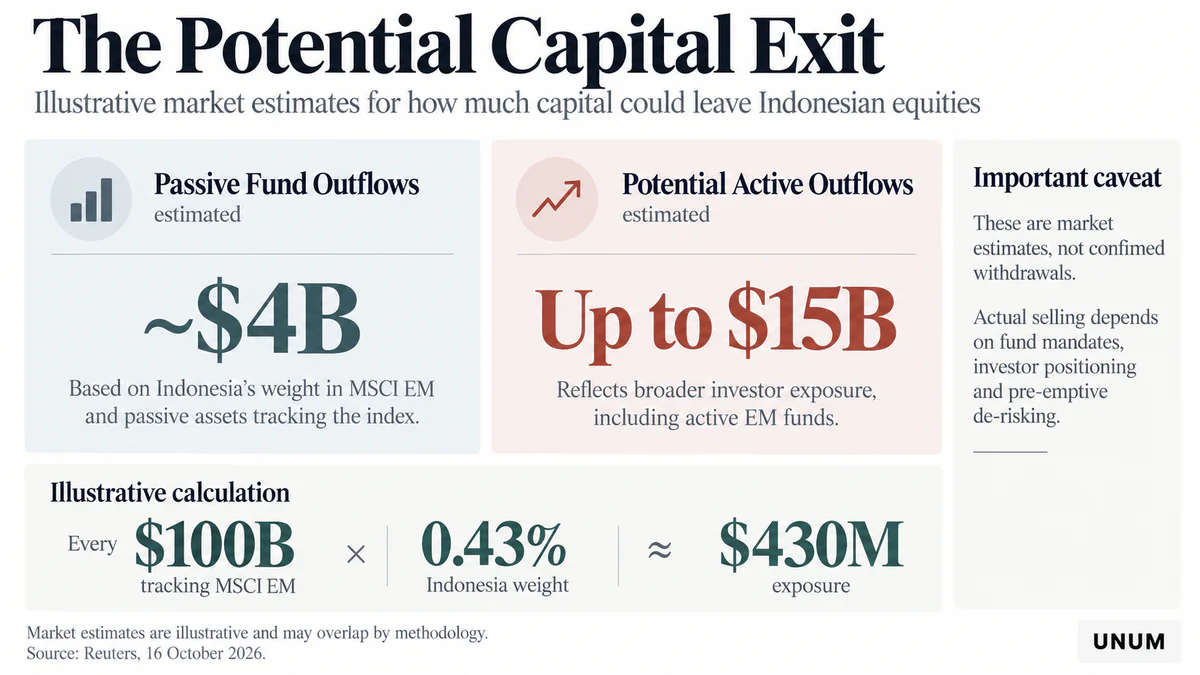
相比之下,同一日期的MSCI新兴市场的调整市值约为12.28万亿美元。这些数字的比率给出了印尼大约0.43%的权重。
这是The Unum基于指数市值的估算,而不是特定投资基金组合中该国的官方权重。
在这个权重下,每1000亿美元完全复制相应指数的资产理论上意味着约4.3亿美元投资于印尼证券。然而,实际基金可能使用不同版本的指数、复制方法和对冲工具。
市场对潜在销售的估计差异很大。根据路透社,被动策略的潜在外流估计约为40亿美元,主动基金的外流可能高达150亿美元。
这些数字并不代表未来资本外流的确认量。一些投资者可能已经减少了他们的头寸,一些经理可能选择保留印尼股票,而评估主动和被动流动的方法可能会重叠。
还需要区分市值的减少和实际资金流出的区别。如果买方需求不足,即使相对较小的销售量也可能导致市值的大幅下降。
对于印尼市场而言,外国投资集中在少数大型公司中尤为重要。如果资金同时减少这些股票的头寸,报价的压力可能相对于实际交易量而言不成比例地强。
为何主要银行成为抛售中心
印尼股票的下跌在银行业尤为明显,该行业占MSCI印尼指数市值的大部分。
截至2026年9月30日,四大银行在指数中的份额如下:
Bank Central Asia — 31.41%;
Bank Rakyat Indonesia — 19.96%;
Bank Mandiri — 15.70%;
Bank Negara Indonesia — 4.64%。
金融行业的总权重约为71.7%。仅三大银行就占MSCI印尼指数约67%。
这种集中度解释了为何外国参与减少主要影响大型银行股票的指数策略。
如果基金按其指数权重比例出售印尼股票,相应的交易量约有三分之二落在Bank Central Asia、Bank Rakyat Indonesia和Bank Mandiri上。
然而,市场报价的下降并不一定表明银行的基本指标恶化。原因可能是投资需求结构的变化,与特定组织的利润、贷款组合或资本充足率无直接关系。
然而,估值的长期下降会带来额外的限制。如果银行公司需要吸引新的股本,市场环境不利可能会增加发行成本。
因此,MSCI印尼的高度集中使得潜在的指数重新分类成为该国最大金融机构的特别重要的风险因素。
外国投资者在十月崩盘前开始减少头寸
在国际指数中被排除的威胁出现之际,外国参与印尼股市的减少已经在进行中。
根据国际金融媒体的报道,自2026年初以来,外国投资者净卖出印尼股票已接近50亿美元。这个数字反映了证券买卖之间的差额,而不是从该国撤出的确认资金量。
对印尼的外国投资包括几个方向:股票投资、政府和公司债券投资以及对企业的直接投资。因此,可能的MSCI重新分类主要影响专注于股票市场的组合资本。
全年不确定性逐渐增加。1月,MSCI强调了自由流通透明度的问题,随后几个月继续对印尼证券施加限制,并在6月警告可能的分类审查。
在早期阶段,投资者主要讨论该国转向前沿市场的风险。然而,10月的提议更为严厉:MSCI认为有必要考虑直接转移到独立市场。
这显著改变了对投资前景的评估。印尼面临被排除在两个大型指数家族之外的风险,这可能会限制来自具有严格投资授权的国际基金的资金流入。
因此,仅稳定雅加达综合指数不足以证明信心恢复。要评估市场的弹性,需要监测实际的外国投资组合流动、股票持有结构和流动性动态。
为何对股票的压力可能削弱印尼盾
外国投资可能减少的后果超出了股票市场的范围。
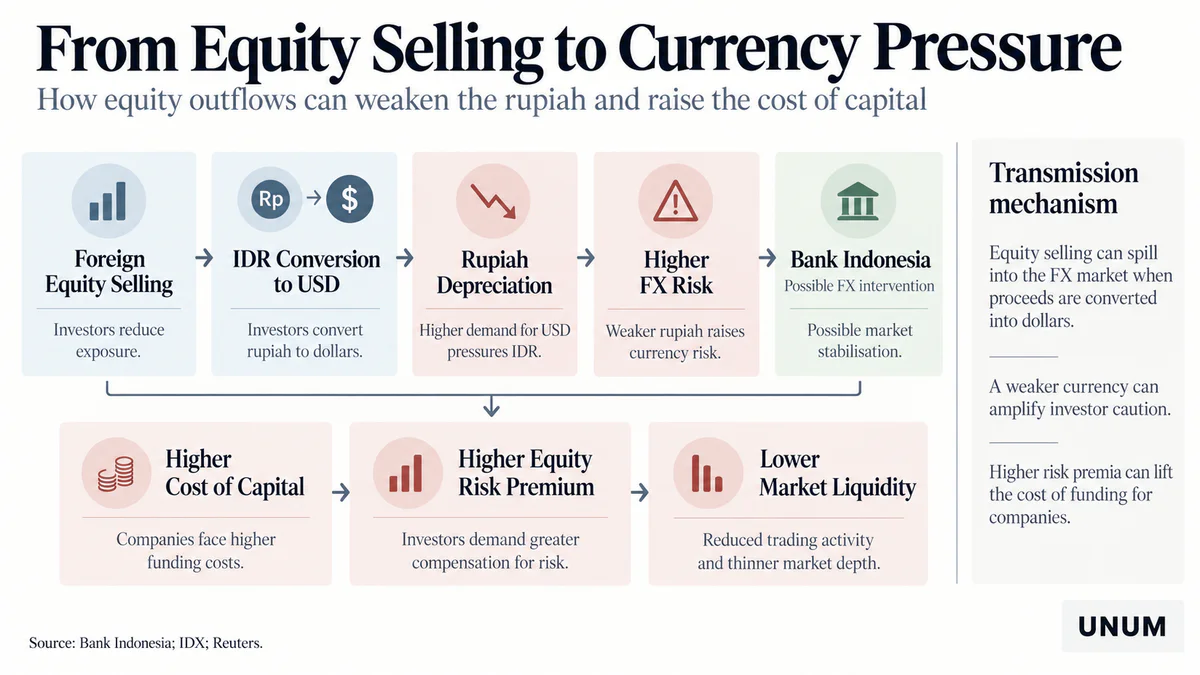
当国际投资者出售印尼股票并决定提取收益时,他们需要将印尼盾兑换成外币,通常是美元。
对美元的额外需求可能会增加对印尼盾汇率的压力,尤其是在大量参与者同时出售股票的情况下。
10月16日,印尼盾兑美元接近历史低点。据路透社报道,其下跌与雅加达综合指数的崩盘同时发生,这加剧了对外国资本进一步减少的担忧。
需要理解的是,外国投资者出售印尼股票的每笔交易并不一定会立即将资金转换为美元。收益可能会保留在印尼盾中,并用于购买其他本地资产。
风险加剧的情况正是当股权投资减少伴随着资本从国家货币的实际流出时。
印尼盾的贬值也影响外国投资者的结果。即使本地货币的报价稳定,投资组合的美元价值可能仍会继续下降。
因此,两种相互关联的风险源同时出现:股价下跌和货币损失。
不确定性的增加可能需要印尼央行采取更积极的行动。中央银行可以使用货币干预和其他货币政策工具来限制剧烈波动,但这些措施无法消除股票市场透明度的根本问题。
如果相应的风险没有对冲,印尼盾的贬值也会增加进口商品和以外币计价的债务服务成本。
因此,USD/IDR的动态成为判断股票抛售是否转变为对国家金融资产信心危机的重要指标之一。
失去新兴市场地位将如何改变资本成本
对印尼来说,最长期的风险不是雅加达综合指数的一日下跌,而是吸引国际资本条件的潜在恶化。
如果机构投资者减少在国家股票市场的参与,股票流动性可能会下降,交易成本可能会上升。在这种情况下,新投资者通常要求更高的预期回报作为风险补偿。
在公司金融中,这一机制反映在股本资本成本上。
在其他条件相同的情况下,投资者要求回报率的提高意味着公司的公平估值的降低。对于计划追加股票发行的企业,这可能导致需要以不太有利的价格发行股票。
股权风险溢价的增加主要影响那些依赖于定期进入公共资本市场的公司。
潜在后果可以分为几个层次:
对于上市公司— 市场估值降低,新发行成本增加,筹集股权融资的机会有限。
对于机构投资者— 交易成本增加,货币风险增加,以及对预期回报的要求提高。
对于经济— 企业投资活动可能减少,对银行贷款的依赖增加。
另一个影响渠道与债务市场有关。尽管MSCI的重新分类不要求自动出售印尼政府债券,但国家风险整体感知的恶化可能影响债务工具的收益率和国际管理者的投资政策。
同时,指数排除的直接后果需要与更广泛的宏观经济情景分开。股票的下跌本身并不意味着印尼金融稳定性的立即恶化。
潜在影响的规模取决于资金外流的持续时间、国内投资者的反应、银行系统的状态以及监管者恢复市场信心的能力。
之前是否有类似的MSCI决定
一个国家从新兴市场直接过渡到独立市场相对少见,但这种做法是存在的。
2021年,MSCI将阿根廷从新兴市场重新分类为独立市场。该决定与长期的资本流动限制有关,这严重阻碍了国际投资者进入国家市场。
在同一时期,巴基斯坦被重新分类为前沿市场,因为MSCI的担忧主要是关于市场的规模和流动性,而不是类似的资本流动限制。
这些例子表明,指数提供商的分类不仅仅由经济规模或注册公司的数量决定。
对于MSCI来说,国际投资者能够买卖股票、获得可靠的交易数据以及管理投资组合风险的条件具有根本重要性。
然而,将印尼与阿根廷直接比较是不正确的。在阿根廷的情况下,主要问题与货币限制和资本准入有关,而MSCI对印尼的担忧主要涉及所有权透明度、市场流动性和监管效率。
此外,对国家股票市场质量的评估并不等同于对整个经济的评估。即使在国际投资组合投资大幅减少的情况下,印尼公司也可能保持稳定的财务表现。
因此,关键问题不在于印度尼西亚的整体经济有多强,而在于其股市是否符合全球机构投资者的要求。
2027年6月可能发生的情况
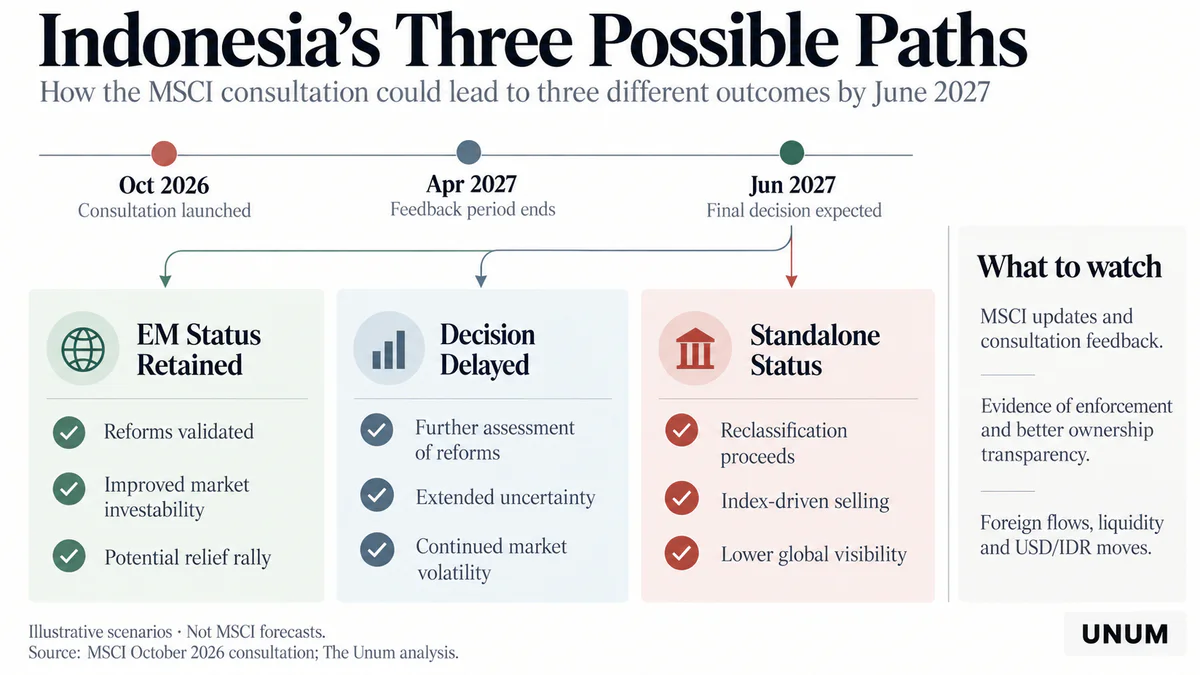
MSCI正在接受咨询参与者的反馈,截止日期为2027年4月30日,并计划最迟于6月30日宣布最终决定。在此之前,公司可能会发布收到评论的临时评估。
未来的情况将取决于改革的结果以及印尼当局是否能够提供令人信服的市场透明度增加的证据。
印尼保留新兴市场地位
最有利的情景表明,MSCI将认可改革结果足以维持新兴市场分类。
为实现这一目标,监管机构需要证明自由流通股数据的可靠性、公司治理的可持续改善以及反市场操纵规则的有效执行。
在这种情况下,不确定性的减少可能支持外国投资者的回归以及对主要银行股票需求的恢复。
然而,仅维持地位并不能保证报价回到以前的水平。进一步的动态还将取决于公司盈利能力、利率以及全球对新兴市场资产的需求。
最终决定推迟
第二种分析情景表明继续评估监管改革或改变决策时间表。
MSCI尚未宣布此选项为主要计划,但不能完全排除额外评估的可能性。
对于投资者而言,这种结果意味着持续的不确定性。管理者可能会推迟新的投资,一些基金可能会保持对印尼股票的低敞口,直到最终明确。
在这种情况下,市场可能在初期下跌后稳定,但流动性和对新发行的需求将继续承受压力。
印尼被重新分类为独立市场
对于国际指数投资者而言,最不利的情景涉及批准拟议的重新分类。
一旦确定实施顺序,复制受影响的MSCI指数的基金将需要调整其投资组合构成。主动管理者也可能会减少头寸,考虑到国家地位和市场流动性的变化。
潜在后果包括外国参与减少、股票波动性增加以及个别公司资本成本上升。
然而,市场压力的确切规模事先未知。一些投资者可能会在官方分类变更前抛售股票,而本地参与者的反向需求可能会减轻影响。
因此,MSCI的最终决定将是一个重要因素,但不是2027年印尼金融市场状况的唯一决定因素。
评估信任恢复的指标
在未来几个月,仅通过雅加达综合指数的动态来评估印尼市场的前景将是不够的。
可持续的复苏不仅需要上涨的报价,还需要外国投资组合流动的正常化、流动性的改善以及监管变革有效性的确认。
为了评估情况,投资者应监测几个指标组:
MSCI决策和改革进展。 最重要的事件将是来自咨询的临时更新、OJK公告、高股东集中度统计数据以及新的股东披露要求的结果。
外国投资组合流动。 IDX关于非居民净买卖的数据将有助于确定国际资本是否回归,或上涨的报价主要由国内投资者支持。
流动性和市场集中度。 交易量、买卖价差以及主要公司的实际自由流通股将允许评估市场在多大程度上满足机构投资者的要求。
USD/IDR汇率和印尼央行的行动。 卢比的稳定性、外汇储备动态和央行决策将显示股市压力是否扩散到金融系统的其他部分。
印尼银行业。 中央银行、印尼人民银行和曼迪里银行相对于更广泛指数的表现将有助于确定MSCI最重要股票的优惠销售是否继续。
资本筹集成本。 新股发行条件、公司债券和政府证券收益率将有助于评估指数不确定性是否演变为更广泛的金融成本增加。
比较这些指标将有助于区分报价的暂时恢复与国家投资吸引力的结构性改善。
印尼的主要风险在于信任的丧失
十月的崩盘是一个有力的例子,说明国际指数提供商的决策如何强烈影响国家股市。即使是没有立即改变分类的咨询,也可能导致大规模的资产重新评估,如果投资者认为不利决策的可能性很高。
对于印尼来说,情况因国际指数投资集中于最大银行、外国投资组合投资的长期减少以及货币不稳定而变得复杂。
总体而言,这些情况造成了股市问题逐渐影响股本价值、商业投资活动和国家金融状况的风险。
同时,可能被排除在MSCI新兴市场之外并不自动意味着印尼经济所有指标的恶化。该国仍然拥有庞大的国内市场、发达的企业部门,以及吸引不直接依赖指数策略的资本的能力。
直到2027年6月,恢复信任的主要条件将不是雅加达综合指数的增长率,而是印尼当局证明新规则确实增加了股权透明度、改善了市场监管并加强了投资者保护的能力。
这些变化的结果将决定十月的下跌是暂时的市场冲击,还是印尼股市国际资本更长期减少的开始。