
10月比特币ETF资金流动的变化
10月对美国现货比特币ETF来说开局良好。根据Farside Investors的数据,10月1日,基金吸引了1.027亿美元,10月2日又吸引了1.899亿美元。在10月5日流出8980万美元和10月6日流入1.188亿美元后,前四个交易日的累计结果仍然为正,达到3.216亿美元。
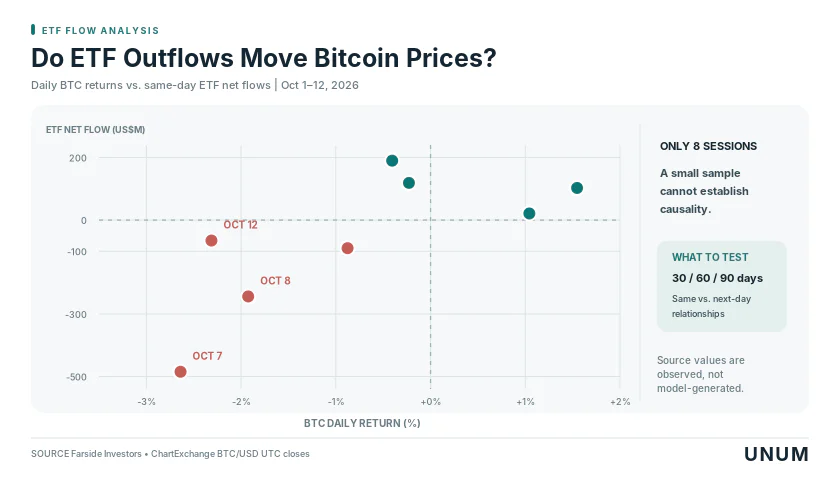
10月7日,情况发生了戏剧性的变化,投资者从基金中撤出了4.849亿美元。这是审查期间最大的一天流出。在下一个交易日,净流出又增加了2.441亿美元,导致仅两天内总流出达到7.29亿美元,完全抵消了之前的流入。
10月9日,基金短暂回到正面结果,吸引了2110万美元,但到10月12日,净流量再次为负——减少6540万美元。因此,到八个交易日结束时,比特币ETF的累计净流出达到4.517亿美元。
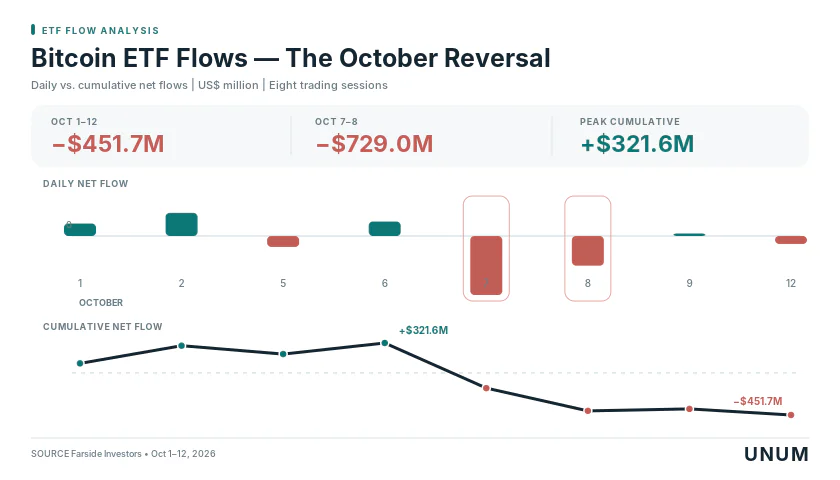
在解释这些数据时,重要的是要考虑资本流动的性质。负面结果的大部分是由两个交易日——10月7日和8日形成的。因此,这更多是关于特定日子需求的急剧恶化,而不是整个月份的长期流出。
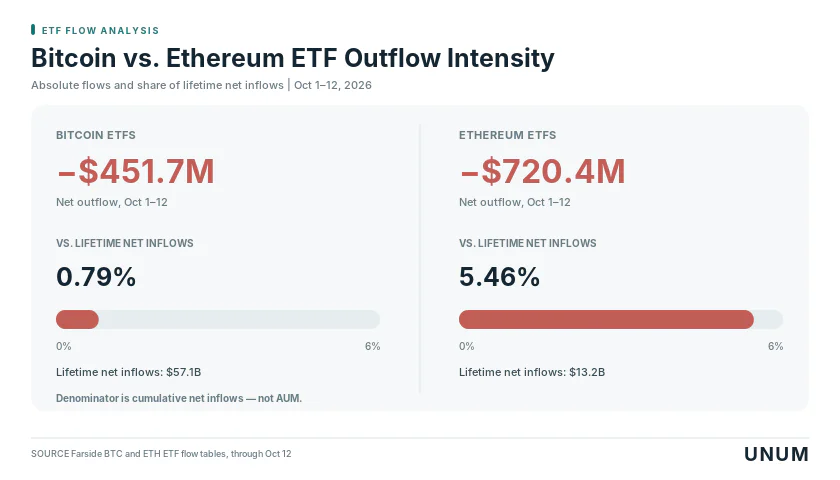
规模也很重要。根据Farside的数据,自相关产品推出以来,追踪的美国比特币ETF的累计净流入已达到约571亿美元。作为背景:4.517亿美元约占Farside观察历史中累计净流入的571亿美元的0.8%。然而,这个数字并不反映撤回资产的比例,也不适合评估相对于当前管理资产的流出强度。
为什么BlackRock保持流入而Fidelity失去投资者
整体统计数据掩盖了各个基金之间的显著差异。即使在整个市场的负面结果背景下,一些比特币ETF仍然记录了正的资本流动。
10月1日至12日的分布如下。
基金 | 发行人 | 净流量,百万美元 |
|---|---|---|
IBIT | BlackRock | +289.5 |
FBTC | Fidelity | −411.7 |
ARKB | ARK 21Shares | −214.9 |
GBTC | Grayscale | −78.9 |
BITB | Bitwise | −52.2 |
其他基金 | 各种发行人 | +16.5 |
总计 | −451.7 |
来源:Farside Investors。根据2026年10月1日至12日八个交易日的每日数据计算。数字四舍五入到0.1百万美元。
在比特币ETF中,最显著的差异出现在BlackRock和Fidelity产品之间。前者在审查期间吸引了2.895亿美元,而后者则录得4.117亿美元的流出。然而,IBIT的结果不能被视为明确的积极:10月7日,该基金损失了2.077亿美元,10月8日损失了550万美元,10月12日又损失了6540万美元。最后一个交易日尤其具有指示性,因为根据Farside的统计,当天的负流动仅归因于IBIT。
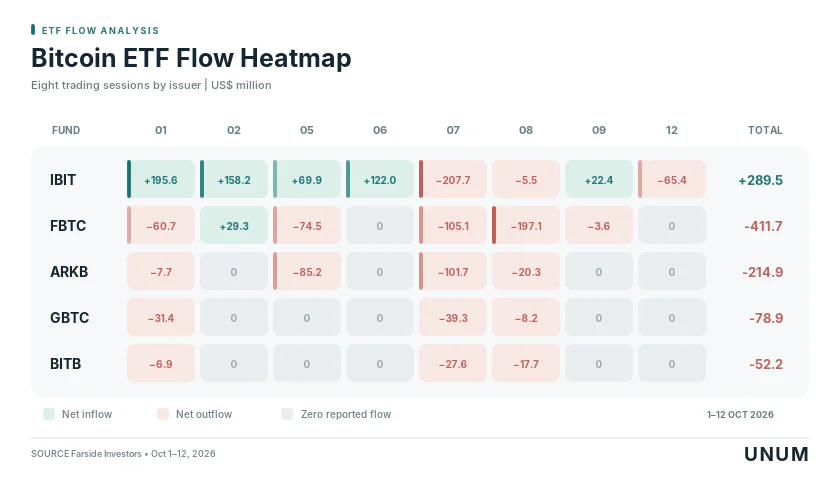
基金之间的差异可以通过几个因素来解释。其中包括费用水平、流动性、交易差价、投资者构成以及投资组合中的资产配置特征。例如,根据Farside的数据,IBIT和FBTC基金的年费为0.25%,而ARKB为0.21%,GBTC为1.50%。
然而,费用并不能解释所发生的一切。IBIT的正流入与FBTC的流出并不意味着资金直接从一个基金转移到另一个基金。要确认这样的假设,需要额外的投资者头寸和交易数据,这些数据不能仅从汇总的ETF统计中获得。
一个更有根据的结论是,通过各种ETF对比特币的投资者需求分布不均,即使在可比的市场条件下,大型发行商也不一定表现出相同的动态。
投资者为何减少加密货币ETF的头寸
要解释加密货币ETF的资本流出,有必要将基金的动态与货币政策的变化和投资者情绪进行比较。10月的流出恰逢美联储加息和美国国债收益率的上升。最重要的因素之一是美联储的货币政策,它直接影响资本成本、债券收益率和风险资产的吸引力。
对于比特币,这有几个影响。高利率增加了固定收益工具的吸引力,可能限制投资者购买自身不产生利息收入的资产的意愿。同时,昂贵的借贷资金为杠杆交易创造了不太有利的条件。
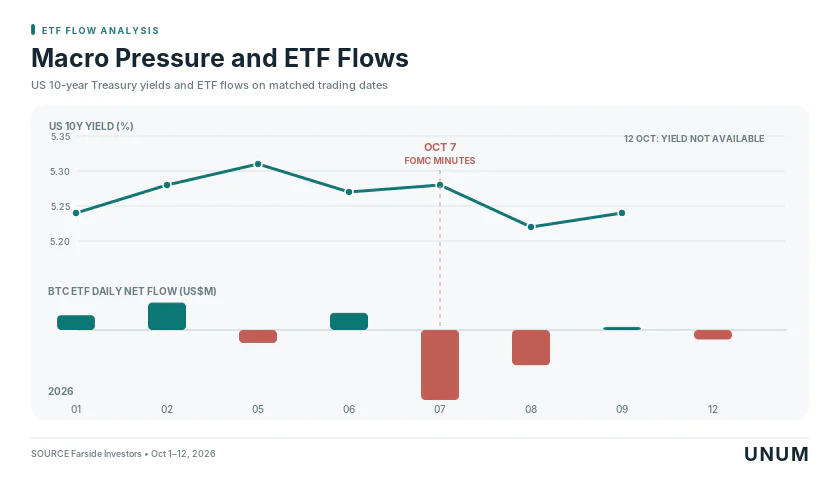
美国国债的收益率也影响了这种情况。根据FRED的数据,10年期国债的收益率在10月1日为5.24%,10月5日达到5.31%,10月7日为5.28%。到10月8日,收益率下降至5.22%,尽管如此,比特币ETF的流出仍在继续。这表明债券市场的日常动态不能作为加密货币基金资本流动的唯一解释。
在持续的地缘政治紧张局势中,能源价格保持高位,加剧了通胀风险和对美联储未来决策的不确定性。10月12日,布伦特原油价格超过106美元/桶,美元因地缘政治风险、对避险资产的需求以及对通胀和美联储政策的预期而走强。这种组合可能增加投资者的谨慎,并刺激资金从波动性资产中重新配置。
然而,不能排除获利了结、减少杠杆或定期投资组合再平衡的可能性。公共ETF统计显示了资本流动的方向,但并未揭示每位投资者的动机。
BlackRock研究的观点
更广泛的背景由2026年第三季度的Flow & Tell研究提供,该研究于10月12日发布。BlackRock iShares投资策略主管Kristy Akullian指出:
投资者情绪总体上保持积极,但在第三季度变得更加谨慎。对多样化和地缘政治风险保护的关注增加表明对风险采取了更谨慎的方法。
根据BlackRock客户调查,持乐观预期的受访者比例从7月7日的53%下降到9月底的46%,而持悲观预期的受访者比例从12%增加到17%。与此同时,在第三季度,加密货币交易所交易产品吸引了约110亿美元,而第二季度则流出了41亿美元。
这些数据涉及更广泛的加密货币交易所交易产品,而不仅限于美国现货比特币ETF。尽管如此,它们展示了市场的一个重要特征:对数字资产的长期兴趣可以在增加的谨慎和减少的个人头寸中持续存在。
ETF流出是否意味着直接的比特币销售?
负资本流动通常被解释为等同于直接的加密货币销售。然而,现货比特币ETF的机制更为复杂,因为投资者交易基金份额,而基础资产的操作发生在另一个层面。
当投资者在交易所出售IBIT或其他ETF的股票时,买家可能是二级市场的另一位参与者。这样的交易并不一定意味着基金会立即出售相应数量的BTC。
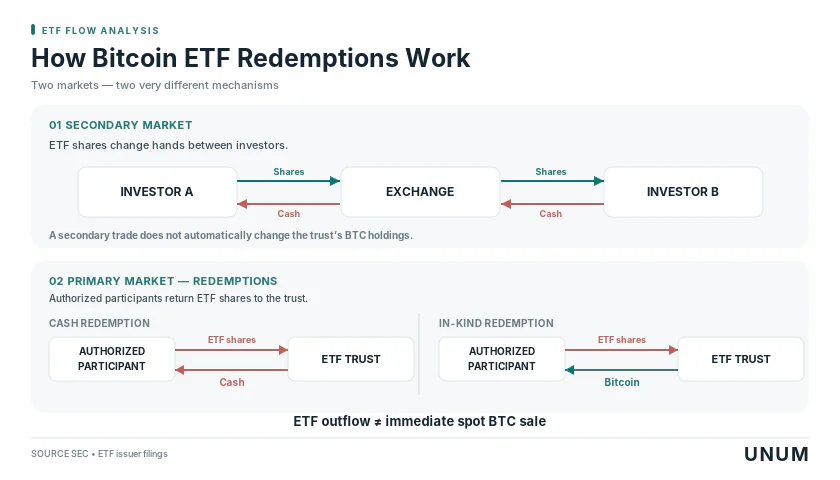
发行股票数量的变化是通过创建和赎回大批股票的机制来实现的——创建/赎回。授权中介参与这一过程,结算可以通过现金或基础资产的转移来完成。
2025年7月,SEC允许以实物结算的方式创建和赎回加密货币ETP股票。此前,有要求现金结算的限制。IBIT的报告确认了使用比特币转移进行股票赎回。现金和实物结算的具体顺序由基金的文件根据操作条款确定。
因此,451.7百万美元的流出不应自动等同于在特定时间点以相同金额的BTC市场销售。为了更准确的评估,有必要比较发行股票的数量、比特币储备、赎回量和基金结算的性质。
同样重要的是区分净流量和管理资产(AUM)。后者的变化不仅由于资金流入或流出,还由于比特币价值的波动。即使是净流量为正的基金,如果基础资产急剧下跌,AUM也可能会减少。
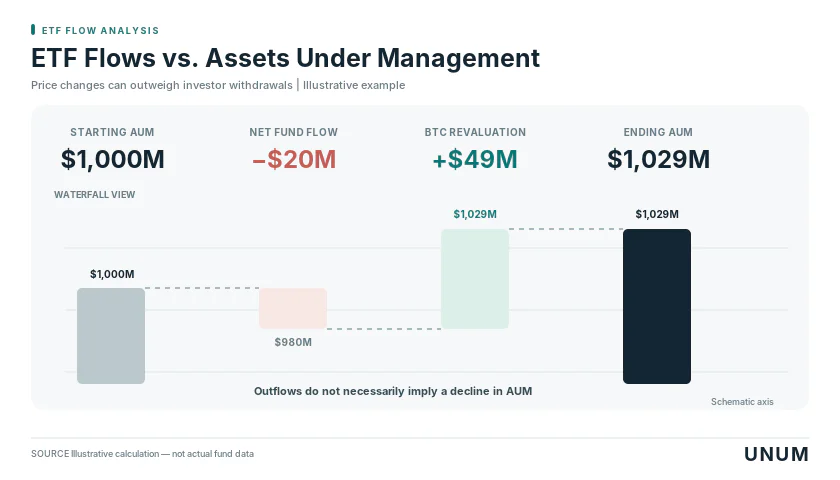
在所讨论的期间,比特币本身承受了压力:10月7日,比特币跌至约82.9K,10月12日,其交易范围在约81.8K至84.4K之间。然而,价格疲软与ETF流出的巧合并不能证明基金赎回导致了价格下跌。现货市场同时受到交易所交易、衍生品、头寸清算和宏观经济新闻的影响。
流出不仅影响比特币,还影响以太坊
要评估资本减少是否仅与比特币相关,有必要检查其他加密货币ETF的类似数据。
根据Farside Investors的数据,2026年10月1日至12日期间,美国以太坊ETF记录了720.4百万美元的净流出。因此,绝对而言,ETH基金的负流量约为比特币ETF的1.6倍。
BlackRock ETHA的结果尤其显著,八个交易日内撤出了约572.3百万美元。这与同一发行人的比特币基金IBIT的正累计流量形成对比。
与比特币ETF不同,以太坊基金在每个八个交易日中记录了负的累计净流量。最大的一日流出发生在10月6日,金额为201.9百万美元,而10月12日,投资者又撤出了85.4百万美元。
这一动态表明,需求的下降不仅影响了比特币。然而,仅比较绝对金额是不够的:以太坊ETF市场在管理资产方面显著不同,因此流出的相对强度可能不同。
IBIT和ETHA之间的对比也不允许将投资者行为简化为仅仅远离特定管理者。市场参与者对不同加密货币的态度以及在特定基金中的定位细节可能起到作用。
然而,如果没有更广泛的投资流动数据,就无法确定这是否是退出整个加密货币市场或将资金重新分配到其他工具中。
如果ETF流出继续,比特币将会发生什么?
10月的动态增强了比特币ETF流量作为机构需求指标之一的重要性。然而,仅凭这些数据无法对比特币做出可靠的短期预测,因为基金对市场流动性的影响必须与宏观经济条件以及现货和期货市场的活动一起评估。
未来情况发展的三种主要情景是可能的。
需求恢复。 多个主要基金的正流量回归,其在五个和二十个交易日的累计结果有所改善,比特币保持或恢复失去的价格水平。额外的确认将来自于基金中BTC储备的增加,而没有投机杠杆的急剧上升。
市场稳定。 正负流量交替出现,但未形成可持续趋势。资产在基金之间重新分配,比特币的价格大多保持在一个范围内。在这种情况下,十月的情况可以解释为头寸的临时调整。
压力增加。 负流量持续数周并扩展到大多数主要的比特币ETF。如果BTC价格和基金中的币量同时减少,并且衍生品市场的未平仓合约和多头头寸的清算减少,长期恶化的可能性增加。
要评估这些情景,仅跟踪比特币ETF的每日资金流出是不够的。更完整的图景由5个和20个交易日的累计净流量、BTC储备的变化、CME期货市场的未平仓合约、永续期货的资金费率、美国国债收益率和美元动态提供。
多个独立信号的组合将特别具有指示性。例如,ETF的长期流出伴随着未平仓合约的减少和比特币的下跌,可能表明市场风险的整体减少。反之,流入的恢复伴随着稳定的价格和适度的衍生品活动,将比单一的正面交易日更能说明现货需求的回归。
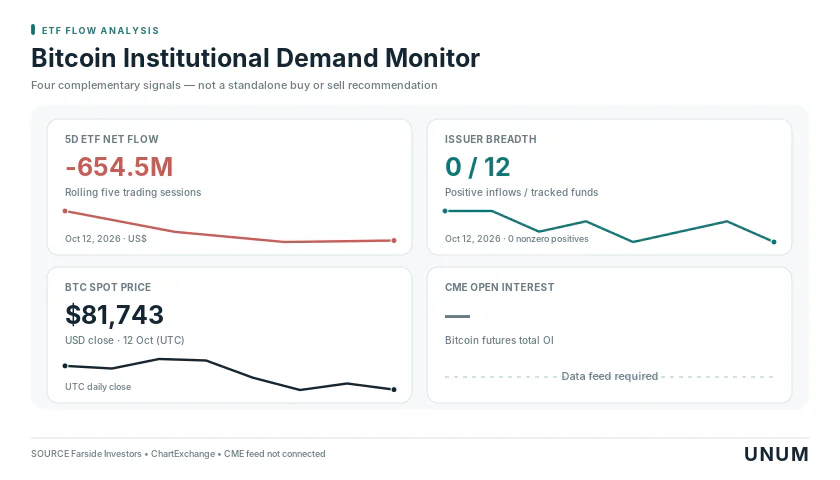
从2026年10月1日至12日,美国比特币ETF流出4.517亿美元,显示出对加密货币交易所产品的需求变得不太稳定,市场情绪仍对利率、债券收益率和地缘政治风险敏感。然而,BlackRock IBIT的正累计结果和发行商之间的差异并不表明投资者大规模退出比特币。
10月12日的额外流出证实了数据仍不足以说明稳定的稳定化。然而,八个交易日的时间太短,无法得出机构需求长期逆转的结论。决定性因素将是资本流动的可持续性,结合基金储备的变化和比特币本身的行为。