

索尼创纪录数据的来源
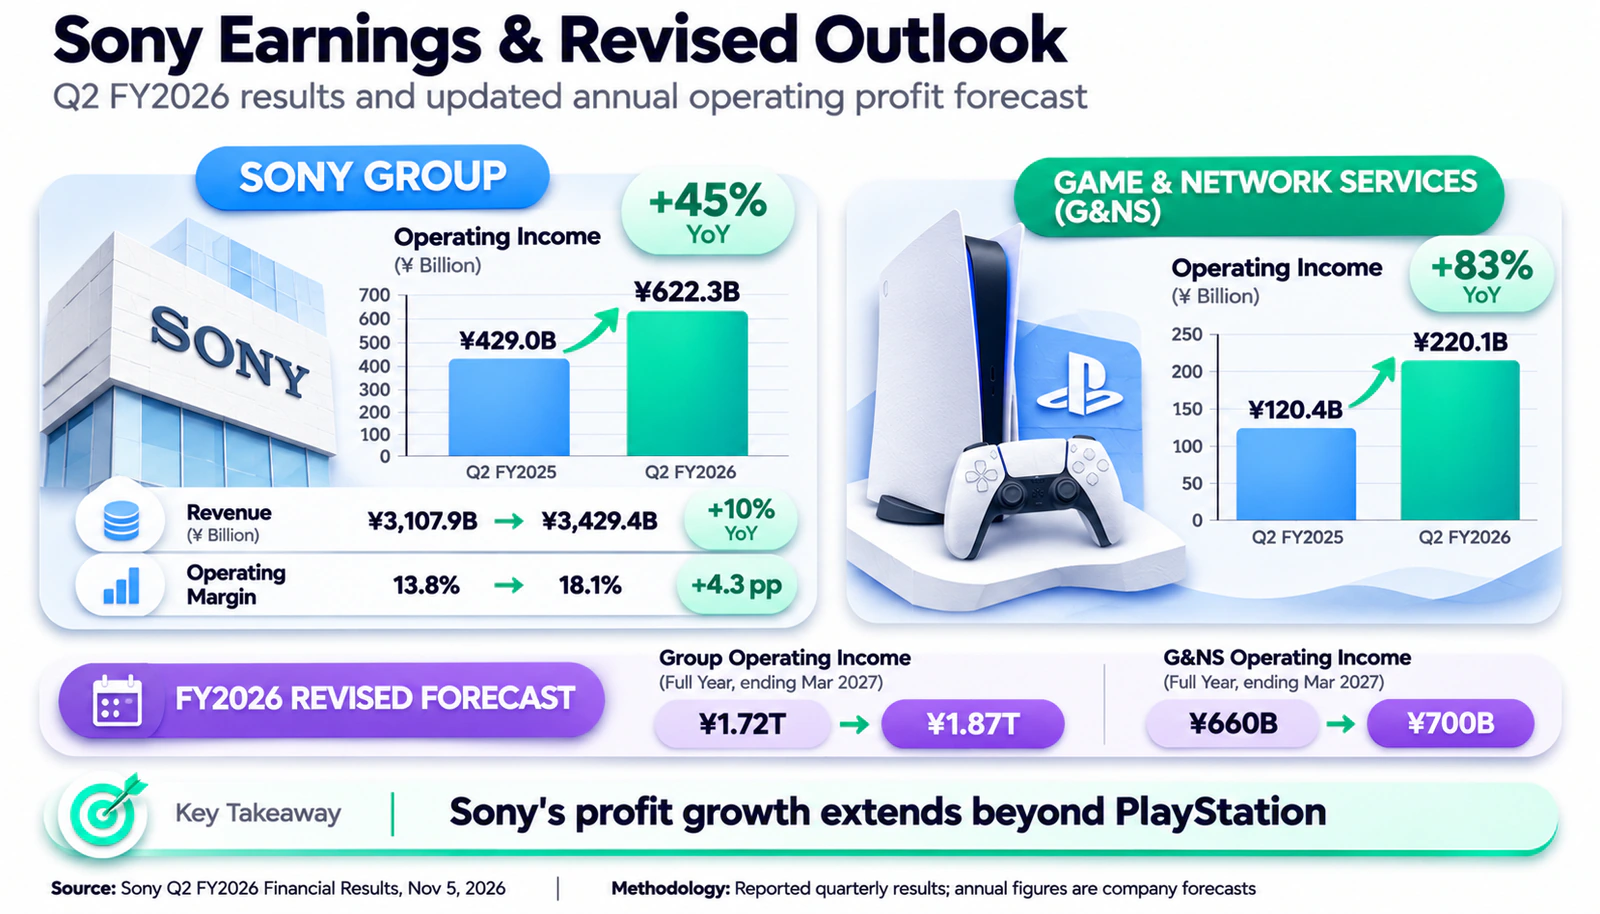
索尼于11月5日发布的2026财年第二季度报告显示,集团收入增长了10%,达到3.43万亿日元。索尼的营业利润增长了45%,达到6223亿日元,营业利润率从13.8%上升到18.1%。净利润增长了44%,达到4496亿日元。
游戏与网络服务(G&NS)部门的营业利润达到2201亿日元,而去年同期为1204亿日元,影视部门达到926亿日元,而去年同期为139亿日元。因此,集团的记录不能仅仅归功于PlayStation的成功。
索尼将截至2027年3月的财年营业利润预期从1.72万亿日元提高到1.87万亿日元,收入提高到13万亿日元。然而,游戏机生产仍然容易受到组件成本上升的影响。
为何PlayStation利润在PS5销量下降的情况下仍在增长
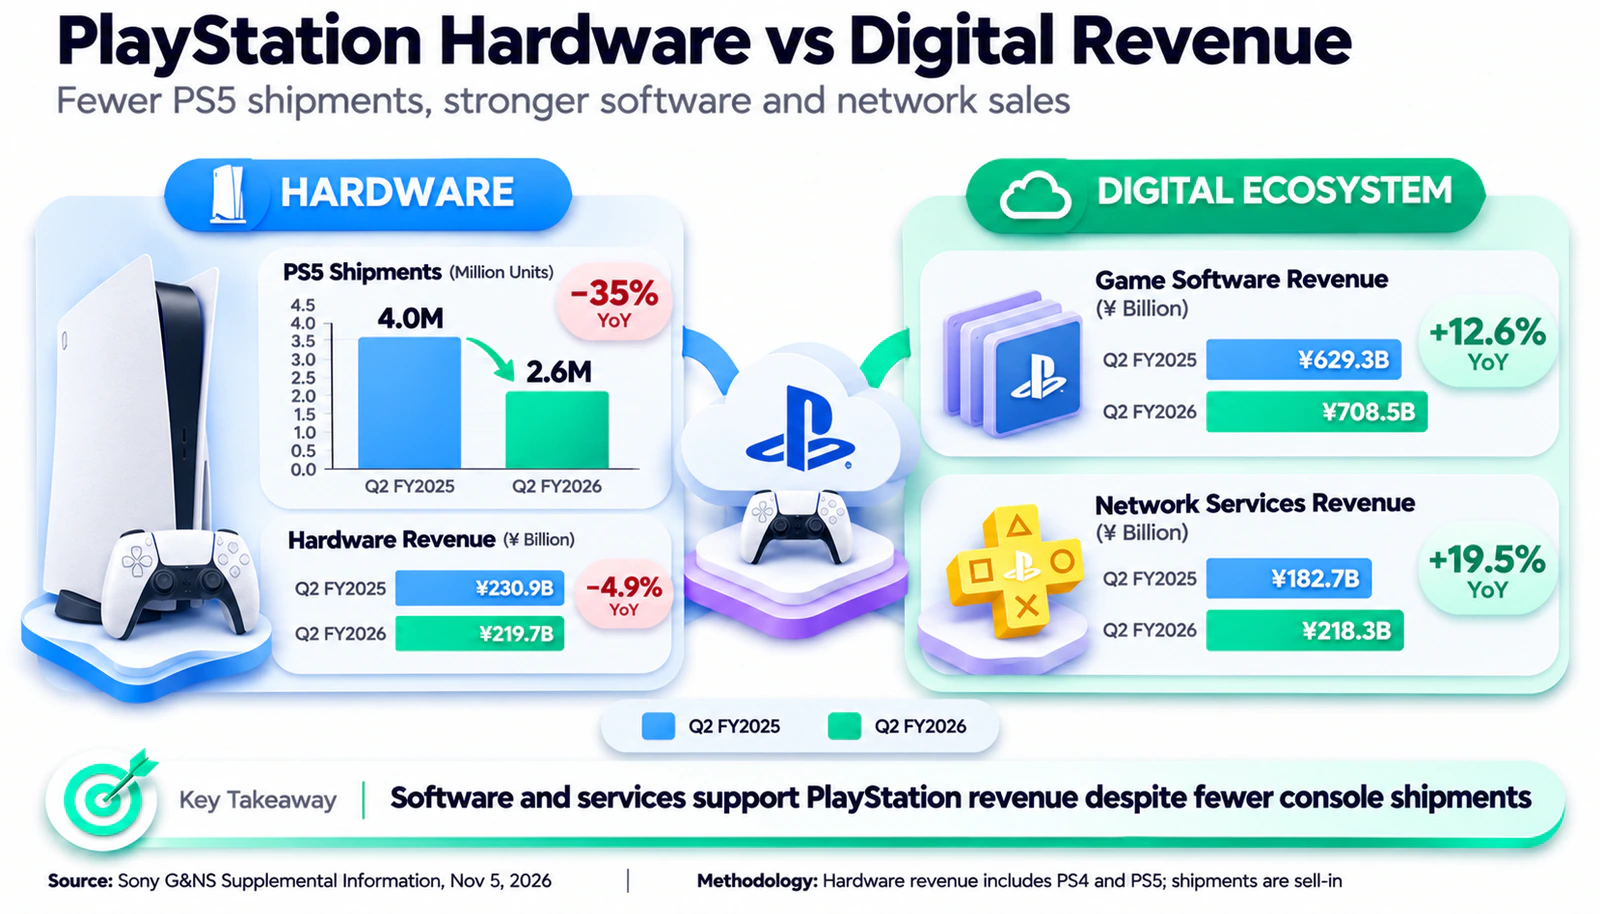
索尼出货了260万台PS5,而去年同期为400万台,减少了35%。然而,包含PlayStation设备的硬件类别收入仅从2309亿日元下降到2197亿日元。差异可能是由于定价和销售结构,但索尼并未披露各个因素的贡献。
游戏业务的主要支撑来自于已经售出的游戏机用户。游戏和附加内容销售带来了7085亿日元的收入,而去年同期为6293亿日元,网络服务带来了2183亿日元的收入,而去年同期为1827亿日元。9月,活跃的PlayStation月账户数量增加了7%,达到1.27亿。PlayStation Plus订阅和其他PlayStation Network服务支持收入,无论新的PS5出货量如何。
G&NS的营业利润增长了83%,但一年前索尼计入了498亿日元的一次性费用,包括Bungie的减值。如果没有这个低基数,增长约为29%。日元贬值也有所帮助。因此,PlayStation利润率的增长并不意味着PS5成本的降低。
AI需求如何增加内存成本
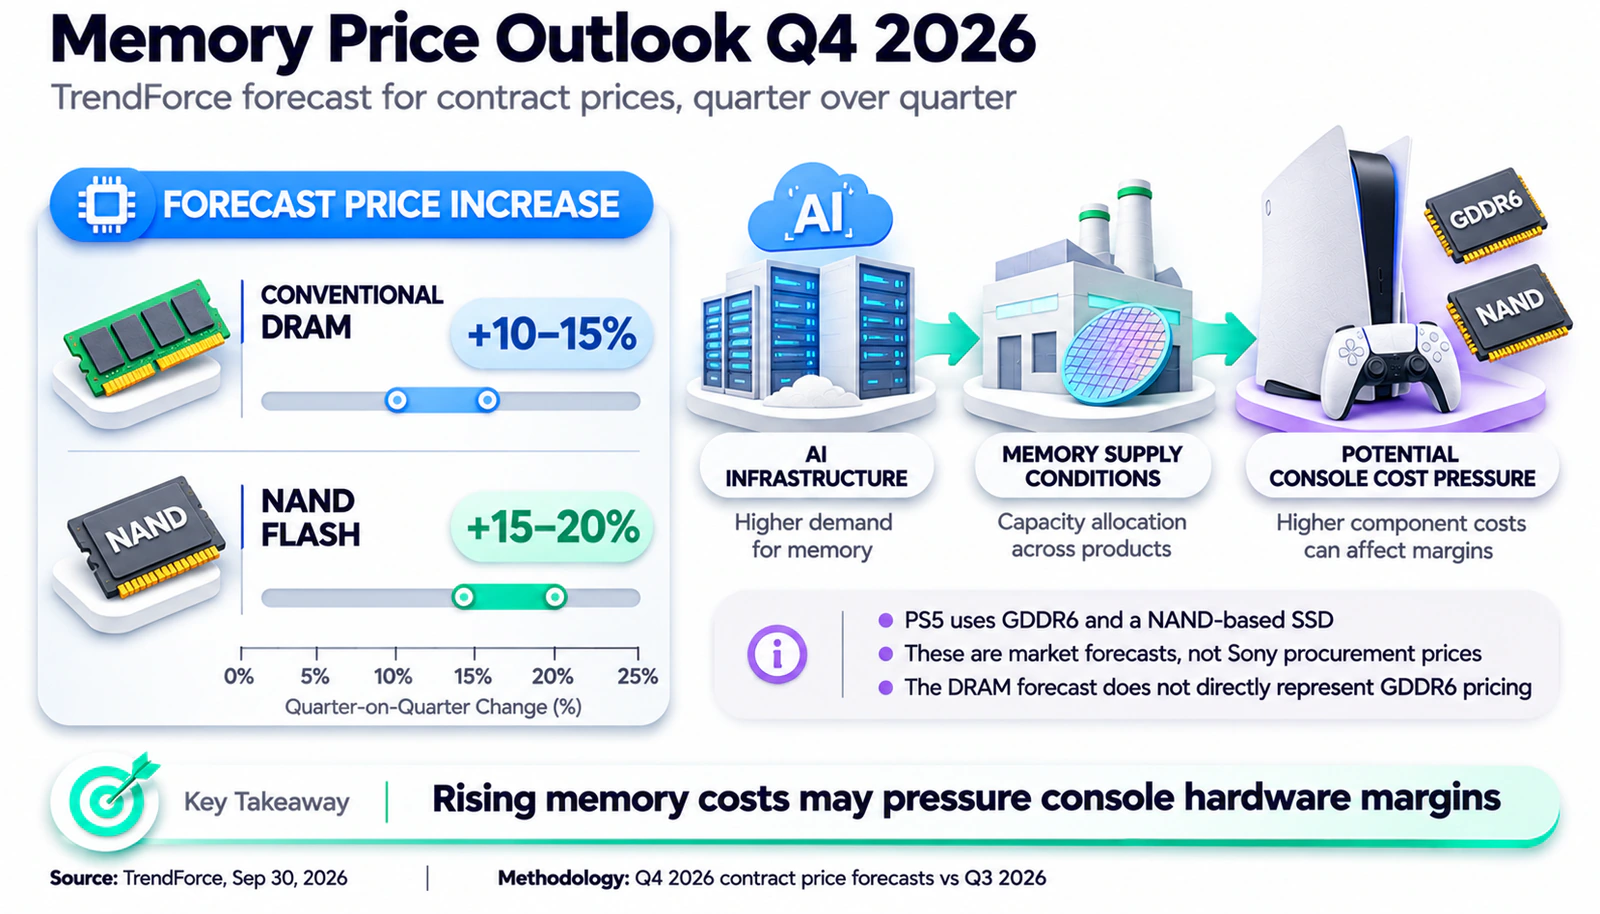
PS5配备了16 GB的GDDR6内存,中央处理器和图形处理器共享,以及基于NAND Flash的SSD。两个组件的成本取决于供应商的生产能力分配。
AI基础设施对服务器DRAM、高速HBM和企业存储的需求正在增长。半导体制造商正在将资源投入到更有利可图的领域,限制了消费市场的供应。然而,GDDR6、普通DRAM和NAND的价格不一定以相同的速度上涨。
根据9月30日的TrendForce预测,2026年第四季度传统DRAM的价格可能上涨10-15%,NAND Flash的价格可能环比上涨15-20%。这是市场合同价格的预测,而不是索尼的采购价格,但它反映了对游戏机成本的压力。UNUM之前在苹果的案例中也研究过类似的风险,尽管在PlayStation的案例中,来自游戏和订阅的收入起着重要作用。
索尼如何抵消组件价格上涨
在季度业绩发布会上,索尼的首席财务官林涛描述了保护利润率的机制:
我们通过调整促销和价格来抵消内存价格的上涨。
索尼还在削减其他开支,并预计PS5硬件的盈利能力将在本财年大致保持在去年的水平。公司已与供应商就下一个财年的内存量达成协议,但这并不保证之前的采购价格。
然而,利润率的价格保护是有限的。更高的价格或更小的折扣可能削弱需求。如果索尼保持价格不变,成本上升将增加硬件盈利的压力。公司将出货量下降主要归因于平台的老化,而不是昂贵的内存。
索尼游戏业务的三种情景
基本情景。内存仍然昂贵,但定价政策和成本控制有助于保护利润率。游戏和服务继续支持G&NS——这最接近索尼当前的预期。
积极情景。DRAM和NAND价格上涨放缓,游戏和订阅销售增加。这使得在不进一步提高主机价格的情况下维持利润率成为可能。
消极情景。新合同增加了内存成本。索尼要么冒着需求风险提高价格,要么接受硬件利润率降低。服务收入可能不足。
投资者在即将发布的报告中应关注的内容
评估索尼股票的投资者应关注的不仅是集团的整体利润,还包括G&NS的韧性:
G&NS营业利润率。如果在游戏收入增加的情况下该利润率下降,可能表明生产或其他成本增加。
PS5出货量和硬件收入。比较这些数据有助于评估定价动态,但无法得知单个主机的确切价格。
游戏、附加组件和网络服务。它们的收入表明了新设备销售之外的收入稳定性。
DRAM和NAND价格。行业报价不等于索尼的采购价格,但表明潜在的压力。
G&NS利润预测。索尼将其从6600亿日元提高到7000亿日元。未来的修订将显示业务的韧性。
昂贵的内存也可能影响下一代PlayStation的配置,但PS6的发布日期和价格尚未确定。
索尼45%的利润增长并未消除生产风险。目前,游戏和服务有助于抵消昂贵的内存,但到2027年,采购成本、PS5需求和G&NS利润率将是决定性的。