


糖 No. 11
SB


糖 No. 11 是ICE Futures U.S.交易的原糖期货合约。该合约作为国际原糖价格基准,允许市场参与者根据其价格变化进行交易,并对价格风险进行对冲。
| Parameter | Value |
|---|---|
| Exchange Instrument | Sugar No. 11 Futures |
| Ticker | SB |
| Exchange | ICE Futures U.S. |
| Underlying Commodity | Raw cane sugar |
| Quotation Unit | US cents per pound |
| Contract Size | 112,000 pounds (≈50.8 tons) |
| Minimum Price Fluctuation | 0.01 cent per pound ($11.20 per contract) |
| Delivery Type | Physical delivery, FOB |
影响SB糖价的因素
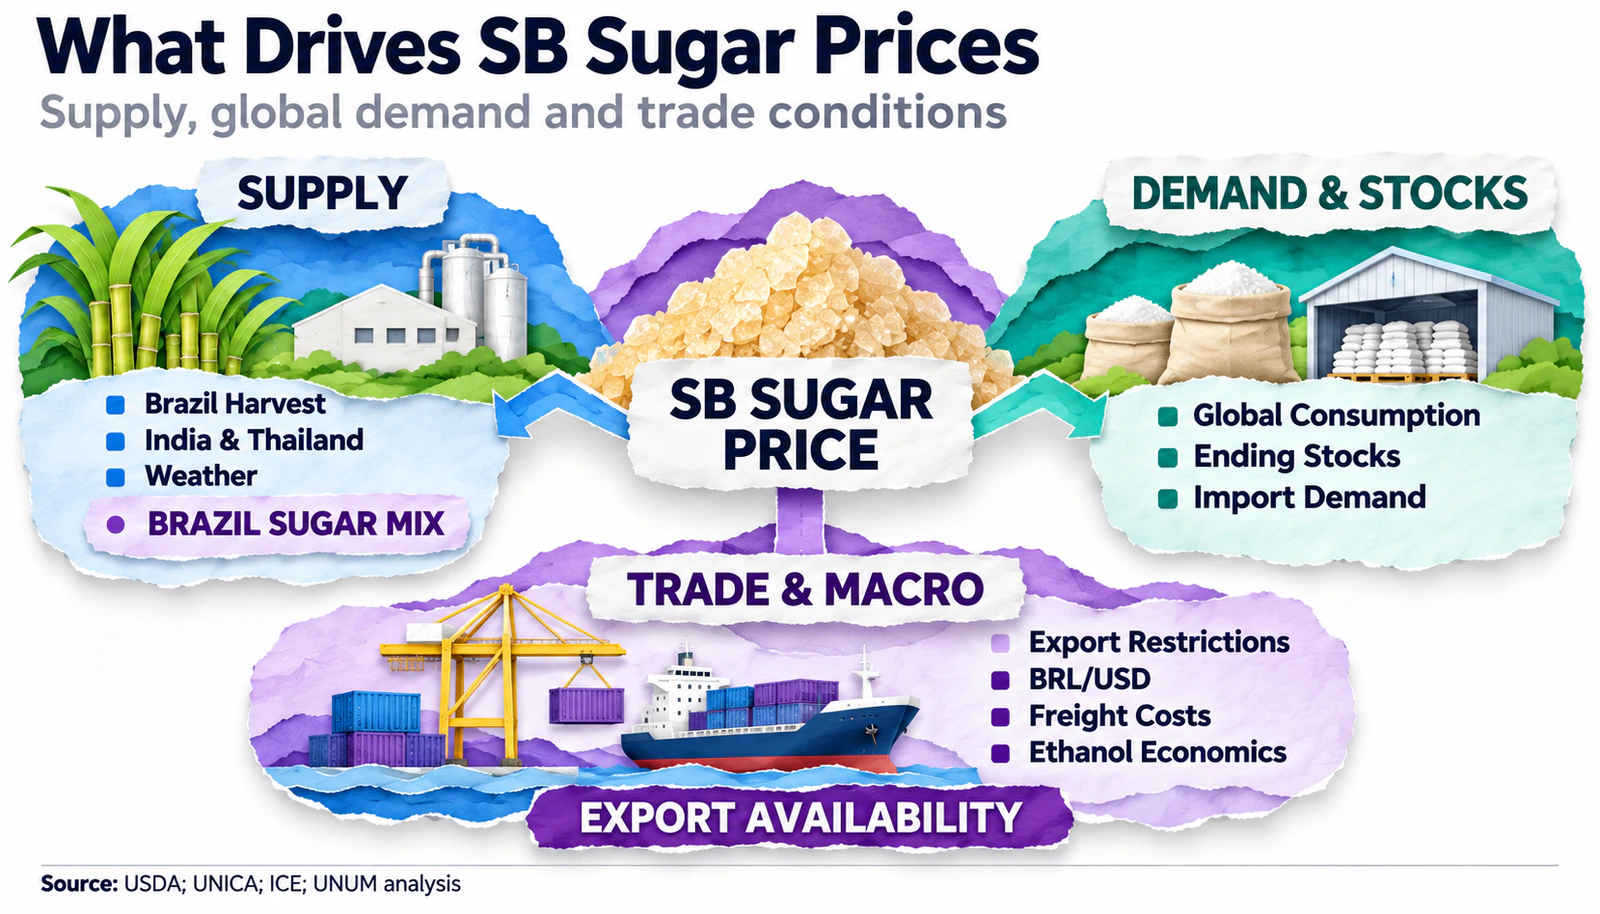
SB糖的价格取决于全球供需和国际贸易条件。以下因素对报价影响最大:
- 甘蔗收割和加工。巴西、印度和泰国的生产增加可能扩大糖供应并对价格施加压力。
- 乙醇生产。提取糖在糖生产和生物燃料之间的分配影响市场上可用的糖量。
- 印度和泰国的出口。供应限制可能减少全球供应并支持SB报价。
- 全球库存。低库存增加市场对生产和供应中断的敏感性。
- 巴西雷亚尔汇率。与美元的汇率变化影响巴西出口商的收入及其产品的竞争力。
每个因素的影响取决于整体市场情况和市场参与者的预期。因此,一个指标的变化并不总是导致糖价的相应变动。
全球糖市场的结构
全球糖市场汇集了甘蔗和甜菜糖生产商、加工厂、出口商、精炼厂和工业买家。SB报价主要反映原糖市场,供应用于进一步加工或国际贸易。其价格不仅受全球总收成影响,还受可供出口的糖量影响,因为生产的很大一部分在国内消费。
巴西、印度和泰国对SB的分析尤为重要。在这些国家,糖生产依赖于甘蔗产量、糖含量和加工厂的运作,但市场结构各不相同。巴西在国际出口中发挥关键作用,印度受国内消费和政府监管的显著影响,泰国是亚洲市场的重要供应商。
巴西:生产、糖含量和出口
巴西是全球最大的糖出口国,中南部地区是其甘蔗加工的核心。该地区的生产变化可能显著影响对全球供应的预期,因此交易员不仅关注收获作物的数量,还关注加工甘蔗的数量、质量以及提取糖用于糖生产的比例。
一个重要的统计来源是行业协会UNICA。其数据可以评估加工厂在季节中的进展速度、原料中的糖含量变化以及进入市场的最终产品数量。然而,增加甘蔗加工并不总是意味着糖生产的比例增加:一些提取的糖用于乙醇生产。
物流和巴西的出口能力也具有额外的重要性。即使糖产量高,如果港口能力有限、运输延误或卖家改变产品销售时间,国际供应也可能不会立即增加。
印度:国内市场和出口政策
印度是最大的糖生产国和消费国之一。因此,评估其对SB的影响需要区分总生产、国内使用、库存以及可用于出口的产品量。大量的糖在国内销售,国际供应的可用性也取决于政府的决策。
出口限制或许可可以改变全球市场上的糖供应。然而,这些措施的影响取决于其规模以及它们与市场参与者预期的匹配程度。例如,如果市场已经预期到更大的供应量,出口许可不一定会降低报价。
印度市场还与乙醇生产相关,其中可以使用各种类型的糖原料。因此,在分析时,不仅要考虑甘蔗收成,还要考虑提取糖在加工方向上的分配。
泰国和供应商竞争
泰国是主要的糖出口国之一,特别是对亚洲市场。生产取决于种植面积、降雨量、产量和甘蔗糖含量。不利的天气不仅会减少作物量,还会减少加工过程中的成品糖产量。
澳大利亚、中美洲国家和其他供应商也参与国际贸易。它们的影响因收成、国内需求和出口能力而异。因此,SB糖价的预测应考虑总供应,而不仅仅是一个国家的生产数据。
SB糖与白糖的区别
Sugar No. 11 Futures合约(也称为Sugar #11)专注于原糖,这通常需要进一步精炼以生产白糖。这种产品在杂质成分、颜色和质量要求方面与成品白糖不同。零售糖可以由甘蔗和甜菜制成。
ICE提供了一个单独的合约,White Sugar Futures,代码为W,也称为White Sugar No. 5。它反映了白糖市场,具有自己的交割标准,并以美元每公吨报价。因此,SB和W属于不同的商品细分市场,尽管它们的价格依赖于糖市场的整体状况。
为什么糖的极化很重要
原糖的质量通过几个指标进行评估,其中包括与蔗糖含量相关的旋光度。ICE的11号糖标准基于平均旋光度为96°,从2028年3月合约开始,可交割糖的最低允许旋光度将提高到97°。
因此,在分析实物市场时,不能假设任何一批原糖完全符合SB标准。交货条件、产地、质量和特定买家的要求可以形成单独的溢价或折扣。
原糖和白糖价格差异的意义
将SB和白糖期货(W)的价格转换为统一的质量单位,可以评估原糖和白糖之间的价格差异,但不能反映实际的精炼利润。为了正确比较,有必要考虑货币、产品质量和相关的交货条件。
价格差异的增加可能反映出对白糖需求的变化、加工能力的可用性或生产成本的变化。然而,这并不等同于精炼公司的保证利润,因为它不包括所有技术、财务和物流费用。
糖生产与乙醇的关联
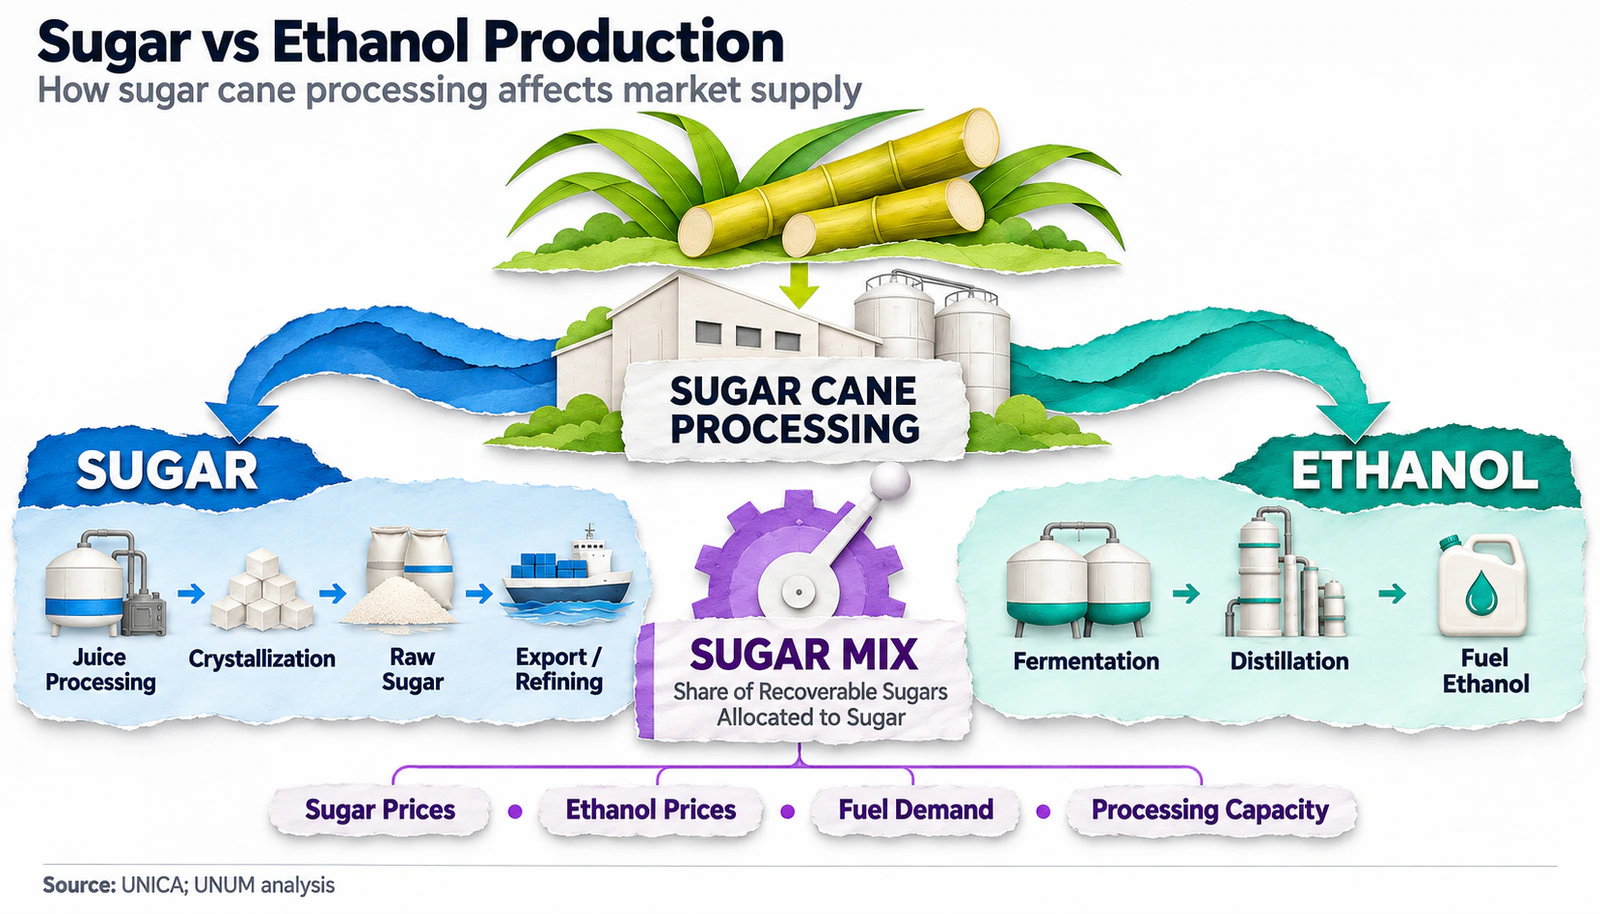
糖市场的主要特点之一是能够将甘蔗加工成两种需求产品:糖和燃料乙醇。这种联系对巴西尤为重要,许多公司具备这两方面的生产能力。原材料分配的决策取决于生产的相对盈利能力、销售条件、技术能力和先前签订的合同。
如果乙醇生产变得更具吸引力,公司可能会增加其份额,从而限制糖的产量,其他条件不变。反之,如果糖的销售条件改善,加工商可能会将更多可用原材料用于糖生产。这一机制并不意味着工厂可以立即且无限制地完全从一种产品转向另一种产品。
糖混合:供应分析的指标
在巴西的行业统计中,使用糖混合指标——将甘蔗原料中可用的糖份额(转换为ATR)用于糖生产而非乙醇生产。结合加工甘蔗的数量及其糖含量,它有助于评估潜在的糖产量。
ATR(Açúcar Total Recuperável)是甘蔗中技术上可回收糖的总量指标,通常以每吨原料的千克数表示。它不仅考虑了加工甘蔗的质量,还考虑了可用于最终产品生产的糖量。
例如,如果甘蔗加工保持相对稳定,而用于糖生产的可提取糖份额增加,糖供应可能会增长。然而,为了全面评估,还需要考虑蔗糖产量和加工企业的效率。
为什么燃料价格不总是与SB动态一致
乙醇生产的经济性取决于燃料需求、国内价格、法规和加工厂的利用率。汽油价格上涨可能增加乙醇的吸引力,但对SB的影响取决于巴西燃料市场的条件以及公司改变生产结构的实际能力。
因此,石油、乙醇和糖之间没有恒定的明确关系。对于分析,更重要的是将价格变化与糖混合的动态、加工量和实际糖产量进行比较。
影响SB糖价的因素:天气、库存和贸易
要理解SB报价,有必要综合评估各种因素。不利的天气可能会减少收成,但同时,来自其他国家的库存增加或出口供应可能会限制价格上涨。因此,关键不在于单一事件,而在于其对可用糖整体平衡的影响。
天气条件和甘蔗收成
甘蔗对水分供应、温度和生长期的长短非常敏感。干旱、过多降雨和霜冻可能会恶化植物状况,降低产量或延迟收获。获得的糖量不仅取决于甘蔗的质量,还取决于其糖含量,因此即使加工量稳定,原料质量的变化也会影响产量。
对于分析,尤其有用的是将天气数据与作物状况和生产报告进行比较。例如,收获期间的持续降雨可能会暂时减少加工和装运,但不一定意味着本季节最终收成的类似减少。
糖生产的季节性
在巴西中南部地区,主要的甘蔗加工季节通常从春季持续到年底,尽管具体时间取决于天气和生产决策。因此,加工速度应与相应季节期间的特征值进行比较,而不是孤立地进行评估。
在印度和泰国,种植和加工季节与巴西不同。这意味着全球市场在一年中的不同时间收到新的供应。然而,季节性并不创造报价的保证方向:价格取决于预期的平衡、库存和出口商之间的竞争。
全球库存和出口可用性
全球糖平衡由生产、消费和库存决定。在国家计算中,期末库存可以表示如下:
期末库存 = 期初库存 + 生产 + 进口 - 国内消费 - 出口。
在全球平衡中,国际贸易在国家之间重新分配供应。在比较统计数据时,有必要考虑将白糖和原糖转换为可比的等价物。
在一个国内消费量大或出口限制多的国家,高产量并不一定会增加国际市场的供应量。相反,主要出口国的库存减少可能使市场对天气问题和运输延误更加敏感。
巴西雷亚尔汇率和物流成本
Sugar SB以美元报价,而巴西生产商的成本中有很大一部分是以雷亚尔计算的。因此,BRL/USD汇率的变化可能会影响出口商以本币计的收入、供应的竞争力和销售策略。
然而,雷亚尔贬值并不保证SB价格的下降。生产商的财务结果还受到货币对冲、生产成本、运输成本和先前签订合同条款的影响。其他因素包括海运费、港口操作和出口基础设施的可用性。
用于基本SB分析的数据
在分析糖市场时,将生产、国际贸易和金融状况的数据分开是有用的。最重要的来源包括UNICA、美国农业部外国农业服务、生产国的国家统计数据和ICE交易所数据。每个来源回答特定的问题,因此比较多个指标比依赖单一出版物更可靠。
| 来源或指标 | 分析内容 | 使用方法 |
| UNICA | 甘蔗加工、糖生产、ATR和糖混合 | 评估巴西的供应 |
| USDA Sugar: World Markets and Trade | 生产、消费、出口、进口和库存 | 比较全球平衡 |
| 印度统计 | 收成、国内库存和出口决策 | 评估国际供应的可用性 |
| 泰国统计 | 生产、糖含量和出口 | 分析亚洲市场供应 |
| 巴西乙醇市场 | 生产、需求和乙醇价格 | 评估甘蔗加工的吸引力 |
| BRL/USD | 巴西雷亚尔兑美元汇率 | 分析出口经济 |
| ICE SB | 报价、价差、交易量和未平仓合约 | 评估期货市场状况 |
如何解读UNICA数据
对于巴西,尤其重要的是比较三个参数:加工甘蔗的数量、原料中的糖含量及其使用结构。ATR指标可以评估可技术提取的糖量,而糖混合则显示这些糖中用于糖生产的比例。
如果原料质量下降或加工商将更多份额用于乙醇,增加的加工量可能伴随着糖产量的下降。因此,缺乏背景的单个生产指标可能会对可用供应产生误导性的印象。
如何分析USDA数据
《糖:世界市场与贸易》报告可以评估国际生产、消费、贸易和结转库存。为了评估SB价格,重要的是不仅要看全球结果,还要看供应在出口国和进口国之间的分布。
在比较预测时,必须考虑市场年度和计量单位。不同类型的糖可能会转换为原糖当量,因此不同出版物的指标在没有额外验证方法的情况下并不总是可比的。
如何创建价格变动情景
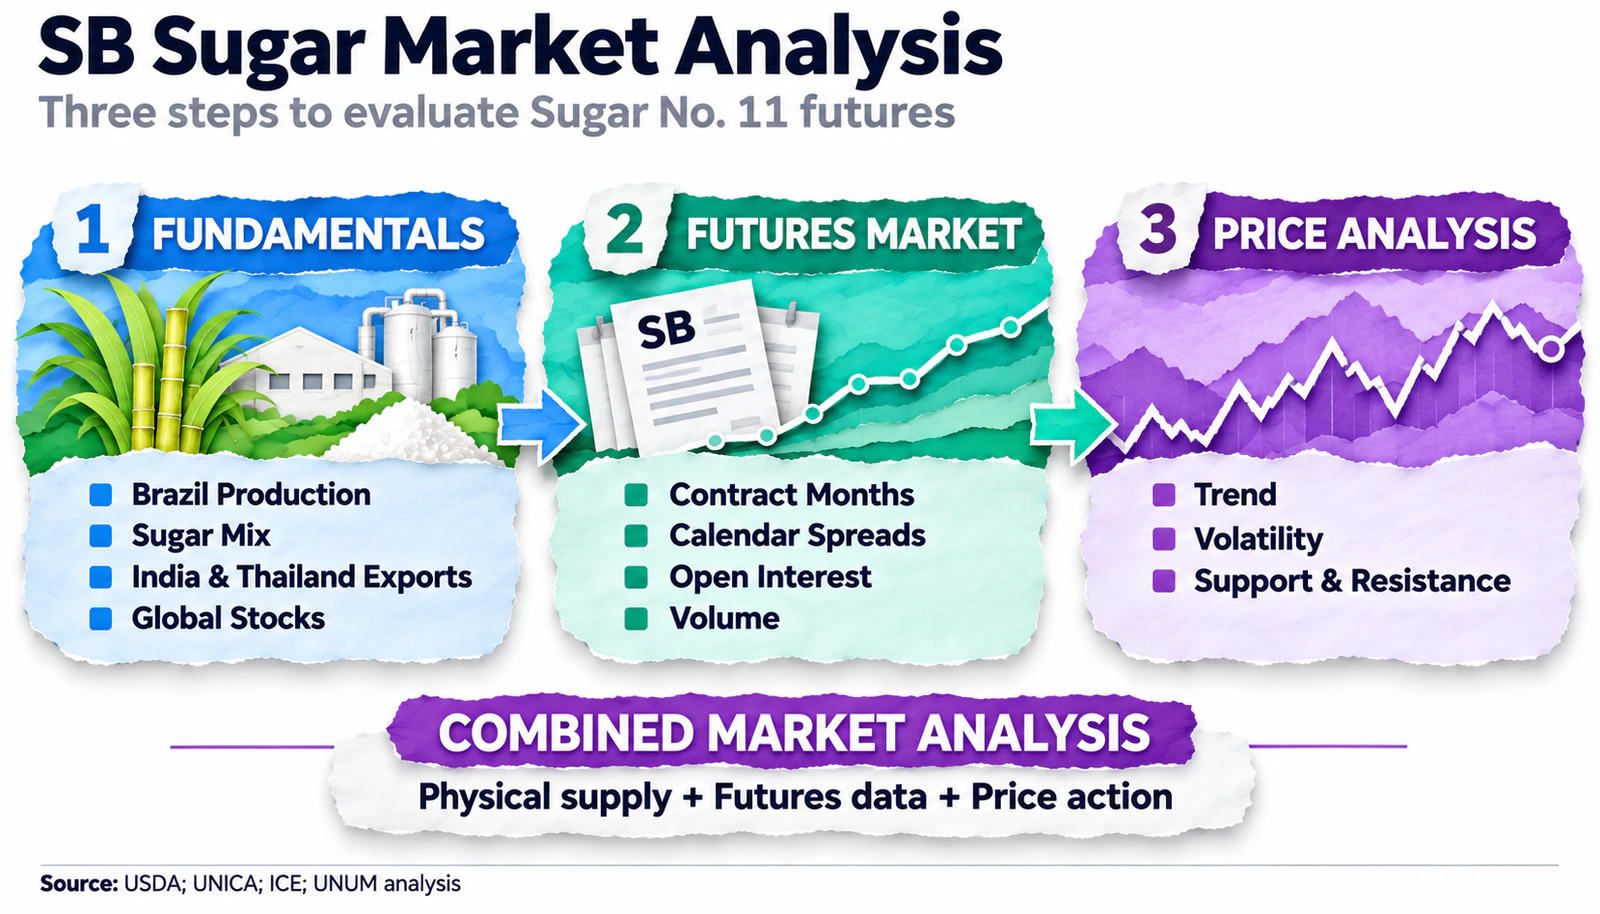
基于这些指标,可以构建几个SB价格变化的情景。以下顺序对此目的很方便:
- 评估巴西的糖生产和糖混合的变化。
- 将印度和泰国的预测与全球进口需求进行比较。
- 检查可用库存和可能的出口限制。
- 研究BRL/USD汇率和乙醇市场情况。
- 分析SB期货曲线和交易活动的变化。
例如,巴西供应的减少在全球需求稳定的情况下可能会支持报价,而糖混合增加倾向于糖以及印度出口的扩大可能会对价格施加压力。然而,市场反应取决于哪些事件已被计入价格。
ICE上SB糖报价的形成方式
ICE上的SB糖报价反映了参与者对原糖供应和未来交货条件的预期。ICE交易所的糖通过Sugar No. 11期货合约进行交易,具有不同的到期日。每个合约的价格是根据相应期间原糖交货的预期条件形成的。
根据ICE条款,糖按照FOB条款交付至合同规则规定的批准港口的接收方船上。海运至最终目的地不包含在此价格基础内。
合约规模和头寸成本计算
标准的SB糖期货合约对应112,000磅,约合50.8公吨。价格以每磅美分报价,最小价格波动为每磅0.01美分,即每份合约11.20美元。
名义头寸成本通过将每磅价格乘以112,000来计算。例如,在假设报价为每磅18美分(0.18美元)的情况下:0.18美元 × 112,000 = 20,160美元。
每磅价格变动一美分对应头寸价值变化1,120美元。财务结果取决于交易方向,并在扣除佣金和其他费用之前计算。
如何将每磅糖价转换为每吨价格
ICE上的糖价以每磅美分表示,因此在转换为每吨成本之前,需要将报价转换为美元。每吨糖价通过将每磅美元成本乘以2,204.62来计算。
每吨价格(美元)= 每磅价格(美元)× 2,204.62。
例如,假设报价为每磅18美分,计算出的成本约为每公吨396.83美元。
转换显示了基本商品的单一质量单位成本,但并不意味着SB价格等于精制糖的成本或交付给买家的实际批次。
SB执行条款和时间表特点
Sugar No. 11期货的主要交割月份为3月、5月、7月和10月。最后交易日为交割月份前一个月的最后一个工作日。首次通知日为最后交易日后的下一个工作日。客户经纪商可能会设定更早的头寸平仓日期。
SB糖图表可以显示单个合约或结合不同交割日期的连续系列。在合约转换时可能会出现价格差距或历史报价调整,因此了解平台上使用的图表类型非常重要。
如何分析期货曲线和技术指标
对生产和需求的基本评估有助于理解价格变动的原因,但要分析特定期货,还需要考虑远期市场的结构。不同交割日期的合约价格差异反映了当前的储存、融资和糖供应状况,以及参与者的预期。
正向市场与反向市场
当较远期的SB合约价格高于最近的合约时,称为正向市场。这种结构可能反映了商品的储存和融资成本,以及预期供应的特性。
如果最近的合约价格高于较远期的合约,则出现反向市场。这可能表明近期糖供应成本增加,但并不是短缺的独立证据。
对于交易者来说,重要的是要考虑在交割日期之间滚动头寸时,期货价格差异会影响策略结果。因此,通过连续合约购买的长期敞口可能与现货糖价的动态不同。
SB糖的技术分析
技术分析包括研究价格趋势、支撑和阻力位、移动平均线、交易量和未平仓合约。这些指标有助于评估市场动态和交易活动,但不能保证未来价格方向。
特别重要的是将图表与巴西的生产报告、出口政策变化和乙醇市场动态进行比较。即使之前的技术趋势看似稳定,当预期被修正时,可能会出现剧烈波动。
SB糖交易工具
糖交易可以通过SB期货、期权、CFD和个别投资产品进行。这些工具在执行条件、资本要求和风险特性上有所不同。选择取决于交易策略、投资期限和特定产品的可用性。
Sugar No. 11期货
SB糖期货允许在预期价格上涨时开立多头头寸,在预期价格下跌时开立空头头寸。生产商、加工商和贸易公司也使用此类合约对未来采购和交付的价格风险进行对冲。
交易通常涉及保证金,这可能远低于头寸的名义价值。因此,相对较小的价格变动可能导致相对于所投入资金的显著潜在利润和损失。
选择交割日期时,需要考虑流动性、交易量、未平仓合约、保证金要求和实物交割。不计划接收或交付糖的交易者应及时平仓或展期头寸。
糖期权
SB期货期权允许在不同的潜在利润和风险条件下实施策略。期权买方获得合约提供的权利,而卖方承担相应的义务。
期权成本取决于标的期货价格、预期波动性、到期时间和其他因素。买方的潜在损失通常限于支付的溢价,而卖方的风险取决于头寸结构,可能显著更高。
糖的CFD
糖的CFD是场外衍生工具,允许在不购买实物商品的情况下进行价格变动交易。在选择时,需要检查经纪商使用的价格基准:并非每个名为Sugar的CFD都必然与SB期货挂钩。
例如,假设10,000磅糖的CFD头寸价格为每磅0.18美元,名义价值为1,800美元。如果经纪商条件允许1:10杠杆,初始保证金为180美元。假设价格变动5%,财务结果在扣除费用前为90美元,相当于所投入保证金的50%。
这是一个计算示例,并不反映特定经纪商的规格。实际报价步骤、头寸大小、可用杠杆、点差、融资成本和CFD展期条件取决于经纪商和司法管辖区。
交易所交易产品和生产商股票
可以通过与糖期货挂钩的个别交易所交易产品或农业商品篮子进行糖投资,如果这些工具在相应市场上可用。由于费用、资产结构和头寸展期,其回报不一定复制最近SB合约的变化。
糖生产商、甘蔗加工商和生物能源公司的股票为糖市场提供间接的投资机会。然而,它们的价值还取决于公司业绩、债务负担、生产成本和货币状况。
交易糖 SB 的主要风险
对于 SB 来说,出口供应的集中、甘蔗加工与乙醇市场的关联以及国际贸易条件的变化尤为重要。这些因素可能导致价格大幅波动,特别是在新数据与市场参与者预期不符时。
| 风险 | 可能的影响 |
| 干旱、霜冻和强降雨 | 产量、糖分含量和加工时间表的变化 |
| 糖混合比例的变化 | 糖供应的增加或减少 |
| 出口限制 | 全球买家可获得的数量变化 |
| 全球库存增加 | 可能对报价施加压力 |
| 货币波动 BRL/USD | 对巴西出口经济的重新评估 |
| 物流中断 | 运输延误和额外成本 |
| 高波动性 | 头寸价值的急剧变化 |
| 杠杆和实物交割 | 保证金损失和交割义务 |
在使用期货和差价合约时,不利的价格变动可能迅速导致初始保证金的损失。负余额保护和额外义务的可能性取决于工具类型、客户状态和相关司法管辖区的规则。
即使全球对糖的需求稳定,也不能保证 SB 的增长。巴西的高产量、出口供应的增加和库存积累可能对报价施加压力。
关于 糖 No. 11(SB)的常见问题
它们反映了不同的商品领域。差异受到精炼糖需求、加工成本、原材料可用性和国际贸易条件的影响。因此,SB 和白糖期货的报价不必以相同的方式变化。
如果巴西加工商增加用于糖生产的提取糖份额,潜在供应可能会增加。然而,要评估对 SB 的影响,需要考虑加工量、原材料的糖分、出口和市场预期。
一个国家的丰收可能伴随着其他地区供应的减少、出口限制或全球需求的增加。此外,提取糖的份额用于乙醇生产也很重要。
需要检查执行的月份和年份的指定。如果平台显示的是连续期货系列,则应考虑其构建规则和在合约之间转换时可能的调整。
UNICA 的数据可以帮助细化对巴西糖生产的预期。报价可能会受到与之前市场参与者预测显著不同的数字的影响。
是的。在履行交割义务之前,可以关闭期货头寸,符合交易所和经纪人的要求。期权、差价合约和单独的投资产品也可能可用。
SB 合约对质量、来源和 FOB 条件有标准化要求。特定批次的价格可能还会考虑产品特性、运输、保险和其他商业条件。