
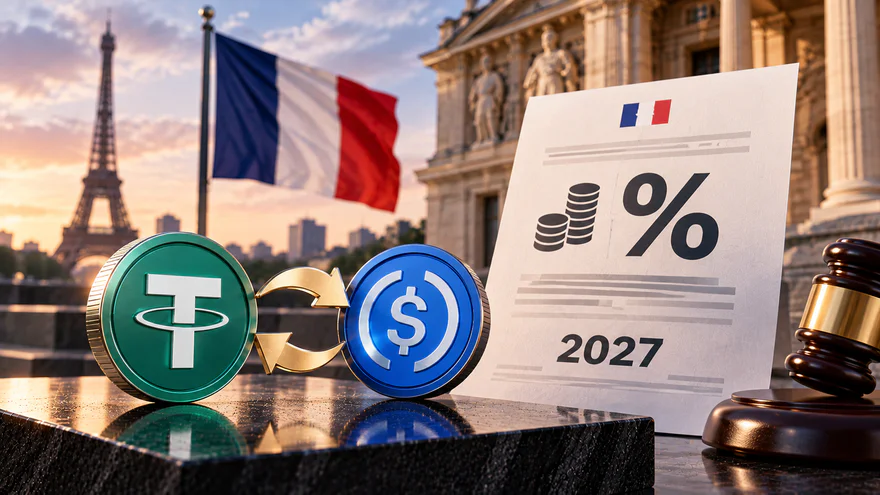
法国国民议会财政委员会已批准对稳定币与法币兑换征税的提案,并延长加密货币投资者的退出税。从2027年1月1日起,与法定货币挂钩的稳定币的加密货币转换将被视为应税事件。解释说明中将当前的税收实践描述为“立法中的漏洞”。应税利润将根据资产的购买价格计算,对于以不同价格购买的代币,将采用加权平均成本。
由Nicolas Sansu议员提出的修正案I-CF1826于周三通过。国民议会全体会议将于10月13日星期二开始审议2027年预算案。如果通过,即使不将资产转换为法币,投资者也可能面临资本利得税。由Daniel Labaronne议员提出的修正案I-CCF798也于周三通过,将允许已实现的加密损失在10年内结转。周四通过的单独退出税修正案将影响当家庭加密资产价值超过80万欧元(89.5万美元)的纳税人移居国外时的未实现收益。周三,希腊国家经济与财政部公布了一项对个人征收10%资本利得税的法案,年利润不超过500欧元(560美元)可获豁免。与法国的转换税不同,希腊的提案不对加密货币之间的兑换征税。
法国和其他欧盟国家必须根据《行政合作指令》(DAC8)的第八次修订实施欧盟的税收报告规则。DAC8要求加密服务提供商收集用户和交易数据,并将其传递给国家税务机关,然后与其他欧盟国家的对口部门交换信息。这些要求于2026年1月1日生效,2026年交易的信息首次交换定于2027年9月进行。
本材料仅供参考,不构成财务建议或推荐。
相关文章
法国批准加密货币和稳定币的税收变化
法国立法者已批准针对加密货币的新税收措施,包括对稳定币的征税以及将损失延续10年的能力。
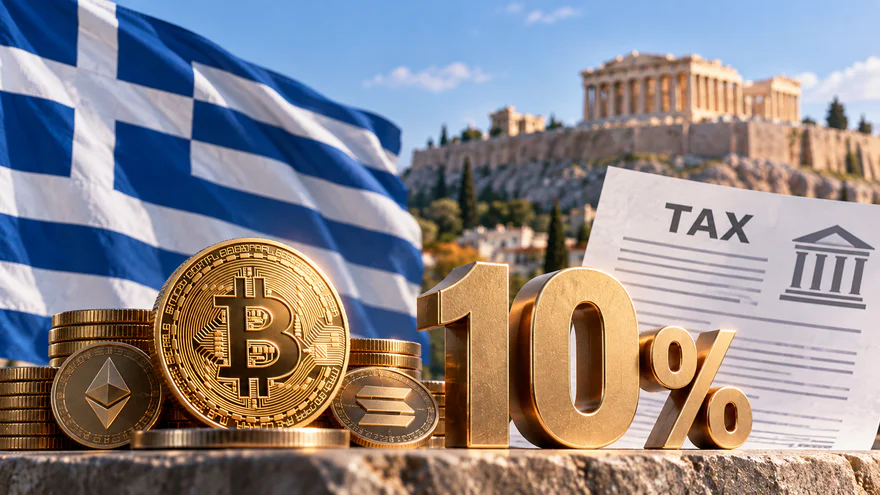
希腊对加密货币利润征收10%税
希腊正在准备对加密货币交易利润征收10%的税,年度免税额高达500欧元。

法国面临债务问题,通货膨胀加剧
法国在通货膨胀威胁和油价上涨的背景下,面临OAT-Bund利差增加和债务问题。
西班牙明确自主管理钱包中的加密货币报告规则
如果持有者控制密钥,西班牙的自主管理钱包中的加密货币无需按照表格721进行报告。