

أداء السوق مع اختتام الأسبوع
في العدد السابق من UNUM, كان السؤال الرئيسي هو مدى بدء التكلفة العالية لرأس المال في تقييد النشاط الاقتصادي. أظهرت الأحداث من 19 إلى 22 أكتوبر أن المستثمرين يقيمون بشكل متزايد ليس فقط التضخم ولكن أيضًا الاستقرار المالي للشركات، خاصة في قطاع التكنولوجيا.
كان الأكثر دلالة هو سلوك الأسهم الأمريكية في 22 أكتوبر. انخفض مؤشر ناسداك المركب بنسبة 2.6٪، وخسر مؤشر S&P 500 بنسبة 1.2٪، بينما بالكاد تغير مؤشر داو جونز، مضيفًا أقل من 0.1٪. تشير هذه الديناميكية إلى أن الضغط كان يتركز بشكل أساسي في قطاع التكنولوجيا بدلاً من توزيعه بالتساوي عبر السوق بالكامل. في الوقت نفسه، انخفض العائد على سندات الخزانة الأمريكية لأجل عشر سنوات بمقدار 19.3 نقطة أساس إلى 4.953٪، وسط زيادة الطلب على الأصول الآمنة.
كانت النتائج المهمة بشكل خاص لشركة Meta للربع الثالث. نمت إيرادات الشركة بنسبة 26٪ على أساس سنوي إلى 64.6 مليار دولار، لكن النفقات الرأسمالية، بما في ذلك سداد التزامات الإيجار الأساسية، وصلت إلى 34.91 مليار دولار، وكان التدفق النقدي الحر سلبياً عند ناقص 2.12 مليار دولار.
انخفض الربح التشغيلي بنسبة 37٪ إلى 12.99 مليار دولار، ويرجع ذلك أساسًا إلى رسوم قانونية لمرة واحدة بقيمة 9.89 مليار دولار. باستثناء هذه النفقات، كان الرقم سيكون 22.88 مليار دولار، بزيادة تقارب 11٪ على أساس سنوي. وبالتالي، كانت نتائج التشغيل لشركة Meta أقوى بكثير مما تشير إليه أرقام الربح الإجمالية، على الرغم من أن الكثافة الرأسمالية العالية للاستثمارات في الذكاء الاصطناعي لا تزال تؤثر على التدفق النقدي.
تم خلق ضغط إضافي من قبل النفط. في نهاية التداول في 22 أكتوبر، ارتفع خام برنت بنسبة 4٪ إلى 113.17 دولار للبرميل، وسط هجمات جديدة على البنية التحتية للطاقة في السعودية ومخاوف بشأن تعطل الإمدادات من الشرق الأوسط.
النتيجة الرئيسية للأسبوع هي تغيير في توازن المخاطر في السوق. يستمر الضغط التضخمي، ولكن في الوقت نفسه، تتزايد الشكوك حول استدامة أرباح الشركات والنمو الاقتصادي. سيكون هذا التناقض حاسمًا للأسبوع التجاري المقبل.
قرار سعر الفائدة الفيدرالي لتشكيل توقعات المستثمرين
في 28 أكتوبر، سيختتم الاحتياطي الفيدرالي اجتماع لجنة السوق المفتوحة الفيدرالية الذي يستمر يومين. بعد الزيادة في سبتمبر بمقدار 25 نقطة أساس، يتراوح النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بين 3.75٪ و4.00٪، بينما يظل التضخم أعلى بكثير من المستوى المستهدف بنسبة 2٪.
وفقًا لمكتب التحليل الاقتصادي, في أغسطس، ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي بنسبة 3.4٪ على أساس سنوي، وزاد المؤشر الأساسي باستثناء الغذاء والطاقة بنسبة 3.0٪. أشارت إحصاءات أسعار المستهلكين والمنتجين لشهر سبتمبر أيضًا إلى زيادة الضغط التضخمي، مما يحد من المجال لتخفيف السياسة النقدية.
ومع ذلك، تتلقى الأسواق إشارات متعارضة في الوقت نفسه. يشير الانخفاض الحاد في عوائد سندات الخزانة الأمريكية وبيع أسهم التكنولوجيا إلى زيادة القلق بشأن آفاق النمو الاقتصادي. لذلك، سيقيم المستثمرون أي خطر يعتبره الاحتياطي الفيدرالي أكثر أهمية - الحفاظ على التضخم المرتفع أو التباطؤ الاقتصادي المفرط.
في بيانه في سبتمبر، حدد المنظم موقفه على النحو التالي:
يظل التضخم مرتفعًا. سيساهم قرار السياسة النقدية اليوم في عودة التضخم إلى مستوى الهدف البالغ 2٪ للجنة في الوقت المناسب.
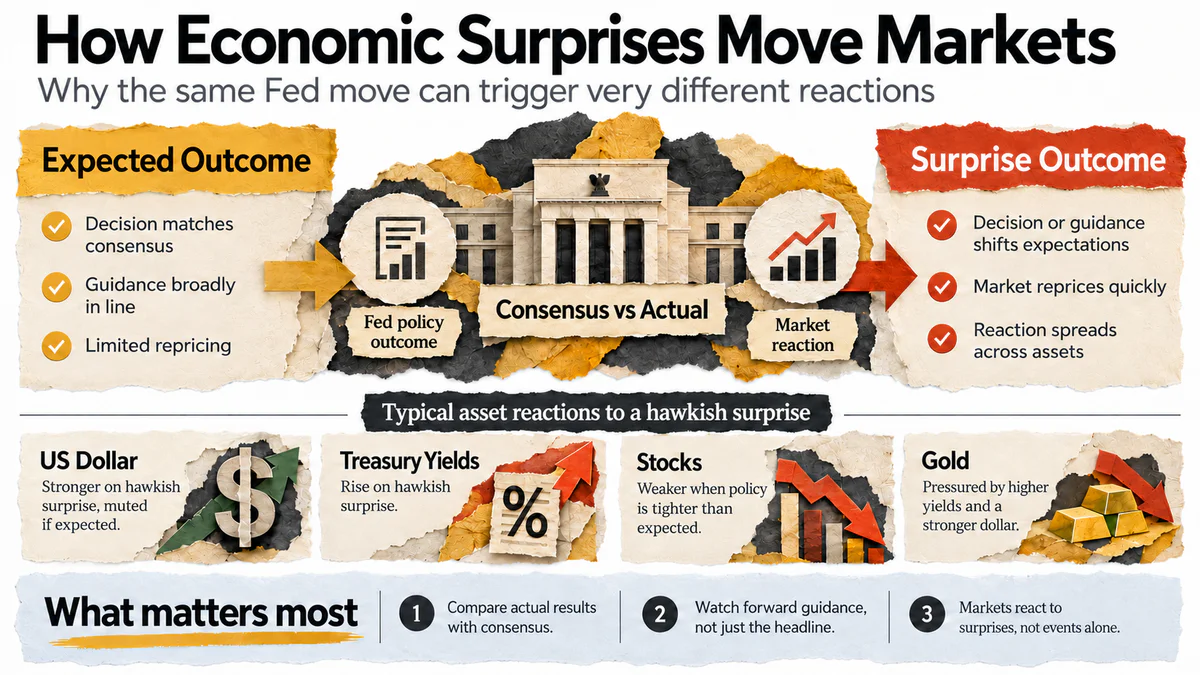
بالنسبة للمتداولين، فإن القرار نفسه وتباينه عن الإجماع في السوق لهما أهمية أساسية. حتى الحفاظ على السعر يمكن أن يسبب حركة كبيرة في العملات والسندات والأسهم إذا قام المنظم بتغيير تقييمه لمسار السياسة النقدية في المستقبل.
ثلاثة سيناريوهات رئيسية ممكنة:
إشارة قوية. يؤكد الاحتياطي الفيدرالي على الحاجة إلى الحفاظ على سياسة تقييدية لفترة طويلة أو يسمح بمزيد من رفع أسعار الفائدة. كل شيء آخر متساوٍ، يمكن أن يدعم هذا الدولار وعائدات الخزانة قصيرة الأجل بينما يزيد الضغط على ناسداك والأصول الحساسة لأسعار الفائدة الأخرى.
إشارة محايدة. القرار والتعليقات تتماشى مع توقعات المستثمرين. في هذه الحالة، سينتقل التركيز الرئيسي إلى إصدار الناتج المحلي الإجمالي والتضخم PCE في 29 أكتوبر .
إشارة أضعف. يضع المنظم مزيدًا من التركيز على مخاطر التباطؤ الاقتصادي. قد تنخفض عائدات السندات، لكن رد فعل الأسهم سيعتمد على ما إذا كان المستثمرون يرون البيان كمقدمة لتخفيف السياسة المستقبلية أو تحذير من تدهور النمو الاقتصادي.
المعيار الأول سيكون سندات الخزانة الأمريكية لأجل عامين، والتي هي الأكثر حساسية لتوقعات أسعار الفائدة الفيدرالية. من المهم بعد ذلك مقارنة ديناميكيات DXY وS&P 500 وNasdaq 100 وBitcoin.
قد تشير الانخفاضات المتزامنة في العائدات والأسهم إلى تزايد المخاوف بشأن الاقتصاد، ولكن لتأكيد مثل هذا التفسير، من الضروري أيضًا تقييم فروق الائتمان، وحركات الدولار، وطبيعة البيانات الاقتصادية المنشورة.
الرسوم البيانية المعلوماتية
الناتج المحلي الإجمالي الأمريكي وتضخم PCE لاختبار مرونة الاقتصاد
في 29 أكتوبر, اليوم التالي لاجتماع الاحتياطي الفيدرالي، ستصدر مكتب التحليل الاقتصادي الأمريكي التقدير الأول للناتج المحلي الإجمالي الأمريكي للربع الثالث وإحصاءات سبتمبر حول الدخل والإنفاق الاستهلاكي وتضخم PCE.
في الربع الثاني من عام 2026، نما الناتج المحلي الإجمالي الحقيقي بنسبة 2.2٪ سنويًا بعد زيادة بنسبة 2.5٪ في الربع الأول. استمر الاقتصاد في التوسع، لكن معدل النمو تباطأ قليلاً. في الوقت نفسه، في أغسطس، زاد الإنفاق الاستهلاكي الحقيقي بنسبة 0.6٪ على أساس شهري، بينما ظل الدخل القابل للتصرف الحقيقي دون تغيير، وبلغ معدل الادخار الشخصي 4.1٪.
تثير هذه الأرقام سؤالًا أكثر أهمية من مجرد تقييم نمو الناتج المحلي الإجمالي الفصلي. ما مدى مرونة المستهلك الأمريكي إذا كان الإنفاق يزداد أسرع من الدخل الحقيقي، ويستمر التضخم العالي في تقييد القدرة الشرائية؟
ثلاثة مكونات مهمة بشكل خاص لتقييم البيانات الجديدة:
هيكل الناتج المحلي الإجمالي. يشير النمو في الاستهلاك والاستثمار الخاص إلى طلب محلي مستدام، بينما قد يخلق المساهمة العالية من تراكم المخزون أو تقليل الواردات صورة أقل ملاءمة لجودة النمو الاقتصادي.
PCE الأساسي. ستساعد الديناميكيات الشهرية للمؤشر باستثناء الغذاء والطاقة في تقييم مدى انتشار الضغط السعري خارج قطاع الطاقة.
الإنفاق الاستهلاكي الحقيقي. مقارنته بالدخل والادخار ستظهر مدى قدرة الأسر على الحفاظ على مستوى الاستهلاك الحالي.
في 30 أكتوبر, ستصدر مكتب إحصاءات العمل الأمريكي (BLS) مؤشر تكلفة التوظيف (ECI) للربع الثالث. يعكس المؤشر التغيرات في تكاليف أصحاب العمل للأجور والمزايا. في الربع الثاني، زادت بنسبة 0.9٪ مقارنة بالربع السابق وبنسبة 3.4٪ على أساس سنوي.
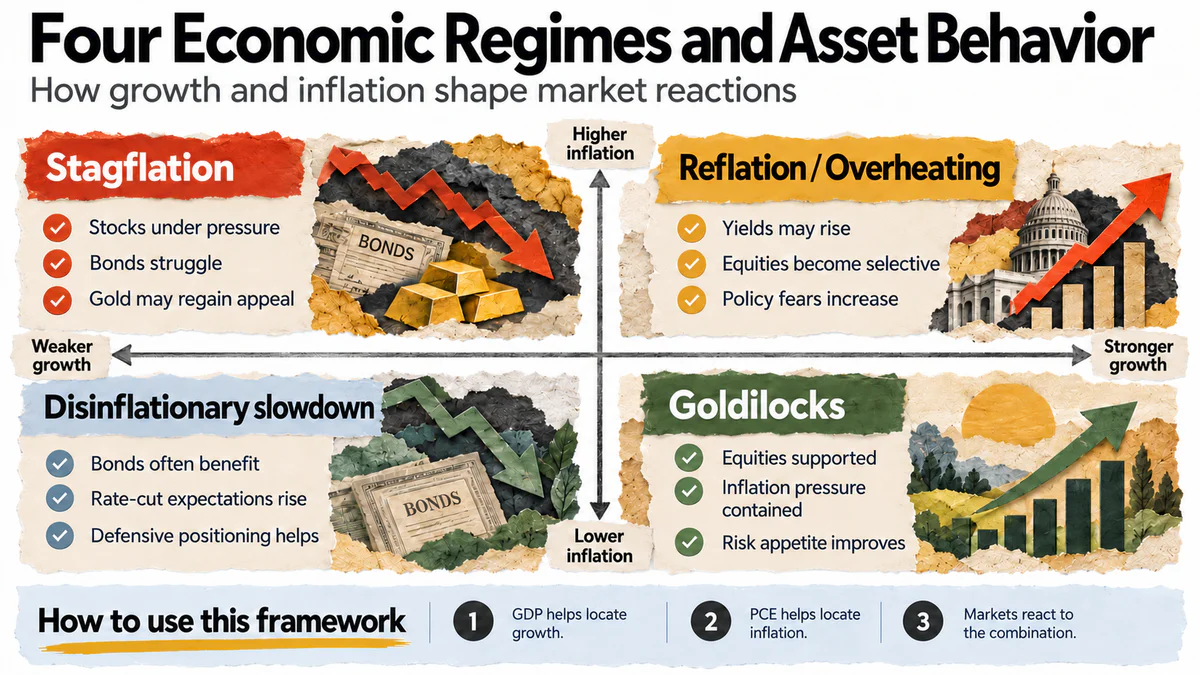
بالنسبة لسوق الأسهم، يمكن أن يكون الجمع الأكثر ملاءمة هو النمو الاقتصادي المستدام وتباطؤ التضخم الأساسي. على العكس من ذلك، يمكن أن يؤدي الناتج المحلي الإجمالي القوي مع تسارع PCE إلى زيادة التوقعات لأسعار فائدة مرتفعة طويلة الأمد، وهو أمر حساس بشكل خاص للشركات التكنولوجية ذات المضاعفات السوقية العالية.
سيقدم النمو الضعيف وسط التضخم المستمر سيناريو أكثر تحديًا. في هذه الحالة، سيواجه المستثمرون تدهورًا في توقعات الأرباح الشركات وفرصًا محدودة للاحتياطي الفيدرالي لدعم النشاط الاقتصادي.
قرارات البنك المركزي الأوروبي وبنك اليابان لتسليط الضوء على الفروقات في سياسات الأسعار العالمية
في 29 أكتوبر, سيتخذ البنك المركزي الأوروبي قراره بشأن السعر. بعد الزيادة في سبتمبر، يبلغ معدل الودائع للبنك المركزي الأوروبي 2.50٪، بينما تسارع معدل التضخم السنوي في منطقة اليورو من 3.2٪ في أغسطس إلى 3.8٪ في سبتمبر.
وفقًا لEurostat, ساهمت مكونات الطاقة بنسبة 1.71 نقطة مئوية في التضخم السنوي، وأضافت الخدمات 1.52 نقطة أخرى. هذا يعني أن المنظم يجب أن يأخذ في الاعتبار كلاً من الارتفاع المباشر في أسعار الطاقة والضغوط السعرية الداخلية، التي لا تختفي تلقائيًا مع استقرار أسعار النفط.
أبرز الاجتماع السابق الاعتماد على القرارات المستقبلية على الإحصاءات الواردة:
“نحن لا نلتزم مسبقًا بمسار سعر معين.”
نحن لا نلتزم بأي مسار محدد لأسعار الفائدة.
كريستين لاغارد، رئيسة البنك المركزي الأوروبي، المؤتمر الصحفي في 10 سبتمبر 2026
بالنسبة للمستثمرين الأوروبيين، سيكون المفتاح هو كيفية توازن البنك المركزي الأوروبي بين مخاطر التضخم وارتفاع تكلفة الاقتراض الحكومي. وسط عدم اليقين المالي في بعض دول منطقة اليورو، يظل الفارق في العائد بين السندات الفرنسية والألمانية مؤشرًا على التوتر في سوق الديون.
في 30 أكتوبر، سيصدر يوروستات أيضًا تقديرًا أوليًا للناتج المحلي الإجمالي لمنطقة اليورو للربع الثالث. ستسمح البيانات الجديدة بتقييم كيفية تأثير الظروف المالية الأكثر صرامة على النشاط الاقتصادي الحقيقي.
المعايير الرئيسية لأوروبا تشمل EUR/USD، عوائد السندات الألمانية، الفارق بين OAT الفرنسية والسندات الألمانية، ومؤشر Euro Stoxx 50. إذا حافظ البنك المركزي الأوروبي على موقف متشدد وسط ضعف النمو الاقتصادي، فقد لا يصاحب ارتفاع اليورو بالضرورة ارتفاع في مؤشرات الأسهم الأوروبية.
في اليابان، الوضع مختلف. بعد الزيادة في سبتمبر، وصل معدل بنك اليابان إلى 1.25%، بينما كان التضخم الأساسي للمستهلك في سبتمبر 2.1% على أساس سنوي. وبلغ المقياس الذي يستثني الغذاء الطازج والطاقة 2.4%.
في 30 أكتوبر، سيقدم المنظم قراره بشأن المعدل وتوقعات محدثة للنشاط الاقتصادي والأسعار. سيقوم المستثمرون بتقييم مدى استدامة الضغط التضخمي المحلي، مما يسمح بمواصلة تطبيع السياسة النقدية.
بالنسبة للأسواق الدولية، ليس سعر صرف الين هو القلق الوحيد. يمكن أن يؤدي ارتفاع العوائد على السندات الحكومية اليابانية (JGB) إلى زيادة جاذبية الاستثمارات المحلية؛ ومع ذلك، يعتمد قرار إعادة رأس المال على الفروق في العائد، وتكاليف التحوط من العملات، وقيود الاستثمار. لذلك، إلى جانب USD/JPY، من الضروري مراقبة السندات اليابانية وديناميكيات الفروق في أسعار الفائدة بين الولايات المتحدة واليابان.
في 28 أكتوبر، سيعقد بنك كندا أيضًا اجتماعًا، حيث يبلغ المعدل الحالي 2.25%. سيكون الاهتمام الأكبر في التوقعات الاقتصادية المحدثة، ورد فعل USD/CAD، وتقييم تأثير أسعار الطاقة العالية على التضخم والطلب المحلي.
بشكل جماعي، ستظهر قرارات البنوك المركزية الكبرى كيف تختلف الظروف النقدية عبر الاقتصادات المتقدمة. بالنسبة لسوق الصرف الأجنبي، غالبًا ما يكون التباين في التوقعات بشأن الأسعار المستقبلية أكثر أهمية من المستوى المطلق لسعر دولة ما.
تقارير الأرباح من Microsoft وAlphabet وAmazon لاختبار عوائد الاستثمار في الذكاء الاصطناعي
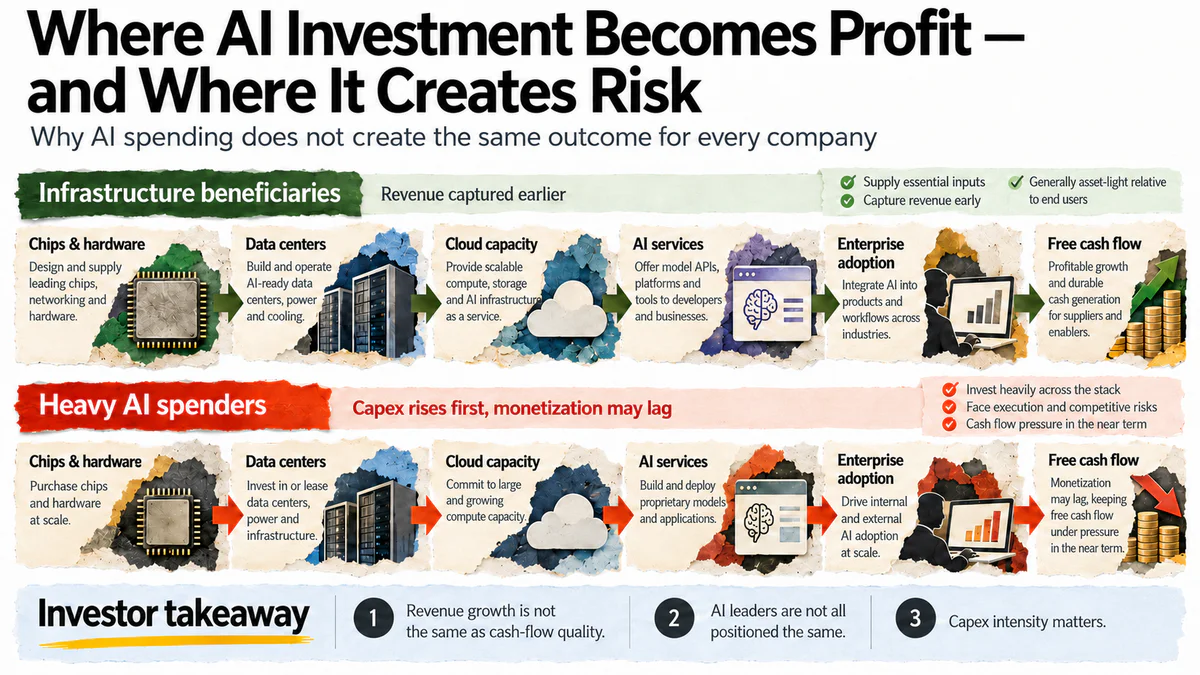
النصف الثاني من الأسبوع سيكون أحد المراحل الرئيسية لموسم الأرباح للشركات. في 28 أكتوبر، ستصدر Microsoft وAlphabet نتائجهما، في 29 أكتوبر، — Amazon. بالنسبة للمستثمرين، ستختبر هذه المنشورات مدى سرعة تحول الاستثمارات الكبيرة في الذكاء الاصطناعي إلى إيرادات مستدامة، وأرباح الشركات، وتدفق نقدي حر.
في دراسة UNUM حول استثمارات الذكاء الاصطناعي ومخاطر الديون، تم بالفعل دراسة الفروق بين مصنعي المعدات ومنصات السحابة ومشغلي مراكز البيانات. الآن، ستسمح التقارير الفصلية بتقييم برامج الاستثمار لأكبر المشترين للبنية التحتية الحاسوبية.
بعد نتائج Meta، أصبح سؤال العائد على الاستثمار ذا أهمية خاصة. على الرغم من التدفق النقدي الحر السلبي للربع، يظل إدارة الشركة واثقة في استراتيجيتها المختارة:
استثماراتنا تؤتي ثمارها، والأعمال الأساسية تظل قوية، ونحن نشهد تسارعًا في جميع الجبهات.
ومع ذلك، فإن الإيرادات العالية وثقة الإدارة وحدها لا تحل مسألة النفقات النقدية. بالنسبة للمستثمرين، من الضروري التمييز بين نمو الأعمال، والأرباح المحاسبية، والتدفق النقدي الفعلي.
Microsoft. سيكون المؤشر الرئيسي هو ديناميكيات Azure والخدمات السحابية الأخرى. بالإضافة إلى نمو الإيرادات، من الضروري تقييم النفقات الرأسمالية (CapEx)، وهامش التشغيل، وتوقعات الإدارة بشأن استخدام القدرات الحاسوبية الجديدة. يمكن أن تؤدي نتائج Azure القوية مع نمو النفقات السريع غير المتوقع إلى رد فعل متباين في السهم.
Alphabet. سيكون التركيز على Google Cloud، وأعمال الإعلانات، والآثار الاقتصادية لتطوير البحث بالذكاء الاصطناعي. يحتاج المستثمرون إلى فهم كيفية تعويض إيرادات السحابة للاستثمارات المتزايدة وما إذا كان نشاط البحث التقليدي يحتفظ بقدرته على توليد هوامش عالية.
Amazon. سيكون مقياسًا رئيسيًا هو AWS، التي نمت إيراداتها في الربع الثاني بنسبة 37٪ على أساس سنوي لتصل إلى 42.2 مليار دولار. كان هذا أسرع معدل نمو لقسم السحابة في 18 ربعًا. من الضروري الآن مقارنة النتائج الجديدة مع أرباح AWS التشغيلية، والنفقات الرأسمالية، والتدفق النقدي الحر للشركة.
الخطر الرئيسي لقطاع التكنولوجيا ليس بالضرورة ضعف الطلب على الذكاء الاصطناعي. حتى مع استمرار نمو الطلبات، قد يعيد المستثمرون تقييم قيمة الأعمال إذا زادت فترة الاسترداد المتوقعة لمراكز البيانات أو إذا تجاوزت توقعات النفقات الرأسمالية مرة أخرى توافق السوق.
بالنسبة لرد فعل السوق على المدى القصير، لن تكون النتائج الفصلية الفعلية فقط هي المهمة، بل أيضًا التوقعات للفترة القادمة. إذا أكدت الشركات على الطلب العالي، وحافظت على الربحية، ونمو النفقات الرأسمالية المسيطر عليه، فقد يدعم ذلك Nasdaq 100 ومصنعي أشباه الموصلات. إذا استمرت النفقات في النمو بشكل أسرع من التدفقات النقدية، فقد يستمر الضغط على الأسهم التقنية ذات المضاعفات العالية حتى بعد تجاوز توقعات الإيرادات.
الصين والنفط سيواصلان التأثير على المخاطر العالمية
بعد نشر الناتج المحلي الإجمالي للصين في الربع الثالث، سيتحول اهتمام المستثمرين من معدلات النمو العامة إلى النتائج المالية للشركات. نما الاقتصاد الصيني بنسبة 4.5٪ على أساس سنوي بعد 4.3٪ في الربع الثاني، لكن استثمارات الأصول الثابتة من يناير إلى سبتمبر انخفضت بنسبة 7.2٪ على أساس سنوي، بما في ذلك استثمارات تطوير العقارات بنسبة 20.6٪.
في 27 أكتوبر, من المتوقع نشر إجمالي أرباح المؤسسات الصناعية الكبيرة في الصين للفترة من يناير إلى سبتمبر. في الأشهر الثمانية الأولى، نما الرقم بنسبة 15.7٪ على أساس سنوي، على الرغم من أن معدل النمو السنوي للأرباح الشهرية تباطأ إلى 4.2٪ في أغسطس.
ستساعد هذه البيانات في تقييم مدى مرافقة نمو الإنتاج الصناعي بتحسن النتائج المالية للشركات. قد يدعم صمود التصدير والتصنيع عالي التقنية الأرقام العامة، لكن الطلب المحلي الضعيف، ومشاكل العقارات، وارتفاع التكاليف يستمرون في تقييد الربحية في قطاعات معينة.
بالنسبة للمستثمرين العالميين، فإن رد فعل مؤشرات الأسهم الصينية، واليوان، والنحاس، وخام الحديد مهم. التحسن في أرباح الصناعة دون انتعاش في الطلب المحلي لن يؤدي بالضرورة إلى نمو مستدام في السوق الصينية بأكملها.
عامل مهم آخر للأسواق العالمية هو تكلفة الطاقة. بعد ارتفاع برنت فوق 113 دولارًا للبرميل، يكون المستثمرون حساسون بشكل خاص للتقارير حول أمن البنية التحتية النفطية في السعودية والمسارات عبر مضيق هرمز وباب المندب.
من الضروري التمييز بين العلاوة الجيوسياسية والتخفيض الفعلي في العرض. يمكن أن ترفع المخاوف بشأن الاضطرابات المحتملة الأسعار بسرعة، لكن مدة صدمة النفط ستعتمد على أحجام العرض الفعلية، والاحتياطيات، وقدرات التكرير، وتوافر النقل.
في 30 أكتوبر, ستصدر ExxonMobil تقريرها الفصلي، الذي سيكمل الصورة بحالة أكبر شركات الطاقة. ومع ذلك، فإن توقعات التضخم العالمية ستتأثر أكثر ليس بأرباح منتج واحد، بل بمدة بقاء النفط مكلفًا ومدى سرعة انتقال ارتفاع تكاليف الوقود إلى تعريفات النقل، وأسعار السلع والخدمات.
آلية نقل صدمة النفط إلى الأسواق المالية مفصلة في تحليل UNUM حول تأثير النفط المكلف على البيتكوين. تظل العلاقة الرئيسية كما هي: أسعار الطاقة المرتفعة تزيد من توقعات التضخم وتحد من قدرة البنوك المركزية على تقليل تكلفة الاقتراض.
البيتكوين و Coinbase سيختبران شهية المستثمرين للمخاطر
بالنسبة لسوق العملات المشفرة، ستكون الأحداث الخارجية الرئيسية هي قرار الفيدرالي، بيانات التضخم الأمريكية الجديدة، وتقارير شركات التكنولوجيا. سيكون معيار الصناعة الإضافي هو تقرير Coinbase للربع الثالث، المقرر في 29 أكتوبر بعد إغلاق سوق الأسهم الأمريكية.
ستسمح نتائج Coinbase بتقييم حالة نشاط التداول، وإيرادات العمولة، ومجالات أخرى من البنية التحتية للعملات المشفرة. ومع ذلك، لا يمكن تطبيق أداء بورصة واحدة تلقائيًا على السوق بأكمله، حيث يمكن أن تؤثر التغييرات في هيكل التداول، والرسوم، وقاعدة العملاء على النتائج المالية بشكل مستقل عن سعر البيتكوين.
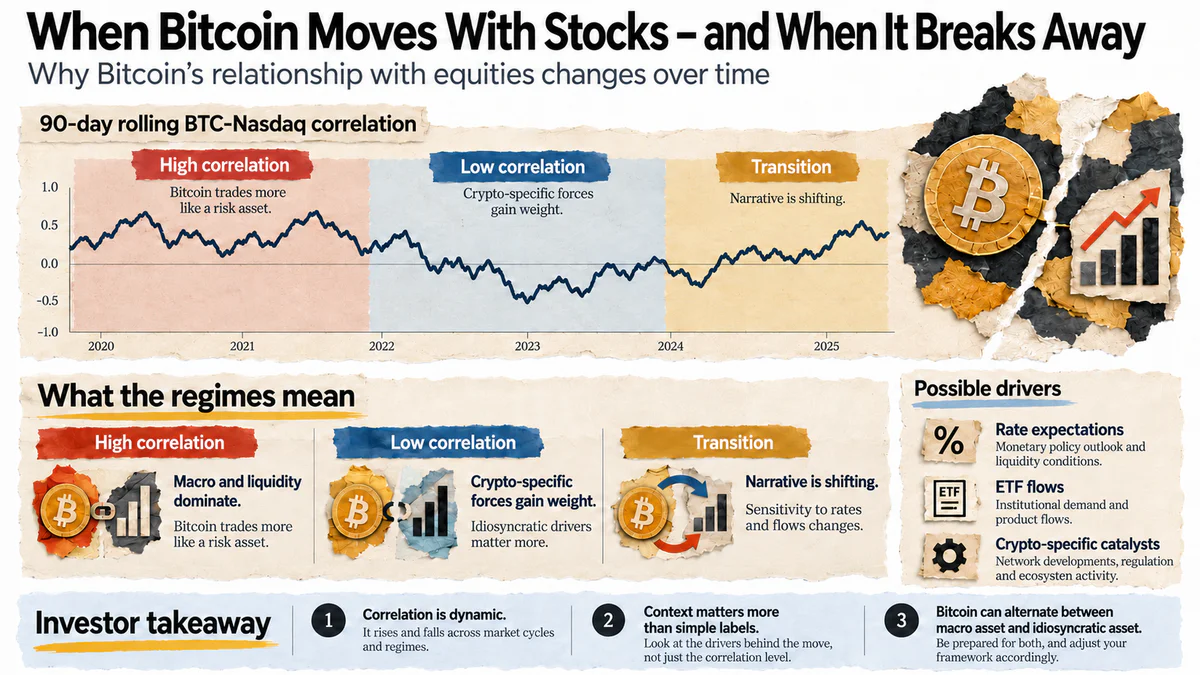
السؤال الأكثر إثارة للاهتمام لهذا الأسبوع هو ما إذا كان BTC سيستمر في التحرك مع الأسهم التقنية أو يظهر مقاومة نسبية.
لهذا، من الضروري مقارنة BTC/USD و Nasdaq 100 مع عدة مؤشرات إضافية:
التدفقات الرأسمالية إلى صناديق تداول البيتكوين الفورية. هذه تسمح بتقييم التدفقات الداخلة والخارجة الصافية من خلال الصناديق المتداولة في البورصة المنظمة، على الرغم من أنها لا تعكس الطلب المؤسسي الكامل على البيتكوين.
الفائدة المفتوحة ومعدلات التمويل على العقود الآجلة الدائمة. هذه تساعد في تحديد ما إذا كان تغيير السعر مصحوبًا بتراكم الرافعة المالية وزيادة خطر إغلاق المراكز القسري.
مؤشر الدولار الأمريكي (DXY) وعوائد الخزانة الأمريكية. هذه تعكس التغييرات في التوقعات بشأن السياسة النقدية، وتكلفة رأس المال، وجاذبية الأصول بالدولار.
في السابق، قامت UNUM بتحليل تعافي البيتكوين ومرونة الطلب بعد البيع في أكتوبر. في الأسبوع المقبل، سيكون من المهم أكثر تقييم ليس فقط يوم واحد من التدفقات إلى صناديق البيتكوين المتداولة في البورصة، بل استدامة تدفقات رأس المال بعد اجتماع الفيدرالي.
إذا انخفض مؤشر ناسداك بالتزامن مع البيتكوين، وانخفضت الرافعة المالية والفائدة المفتوحة، فقد يشير ذلك إلى تدهور عام في شهية المستثمرين للمخاطرة. ومع ذلك، إذا ظل البيتكوين مستقرًا وسط ضعف الأسهم وتدفقات صناديق الاستثمار المتداولة المستمرة، فقد تصبح العوامل الخاصة بسوق العملات المشفرة أكثر أهمية.
ومع ذلك، فإن الارتباط قصير الأجل لا يضمن سلوكًا مشابهًا للأصول في المستقبل. لذلك، يجب أن يأخذ توقع البيتكوين للأسبوع في الاعتبار الظروف النقدية والطلب الفوري والسيولة وهيكل المراكز في سوق المشتقات.
إرشادات السوق للأسبوع
يعتمد توقع السوق المالي للأسبوع بشكل أساسي على التباين بين التوقعات وقرارات البنوك المركزية، بالإضافة إلى النتائج الفعلية للشركات الكبرى. لتمييز التغيرات في التوقعات الأساسية عن التقلبات قصيرة الأجل، يجب على المستثمرين مراقبة مجموعات المؤشرات بدلاً من الاقتباسات الفردية.
المؤشرات الرئيسية:
عائدات الخزانة الأمريكية لمدة سنتين — التغيرات في توقعات معدلات الفيدرالي بعد الاجتماع ونشر مؤشر نفقات الاستهلاك الشخصي.
عائدات الخزانة الأمريكية لمدة 10 سنوات — توازن مخاطر التضخم، توقعات النمو الاقتصادي، والطلب على الأصول الآمنة.
مؤشر الدولار الأمريكي — رد فعل الدولار على اختلافات السياسة النقدية للبنوك المركزية الكبرى.
ناسداك 100 — إعادة تقييم الاستثمارات في الذكاء الاصطناعي، نتائج عمالقة التكنولوجيا، وأرباح الشركات المستقبلية.
برنت — التغيرات في العلاوة الجيوسياسية في أسعار الطاقة.
الدولار الأمريكي/الين الياباني — رد فعل سوق العملات على قرار بنك اليابان.
البيتكوين/الدولار الأمريكي — استقرار سوق العملات المشفرة النسبي وسط تغيرات في شهية المستثمرين للمخاطرة.
سيكون الأكثر دلالة هو الجمع بين عائدات الخزانة وديناميات مؤشرات الأسهم. قد يشير انخفاض العائدات مع ارتفاع الأسهم إلى توقعات بسياسة أكثر تساهلاً، في حين أن الانخفاضات المتزامنة في العائدات والأسهم غالبًا ما تصاحب زيادة المخاوف الاقتصادية. لتأكيد التفسير، من الضروري النظر في الدولار، فروق الائتمان، والمؤشرات الاقتصادية الفعلية.
ثلاثة أسئلة رئيسية للأسبوع
1. هل ستكون قرارات البنوك المركزية أكثر صرامة مما يتوقعه المستثمرون؟
يواجه الفيدرالي، البنك المركزي الأوروبي، وبنك اليابان ظروفًا اقتصادية مختلفة، لكن قراراتهم تؤثر على التكلفة العالمية لرأس المال. حتى بدون تغييرات غير متوقعة في المعدلات، يمكن للتوقعات المعدلة والخطاب أن تغير ديناميات العملات والسندات والأسهم.
2. هل يمكن لشركات التكنولوجيا تأكيد ربحية استثمارات الذكاء الاصطناعي؟
ستظهر نتائج Microsoft وAlphabet وAmazon إلى أي مدى يصاحب نمو خدمات السحابة زيادة في الربحية والتدفق النقدي. بالنسبة لمؤشر ناسداك ومصنعي أشباه الموصلات، قد تكون توقعات الإنفاق الرأسمالي مهمة بقدر أهمية الأرباح الفصلية.
3. ما هو المحرك الرئيسي للأسواق المالية — التضخم أم تباطؤ النمو؟
إذا أكد الناتج المحلي الإجمالي الأمريكي على اقتصاد مرن وسط تباطؤ مؤشر نفقات الاستهلاك الشخصي، سيكون لدى المستثمرين حجج لسيناريو أكثر إيجابية. ومع ذلك، فإن التضخم المرتفع المستمر إلى جانب ضعف النشاط سيزيد من عدم اليقين وقد يزيد من التقلبات عبر فئات الأصول المتعددة.
التقويم الاقتصادي لأسبوع 26-30 أكتوبر
الوقت موضح بتوقيت وسط أوروبا الشتوي (CET، UTC+1). ستنتقل أوروبا إلى التوقيت الشتوي في 25 أكتوبر، والولايات المتحدة في 1 نوفمبر، لذا هذا الأسبوع سيكون فارق التوقيت بين نيويورك ووسط أوروبا خمس ساعات.
تُنشر التواريخ الرئيسية في التقويمات الرسمية للاحتياطي الفيدرالي، البنك المركزي الأوروبي، بنك اليابان، بنك كندا، BEA، BLS، يوروستات، وعلى مواقع الشركات. قد يكون جدول المنشورات الفردية للشركات وقرارات الجهات التنظيمية عرضة للتغيير.
قد يكون أسبوع 26-30 أكتوبر مرحلة حاسمة في إعادة تقييم التوقعات بشأن الاقتصاد العالمي. ستشير قرارات البنوك المركزية إلى مدى بقاء تكلفة الاقتراض مرتفعة، وستسمح الإحصاءات الأمريكية بتقييم مرونة النمو الاقتصادي، وستختبر تقارير أرباح عمالقة التكنولوجيا الأساس المالي لازدهار الذكاء الاصطناعي.
بالنسبة للمستثمرين، لن يكون التركيز الرئيسي على القيم الفردية لأسعار الفائدة أو التضخم أو أرباح الشركات، بل على تماسك الإشارات الواردة. إن مزيج البيانات الاقتصادية وتوقعات الشركات ورد فعل أسواق السندات والعملات والأسهم هو الذي سيحدد ما إذا كانت الأساسيات لنمو الأصول الإضافي تتعزز أم أن الظروف المالية تزداد تقييدًا لها.