

كيف تنهي الأسواق العالمية الأسبوع
في إصدار UNUM السابق عن الأحداث من 2 إلى 6 نوفمبر, كان التركيز على سوق العمل الأمريكي، والانتخابات النصفية للكونغرس، وأرباح الشركات. ومع ذلك، كان أحد الأحداث الرئيسية في الأسبوع الماضي هو البيع الضخم لأسهم التكنولوجيا، مما أجبر المستثمرين على إعادة تقييم المخاطر المرتبطة بالذكاء الاصطناعي والأرباح المستقبلية للشركات.
في 5 نوفمبر، انخفض مؤشر ناسداك المركب بنسبة 5.52%, وخسر مؤشر S&P 500 نسبة 4.36%، وتراجع مؤشر داو جونز بنسبة 3.44%. بالنسبة لناسداك، كان هذا أكبر انخفاض في يوم واحد خلال الـ 19 شهرًا الماضية. شهد مصنعو أشباه الموصلات والشركات المشاركة في بناء مراكز البيانات انخفاضات حادة بشكل خاص. فقد مؤشر SOX، الذي يعكس ديناميكيات قطاع أشباه الموصلات الأمريكي، أكثر من 12%.
حدث البيع بعد الانتخابات النصفية الأمريكية، حيث حصل الحزب الديمقراطي على السيطرة على كلا المجلسين في الكونغرس. كما أفادت رويترز، أشار المشاركون في السوق إلى مخاوف بشأن تشديد محتمل لتنظيم الذكاء الاصطناعي وقيود بناء مراكز البيانات كعوامل ضغط. ومع ذلك، لا تزال النتائج التشريعية المحددة للانتخابات غير محددة، ولا يفسر العامل السياسي الانخفاض بأكمله. كما زادت التقييمات العالية لشركات التكنولوجيا، والنفقات الرأسمالية الكبيرة، وعدم اليقين بشأن فترة استرداد البنية التحتية للذكاء الاصطناعي من حذر المستثمرين.
في الوقت نفسه، ظلت المؤشرات الأساسية للشركات الفردية قوية. أبلغت AMD عن زيادة بنسبة 45% في الإيرادات الفصلية لتصل إلى 13.4 مليار دولار، مع ارتفاع إيرادات قطاع مراكز البيانات بنسبة 97% لتصل إلى 8.5 مليار دولار. تؤكد هذه النتائج الطلب العالي على معدات الحوسبة لكنها لا تلغي الأسئلة حول تكاليف التمويل وربحية التوسع المستقبلي في البنية التحتية للذكاء الاصطناعي.
جاءت إشارات إضافية من البنوك المركزية. في 5 نوفمبر، رفع بنك إنجلترا السعر الرئيسي بمقدار 25 نقطة أساس ليصل إلى 4% وسط ضغوط تضخمية مستمرة. يتوقع المنظم أن يقترب التضخم في المملكة المتحدة من 5% بحلول منتصف عام 2027. كما واصل بنك الاحتياطي الأسترالي تشديد السياسة النقدية، ورفع السعر إلى 4.85%.
في أسواق السلع، تطورت الوضعية بشكل مختلف. في صباح 6 نوفمبر، كان يتم تداول برنت حول 99.6 دولارًا للبرميل، متجهًا نحو انخفاض أسبوعي كبير. صاحب انخفاض أسعار النفط توقعات بتخفيف محتمل للصراع في الشرق الأوسط، لكن استعادة الإمدادات الفعلية ظلت غير مؤكدة.
نتيجة لذلك، تقترب الأسواق العالمية من الأسبوع الجديد بإشارات مختلطة. قد يخفف انخفاض أسعار النفط من المخاطر التضخمية المستقبلية، لكن الأموال المكلفة والشكوك حول استرداد استثمارات الذكاء الاصطناعي تستمر في الحد من الطلب على الأصول الخطرة. سيكون الاختبار التالي هو تضخم الولايات المتحدة لشهر أكتوبر.
تضخم الولايات المتحدة لتحديد توقعات سعر الفائدة الفيدرالية
في 10 نوفمبر، ستصدر مكتب إحصاءات العمل الأمريكي (BLS) مؤشر أسعار المستهلكين لشهر أكتوبر، وفي 13 نوفمبر، مؤشر أسعار المنتجين (PPI). سيكون تضخم الولايات المتحدة لشهر أكتوبر 2026 المؤشر الاقتصادي الكلي الرئيسي للأسبوع، حيث ستسمح الأرقام الجديدة بتقييم مرونة الضغوط السعرية قبل اجتماع الاحتياطي الفيدرالي في ديسمبر.
في سبتمبر، تسارع التضخم الاستهلاكي في الولايات المتحدة إلى 3.7% على أساس سنوي من 3.4% في أغسطس. ارتفع مؤشر أسعار المستهلكين بنسبة 0.6% خلال الشهر، حيث كان أكثر من نصف الزيادة مدفوعًا بارتفاع بنسبة 9.1% في أسعار البنزين. ارتفع المكون الطاقوي بشكل عام بنسبة 5.2% خلال الشهر و20.4% على أساس سنوي.
ارتفع مؤشر أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة، بنسبة 0.3% خلال الشهر و2.6% على أساس سنوي. يظهر هذا الفرق بين التضخم العام والأساسي الدور الكبير الذي لعبته الطاقة في تسارع الأسعار في سبتمبر.
سيحدد تقرير أكتوبر كيف تغيرت أسعار البنزين بالتجزئة خلال أكتوبر ومدى استمرار الضغط في الفئات الأخرى. ومع ذلك، فإن الانخفاض الحاد في برنت في أوائل نوفمبر لا يُدرج مباشرة في مؤشر أسعار المستهلكين لشهر أكتوبر. سيظهر تأثيره المحتمل على أسعار المستهلك في الفترات اللاحقة وسيعتمد على ديناميكيات أسعار الوقود بالتجزئة.
ثلاثة مكونات لها أهمية خاصة:
حاملات الطاقة. ستظهر ديناميكيات البنزين والوقود مساهمة قطاع الطاقة في مؤشر أسعار المستهلكين العام. ومع ذلك، فإن انخفاض أسعار الطاقة لا يضمن تباطؤًا مماثلًا في التضخم الأساسي.
الإسكان والخدمات. ستساعد التغيرات الشهرية في هذه المكونات في تقييم استدامة الضغط السعري المحلي، الذي يعتمد على الطلب الاستهلاكي والأجور والمصروفات التشغيلية.
السلع الأساسية. ستسمح ديناميكياتها بتحديد كيفية انعكاس التغيرات في أسعار الشراء والاستيراد على تكلفة المنتجات النهائية.
يوم الجمعة، سيتم استكمال الصورة بمؤشر PPI. في سبتمبر، ارتفعت أسعار المنتجين للطلب النهائي بنسبة 1.3٪ للشهر وبنسبة 6.3٪ على أساس سنوي، مما يمثل أعلى معدل سنوي منذ ديسمبر 2022. زادت السلع للطلب النهائي بشكل كبير بنسبة 2.6٪ للشهر، ويرجع ذلك أساسًا إلى مكون الطاقة.
على عكس مؤشر CPI، الذي يعكس التغيرات في أسعار المستهلكين، يقيس مؤشر PPI ديناميكيات أسعار الجملة للمنتجين ومقدمي الخدمات الأمريكيين. يسمح بتقييم ظروف الأسعار في مراحل مختلفة من الإنتاج والتوزيع ولكنه ليس مقياسًا مباشرًا لجميع تكاليف الشركات.
لتحليل الضغط السعري المستدام، من المفيد النظر ليس فقط إلى مؤشر PPI العام ولكن أيضًا إلى المؤشر الذي يستثني الغذاء والطاقة والخدمات التجارية. في سبتمبر، ارتفع بنسبة 0.5٪ للشهر وبنسبة 5.0٪ على أساس سنوي. يساعد هذا النهج في فصل التغيرات في المكونات الفردية المتقلبة عن الاتجاهات السعرية الأوسع.
بالنسبة للمتداولين، فإن انحراف النتائج الفعلية عن التوافق السوقي له أهمية خاصة. حتى التباطؤ في مؤشر CPI يمكن أن يثير رد فعل سلبي إذا انخفض التضخم أقل مما يتوقعه المحللون.
ثلاثة سيناريوهات رئيسية ممكنة:
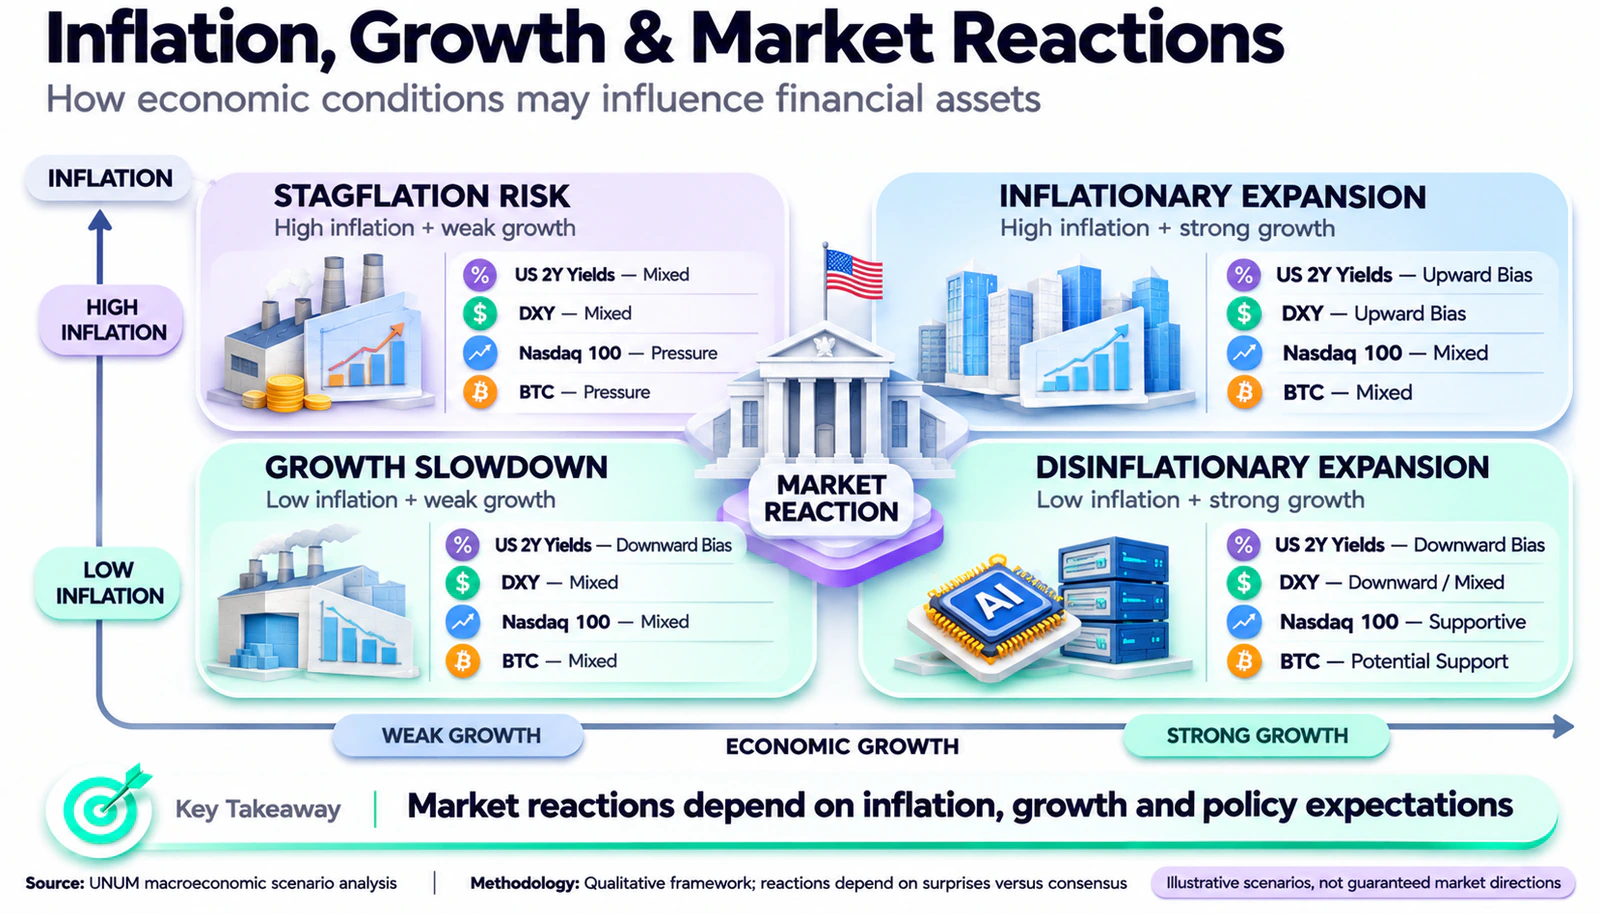
التضخم فوق التوقعات. قد يؤدي تسارع مؤشر CPI الأساسي واستمرار ارتفاع مؤشر PPI إلى زيادة التوقعات بسياسة نقدية مشددة طويلة الأمد. كل شيء آخر متساوٍ، سيدعم ذلك الدولار وعوائد سندات الخزانة الأمريكية قصيرة الأجل، بينما يضغط على ناسداك والأصول الأخرى الحساسة لأسعار الفائدة.
التضخم يطابق التوقعات. قد تكون ردود الفعل محدودة إذا لم تجلب هيكل المؤشرات مفاجآت أيضًا. في هذه الحالة، سيتحول انتباه المشاركين في السوق إلى التقارير الشركاتية والمنشورات الاقتصادية الكلية الأخرى.
التضخم أقل من التوقعات. يمكن أن يدعم تباطؤ الأسعار الأساسية السندات الحكومية وسوق الأسهم عن طريق خفض التوقعات بشأن الأسعار المستقبلية. ومع ذلك، فإن استدامة نمو الأسهم ستعتمد على ما إذا كان الانخفاض في التضخم مصحوبًا بتدهور في النشاط الاقتصادي.
سيعتمد قرار سعر الفائدة من الفيدرالي في ديسمبر على مجموعة البيانات الواردة، وسيساعد مؤشر CPI وPPI لشهر أكتوبر المستثمرين في إعادة تقييم التوقعات بشأن السياسة النقدية المستقبلية.
ستكون المؤشرات الرئيسية للرد هي عوائد سندات الخزانة الأمريكية لمدة عامين، ومؤشر الدولار DXY، وناسداك 100. إذا انخفضت عوائد السندات وارتفعت الأسهم، فقد يعتبر السوق الإحصائيات إشارة لتخفيف مخاطر التضخم. الانخفاضات المتزامنة في العوائد والأسهم، على العكس من ذلك، ستتطلب التحقق مما إذا كانت المخاوف بشأن النمو الاقتصادي قد ازدادت.
تقارير أرباح شركات الذكاء الاصطناعي لاختبار عوائد الاستثمار
بعد البيع الكبير لأسهم شركات الذكاء الاصطناعي، سيحصل المستثمرون على سلسلة جديدة من التقارير المالية من المشاركين في صناعة التكنولوجيا. هذه المرة، سيكون التركيز أقل على أكبر المنصات السحابية وأكثر على مشغلي مراكز البيانات المتخصصة، ومصنعي معدات الشبكات، وموردي تكنولوجيا الرقائق، وشركات الطاقة.
في دراسة UNUM حول اقتصاديات استثمارات الذكاء الاصطناعي, تم بالفعل النظر في سبب عدم ضمان النمو السريع في الطلب على القدرة الحاسوبية نفس الربحية لجميع المشاركين في الصناعة. ستسمح التقارير الفصلية الجديدة بالتحقق من مدى توزيع الإيرادات من طفرة الذكاء الاصطناعي وأي الشركات تتحمل أكبر المخاطر المالية.
CoreWeave — 10 نوفمبر
توفر الشركة قدرات سحابية متخصصة لتدريب وتشغيل نماذج الذكاء الاصطناعي. سيكون تقرير الربع الثالث لها مهمًا بشكل خاص بعد انخفاض أسعار مشغلي بنية الذكاء الاصطناعي التحتية.
يجب أن يكون التركيز الرئيسي على معدلات نمو الإيرادات، واستخدام القدرات الحاسوبية، والعقود طويلة الأجل، وتكلفة رأس المال المستقطب. يتطلب بناء مراكز البيانات استثمارات كبيرة، لذا قد يصاحب النمو السريع للأعمال زيادة في عبء الديون وتدفق نقدي حر سلبي.
لتقييم نتائج CoreWeave، من المهم مقارنة محفظة الطلبات مع توقيت تشغيل القدرات الجديدة، والنفقات الرأسمالية، وجدول خدمة الديون. حتى العقود الطويلة الأجل الكبيرة لا تحدد تلقائيًا مدى سرعة بدء الاستثمارات في توليد تدفق نقدي إيجابي.
Cisco — 12 نوفمبر
سيقدم مصنع معدات الشبكات نتائجه للربع الأول من السنة المالية 2027. يكمن الاهتمام الرئيسي في الطلب على معدات الشبكات عالية السرعة لمراكز البيانات، حيث يتطلب زيادة القدرة الحاسوبية تطويرًا موازيًا للبنية التحتية لنقل البيانات.
في الربع الرابع من السنة المالية 2026، زادت Cisco إيراداتها بنسبة 18٪ لتصل إلى 17.3 مليار دولار. بالنسبة للسنة المالية بأكملها، حصلت الشركة على حوالي 4 مليارات دولار من الإيرادات من بنية الذكاء الاصطناعي التحتية للعملاء السحابيين الكبار. بالنسبة للسنة المالية 2027، تتوقع الإدارة زيادة هذا الرقم إلى حوالي 7.5 مليار دولار.
بالنسبة للمستثمرين، من المهم فهم ما إذا كان يتم الحفاظ على وتيرة تنفيذ الطلبات وما إذا كان الزيادة في المبيعات مصحوبة بهوامش تشغيلية مستقرة. يمكن أن يدعم نمو الإيرادات من بنية الذكاء الاصطناعي التحتية نتائج الشركة، لكن تأثيره على الربح يعتمد على تكلفة المعدات، وهيكل العقود، والمنافسة.
المواد التطبيقية — 12 نوفمبر
ستعرض الشركة نتائجها للربع الرابع والسنة المالية 2026 بأكملها. تُستخدم معداتها في إنتاج أشباه الموصلات، بما في ذلك رقائق المنطق المتقدمة وDRAM وNAND Flash.
يجب إيلاء اهتمام خاص لخطط استثمار مصنعي الرقائق، والطلب على المعدات للعمليات التكنولوجية المتقدمة، وتطوير تقنيات تغليف الرقائق. إذا استمرت شركات أشباه الموصلات في توسيع قدرات الإنتاج، فقد تحصل المواد التطبيقية على دعم إضافي من الطلبات.
ومع ذلك، فإن زيادة الطلب على مكونات الخوادم تخلق في الوقت نفسه مخاطر لمصنعي الإلكترونيات الاستهلاكية. يمكن أن تؤدي زيادة أسعار الذاكرة إلى زيادة تكلفة الأجهزة وتضع ضغطًا على الهوامش الإجمالية.
يتم فحص هذا الآلية بالتفصيل في تحليل UNUM حول أسعار DRAM وNAND وهوامش Apple.
كونستليشن إنرجي — 9 نوفمبر
سيسمح تقرير شركة الطاقة بتقييم عنصر مهم آخر في صناعة الذكاء الاصطناعي — شروط إمداد الطاقة لمراكز البيانات.
بالنسبة لمشغلي البنية التحتية الحاسوبية، لا تهم فقط تعريفات الكهرباء، بل أيضًا توفر قدرات توليد موثوقة، وسعة شبكات الطاقة، وتوقيت توصيل المنشآت الجديدة.
ستساعد نتائج كونستليشن إنرجي في تقييم الحالة المالية لأعمال الطاقة وآفاق الطلب الطويل الأجل على الكهرباء، على الرغم من أنها لا تحدد بمفردها التكلفة الكاملة لإمدادات الطاقة للبنية التحتية الأمريكية للذكاء الاصطناعي.
بشكل جماعي، ستظهر تقارير CoreWeave وCisco وApplied Materials وConstellation Energy مدى استقرار النتائج المالية عبر الروابط المختلفة في سلسلة التكنولوجيا. لتقييم آفاق أسهم شركات الذكاء الاصطناعي، من الضروري مقارنة نمو الإيرادات مع الربحية التشغيلية، والتدفق النقدي الحر، والديون، وتوقعات الإدارة.
سيعتمد توقع ناسداك ليس فقط على النتائج الربعية القوية أو الضعيفة ولكن أيضًا على ما إذا كانت المؤشرات المالية تبرر التقييمات العالية للأسهم وتوقعات الأرباح المستقبلية.
أسعار المنتجين والمستهلكين في الصين ستظهر ظروف الطلب
في 9 نوفمبر، سيصدر المكتب الوطني للإحصاء في الصين مؤشرات أسعار المستهلكين والمنتجين لشهر أكتوبر. بالنسبة للمستثمرين الدوليين، تعد هذه البيانات مهمة ليس فقط كمؤشر على حالة ثاني أكبر اقتصاد في العالم ولكن أيضًا كدليل على الطلب العالمي على المواد الخام والمعدات الصناعية والسلع الاستهلاكية.
في سبتمبر، كانت نسبة التضخم الاستهلاكي في الصين 0.9% على أساس سنوي، بينما ارتفع مؤشر أسعار المستهلكين الأساسي باستثناء الغذاء والطاقة بنسبة 1.0%. وفي الوقت نفسه، انخفضت أسعار الغذاء بنسبة 1.7%، في حين ارتفعت أسعار غير الغذاء بنسبة 1.5%.
كان نمو مؤشر أسعار المنتجين أعلى بكثير من التضخم الاستهلاكي. ارتفع مؤشر PPI بنسبة 5.0% على أساس سنوي، متسارعًا بنسبة 1.2 نقطة مئوية مقارنة بشهر أغسطس.
يظهر هذا التباين بين مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين اختلافات في ديناميات الأسعار في القطاعات الصناعية والاستهلاكية من الاقتصاد. ومع ذلك، فإنه لا يثبت بحد ذاته انخفاض أرباح الشركات، حيث تغطي المؤشرات مجموعات مختلفة من السلع والخدمات.
لتقييم الربحية، من الضروري النظر بشكل إضافي في أسعار الشراء وهيكل المبيعات وهوامش المنتجين. على وجه الخصوص، ارتفع مؤشر أسعار الشراء الصناعي في الصين في سبتمبر بنسبة 6.9% على أساس سنوي، مما يشير إلى زيادة كبيرة في تكاليف السلع والمواد التي تشتريها الشركات.
ستساعد بيانات أكتوبر في التحقق مما إذا كان الفجوة بين التضخم الإنتاجي والاستهلاكي تضيق. يمكن أن يؤدي تباطؤ أسعار الشراء وسط الطلب المستقر إلى تخفيف الضغط على هوامش الشركات. ولكن إذا كان انخفاض مؤشر PPI ناتجًا عن انخفاض في الطلبات وتدهور النشاط الاقتصادي، فقد تكون العواقب على سوق الأسهم أقل إيجابية.
بالنسبة للمستثمرين الدوليين، فإن رد فعل CSI 300 وHang Seng China Enterprises وUSD/CNH وAUD/USD والنحاس وخام الحديد مهم. يمكن أن يدعم تحسن الطلب الصناعي الأصول السلعية، بينما قد يزيد الاستهلاك الضعيف من الشكوك حول استدامة تعافي الصين.
بيانات الناتج المحلي الإجمالي للمملكة المتحدة ومنطقة اليورو لاختبار مرونة الاقتصاد الأوروبي
في 12 نوفمبر، ستنشر مكتب الإحصاءات الوطنية في المملكة المتحدة (ONS) التقدير الأول للناتج المحلي الإجمالي للربع الثالث، وبيانات سبتمبر، وإحصاءات الإنتاج الصناعي.
تكتسب النشر أهمية إضافية بعد قرار بنك إنجلترا في 5 نوفمبر برفع السعر إلى 4%. يتوقع المنظم أن يتسارع التضخم السنوي إلى حوالي 5% بحلول منتصف 2027، على الرغم من الحفاظ على الظروف النقدية التقييدية.
في بيان رسمي، أشار لجنة السياسة النقدية:
ومع ذلك، فإن حجم الضغط التضخمي الناشئ الآن كافٍ لتبرير زيادة سعر الفائدة الرئيسي لبنك إنجلترا.
ستسمح الإحصائيات الجديدة بتقييم مدى مرونة الاقتصاد البريطاني في ظل ظروف التمويل الباهظة والصدمة الطاقوية.
يجب إيلاء اهتمام خاص لديناميكيات الخدمات والصناعة والبناء والاستثمارات الخاصة. إذا كان النمو أضعف من المتوقع، فقد يعيد المستثمرون تقييم توقعات الأرباح للشركات، حتى إذا استمرت التضخم المرتفع في تقييد قدرة بنك إنجلترا على تخفيف السياسة.
بالنسبة لسوق العملات، سيكون رد فعل زوج الجنيه الإسترليني/الدولار الأمريكي وعائدات السندات الحكومية البريطانية (الجيلت) هو الأكثر أهمية. يمكن أن يضعف الناتج المحلي الإجمالي الضعيف الضغط على الجنيه، لكن الاتجاه النهائي لسعر الصرف سيعتمد على مدى تأثير البيانات الجديدة على الفارق المتوقع في أسعار الفائدة بين المملكة المتحدة والولايات المتحدة.
في 13 نوفمبر، سيقدم يوروستات تقديرًا منقحًا للناتج المحلي الإجمالي لمنطقة اليورو للربع الثالث وبيانات التوظيف الأولية.
وفقًا للتقدير الأولي، نما اقتصاد منطقة اليورو بنسبة 0.4٪ مقارنة بالربع السابق بعد زيادة بنسبة 0.6٪ في الربع الثاني. في الوقت نفسه، تسارع التضخم الأولي لشهر أكتوبر إلى 4.0٪ على أساس سنوي من 3.8٪ في سبتمبر. كان الارتفاع في أسعار الطاقة ملحوظًا بشكل خاص - بزيادة 20.8٪ على أساس سنوي.
يزيد هذا المزيج من التناقض بين مكافحة التضخم والحاجة إلى دعم النمو الاقتصادي. إذا كان الناتج المحلي الإجمالي المنقح أضعف من التقدير الأولي، فقد يزيد من مخاوف المستثمرين بشأن حالة الشركات الأوروبية والمالية العامة.
ستكون المؤشرات الرئيسية هي زوج اليورو/الدولار الأمريكي، ومؤشر يورو ستوكس 50، وعائدات السندات الألمانية، وأرقام التوظيف. عند تقييم رد الفعل، من المهم النظر ليس فقط في النمو العام لمنطقة اليورو ولكن أيضًا في الفروق بين الاقتصادات الوطنية الفردية.
سيأتي إشارة إضافية للأسواق الآسيوية في 12 نوفمبر, عندما يصدر بنك اليابان مؤشر أسعار السلع للشركات لشهر أكتوبر. سيساعد في تقييم الضغوط السعرية على مستوى الشركات في اليابان، حيث يعتمد المزيد من تطبيع أسعار الفائدة أيضًا على استدامة التضخم.
سوق النفط لاختبار مرونة انخفاض الأسعار
بعد الانخفاض الحاد في أسعار النفط في أوائل نوفمبر، سيقيم المستثمرون ما إذا كان توازن العرض والطلب العالمي يتحسن حقًا أم أن الأسعار تعكس بشكل رئيسي تقليل العلاوة الجيوسياسية.
في صباح يوم 6 نوفمبر, كان برنت يتداول حول 99.6 دولارًا للبرميل، وWTI حوالي 91.4 دولارًا. على الرغم من الانتعاش القصير الأجل، كانت كلا الدرجتين تتجهان نحو انخفاض أسبوعي بحوالي 12٪.
رافق الانخفاض في الأسعار توقعات بتخفيف محتمل للصراع في الشرق الأوسط. ومع ذلك، فإن التقارير عن هجمات جديدة على الناقلات والمخاطر المستمرة على الشحن تظهر أن سوق النفط لا يزال حساسًا للتغيرات في وضع المنطقة.
في تحليل UNUM حول انخفاض أسعار النفط, تم بالفعل النظر في الفروق بين حصص إنتاج أوبك+، والصادرات الفعلية، والعلاوة الجيوسياسية. في الأسبوع الجديد، من المهم أكثر التحقق مما إذا كان الانخفاض في أسعار نفط برنت مؤكدًا بالتغيرات في السوق الفعلي.
للقيام بذلك، يجب على المستثمرين الانتباه إلى عدة مؤشرات مترابطة:
منحنى العقود الآجلة لبرنت. إذا حافظت العقود القريبة على علاوة كبيرة على العقود الأبعد، فقد يشير ذلك إلى توتر في توازن العرض على المدى القصير حتى مع انخفاض عام في أسعار النفط.
الصادرات الفعلية. سيكون استعادة الشحنات عبر مضيق هرمز والطرق البديلة تأكيدًا أكثر إقناعًا لتحسن العرض من التصريحات الدبلوماسية المنفردة.
مخزونات النفط وتكاليف النقل. قد يشير زيادة المخزونات مع انخفاض معدلات الشحن إلى تخفيف تدريجي للتوتر.
بالنسبة لسوق الأسهم، يمكن أن يكون انخفاض أسعار النفط عاملًا إيجابيًا إذا كان مصحوبًا بضعف توقعات التضخم واستمرار الطلب. ولكن إذا انخفضت الأسعار بسبب تدهور التوقعات الاقتصادية العالمية، فإن الموارد الطاقوية الأرخص لن تدعم الأسهم بالضرورة.
لذلك، يجب مقارنة برنت مع عائدات السندات، وDXY، وديناميكيات القطاعات الدورية في سوق الأسهم. الأسعار الحالية متاحة في قسم أسعار السلع في UNUM.
[الإنفوجرافيك 3] كيفية التمييز بين تقليل العلاوة الجيوسياسية في النفط وتدهور الطلب العالمي من خلال منحنى العقود الآجلة، المخزونات، أحجام الصادرات، وتكاليف النقل.
البيتكوين لاختبار مرونة الطلب بعد البيع
سيعتمد توقع البيتكوين للأسبوع من 9-13 نوفمبر بشكل كبير على بيانات مؤشر أسعار المستهلكين والمنتجين في الولايات المتحدة، وديناميكيات الدولار، ومرونة الطلب الفوري. يمكن أن تؤثر التغيرات في توقعات التضخم على تكلفة رأس المال وجاذبية الأصول الخطرة، لكن علاقة البيتكوين بسوق الأسهم لا تبقى ثابتة.
في أوائل نوفمبر، انخفض البيتكوين إلى حوالي 75-76 ألف دولار بعد التصحيح في أكتوبر. أثار الانتعاش في الأسعار تساؤلات حول هيكل الطلب ودور الرافعة المالية.
في تحليل UNUM حول دور العقود الآجلة في تعافي البيتكوين, تم اعتبار تقييم Bitfinex، الذي أشار إلى أن انتعاش BTC في أوائل نوفمبر كان مدعومًا بشكل رئيسي بالنشاط في سوق المشتقات. وفقًا للبيانات المقدمة في الدراسة، في 3 نوفمبر, بلغ الفائدة المفتوحة 701,548 BTC، وهو الأعلى منذ 22 سبتمبر، بينما ظلت علامات التعافي المستدام في الطلب الفوري محدودة.
تم خلق ضغط إضافي بسبب التدفقات الخارجة من صناديق ETF البيتكوين الفورية الأمريكية.
وفقًا لFarside Investors, بلغ صافي التدفق الرأسمالي الخارج:
30 أكتوبر — 643.2 مليون دولار.
2 نوفمبر — 398.6 مليون دولار.
3 نوفمبر — 115.6 مليون دولار.
وصل إجمالي التدفق الخارج على مدى ثلاث جلسات تداول إلى 1.1574 مليار دولار. في الوقت نفسه، في 4 نوفمبر, سجلت الصناديق تدفقًا داخليًا بقيمة 74.6 مليون دولار، ولكن في 5 نوفمبر, كان هناك تدفق خارجي جديد بقيمة 430.2 مليون دولار.
هذه الديناميكيات لا تسمح بالإعلان عن تعافي مستدام في الطلب من خلال صناديق الاستثمار المتداولة. في الوقت نفسه، تعكس تدفقات صناديق الاستثمار المتداولة عمليات فئات مختلفة من المشاركين ولا تسمح بتحديد سلوك المستثمرين المؤسسيين فقط بشكل مباشر.
الأسبوع المقبل، من المهم بشكل خاص تقييم كيفية استجابة البيتكوين للتغيرات في التوقعات بشأن معدلات الفائدة الفيدرالية.
إذا كان مؤشر أسعار المستهلكين أقل من التوافق في السوق، فقد يؤدي انخفاض عوائد الخزانة وضعف الدولار إلى تحسين الظروف لتعافي العملات المشفرة. ومع ذلك، فإن استدامة مثل هذه الحركة ستعتمد على وجود طلب حقيقي في السوق الفوري.
إذا تجاوز التضخم التوقعات، فقد يؤدي ارتفاع العوائد وتقوية DXY إلى زيادة الضغط على BTC. قد يكون هذا ملحوظًا بشكل خاص مع الرافعة المالية العالية وزيادة معدلات التمويل للمراكز الطويلة في العقود الآجلة.
لتقييم الوضع، من الضروري مقارنة تدفقات رأس المال إلى صناديق ETF البيتكوين، الفائدة المفتوحة، معدلات التمويل، وحجم التداول الفوري. سيكون نمو BTC المصحوب بتدفقات صناديق مستقرة وزيادة في المشتريات الفورية علامة أكثر إقناعًا على تعافي الطلب من حركة مصحوبة فقط بتوسع في المراكز الآجلة.
في الوقت نفسه، يتغير الارتباط بين البيتكوين وناسداك 100 بمرور الوقت، لذلك لا يضمن نفس رد فعل السوقين على التضخم الأمريكي.
المعايير السوقية للأسبوع
يعتمد التوقعات المالية للسوق للأسبوع بشكل أساسي على مدى انحراف التضخم الأمريكي الفعلي ونتائج شركات الذكاء الاصطناعي عن توقعات السوق. للتحليل العملي، من المهم مقارنة ديناميكيات عدة فئات من الأصول بدلاً من تقييم كل مؤشر بشكل منفصل.
المؤشرات الرئيسية:
سندات الخزانة الأمريكية لأجل سنتين. التغيير في التوقعات لقرار الفيدرالي في ديسمبر بعد صدور مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين.
سندات الخزانة الأمريكية لأجل 10 سنوات. توازن مخاطر التضخم، آفاق النمو الاقتصادي، والطلب على السندات الحكومية.
DXY. سيتوقف التوقع قصير الأجل للدولار على مدى تغير البيانات الجديدة للتضخم في توقعات معدلات الفائدة الأمريكية مقارنة بالاقتصادات الكبرى الأخرى.
ناسداك 100. مرونة قطاع التكنولوجيا بعد البيع وإصدار تقارير جديدة من شركات البنية التحتية للذكاء الاصطناعي.
برنت. التغيير في العلاوة الجيوسياسية في أسعار النفط وحالة الإمدادات الفعلية.
BTC/USD. رد فعل سوق العملات المشفرة على تكلفة رأس المال، مؤشرات الأسهم، والتدفقات إلى صناديق ETF البيتكوين الفورية.
من الصعب تحديد توقعات السوق السائدة بناءً على مؤشر واحد. على سبيل المثال، قد يعكس انخفاض عوائد السندات مع ارتفاع ناسداك تخفيف مخاطر التضخم، بينما قد تشير الانخفاضات المتزامنة في العوائد والأسهم إلى تزايد المخاوف بشأن النمو الاقتصادي.
بالنسبة للمتداولين، تعتبر التقييم المتسق للتفاعلات مفيدًا: أولاً قارن البيانات المنشورة مع التوافق، ثم تحقق من التغييرات في توقعات معدلات الفائدة، العوائد، والدولار، وفقط بعد ذلك قم بتقييم حركة الأسهم والبيتكوين.
تساعد هذه الطريقة في التمييز بين التقلبات قصيرة الأجل وإعادة التقييم الأكثر أهمية للأصول، على الرغم من أنها لا تستبعد الإشارات الخاطئة وردود الفعل السوقية الغامضة.
ثلاثة أسئلة رئيسية للأسبوع
1. هل سيظهر التضخم الأمريكي تباطؤًا مستدامًا، أم سيتعين على الفيدرالي الحفاظ على سياسة نقدية صارمة؟
ستكون المعايير الرئيسية هي الديناميات الشهرية لمؤشر أسعار المستهلكين الأساسي، وهيكل أسعار المستهلكين، ومؤشر أسعار المنتجين. إن انحراف النتائج عن الإجماع السوقي يمكن أن يغير التوقعات بشأن أسعار الفائدة، وعوائد الخزانة، واتجاه الدولار.
2. هل يمكن لشركات البنية التحتية للذكاء الاصطناعي تأكيد ربحية الاستثمارات واسعة النطاق؟
ستسمح تقارير CoreWeave وCisco وApplied Materials وConstellation Energy بتقييم النتائج المالية لمختلف المشاركين في سلسلة التكنولوجيا. بالنسبة للمستثمرين، لن يهم فقط نمو الإيرادات وحجم الطلبات، بل أيضًا التدفق النقدي الحر، والربحية، وحجم الدين.
3. ما الذي سيكون له تأثير أكبر على الأسواق العالمية - انخفاض أسعار النفط أم علامات التباطؤ الاقتصادي؟
ستساعد المؤشرات الجديدة من الصين والمملكة المتحدة ومنطقة اليورو في تحديد ما إذا كان انخفاض أسعار الطاقة مصحوبًا بطلب مستدام. سيكون هذا المزيج مهمًا لديناميات مؤشرات الأسهم والعملات السلعية والبيتكوين.
التقويم الاقتصادي لأسبوع 9-13 نوفمبر
سيختبر أسبوع 9-13 نوفمبر مدى مبرر توقعات المستثمرين الحالية بعد الانخفاض الحاد في أسهم التكنولوجيا. ستحدد التضخم في الولايات المتحدة المعايير الأقرب لأسعار الفائدة، وستسمح تقارير شركات الذكاء الاصطناعي بتقييم العائد المالي على استثمارات البنية التحتية، وستظهر الإحصائيات من الصين وأوروبا حالة الطلب العالمي.
بالنسبة للأسواق المالية، لن يكون العامل الحاسم هو القيمة الفردية لمؤشر أسعار المستهلكين أو الربح الفصلي، بل اتساق الإشارات الواردة. يمكن أن يدعم تباطؤ التضخم مع نشاط اقتصادي مستدام انتعاش الأصول ذات المخاطر. ومع ذلك، فإن الضغط المستمر على الأسعار، وتوقعات الشركات الضعيفة، وتدهور الطلب قد يطيل فترة التقلبات المتزايدة.
لذلك، من المهم للمستثمرين تقييم أحداث الأسبوع بطريقة شاملة - من خلال التغييرات في توقعات أسعار الفائدة، وعوائد السندات، وديناميات الدولار، ورد فعل أسواق الأسهم والعملات المشفرة.