El 21 de octubre de 2026, la Oficina del Contralor de la Moneda (OCC) publicó las reglas finales para implementar la Ley GENIUS. El documento establece requisitos federales para la emisión de stablecoins de pago, la composición de los activos de reserva, el canje de tokens, la gestión de riesgos y la supervisión de los emisores. La nueva regulación entrará en vigor el 18 de enero de 2027.
Para el mercado de criptomonedas, esto significa un cambio gradual de requisitos fragmentados a un sistema de control federal más definido. Los emisores de stablecoins de pago sujetos a la Ley GENIUS deberán cumplir con los estándares establecidos de estabilidad financiera y transparencia. Simultáneamente, la regulación abre nuevas oportunidades para bancos y organizaciones financieras que ven los dólares digitales como una herramienta para liquidaciones y pagos internacionales.
El Secretario del Tesoro de EE. UU. calificó la adopción de la ley como un hito importante en el desarrollo del sistema financiero estadounidense:
La Ley GENIUS marca un punto de inflexión en las finanzas estadounidenses, consolidando aún más la posición de Estados Unidos como la capital global de las criptomonedas.
Sin embargo, la importancia de la Ley GENIUS se extiende más allá de la regulación de las criptomonedas. Las stablecoins sirven como una de las principales fuentes de liquidez en los mercados de criptomonedas, se utilizan para transferencias transfronterizas y permiten a las empresas financieras crear servicios de pago basados en blockchain. Por lo tanto, las nuevas reglas podrían impactar no solo a los emisores de USDT y USDC, sino también a la competencia entre bancos tradicionales y plataformas de criptomonedas.
Qué es la Ley GENIUS y por qué EE. UU. está cambiando la regulación de las stablecoins
La Ley GENIUS, o Ley de Guía y Establecimiento de Innovación Nacional para Stablecoins de EE. UU., es una ley federal sobre stablecoins que forma el marco regulatorio para la emisión y circulación de dólares digitales de pago en EE. UU. Fue aprobada el 18 de julio de 2025, tras lo cual los reguladores estadounidenses comenzaron a desarrollar reglas subordinadas.
Las stablecoins son tokens digitales cuyo valor está vinculado a un activo específico, más a menudo el dólar estadounidense. A diferencia de Bitcoin y otras criptomonedas con tasas fluctuantes, las stablecoins de pago en dólares están destinadas a mantener un valor relativamente estable, generalmente alrededor de un dólar por token.
Sin embargo, la estabilidad de la tasa depende de la fiabilidad de las reservas, la posibilidad de canje y la confianza en el emisor. Incluso si una empresa afirma tener un respaldo completo de los tokens emitidos, es importante que los tenedores comprendan qué activos están incluidos en las reservas, qué tan rápido pueden convertirse en efectivo y quién controla el cumplimiento de las obligaciones.
Estas preguntas son centrales para la nueva legislación estadounidense. La Ley GENIUS define el rango de organizaciones permitidas para emitir stablecoins de pago en EE. UU. y establece requisitos generales para sus actividades. La OCC, a su vez, ha desarrollado reglas detalladas para las empresas bajo su jurisdicción.
El borrador de las reglas de la OCC se presentó el 25 de febrero de 2026, y la versión final se publicó el 21 de octubre después de considerar comentarios y sugerencias de los participantes del mercado financiero. Anteriormente, UNUM informó sobre el desarrollo de requisitos para emisores de stablecoins por parte del Departamento del Tesoro de EE. UU..
Es importante destacar que el documento publicado no completa todo el proceso de regulación de activos digitales. Se desarrollarán requisitos separados relacionados con la Ley de Secreto Bancario, la lucha contra el lavado de dinero (AML) y el cumplimiento de las sanciones de la Oficina de Control de Activos Extranjeros (OFAC) adicionalmente en coordinación con el Departamento del Tesoro de EE. UU.
Los procedimientos de identificación de clientes (Conozca a su Cliente, KYC) también son significativos para el cumplimiento de los requisitos de la legislación financiera aplicable, pero las obligaciones específicas de las organizaciones dependerán de la naturaleza de sus actividades y de las decisiones regulatorias posteriores.
Qué requisitos establece la Ley GENIUS para los emisores
La tarea principal de las nuevas reglas es garantizar que las obligaciones de los emisores correspondan a los activos de reserva reales y reducir el riesgo de que una empresa no pueda canjear oportunamente los tokens emitidos.
En el documento final de la OCC, se destacan varias áreas de regulación:
Respaldo de reservas. La Ley GENIUS requiere el respaldo completo de las stablecoins de pago con activos líquidos permitidos en una proporción de al menos 1:1. Estos incluyen efectivo, ciertos valores gubernamentales a corto plazo de EE.UU. y otros instrumentos legalmente proporcionados.
Redención de tokens. Se requiere que los emisores cumplan con los requisitos para intercambiar stablecoins por la moneda subyacente y mantengan suficiente liquidez para cumplir con las solicitudes de redención.
Gestión de riesgos. Las empresas deben gestionar los riesgos financieros, operativos y tecnológicos y asegurar la resiliencia de sus operaciones.
Informes y supervisión. Los emisores regulados deben divulgar la información prescrita sobre su condición financiera y reservas, someterse a auditorías establecidas y colaborar con los reguladores.
Custodia de activos. Nuevas disposiciones afectan las operaciones de custodia y los requisitos para las organizaciones responsables de salvaguardar los activos relevantes.
Una de las disposiciones más significativas es el respaldo obligatorio de reservas de las stablecoins de pago. La ley restringe el uso de reservas a una lista especificada de activos y operaciones permitidos, evitando su colocación libre en instrumentos de alto riesgo.
El respaldo de reservas de stablecoins se convierte en uno de los principales mecanismos para reducir riesgos para los tenedores de dólares digitales. Sin embargo, incluso tener activos que cubran completamente las obligaciones del emisor no garantiza una seguridad financiera absoluta.
Los valores gubernamentales a corto plazo y los depósitos bancarios pueden crear riesgos de liquidez si no se gestionan adecuadamente, especialmente si un gran número de tenedores solicita simultáneamente la redención de tokens. Por eso el regulador estadounidense se enfoca no solo en la composición de las reservas sino también en los sistemas de control interno.
El Jefe de la OCC, Jonathan Gould enfatizó que la agencia apunta a combinar el desarrollo de pagos digitales con los requisitos de estabilidad financiera: “Estamos creando un marco regulatorio claro y práctico para innovaciones en stablecoins de pago, proporcionando estándares estrictos de respaldo de reservas, redención y gestión de riesgos.”
Para los emisores más grandes, los nuevos requisitos significan la necesidad de confirmar la fiabilidad de los mecanismos existentes, mientras que las empresas más pequeñas tendrán que considerar costos adicionales para control interno, auditoría, informes y cumplimiento con los requisitos regulatorios.
Quién puede emitir stablecoins después de que la ley entre en vigor
La Ley GENIUS introduce un sistema para admitir emisores de stablecoins de pago, donde la capacidad de emitir tokens depende de obtener el permiso adecuado y cumplir con los requisitos legales federales o estatales.
Las reglas de la OCC se aplican a ciertas organizaciones bancarias y sus subsidiarias, empresas no bancarias con estatus de emisor calificado federal, ciertos emisores supervisados por el estado y organizaciones extranjeras dentro de la jurisdicción establecida.
Las diferencias entre categorías tienen un significado práctico. Los bancos ya tienen experiencia cumpliendo con los requisitos de supervisión e interactuando con los reguladores, pero emitir stablecoins de pago requerirá cumplir con reglas especiales adicionales. Para las empresas cripto no bancarias, obtener el permiso puede implicar inversiones sustanciales en infraestructura, personal y sistemas de control interno.
La concesión de licencias a emisores de stablecoins debería asegurar el acceso al mercado estadounidense para organizaciones que cumplan con los requisitos establecidos. Mientras tanto, la supervisión bancaria y el control de la estabilidad financiera se convierten en factores importantes en el desarrollo de productos de pago basados en blockchain.
Se presta especial atención al período de transición. Según las aclaraciones de la OCC del 21 de octubre, a partir del 18 de enero de 2027, los emisores de stablecoins de pago en EE.UU. deben cumplir con la Ley GENIUS, incluidos los requisitos para obtener el permiso necesario, considerando excepciones prescritas y mecanismos de transición.
La ley generalmente prohíbe la emisión de stablecoins de pago en EE.UU. por organizaciones sin el estatus adecuado. También se proporcionan restricciones para los proveedores de servicios de activos digitales en la oferta y venta de tokens cuyos emisores no cumplen con los requisitos establecidos. Las violaciones pueden resultar en medidas de supervisión y otras consecuencias legales, incluida la responsabilidad penal en casos relevantes.
Mientras tanto, la OCC prevé la posibilidad de exención temporal de ciertos requisitos para los solicitantes que cumplan con las condiciones establecidas. Dicha exención no se concede automáticamente, y la decisión depende de circunstancias específicas y procedimientos aplicables.
El regulador también anunció que notificará por separado sobre el inicio de la aceptación y revisión de solicitudes para licencias y solicitudes relacionadas.
A largo plazo, la regulación federal puede aumentar la confianza de los clientes institucionales en los dólares digitales, pero al mismo tiempo, crea barreras adicionales para los nuevos participantes. Las empresas que no solo puedan emitir tokens demandados sino también mantener un sistema efectivo para el cumplimiento de los requisitos financieros pueden obtener una ventaja competitiva.
Por qué la prohibición del rendimiento de stablecoins se ha convertido en un tema polémico
Una de las disposiciones más discutidas de la Ley GENIUS fue la prohibición a los emisores de pagar intereses u otros rendimientos a los tenedores de stablecoins de pago únicamente por poseer, usar o almacenar dichos tokens.
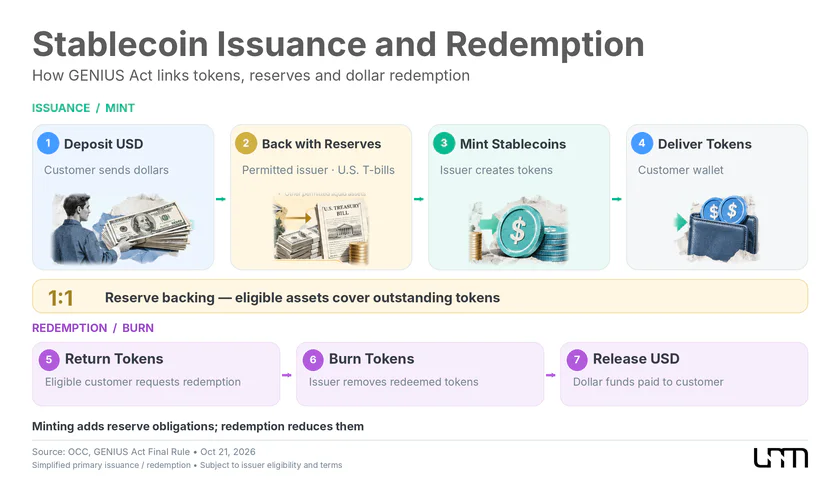
Cuando se emiten inicialmente las stablecoins, el emisor recibe fondos de un cliente autorizado, emite el número correspondiente de tokens y coloca activos de reserva en instrumentos permitidos. Si parte de las reservas se invierte en bonos del Tesoro de EE. UU. a corto plazo, la empresa recibe ingresos por intereses, pero la ley limita la capacidad de transferirlos directamente a los tenedores de stablecoins de pago como recompensa por poseer los tokens.
Los modelos de negocio de las bolsas de criptomonedas difieren en este aspecto. Las plataformas pueden ofrecer a los usuarios sus propios programas de recompensas, financiados a través de acuerdos comerciales y que no necesariamente representan pagos de intereses directos del emisor.
Aquí es donde surge el conflicto entre los intereses del sector bancario y la industria de las criptomonedas.
En el borrador inicial de las reglas, la OCC consideró una presunción de violación de la prohibición de rendimiento para ciertos esquemas de interacción entre emisores e intermediarios relacionados. En la versión final, el regulador abandonó tal presunción, manteniendo la posibilidad de evaluación individual de acuerdos y tomando medidas cuando se detecta la elusión de la ley.
Esto es particularmente importante para Coinbase. La bolsa colabora con Circle y utiliza USDC como uno de los activos de liquidación clave en su ecosistema. La capacidad de ofrecer a los usuarios recompensas por mantener o usar stablecoins ayuda a las plataformas a competir por los fondos de los clientes.
Al mismo tiempo, el rendimiento en USDC para los clientes de plataformas de criptomonedas dependerá de los mecanismos de recompensa permitidos y las condiciones de programas específicos. La negativa de la OCC a una presunción general de violación no significa que cualquier pago intermediario cumpla automáticamente con la Ley GENIUS.
El sector bancario ve la situación desde otra perspectiva. Si los usuarios pueden recibir recompensas más atractivas en plataformas de criptomonedas, algunos fondos podrían potencialmente moverse de depósitos tradicionales a activos digitales. Esto podría afectar el costo de capital de los bancos y sus capacidades de préstamo.
Por lo tanto, la regulación del rendimiento se convierte en una cuestión no solo de protección al consumidor, sino también de la distribución de recursos financieros entre organizaciones bancarias y empresas de criptomonedas.
Cómo afectarán las nuevas reglas a Tether, Circle y Coinbase
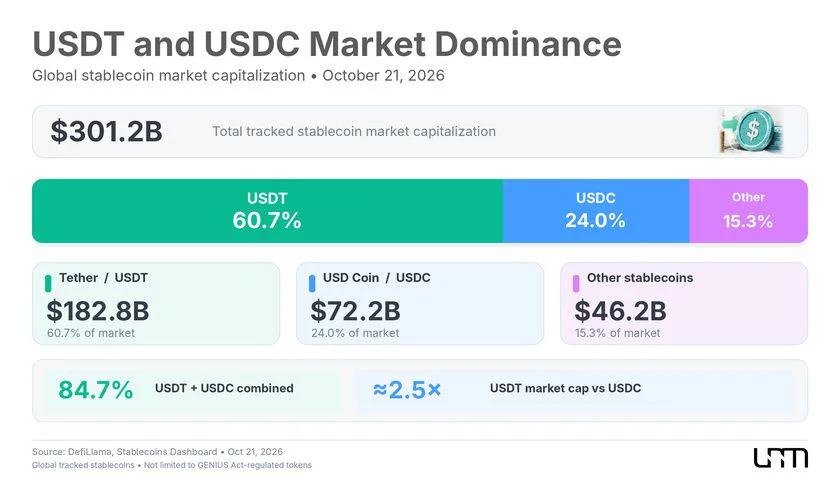
Las consecuencias más notables de la Ley GENIUS pueden manifestarse en el mercado de las dos mayores stablecoins en dólares: USDT y USDC.
Esta distribución muestra cuán dependiente está la industria de unos pocos emisores importantes. Incluso cambios relativamente pequeños en sus condiciones operativas pueden impactar la liquidez de las bolsas de criptomonedas y la infraestructura de pagos digitales.
Empresa | Posición en el mercado | Implicaciones potenciales de la Ley GENIUS |
|---|---|---|
Tether (USDT) | Mayor stablecoin en dólares | Los requisitos para emisores extranjeros y las condiciones para acceder al mercado estadounidense pueden impactar la estrategia de la empresa |
Circle (USDC) | Uno de los mayores emisores de stablecoin en dólares | Nuevos estándares pueden aumentar la confianza de los clientes institucionales pero requieren costos continuos de cumplimiento |
Coinbase | Importante intercambio de criptomonedas y socio de Circle | La aplicación de la prohibición de rendimientos determinará el potencial para el desarrollo adicional de programas de recompensas |
Grupos bancarios | Participantes en el sistema de pagos tradicional | Las reglas federales pueden facilitar el desarrollo de productos propietarios basados en stablecoins de pago, sujetos a requisitos especiales |
Nuevos emisores | Empresas sin infraestructura comparable | Los costos de licencias, gestión de riesgos e informes pueden aumentar el costo de entrada al mercado |
Para Tether, los requisitos de la Ley GENIUS para emisores extranjeros, incluidas las condiciones para que sus stablecoins de pago circulen en el mercado estadounidense, son significativos. La empresa mantiene una ventaja sustancial en el volumen de circulación de USDT, pero la escala del negocio por sí sola no la exime de los requisitos regulatorios aplicables.
Circle, por otro lado, puede aprovechar el desarrollo de una infraestructura regulada como una ventaja competitiva. La empresa ya publica información sobre las reservas de USDC, y una parte significativa de los activos de respaldo está vinculada a instrumentos del Tesoro de EE. UU. a corto plazo y operaciones de recompra inversa.
Según la información de transparencia de Circle sobre reservas, la empresa divulga el volumen de USDC en circulación y la composición de los activos que respaldan los tokens emitidos. Las reservas incluyen fondos bancarios, obligaciones del Tesoro de EE. UU. a corto plazo y operaciones permitidas con valores gubernamentales. Estos datos permiten a los participantes del mercado evaluar la alineación del valor de las reservas con las obligaciones del emisor.
Sin embargo, la estabilidad de las reservas es solo un factor en la competencia. La difusión de USDT y USDC también depende de la integración con servicios de pago, el apoyo de plataformas de negociación, la profundidad de la liquidez y la confianza de los usuarios.
Por lo tanto, esperar una redistribución inmediata de las cuotas de mercado tras la promulgación de la Ley GENIUS sería prematuro. Un escenario más probable es un cambio gradual en el entorno competitivo, donde el estado regulatorio se vuelve más importante para los bancos, las empresas de pago y los clientes institucionales.
Por qué la regulación de stablecoins importa para el mercado de deuda del gobierno de EE. UU.
El impacto de la Ley GENIUS no se limita a las criptomonedas, ya que las reservas de stablecoins en dólares están estrechamente vinculadas al mercado monetario de EE. UU.
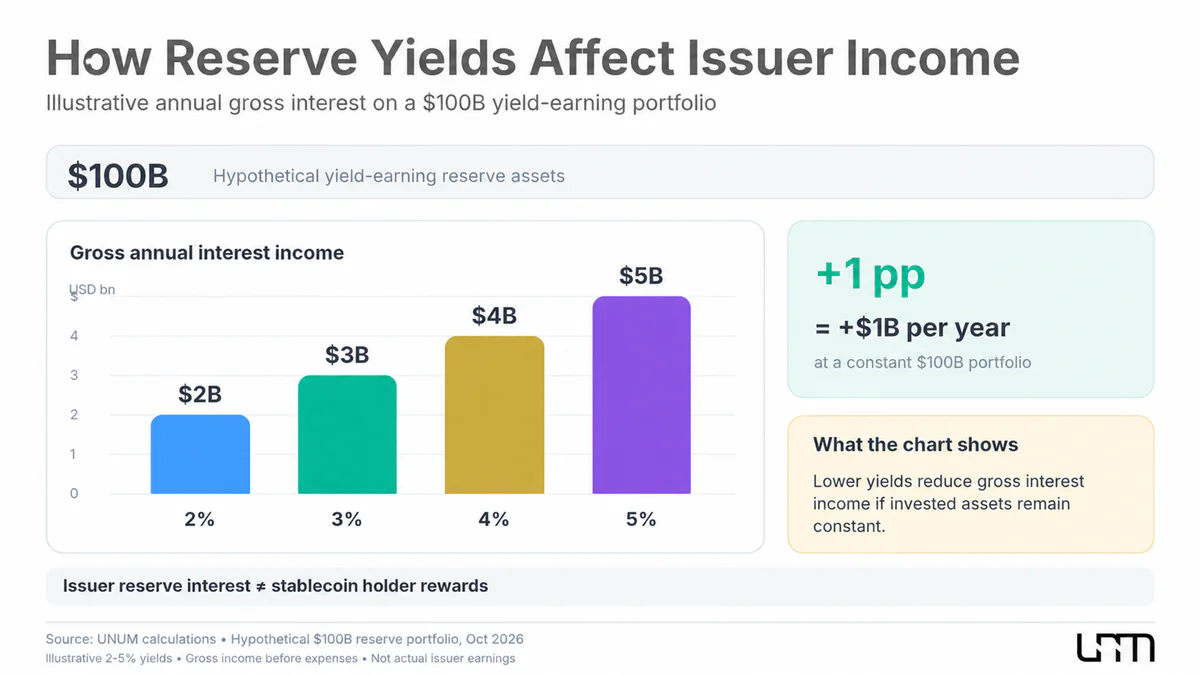
Cuando un emisor recibe dólares a cambio de nuevos tokens, coloca los fondos de reserva en instrumentos financieros permitidos. Los bonos del Tesoro de EE. UU. a corto plazo (T-bills) y las operaciones con valores gubernamentales ayudan a mantener la liquidez de las reservas mientras generan ingresos por intereses.
Para los emisores, este ingreso es una parte importante del modelo de negocio. Por ejemplo, una cartera de activos generadores de ingresos permitidos por valor de $100 mil millones con un rendimiento anual promedio del 4% podría generar teóricamente alrededor de $4 mil millones en ingresos brutos por intereses por año. Este es un cálculo hipotético que no tiene en cuenta los gastos operativos, la estructura de las reservas y los cambios en las tasas de mercado.
Como resultado, la rentabilidad del emisor depende no solo del número de tokens emitidos, sino también de la política monetaria de la Reserva Federal de EE. UU. Las tasas de interés más bajas pueden reducir el rendimiento de los activos de reserva, mientras que un aumento en la oferta de stablecoins puede compensar parcialmente este efecto al aumentar los volúmenes de reserva.
Para la deuda del gobierno de EE. UU., la expansión del mercado del dólar digital significa una demanda potencial adicional de instrumentos del Tesoro a corto plazo. Sin embargo, su impacto real depende de las fuentes de fondos que fluyen hacia las stablecoins. Si los usuarios transfieren capital desde otros instrumentos del mercado monetario, la demanda adicional general puede ser significativamente menor que el crecimiento de las reservas del emisor.
Así, la Ley GENIUS establece una conexión entre el desarrollo de los pagos digitales, la regulación de las empresas de criptomonedas y el sistema financiero tradicional de los Estados Unidos. Cuantos más stablecoins se utilicen en las liquidaciones, más significativo puede volverse el papel de sus reservas en el mercado monetario.
Cómo la Ley GENIUS difiere de la MiCA europea
Los stablecoins en EE. UU. están obteniendo un sistema regulatorio separado, pero el mercado estadounidense no fue el primero en tener requisitos especiales para los emisores. La Unión Europea ya aplica la regulación de Mercados de Criptoactivos (MiCA), que gobierna la emisión de ciertas categorías de criptoactivos y las actividades de los proveedores de servicios de criptomonedas.
Ambos sistemas proporcionan requisitos para emisores, reservas, redención de tokens y divulgación de información. Sin embargo, hay diferencias importantes entre ellos.
La Ley GENIUS estadounidense se centra principalmente en los stablecoins de pago y establece un sistema regulatorio especial para sus emisores. La MiCA europea cubre una gama más amplia de criptoactivos y servicios, destacando, en particular, los tokens de dinero electrónico y los tokens referenciados a activos.
La regulación del rendimiento es particularmente diferente. El artículo 50 de la MiCA prohíbe los pagos de intereses sobre los tokens de dinero electrónico no solo a los emisores, sino también a los proveedores de servicios de criptomonedas. La definición de interés incluye algunas recompensas de terceros económicamente equivalentes.
El modelo estadounidense también prohíbe a los emisores pagar rendimiento por mantener stablecoins de pago, pero las reglas finales de la OCC no establecen una prohibición automática para todos los programas de recompensas intermedias. Los acuerdos específicos serán evaluados en función de su contenido y requisitos legales.
Los mecanismos de licenciamiento también difieren. El sistema europeo proporciona estándares regulatorios unificados aplicados a través de autoridades nacionales competentes, mientras que el sistema estadounidense considera la distribución de poderes entre los reguladores federales y las autoridades estatales individuales.
En Asia, la situación es aún más diversa. Singapur y Hong Kong están desarrollando sus propios regímenes regulatorios para stablecoins, centrándose en el respaldo de reservas, la redención y el licenciamiento. Por lo tanto, las empresas que operan en el mercado internacional deben considerar varios sistemas legales diferentes.
Anteriormente, UNUM proporcionó un análisis detallado de cómo la MiCA cambia el mercado de criptomonedas europeo, y también informó sobre el aumento en el número de bancos en el registro de la MiCA.
La presencia de varios mercados regulados crea oportunidades adicionales para el uso institucional de stablecoins, pero también aumenta los requisitos para los emisores internacionales. Las empresas que puedan cumplir con los estándares de diferentes jurisdicciones obtendrán ventajas en la expansión de servicios de pago globales.
Qué cambiará la Ley GENIUS para los titulares de USDT y USDC
Para los usuarios regulares, la principal importancia de la nueva regulación está relacionada con la fiabilidad de las reservas, la capacidad de intercambiar tokens por dólares y las reglas de operación de las plataformas de criptomonedas.
Los requisitos federales deberían aumentar la transparencia de las actividades de los emisores regulados, pero no convierten a los stablecoins en un instrumento financiero completamente libre de riesgos. El valor de un token digital aún depende de la capacidad del emisor para cumplir con sus obligaciones, así como de las condiciones para la circulación del activo en plataformas de negociación específicas.
Es importante considerar varias circunstancias.
La redención y venta del token son operaciones diferentes. El derecho a redimir un stablecoin del emisor puede depender del estado del cliente y las condiciones del servicio, mientras que el precio de mercado en un intercambio de criptomonedas se forma en función de la oferta y la demanda.
El respaldo de reservas no reemplaza el seguro de depósitos. La presencia de activos de reserva no significa que los titulares de stablecoins reciban automáticamente protección de seguro de la Corporación Federal de Seguro de Depósitos (FDIC), prevista para ciertos depósitos bancarios.
Los programas de recompensas pueden cambiar. Los posibles cambios en el rendimiento de USDC y otros stablecoins de pago dependerán de las políticas de la plataforma, la estructura de los acuerdos comerciales y la práctica de aplicación de las reglas estadounidenses.
Los requisitos dependen de la naturaleza de la actividad. La mera entrada en vigor de la Ley GENIUS no significa una prohibición automática de mantener USDT o USDC, pero la emisión y oferta de tokens en el mercado estadounidense deben cumplir con los requisitos regulatorios aplicables.
Para los usuarios que realizan transacciones regularmente en stablecoins, los criterios de evaluación más significativos seguirán siendo la transparencia de las reservas, la liquidez, la estabilidad del anclaje al dólar y la disponibilidad de mecanismos de redención.
Incluso una stablecoin de pago regulada retiene ciertos riesgos asociados con las operaciones del emisor, las contrapartes bancarias, las plataformas de criptomonedas y la infraestructura tecnológica.
Cuándo entrarán en vigor las nuevas reglas y qué sucederá después
El 18 de enero de 2027 será una fecha clave para la regulación de las stablecoins de pago en los Estados Unidos. Este es el momento en que la Ley GENIUS y las reglas finales publicadas por la OCC entrarán en vigor.
Sin embargo, el inicio del marco regulatorio no significa que todos los problemas se resolverán simultáneamente. Los reguladores necesitarán implementar procedimientos de licenciamiento, revisar las solicitudes de los emisores y establecer prácticas para aplicar los nuevos requisitos.
Las futuras reglas sobre el lavado de dinero y el control de sanciones, así como las decisiones respecto a los modelos de recompensa permisibles para los usuarios, tendrán una importancia particular.
Para las mayores empresas de criptomonedas, los próximos meses serán un período de preparación para las nuevas condiciones de trabajo. Los emisores necesitarán verificar el cumplimiento de las reservas y los procedimientos internos con los requisitos regulatorios, mientras que las plataformas de criptomonedas deberán evaluar los posibles impactos en los productos comerciales.
La nueva regulación de criptomonedas en los EE.UU. está convirtiendo gradualmente la emisión de stablecoins de pago en un segmento independiente de actividad financiera con requisitos establecidos para la admisión, reserva y supervisión. Esto podría aumentar la confianza en los dólares digitales y acelerar su uso más allá de los intercambios de criptomonedas.
Al mismo tiempo, la Ley GENIUS no elimina la competencia entre Tether, Circle, Coinbase y el sector bancario. Por el contrario, crea un nuevo marco regulatorio para esta competencia, donde no solo importará la escala de emisión y la liquidez del token, sino también la capacidad de las empresas para cumplir con los requisitos financieros, mantener reservas confiables y ofrecer a los usuarios productos de pago demandados.