Por qué las criptobolsas están expandiéndose más allá de las criptomonedas
Durante mucho tiempo, el negocio principal de las criptobolsas eran las operaciones con Bitcoin, Ethereum y otros activos digitales. Durante los aumentos de precios, las bolsas atraían nuevos clientes y los volúmenes de negociación aumentaban. Durante correcciones prolongadas, el interés en los tokens de riesgo disminuía y los ingresos por comisiones de negociación se volvían menos predecibles. Ampliar la oferta de activos tradicionales en las criptobolsas permite a las plataformas servir a los usuarios incluso cuando la actividad en el mercado de criptomonedas disminuye.
El mercado de criptomonedas en 2026 está cambiando no solo debido a la dinámica de precios: la expansión de las bolsas hacia las finanzas tradicionales comenzó mucho antes. Según un estudio de CoinGecko, desde principios de 2025, las plataformas de criptomonedas han acelerado el lanzamiento de herramientas relacionadas con los mercados financieros tradicionales (Finanzas Tradicionales, TradFi). CoinGecko vincula la expansión de ofertas a cambios regulatorios, el desarrollo de la tokenización de activos, la aparición de nuevos emisores de instrumentos tokenizados y la infraestructura para su distribución. Para las bolsas, esto también es una forma de competir con los corredores por clientes que desean gestionar diferentes activos a través de una sola cuenta.
Un ejemplo notable es Bitget. En enero de 2026, la plataforma abrió acceso a la negociación de 79 instrumentos relacionados con divisas, metales, índices y materias primas, liquidados en USDT. Según la compañía, durante el período de prueba, la lista de espera superó los 80,000 usuarios.
La CEO de Bitget, Gracy Chen, explicó la estrategia de la siguiente manera: “Los comerciantes quieren la capacidad de elegir libremente entre activos dentro de un solo ecosistema.”
Sin embargo, una interfaz de negociación unificada no significa necesariamente igualdad de derechos para los instrumentos presentados en ella. Negociar oro en criptobolsas no siempre implica la propiedad del metal: muchas plataformas ofrecen contratos de derivados cuyo valor depende del precio del oro. De manera similar, las cotizaciones de acciones en la interfaz de negociación pueden representar instrumentos de diferente naturaleza legal.
Qué activos tradicionales ya están ofreciendo las plataformas de criptomonedas
El término “acciones en criptobolsas” hoy en día puede significar un instrumento tokenizado o un contrato de derivados sobre el precio de Nvidia, Tesla u otra compañía. La oferta también incluye fondos cotizados en bolsa (ETFs), oro, pares de divisas, contratos de petróleo e instrumentos relacionados con bonos del gobierno. Sin embargo, no todos son activos tokenizados en el sentido estricto.
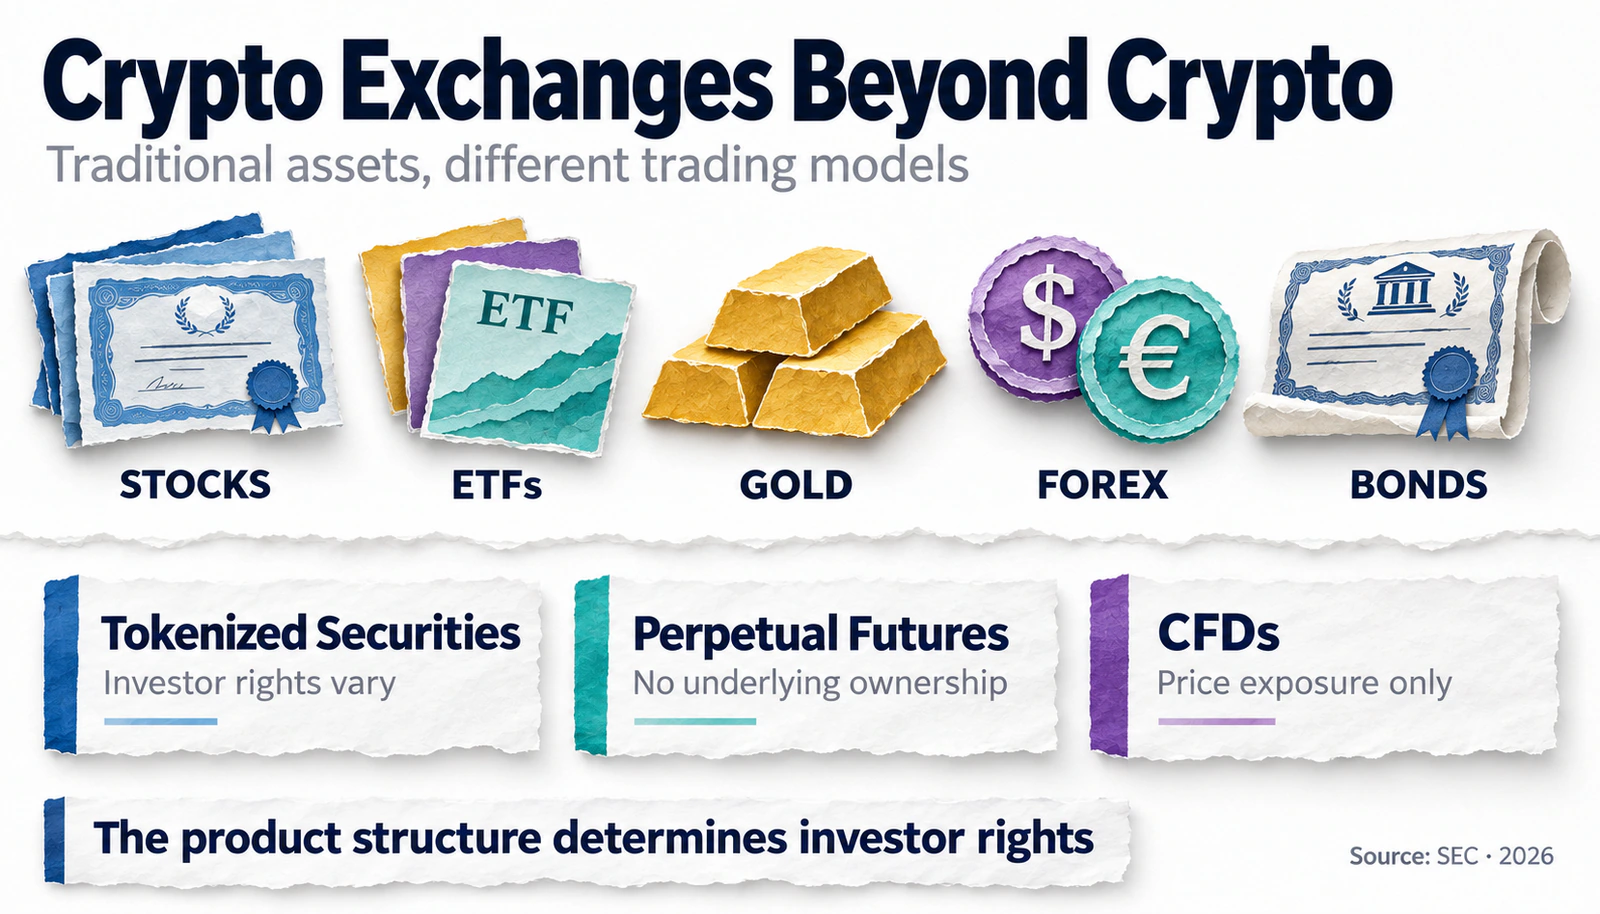
Para comparar los productos discutidos en el artículo, es conveniente destacar tres modelos: instrumentos tokenizados basados en valores, futuros perpetuos y CFDs.
Valores tokenizados. Un instrumento tokenizado puede reflejar derechos sobre el valor subyacente o proporcionar un reclamo financiero cuyo valor depende de él. Los derechos del titular son determinados por el emisor y la estructura de emisión: la mera presencia de valores subyacentes no garantiza el derecho a voto o a recibir dividendos en la forma habitual.
Futuros perpetuos. El contrato permite negociar sobre el cambio de precio de acciones, índices u oro, generalmente utilizando colateral y a veces apalancamiento. El comprador del contrato no se convierte en propietario de la acción subyacente.
CFD, o contratos por diferencia. El resultado de la transacción depende del cambio de precio entre la apertura y el cierre de la posición. El activo no se adquiere físicamente, y el cumplimiento de las obligaciones depende, entre otras cosas, del contraparte y las condiciones de la plataforma.
En la aclaración de enero de la SEC sobre valores tokenizados, se señala que la representación digital de un activo no determina por sí misma los derechos del inversor. Si un token es emitido por una entidad independiente de la compañía, los derechos del titular son determinados por los términos de emisión: algunos modelos implican reclamos sobre los valores subyacentes, mientras que otros solo proporcionan dependencia económica de su precio.
El cambio de las criptobolsas hacia TradFi es claramente visible en productos específicos.
Plataforma | Ejemplo de Producto | Lo que Obtiene el Usuario |
|---|---|---|
Kraken / xStocks | Dos tipos de productos: tokens xStocks respaldados por acciones subyacentes y futuros perpetuos separados sobre acciones, índices y oro | Instrumento digital o contrato derivado; los derechos y riesgos dependen del producto |
Bitget TradFi | Pares de divisas, metales, índices, materias primas | Acceso a cambios de precios de negociación a través de CFD |
Fondo BUIDL tokenizado en el sistema de colateral de acuerdos | Para clientes institucionales elegibles: la capacidad de usar el fondo como colateral, no solo compras regulares de bonos a través de spot | |
OKXICE | Comercio planificado de acciones americanas tokenizadas y ETFs | Según el modelo declarado: derechos digitales sobre valores subyacentes con derechos de accionista para clientes elegibles |
Contratos perpetuos sobre activos tradicionales | Posición de negociación dependiente del precio del instrumento subyacente sin poseerlo |
Dos eventos de noviembre son particularmente importantes. El 11 de noviembre, Payward, el propietario de Kraken, anunció el lanzamiento del primer lote de más de 200 instrumentos tokenizados vinculados a acciones que se negocian en plataformas del Reino Unido y la UE. Según la compañía, el número total de instrumentos en el ecosistema xStocks superó los 1,500. El acceso a ellos está limitado a jurisdicciones permitidas y no significa que los residentes de países donde se negocian las acciones subyacentes puedan necesariamente comprar los tokens correspondientes.
El Director Comercial de Payward, Mark Greenberg, declaró el objetivo como: “Una cartera de inversiones no debería tener fronteras ni restricciones de tiempo de negociación.”
Durante el mismo período, el proyecto conjunto de OKX y la Intercontinental Exchange (ICE), el propietario de la Bolsa de Nueva York, anunció planes para lanzar la plataforma OKXICE el 23 de noviembre. Inicialmente, se declaran más de 70 activos, incluidos 59 ETFs de Direxion.
A partir del 16 de noviembre, el lanzamiento de OKXICE aún no ha ocurrido. La compañía indica que la plataforma operará bajo una exención temporal de la SEC pero no está registrada como una bolsa o corredor-dealer y no está aprobada por la SEC.
La diferencia entre los proyectos es fundamental. Según los términos de xStocks, los tokens están respaldados por acciones subyacentes, pero sus tenedores no reciben derechos de voto ordinarios ni reclamos directos sobre las acciones de las compañías. OKXICE, por otro lado, afirma un modelo con derechos a dividendos, votación y acciones corporativas, aunque el acceso a la plataforma está limitado a clientes elegibles de EE.UU. Por lo tanto, el término “acciones tokenizadas” abarca varios modelos de propiedad diferentes.
Cómo está creciendo el comercio rápido de activos tradicionales en las criptobolsas
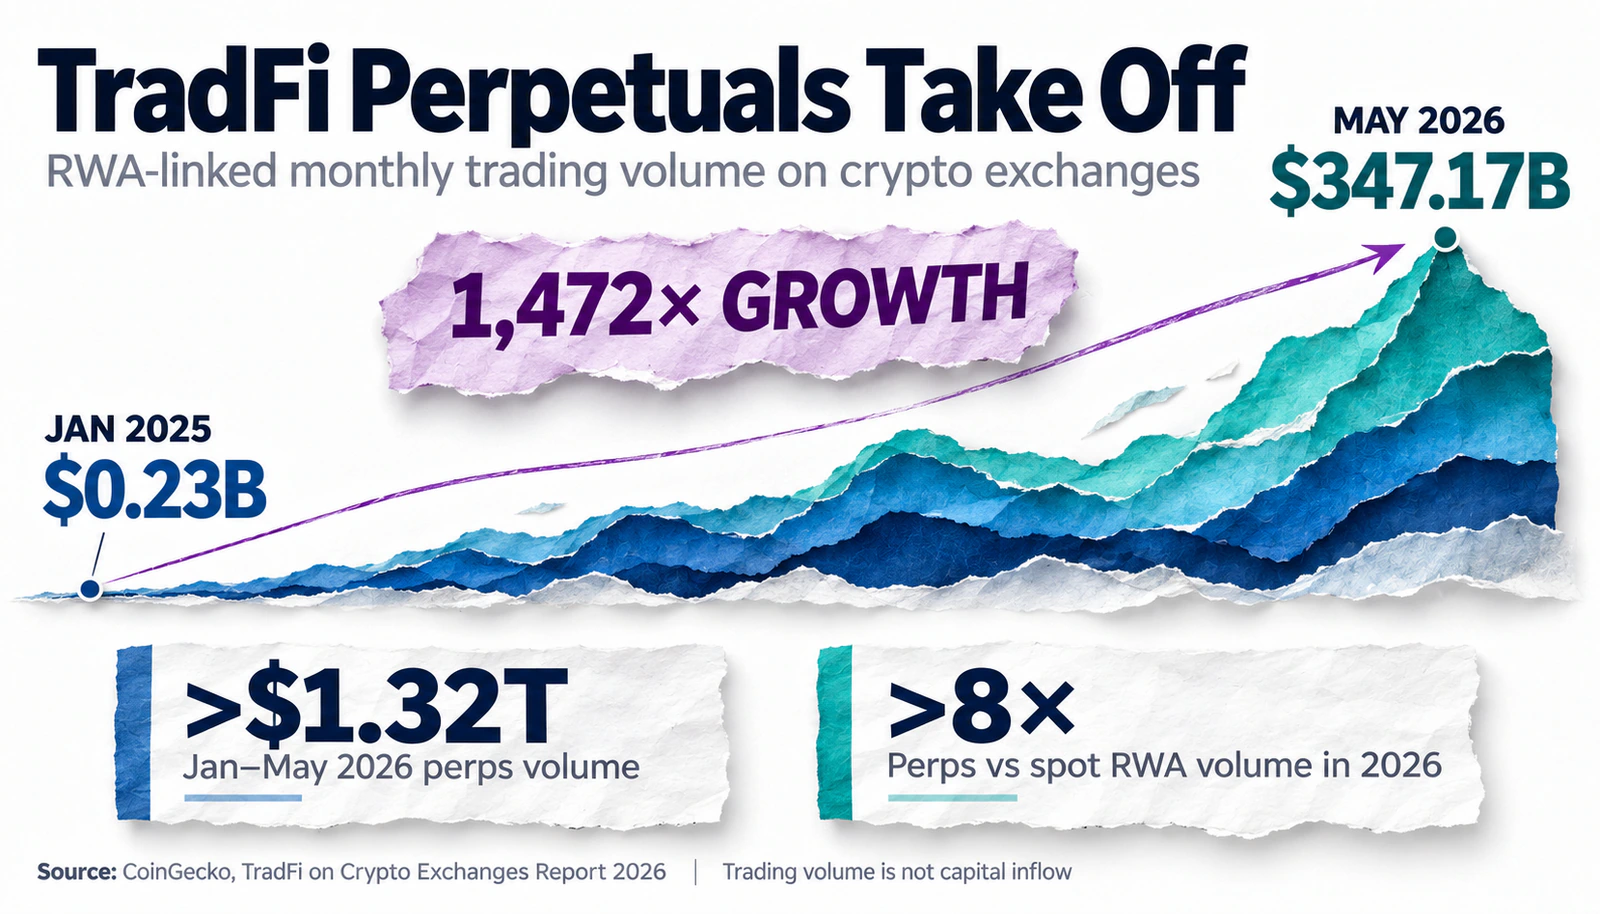
Los nuevos productos están respaldados por una actividad comercial significativa, aunque una parte sustancial está en derivados. Según los cálculos de CoinGecko, el volumen de negociación mensual de contratos perpetuos vinculados a activos reales (Real World Assets, RWA) creció de $0.23 mil millones en enero de 2025 a $347.17 mil millones en mayo de 2026. De enero a mayo de 2026, el volumen total de estos contratos en las plataformas encuestadas superó $1.32 billones.
Según la muestra de CoinGecko, de enero a mayo de 2026, el volumen de contratos perpetuos de TradFi fue más de ocho veces el volumen de instrumentos RWA al contado.
El informe destaca a Binance, MEXC y Hyperliquid, con Nvidia, Tesla y Micron entre los instrumentos de acciones. El estudio cubre un conjunto específico de plataformas centralizadas y descentralizadas hasta mayo de 2026: las cantidades presentadas no deben considerarse como el volumen de todo el mercado en noviembre. Además, el alto volumen de futuros no equivale a la entrada del mismo volumen de capital a largo plazo en activos tokenizados.
El uso de activos tokenizados en la infraestructura financiera también está creciendo, pero no siempre se refleja en los volúmenes de negociación al contado. Por ejemplo, el fondo BlackRock BUIDL, asociado con instrumentos de deuda a corto plazo de EE. UU., se utiliza como garantía en ciertos esquemas de negociación en Binance.
En abril de 2026, OKX, BlackRock y Standard Chartered anunciaron un modelo institucional similar donde la garantía es mantenida por un custodio regulado. Estos ejemplos muestran que los activos tokenizados pueden ser utilizados como garantía para posiciones de negociación, incluyendo almacenamiento con un custodio regulado.
UNUM discutió en detalle cómo la blockchain está cambiando la contabilidad y la transferencia de derechos de valores en el análisis de la tokenización de DTCC.
Por qué el capital de riesgo está prestando más atención a la IA
Junto con el desarrollo de activos tradicionales, las prioridades de los inversores tecnológicos están cambiando. Los fondos de riesgo, previamente enfocados en Web3, están considerando la inteligencia artificial (IA), la robótica y otras áreas de tecnología avanzada como fuentes adicionales de crecimiento. Sin embargo, afirmar que $150 mil millones se trasladaron de las criptomonedas a la IA en un mes no tiene fundamento: esta estimación no está respaldada por los materiales originales.
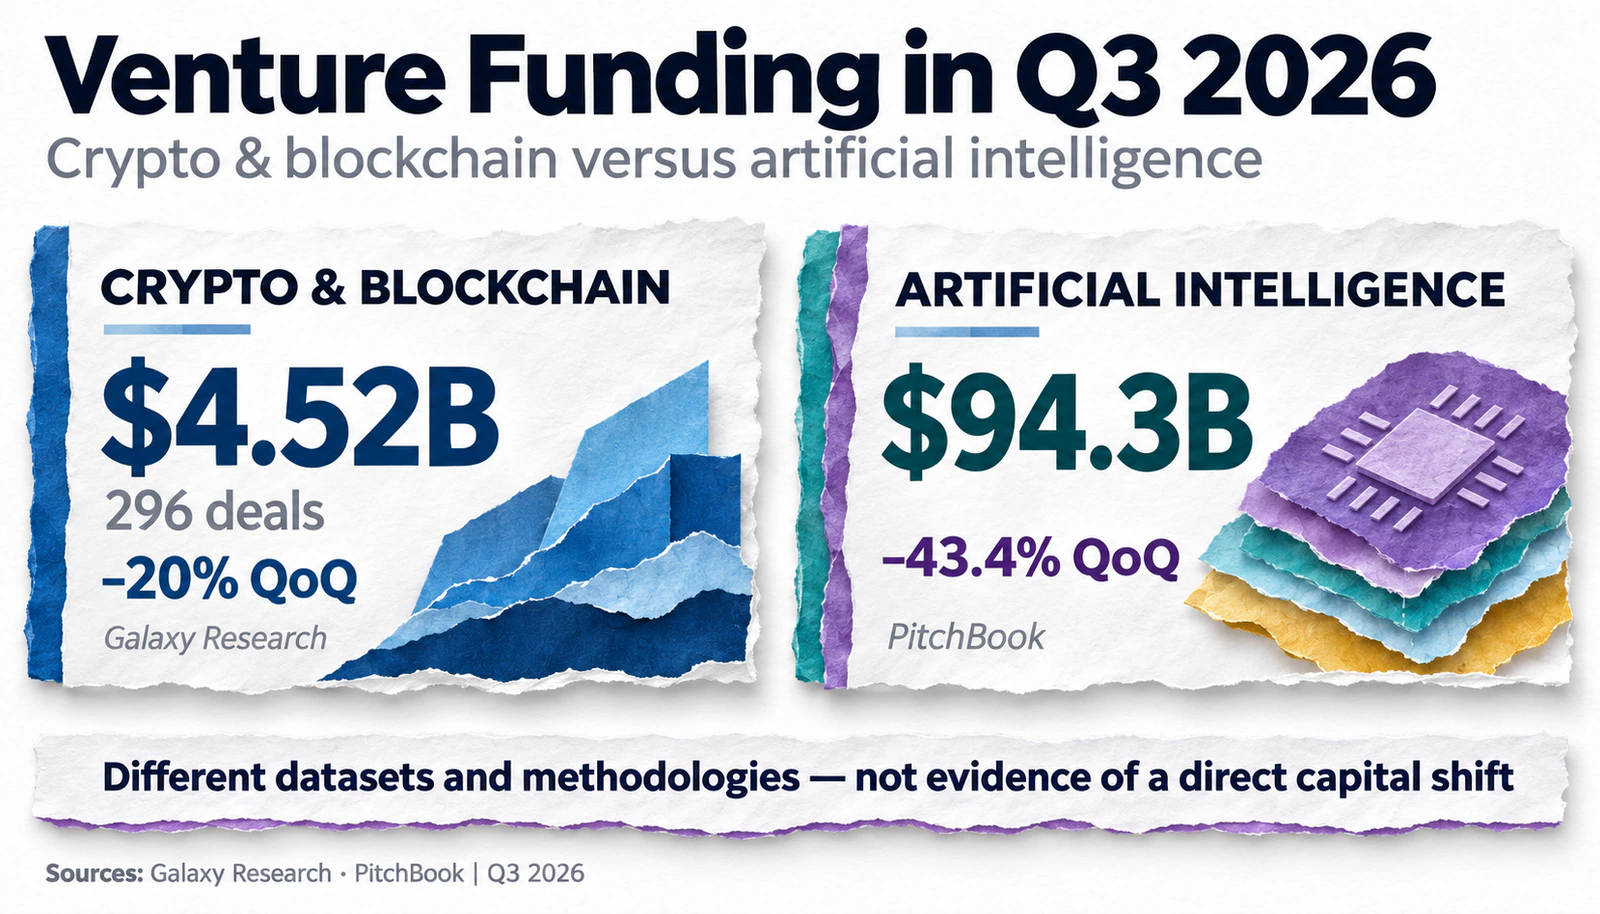
Las métricas de financiación de riesgo indican diferencias en las escalas de la industria. Según Galaxy Research, en el tercer trimestre de 2026, las startups de criptomonedas y blockchain recibieron $4.52 mil millones en 296 acuerdos. Esto es un 20% menos en términos de cantidad y un 24% menos en términos de cantidad de acuerdos en comparación con el segundo trimestre.
Más de la mitad de las inversiones se destinaron a proyectos en comercio, intercambios, inversión y préstamos. Por separado, los inversores proporcionaron alrededor de $1.3 mil millones en capital a tres nuevos fondos de riesgo de criptomonedas para inversiones posteriores.
Los inversores institucionales están prestando más atención a la IA, pero los datos publicados no permiten medir la reasignación directa de fondos de la industria de criptomonedas. El informe de PitchBook muestra un volumen significativamente mayor de acuerdos de riesgo con empresas de IA, pero no se puede comparar directamente con las estadísticas trimestrales de Galaxy debido a diferencias en períodos, geografía y metodología.
Según los datos de PitchBook, en los primeros nueve meses de 2026, las inversiones de capital de riesgo en IA superaron los $500 mil millones. Sin embargo, el sector no mostró una aceleración continua: en el tercer trimestre, el volumen de acuerdos disminuyó un 43.4% en comparación con el segundo trimestre, a $94.3 mil millones.
Un informe separado de PitchBook y NVCA estimó la participación de la IA en el valor de los acuerdos de riesgo en EE. UU. para enero-septiembre en 82.7%. Estos datos describen diferentes agregados de inversión y no permiten calcular una transferencia directa de fondos de la industria de criptomonedas a la IA.
El cofundador de Alliance DAO, Imran Khan, en una publicación del 13 de noviembre describió una discusión con inversores que representan alrededor de $15 mil millones en capital. Los participantes discutieron la posible convergencia de los fondos de riesgo de criptomonedas con el mercado más amplio de tecnología avanzada en uno o dos ciclos de inversión. Se trataba de una evaluación estratégica de inversores, no de una retirada medida de $15 mil millones del mercado de criptomonedas.
Una razón para revisar las prioridades de inversión está relacionada con la economía de los fondos de riesgo. Un gran fondo requiere bastantes proyectos con potencial para un aumento significativo de valor, mientras que las áreas maduras de Web3 se están volviendo más competitivas. Al mismo tiempo, las tecnologías de criptomonedas pueden encontrar aplicaciones dentro de la IA, por ejemplo, para pagos de agentes de software, automatización de liquidaciones y operación de billeteras digitales.
Por lo tanto, el supuesto flujo de capital hacia la IA no excluye una futura convergencia de industrias: blockchain puede ser utilizado para pagos e infraestructura financiera de servicios de IA.
¿Está relacionada la reestructuración de Web3 con la caída de Bitcoin?
La presión del mercado ha intensificado las discusiones sobre cambios en la industria cripto, pero no se ha convertido en una razón comprobada para que las bolsas transiten hacia TradFi. Según las revisiones del mercado, el 15 de noviembre, Bitcoin cayó a aproximadamente $62,000 — el nivel más bajo desde julio de 2026, y el 16 de noviembre, se cotizó alrededor de $65,000. Las dinámicas actuales de las criptomonedas pueden seguirse en la sección de cotizaciones de UNUM. La caída ocurrió en medio de una demanda reducida, un dólar fortalecido y el cierre de posiciones apalancadas.
Para evaluar la presión sobre BTC, al menos tres indicadores independientes son importantes:
Flujos de ETF de Bitcoin. Según Farside Investors, del 2 al 13 de noviembre, los fondos spot de EE.UU. registraron una salida neta total de aproximadamente $2.35 mil millones. Este es un cálculo basado en datos diarios del servicio, no una estimación del volumen total de ventas de Bitcoin en cripto bolsas.
Suministro de stablecoins. Los analistas de Glassnode en el informe del 11 de noviembre registraron una reducción en el suministro rastreado de $14.2 mil millones en 30 días. Esta cifra indica una disminución en el volumen de dólares digitales en circulación, pero no revela en qué activos los inversores intercambiaron los fondos retirados. El mecanismo se analiza más a fondo en el análisis de UNUM sobre el mercado de stablecoins.
Condiciones macroeconómicas y liquidaciones. En la revisión de noviembre de Binance Research, se notó una reducción del 9.1% en la capitalización del mercado cripto en octubre a $2.70 billones. Las expectativas de inflación en aumento, las previsiones revisadas de tasas de la Fed y el interés decreciente en activos de riesgo aumentaron la presión, y el cierre forzado de posiciones apalancadas podría acelerar el movimiento de precios.
Es importante separar estos mecanismos. Las salidas de los ETFs reflejan cambios en la demanda a través de fondos regulados, la reducción de stablecoins — cambios en la oferta monetaria dentro del ecosistema cripto, y las liquidaciones — la reacción del mercado a posiciones apalancadas sobre movimientos de precios ya ocurridos. Ningún indicador por sí solo explica toda la dinámica de BTC.
Un análisis detallado de la interconexión entre ETFs, liquidez y apalancamiento se presenta en el análisis de UNUM sobre las razones de la caída de Bitcoin. El impacto de la inflación y las tasas se examina más a fondo en el material sobre la política de la Fed y el dólar.
Así, la reestructuración del mercado Web3 y la debilidad de Bitcoin coinciden en el tiempo, pero la salida de las cripto bolsas hacia TradFi comenzó mucho antes de la corrección de noviembre. No se puede reducir a un intento de reemplazar urgentemente las criptomonedas en caída con acciones y oro.
¿Qué oportunidades y riesgos trae la convergencia de las cripto bolsas con TradFi?
Para los usuarios, el cambio principal es el acceso a múltiples clases de activos a través de una interfaz familiar. Las bolsas ganan la capacidad de atender diferentes estrategias de mercado, y las plataformas blockchain pueden aplicar stablecoins, colateral tokenizado y liquidaciones automatizadas más allá del mercado de criptomonedas. A largo plazo, esto podría aumentar la importancia de la infraestructura Web3 incluso sin un crecimiento proporcional de tokens cripto individuales.
Sin embargo, el comercio 24/7 no significa operación continua del mercado subyacente. Cuando la bolsa de valores está cerrada, los precios de los tokens y contratos derivados pueden desviarse temporalmente de la última cotización de acciones. Al abrir el mercado principal, estas discrepancias pueden reducirse rápidamente, causando una mayor volatilidad. Los riesgos adicionales son creados por el apalancamiento, las posibles liquidaciones, la insuficiente profundidad de órdenes y la dependencia del proveedor del producto tokenizado.
Las diferencias legales son igualmente importantes. Un titular de tokens debe entender quién posee los valores subyacentes, quién asegura su custodia, cómo se contabilizan los dividendos y qué sucede si el emisor enfrenta problemas. En el caso de xStocks, por ejemplo, los derechos de voto sobre las acciones subyacentes no se transfieren al titular del token; en el modelo anunciado de OKXICE, por el contrario, se proporcionan derechos de accionista. Por lo tanto, comparar productos solo por ticker, precio y modo de negociación es insuficiente.
Finalmente, el crecimiento de RWA no garantiza un aumento automático de la demanda de Bitcoin, Ethereum o tokens de proyectos de infraestructura. Los ingresos por la emisión, custodia y negociación de valores digitales pueden concentrarse entre emisores, intercambios y proveedores de tecnología. Incluso si las liquidaciones ocurren a través de blockchain, el vínculo entre la rotación de activos y el beneficio económico para los titulares de tokens nativos de la red necesita ser probado por separado.
Qué Determinará el Desarrollo del Mercado en 2027
La convergencia adicional de las plataformas cripto y las finanzas tradicionales puede avanzar en varias direcciones. En un escenario favorable, no solo crecerá el número de instrumentos disponibles, sino también el volumen real de negociación de activos tokenizados, el número de titulares activos y el uso de RWA como garantía.
En un escenario más moderado, las criptointercambios mantendrán un modelo híbrido: las criptomonedas seguirán siendo el producto central, mientras que los instrumentos TradFi formarán un mercado adicional. Un escenario negativo sugiere que las restricciones de acceso, la débil liquidez y las complejidades legales impedirán que los nuevos productos se conviertan en una fuente significativa de demanda sostenible.
Para distinguir estos escenarios, es más importante monitorear indicadores medibles que el número de asociaciones anunciadas:
Rotación real de instrumentos TradFi con la separación de tokens spot, CFDs y futuros perpetuos.
Volumen de RWA emitidos y actividad de los titulares, no solo el número de tickers disponibles.
Inversiones de riesgo en Web3 e IA, incluyendo el número de acuerdos y la proporción de financiación para empresas jóvenes.
Flujos netos en ETFs de Bitcoin y la oferta de stablecoins como diferentes indicadores de demanda del mercado.
Liquidez y derechos de los inversores: profundidad de negociación, calidad de ejecución, condiciones de almacenamiento y colateral de tokens.
A juzgar por los productos ya lanzados, las criptointercambios están convirtiéndose gradualmente en parte de un mercado más amplio de servicios financieros, pero la velocidad de este proceso aún depende de la demanda, la regulación y la calidad de la infraestructura.
El cambio principal es que el desarrollo de Web3 y el mercado cripto está siendo determinado cada vez más no solo por la dinámica de tokens individuales: los pagos, los mecanismos de negociación, el almacenamiento y la transferencia de derechos sobre activos reales están ganando importancia. Si esta infraestructura beneficiará a tokens específicos y sus titulares es una pregunta aparte, cuya respuesta requerirá datos, no solo el crecimiento del segmento RWA.