

Cómo terminan la semana los mercados globales
En la edición anterior de UNUM sobre eventos del 2 al 6 de noviembre, la atención se centró en el mercado laboral de EE.UU., las elecciones legislativas de medio término y los resultados corporativos. Sin embargo, uno de los eventos principales de la semana pasada fue la venta masiva de acciones tecnológicas, que obligó a los inversores a reevaluar los riesgos asociados con la inteligencia artificial y las futuras ganancias corporativas.
El 5 de noviembre, el Nasdaq Composite cayó un 5.52%, el S&P 500 perdió un 4.36% y el Dow Jones bajó un 3.44%. Para el Nasdaq, esta fue la caída más significativa en un solo día en los últimos 19 meses. Los fabricantes de semiconductores y las empresas involucradas en la construcción de centros de datos experimentaron caídas particularmente pronunciadas. El índice SOX, que refleja la dinámica del sector de semiconductores de EE.UU., perdió más del 12%.
La venta se produjo después de las elecciones de medio término de EE.UU., en las que el Partido Demócrata ganó el control de ambas cámaras del Congreso. Según informó Reuters, los participantes del mercado citaron preocupaciones sobre un posible endurecimiento de la regulación de la IA y restricciones en la construcción de centros de datos como factores de presión. Sin embargo, los resultados legislativos específicos de las elecciones siguen siendo indefinidos, y el factor político no explica toda la caída. Las altas valoraciones de las empresas tecnológicas, los importantes gastos de capital y la incertidumbre sobre el período de recuperación de la infraestructura de IA también aumentaron la cautela de los inversores.
Mientras tanto, los indicadores fundamentales de empresas individuales se mantuvieron fuertes. AMD reportó un aumento del 45% en los ingresos trimestrales a $13.4 mil millones, con ingresos del segmento de centros de datos que aumentaron un 97% a $8.5 mil millones. Estos resultados confirman la alta demanda de equipos de computación, pero no eliminan las preguntas sobre los costos de financiamiento y la rentabilidad de una mayor expansión de la infraestructura de IA.
Se recibieron señales adicionales de los bancos centrales. El 5 de noviembre, el Banco de Inglaterra elevó la tasa clave en 25 puntos básicos al 4% en medio de persistentes presiones inflacionarias. El regulador espera que la inflación en el Reino Unido se acerque al 5% para mediados de 2027. El Banco de la Reserva de Australia también continuó endureciendo la política monetaria, elevando la tasa al 4.85%.
En los mercados de materias primas, la situación se desarrolló de manera diferente. En la mañana del 6 de noviembre, el Brent se cotizaba alrededor de $99.6 por barril, encaminándose a una significativa caída semanal. La caída en los precios del petróleo estuvo acompañada por expectativas de una posible desescalada del conflicto en Oriente Medio, pero la recuperación real de los suministros seguía siendo incierta.
Como resultado, los mercados globales se acercan a la nueva semana con señales mixtas. La caída en los precios del petróleo potencialmente alivia los futuros riesgos inflacionarios, pero el dinero caro y las dudas sobre la recuperación de las inversiones en IA continúan limitando la demanda de activos de riesgo. La próxima prueba será la inflación de octubre en EE.UU.
La inflación en EE.UU. determinará las expectativas de tasas de la Fed
El 10 de noviembre, la Oficina de Estadísticas Laborales de EE.UU. (BLS) publicará el Índice de Precios al Consumidor (IPC) de octubre, y el 13 de noviembre, el Índice de Precios al Productor (IPP). La inflación de EE.UU. para octubre de 2026 será el principal indicador macroeconómico de la semana, ya que las nuevas cifras permitirán evaluar la resistencia de las presiones de precios antes de la reunión de diciembre de la Reserva Federal.
En septiembre, la inflación al consumidor en EE.UU. se aceleró al 3.7% interanual desde el 3.4% en agosto. El IPC aumentó un 0.6% durante el mes, con más de la mitad del aumento impulsado por un alza del 9.1% en los precios de la gasolina. El componente energético en general aumentó un 5.2% en el mes y un 20.4% interanual.
El IPC subyacente, excluyendo alimentos y energía, aumentó un 0.3% en el mes y un 2.6% interanual. Esta diferencia entre la inflación general y la subyacente muestra el papel significativo que la energía jugó en la aceleración de los precios en septiembre.
El informe de octubre determinará cómo cambiaron los precios minoristas de la gasolina durante octubre y cómo se mantuvo la presión en otras categorías. Sin embargo, la fuerte caída del Brent a principios de noviembre no se incluye directamente en el IPC de octubre. Su impacto potencial en los precios al consumidor se manifestará en períodos de informes posteriores y dependerá de la dinámica de los precios minoristas de los combustibles.
Tres componentes son de particular importancia:
Portadores de energía. La dinámica de la gasolina y el combustible mostrará la contribución del sector energético al IPC general. Sin embargo, una disminución en los precios de la energía no garantiza una desaceleración comparable en la inflación subyacente.
Vivienda y servicios. Los cambios mensuales en estos componentes ayudarán a evaluar la sostenibilidad de la presión de precios domésticos, que depende de la demanda del consumidor, los salarios y los gastos operativos.
Bienes básicos. Su dinámica permitirá determinar cómo se reflejan los cambios en los precios de adquisición e importación en el costo de los productos finales.
El viernes, la imagen se complementará con el índice PPI. En septiembre, los precios al productor para la demanda final aumentaron un 1.3% en el mes y un 6.3% interanual, marcando la tasa anual más alta desde diciembre de 2022. Los bienes para la demanda final aumentaron significativamente un 2.6% en el mes, principalmente debido al componente energético.
A diferencia del IPC, que refleja los cambios en los precios al consumidor, el PPI mide la dinámica de los precios mayoristas de los productores y proveedores de servicios estadounidenses. Permite evaluar las condiciones de precios en diferentes etapas de producción y distribución, pero no es una medida directa de todos los costos empresariales.
Para analizar la presión de precios sostenible, es útil considerar no solo el PPI general, sino también el índice excluyendo alimentos, energía y servicios comerciales. En septiembre, aumentó un 0.5% en el mes y un 5.0% interanual. Este enfoque ayuda a separar parcialmente los cambios en componentes individuales volátiles de las tendencias de precios más amplias.
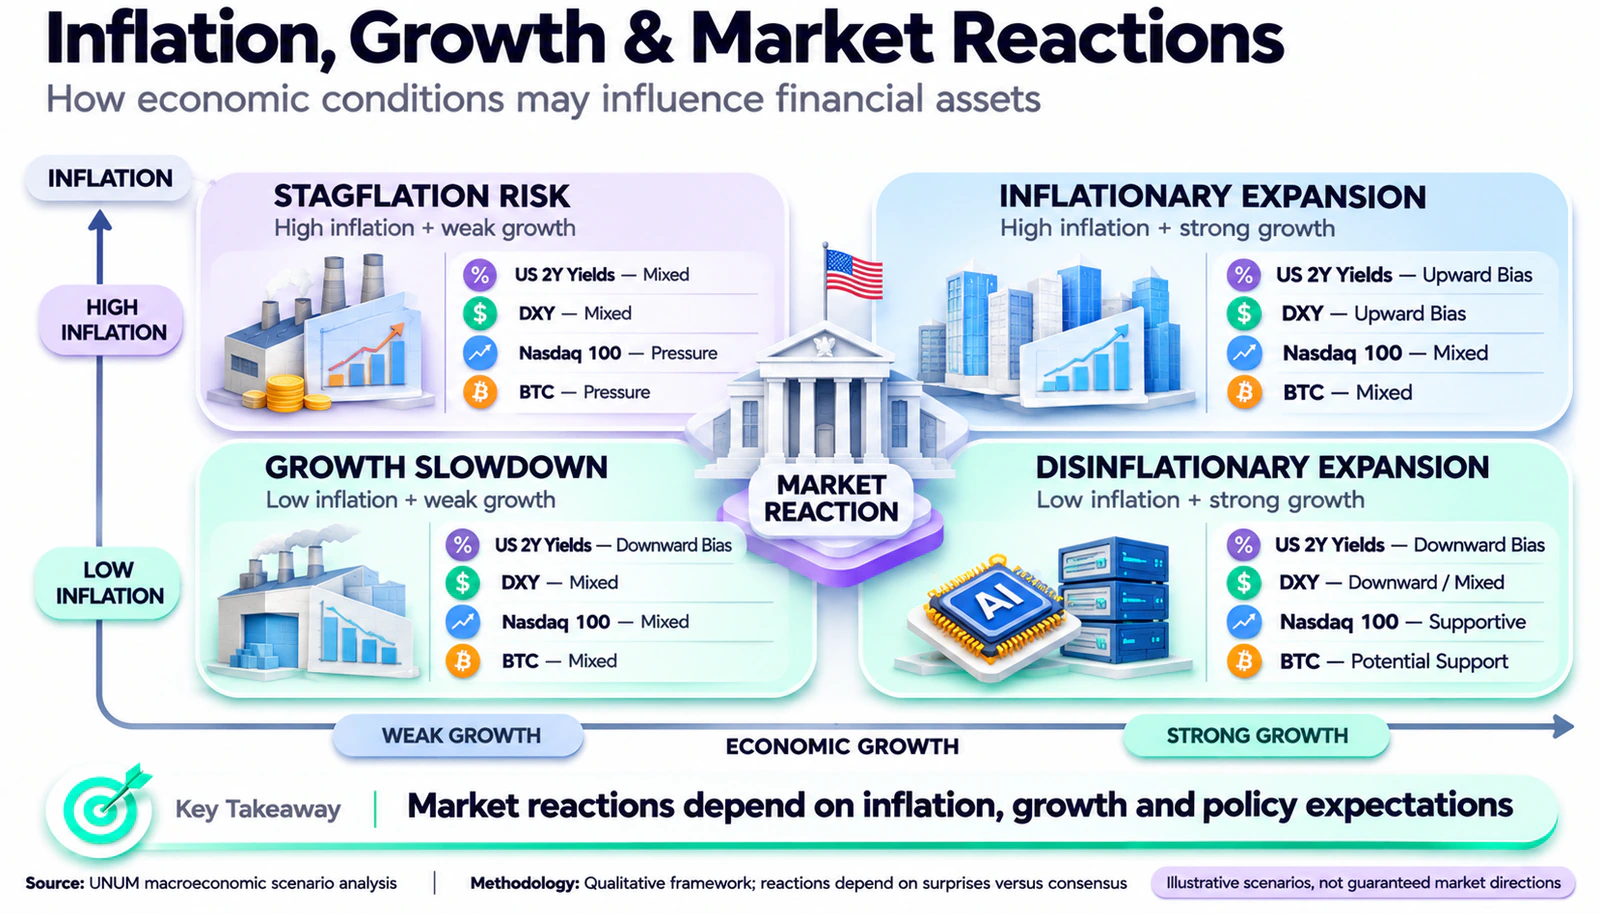
Para los comerciantes, la desviación de los resultados reales del consenso del mercado es particularmente importante. Incluso una desaceleración en el IPC puede desencadenar una reacción negativa si la inflación disminuye menos de lo que esperan los analistas.
Tres escenarios principales son posibles:
Inflación por encima de las expectativas. Una aceleración en el IPC subyacente y un PPI sostenidamente alto pueden aumentar las expectativas de una política monetaria estricta prolongada. Todo lo demás igual, esto apoyará al dólar y los rendimientos de los bonos del Tesoro de EE.UU. a corto plazo, mientras pone presión sobre el Nasdaq y otros activos sensibles a las tasas.
Inflación en línea con las previsiones. La reacción puede ser limitada si la estructura de los indicadores tampoco trae sorpresas. En este caso, la atención de los participantes del mercado se desplazará a los informes corporativos y otras publicaciones macroeconómicas.
Inflación por debajo del consenso. Una desaceleración en los precios subyacentes puede apoyar a los bonos del gobierno y al mercado de valores al reducir las expectativas de futuras tasas. Sin embargo, la sostenibilidad del crecimiento del mercado de valores dependerá de si la desinflación va acompañada de un deterioro en la actividad económica.
La decisión de tasas de la Fed en diciembre dependerá del conjunto de datos entrantes, y el IPC y PPI de octubre ayudarán a los inversores a reevaluar las expectativas de la política monetaria futura.
Los principales indicadores de reacción serán los rendimientos de los bonos del Tesoro de EE.UU. a dos años, el índice del dólar DXY y el Nasdaq 100. Si los rendimientos de los bonos disminuyen y las acciones suben, el mercado puede percibir las estadísticas como una señal de alivio de los riesgos de inflación. Las caídas simultáneas en los rendimientos y las acciones, por el contrario, requerirán verificar si las preocupaciones sobre el crecimiento económico se han intensificado.
Informes de ganancias de empresas de IA para probar retornos de inversión
Después de una venta masiva de acciones de empresas de IA, los inversores recibirán una nueva serie de informes financieros de participantes en la industria tecnológica. Esta vez, el enfoque estará menos en las plataformas de nube más grandes y más en operadores de centros de datos especializados, fabricantes de equipos de red, proveedores de tecnología de chips y empresas energéticas.
En el estudio de UNUM sobre la economía de las inversiones en IA, ya se consideró por qué el rápido crecimiento en la demanda de poder de cómputo no garantiza la misma rentabilidad para todos los participantes de la industria. Los nuevos informes trimestrales permitirán verificar qué tan ampliamente se distribuyen los ingresos del auge de la IA y qué empresas enfrentan los mayores riesgos financieros.
CoreWeave — 10 de noviembre
La empresa proporciona capacidades en la nube especializadas para el entrenamiento y ejecución de modelos de inteligencia artificial. Su informe del tercer trimestre será particularmente importante después de la caída en las cotizaciones de los operadores de infraestructura de IA.
El enfoque principal debe estar en las tasas de crecimiento de los ingresos, la utilización de la capacidad de cómputo, los contratos a largo plazo y el costo del capital atraído. La construcción de centros de datos requiere inversiones significativas, por lo que el rápido crecimiento del negocio puede ir acompañado de un aumento en la carga de deuda y flujo de caja libre negativo.
Para evaluar los resultados de CoreWeave, es importante comparar la cartera de pedidos con el momento de la puesta en marcha de nuevas capacidades, los gastos de capital y el calendario de servicio de la deuda. Incluso los grandes contratos a largo plazo no determinan automáticamente qué tan rápido las inversiones comenzarán a generar flujo de caja positivo.
Cisco — 12 de noviembre
El fabricante de equipos de red presentará sus resultados para el primer trimestre del año fiscal 2027. El principal interés radica en la demanda de equipos de red de alta velocidad para centros de datos, ya que el aumento en el poder de cómputo requiere un desarrollo paralelo de la infraestructura de transmisión de datos.
En el cuarto trimestre del año fiscal 2026, Cisco aumentó sus ingresos en un 18% a $17.3 mil millones. Para todo el año fiscal, la empresa recibió alrededor de $4 mil millones en ingresos de infraestructura de IA para grandes clientes de nube. Para el año fiscal 2027, la gerencia pronostica un aumento de esta cifra a aproximadamente $7.5 mil millones.
Para los inversores, es importante entender si se mantiene el ritmo de cumplimiento de pedidos y si el aumento en las ventas va acompañado de márgenes operativos estables. El crecimiento de los ingresos de la infraestructura de IA puede apoyar los resultados de la empresa, pero su impacto en las ganancias depende del costo del equipo, la estructura de los contratos y la competencia.
Applied Materials — 12 de noviembre
La empresa presentará sus resultados para el cuarto trimestre y todo el año fiscal 2026. Su equipo se utiliza en la producción de semiconductores, incluidos chips lógicos avanzados, DRAM y NAND Flash.
Se debe prestar especial atención a los planes de inversión de los fabricantes de chips, la demanda de equipos para procesos tecnológicos avanzados y el desarrollo de tecnologías de empaquetado de chips. Si las empresas de semiconductores continúan expandiendo sus capacidades de producción, Applied Materials podría recibir apoyo adicional de los pedidos.
Sin embargo, el aumento de la demanda de componentes para servidores crea simultáneamente riesgos para los fabricantes de electrónica de consumo. El aumento de los precios de la memoria puede incrementar el costo de los dispositivos y ejercer presión sobre los márgenes brutos.
Este mecanismo se examina en detalle en el análisis de UNUM sobre precios de DRAM, NAND y márgenes de Apple.
Constellation Energy — 9 de noviembre
El informe de la empresa energética permitirá evaluar otro elemento importante de la industria de la IA: las condiciones de suministro de energía para los centros de datos.
Para los operadores de infraestructura informática, no solo son importantes las tarifas de electricidad, sino también la disponibilidad de capacidades generadoras confiables, el rendimiento de las redes eléctricas y el tiempo de conexión de nuevas instalaciones.
Los resultados de Constellation Energy ayudarán a evaluar la condición financiera del negocio energético y las perspectivas de la demanda a largo plazo de electricidad, aunque por sí solos no determinan el costo total del suministro de energía para la infraestructura de IA estadounidense.
Colectivamente, los informes de CoreWeave, Cisco, Applied Materials y Constellation Energy mostrarán cuán estables son los resultados financieros en diferentes eslabones de la cadena tecnológica. Para evaluar las perspectivas de las acciones de empresas de IA, es necesario comparar el crecimiento de los ingresos con la rentabilidad operativa, el flujo de caja libre, la deuda y las previsiones de gestión.
La previsión del Nasdaq dependerá no solo de resultados trimestrales fuertes o débiles, sino también de si los indicadores financieros justifican las altas valoraciones de las acciones y las expectativas de beneficios futuros.
Los precios al productor y al consumidor de China mostrarán las condiciones de demanda
El 9 de noviembre, la Oficina Nacional de Estadísticas de China publicará los índices de precios al consumidor y al productor para octubre. Para los inversores internacionales, estos datos son importantes no solo como un indicador del estado de la segunda economía más grande del mundo, sino también como una guía para la demanda global de materias primas, equipos industriales y bienes de consumo.
En septiembre, la inflación al consumidor de China fue del 0,9% interanual, mientras que el IPC subyacente, excluyendo alimentos y energía, aumentó un 1,0%. Mientras tanto, los precios de los alimentos cayeron un 1,7%, mientras que los precios de los no alimentarios aumentaron un 1,5%.
El crecimiento del índice de precios al productor fue significativamente mayor que la inflación al consumidor. El PPI aumentó un 5,0% interanual, acelerándose en 1,2 puntos porcentuales en comparación con agosto.
Esta discrepancia entre el IPC y el PPI muestra diferencias en la dinámica de precios en los segmentos industrial y de consumo de la economía. Sin embargo, no prueba por sí misma una reducción en las ganancias empresariales, ya que los índices cubren diferentes conjuntos de bienes y servicios.
Para evaluar la rentabilidad, es necesario considerar adicionalmente los precios de compra, la estructura de ventas y los márgenes del productor. En particular, el índice de precios de compra industrial de China en septiembre aumentó un 6,9% interanual, lo que indica un aumento significativo en los costos de los bienes y materiales comprados por las empresas.
Los datos de octubre ayudarán a verificar si la brecha entre la inflación de producción y la del consumidor se está reduciendo. Una desaceleración en los precios de compra en medio de una demanda estable podría aliviar la presión sobre los márgenes empresariales. Pero si la caída del PPI es causada por una reducción en los pedidos y un deterioro en la actividad económica, las consecuencias para el mercado de valores pueden ser menos favorables.
Para los inversores internacionales, es importante la reacción del CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, cobre y mineral de hierro. Una mejora en la demanda industrial puede apoyar los activos de materias primas, mientras que un consumo débil puede aumentar las dudas sobre la sostenibilidad de la recuperación de China.
Los datos del PIB del Reino Unido y la Eurozona pondrán a prueba la resiliencia económica europea
El 12 de noviembre, la Oficina Nacional de Estadísticas del Reino Unido (ONS) publicará la primera estimación del PIB para el tercer trimestre, los datos de septiembre y las estadísticas de producción industrial.
La publicación adquiere un significado adicional tras la decisión del Banco de Inglaterra el 5 de noviembre de aumentar la tasa al 4%. El regulador espera que la inflación anual se acelere a alrededor del 5% para mediados de 2027, a pesar de mantener condiciones monetarias restrictivas.
En una declaración oficial, el Comité de Política Monetaria señaló:
Sin embargo, la magnitud de la presión inflacionaria emergente ahora es suficiente para justificar un aumento en la tasa clave del Banco de Inglaterra.
Las nuevas estadísticas permitirán evaluar cuán resiliente sigue siendo la economía británica bajo condiciones de financiamiento costoso y un shock energético.
Se debe prestar especial atención a la dinámica de los servicios, la industria, la construcción y las inversiones privadas. Si el crecimiento es más débil de lo esperado, los inversores podrían revisar las perspectivas de beneficios corporativos, incluso si la alta inflación sigue limitando la capacidad del Banco de Inglaterra para flexibilizar la política.
Para el mercado de divisas, la reacción del GBP/USD y los rendimientos de los bonos del gobierno del Reino Unido (gilts) será lo más importante. Un PIB débil podría presionar a la libra, pero la dirección final del tipo de cambio dependerá de cuánto alteren los nuevos datos el diferencial de tasas de interés esperado entre el Reino Unido y EE.UU.
El 13 de noviembre, Eurostat presentará una estimación revisada del PIB de la eurozona para el tercer trimestre y datos preliminares de empleo.
Según la estimación inicial, la economía de la eurozona creció un 0,4% en comparación con el trimestre anterior después de un aumento del 0,6% en el segundo trimestre. Al mismo tiempo, la inflación preliminar de octubre se aceleró al 4,0% interanual desde el 3,8% en septiembre. Particularmente notable fue el aumento en los precios de la energía, un 20,8% interanual.
Esta combinación intensifica la contradicción entre combatir la inflación y la necesidad de apoyar el crecimiento económico. Si el PIB revisado es más débil que la estimación inicial, podría aumentar las preocupaciones de los inversores sobre el estado de las empresas europeas y las finanzas públicas.
Los principales indicadores serán EUR/USD, Euro Stoxx 50, los rendimientos de los Bunds alemanes y las cifras de empleo. Al evaluar la reacción, es importante considerar no solo el crecimiento general de la eurozona, sino también las diferencias entre las economías nacionales individuales.
Una señal adicional para los mercados asiáticos llegará el 12 de noviembre, cuando el Banco de Japón publique el índice de precios de bienes corporativos para octubre. Ayudará a evaluar las presiones de precios a nivel empresarial en Japón, donde la normalización adicional de las tasas de interés también depende de la sostenibilidad de la inflación.
El mercado del petróleo pondrá a prueba la resiliencia de las caídas de precios
Después de una fuerte caída en los precios del petróleo a principios de noviembre, los inversores evaluarán si el equilibrio global de oferta y demanda está mejorando genuinamente o si las cotizaciones reflejan principalmente una reducción en la prima geopolítica.
En la mañana del 6 de noviembre, el Brent se cotizaba alrededor de $99,6 por barril, y el WTI alrededor de $91,4. A pesar de una recuperación a corto plazo, ambos grados se dirigían a una caída semanal de alrededor del 12%.
La caída en las cotizaciones fue acompañada por expectativas de una posible desescalada del conflicto en Medio Oriente. Sin embargo, los informes de nuevos ataques a petroleros y los riesgos continuos para el transporte marítimo muestran que el mercado del petróleo sigue siendo sensible a los cambios en la situación de la región.
En el análisis de UNUM sobre la caída de los precios del petróleo, ya se consideraron las diferencias entre las cuotas de producción de OPEP+, las exportaciones reales y la prima geopolítica. En la nueva semana, es más importante verificar si la caída de los precios del petróleo Brent se confirma con cambios en el mercado físico.
Para hacer esto, los inversores deben prestar atención a varios indicadores interrelacionados:
Curva de futuros del Brent. Si los contratos cercanos mantienen una prima significativa sobre los más distantes, puede indicar tensión en el equilibrio de suministro a corto plazo incluso con una caída general en los precios del petróleo.
Exportaciones físicas. La recuperación de los envíos a través del Estrecho de Ormuz y rutas alternativas será una confirmación más convincente de una mejora en el suministro que declaraciones diplomáticas aisladas.
Inventarios de petróleo y costos de transporte. Un aumento en los inventarios junto con una disminución en las tarifas de flete puede indicar una relajación gradual de la tensión.
Para el mercado de valores, una caída en los precios del petróleo podría ser un factor positivo si va acompañada de un debilitamiento de las expectativas de inflación y una demanda sostenida. Pero si las cotizaciones caen debido a un deterioro de las perspectivas económicas globales, los recursos energéticos más baratos no necesariamente apoyarán las acciones.
Por lo tanto, el Brent necesita ser comparado con los rendimientos de los bonos, el DXY y la dinámica de los sectores cíclicos del mercado de valores. Los precios actuales están disponibles en la sección de cotizaciones de materias primas de UNUM.
[Infografía 3] Cómo distinguir una reducción en la prima geopolítica en el petróleo de un deterioro en la demanda global a través de la curva de futuros, inventarios, volúmenes de exportación y costos de transporte.
Bitcoin pondrá a prueba la resiliencia de la demanda tras la venta masiva
El pronóstico de Bitcoin para la semana del 9 al 13 de noviembre dependerá en gran medida de los datos del IPC y PPI de EE.UU., la dinámica del dólar y la resiliencia de la demanda al contado. Los cambios en las expectativas de inflación pueden afectar el costo del capital y la atractividad de los activos de riesgo, pero la relación de Bitcoin con el mercado de valores no permanece constante.
A principios de noviembre, Bitcoin cayó a aproximadamente $75–76k después de la corrección de octubre. La recuperación en las cotizaciones planteó preguntas sobre la estructura de la demanda y el papel del apalancamiento.
En el análisis de UNUM sobre el papel de los futuros en la recuperación de Bitcoin, se consideró la evaluación de Bitfinex, según la cual el repunte de BTC a principios de noviembre fue predominantemente apoyado por la actividad en el mercado de derivados. Según los datos presentados en el estudio, el 3 de noviembre, el interés abierto alcanzó 701,548 BTC, el más alto desde el 22 de septiembre, mientras que los signos de una recuperación sostenible en la demanda al contado seguían siendo limitados.
Una presión adicional fue creada por las salidas de los ETFs de Bitcoin al contado estadounidenses.
Según Farside Investors, la salida neta de capital ascendió a:
30 de octubre — $643.2 millones.
2 de noviembre — $398.6 millones.
3 de noviembre — $115.6 millones.
La salida total en tres sesiones de negociación alcanzó $1.1574 mil millones. Mientras tanto, el 4 de noviembre, los fondos registraron una entrada de $74.6 millones, pero el 5 de noviembre, hubo una nueva salida de $430.2 millones.
Tales dinámicas no permiten afirmar una recuperación sostenible en la demanda a través de fondos cotizados en bolsa. Al mismo tiempo, los flujos de ETF reflejan las operaciones de diferentes categorías de participantes y no permiten una determinación directa del comportamiento de los inversores institucionales solamente.
La próxima semana, es especialmente importante evaluar cómo reaccionará Bitcoin a los cambios en las expectativas respecto a las tasas de la Fed.
Si el IPC está por debajo del consenso del mercado, una disminución en los rendimientos del Tesoro y un dólar debilitado podrían mejorar las condiciones para la recuperación de las criptomonedas. Sin embargo, la sostenibilidad de tal movimiento dependerá de la presencia de una demanda real en el mercado al contado.
Si la inflación supera las previsiones, el aumento de los rendimientos y el fortalecimiento del DXY podrían aumentar la presión sobre BTC. Esto podría ser particularmente notable con un alto apalancamiento y tasas de financiación incrementadas para posiciones largas en futuros.
Para evaluar la situación, es necesario comparar los flujos de capital en los ETFs de Bitcoin, el interés abierto, las tasas de financiación y los volúmenes de negociación al contado. El crecimiento de BTC acompañado de entradas estables de fondos y compras al contado aumentadas será un signo más convincente de recuperación de la demanda que un movimiento acompañado solo por una expansión de posiciones en futuros.
Al mismo tiempo, la correlación entre Bitcoin y el Nasdaq 100 cambia con el tiempo, por lo que no se garantiza la misma reacción de los dos mercados a la inflación en EE.UU.
Referencias del Mercado de la Semana
El pronóstico del mercado financiero para la semana depende principalmente de cuánto se desvíen la inflación real de EE.UU. y los resultados de las empresas de IA de las expectativas del mercado. Para un análisis práctico, es importante comparar la dinámica de varias clases de activos en lugar de evaluar cada indicador de forma aislada.
Indicadores clave:
US Treasury 2Y. Cambio en las expectativas para la decisión de la Fed en diciembre tras la publicación del IPC y PPI.
US Treasury 10Y. Equilibrio de riesgos de inflación, perspectivas de crecimiento económico y demanda de bonos del gobierno.
DXY. El pronóstico a corto plazo para el dólar dependerá de cuánto los nuevos datos de inflación cambien las expectativas para las tasas de interés de EE.UU. en comparación con otras economías importantes.
Nasdaq 100. Resiliencia del sector tecnológico tras la venta masiva y la publicación de nuevos informes de empresas de infraestructura de IA.
Brent. Cambio en la prima geopolítica en las cotizaciones del petróleo y el estado de los suministros físicos.
BTC/USD. Reacción del mercado de criptomonedas al costo del capital, índices bursátiles y flujos en ETFs de Bitcoin al contado.
Es difícil determinar las expectativas predominantes del mercado basándose en un solo indicador. Por ejemplo, una caída en los rendimientos de los bonos junto con un aumento en el Nasdaq puede reflejar una disminución de los riesgos de inflación, mientras que caídas simultáneas en los rendimientos y las acciones podrían indicar crecientes preocupaciones sobre el crecimiento económico.
Para los traders, una evaluación consistente de las reacciones es útil: primero comparar los datos publicados con el consenso, luego verificar los cambios en las expectativas de tasas de interés, rendimientos y el dólar, y solo después de eso evaluar el movimiento de las acciones y Bitcoin.
Este enfoque ayuda a distinguir la volatilidad a corto plazo de una reevaluación de activos más significativa, aunque no descarta señales falsas y reacciones de mercado ambiguas.
Tres Preguntas Principales de la Semana
1. ¿Mostrará la inflación en EE.UU. una desaceleración sostenible, o tendrá la Fed que mantener una política monetaria estricta?
Los principales puntos de referencia serán la dinámica mensual del IPC subyacente, la estructura de los precios al consumidor y el índice PPI. Es la desviación de los resultados respecto al consenso del mercado lo que puede cambiar las expectativas sobre las tasas, los rendimientos del Tesoro y la dirección del dólar.
2. ¿Pueden las empresas de infraestructura de IA confirmar la rentabilidad de las inversiones a gran escala?
Los informes de CoreWeave, Cisco, Applied Materials y Constellation Energy permitirán evaluar los resultados financieros de varios participantes en la cadena tecnológica. Para los inversores, no solo importará el crecimiento de los ingresos y el volumen de pedidos, sino también el flujo de caja libre, la rentabilidad y la carga de deuda.
3. ¿Qué tendrá un mayor impacto en los mercados globales: una caída en los precios del petróleo o signos de desaceleración económica?
Nuevos indicadores de China, el Reino Unido y la Eurozona ayudarán a determinar si la disminución de los precios de la energía va acompañada de una demanda sostenida. Esta combinación será significativa para la dinámica de los índices bursátiles, las monedas de materias primas y Bitcoin.
Calendario Económico para la Semana del 9 al 13 de Noviembre
La semana del 9 al 13 de noviembre pondrá a prueba cuán justificadas están las expectativas actuales de los inversores tras la fuerte caída de las acciones tecnológicas. La inflación en EE.UU. establecerá los puntos de referencia más cercanos para las tasas de interés, los informes de las empresas de IA permitirán evaluar el retorno financiero de las inversiones en infraestructura, y las estadísticas de China y Europa mostrarán el estado de la demanda global.
Para los mercados financieros, el factor decisivo no será el valor individual del IPC o la ganancia trimestral, sino la consistencia de las señales entrantes. Una desaceleración de la inflación con actividad económica sostenida puede apoyar la recuperación de los activos de riesgo. Sin embargo, una presión de precios persistente, pronósticos débiles de las empresas y un deterioro de la demanda pueden prolongar el período de mayor volatilidad.
Por lo tanto, es importante que los inversores evalúen los eventos de la semana de manera integral, a través de cambios en las expectativas de tasas de interés, los rendimientos de los bonos, la dinámica del dólar y la reacción de los mercados de acciones y criptomonedas.