Qué Cambió con el Lanzamiento de los Nuevos TPUs de Google
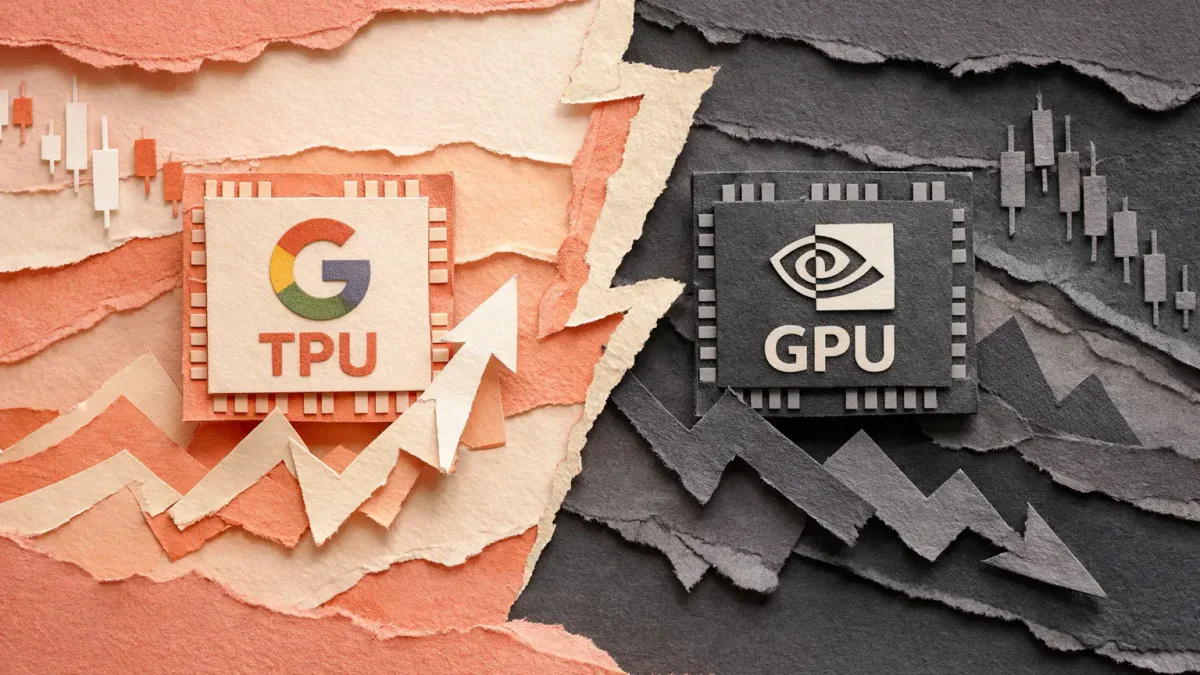
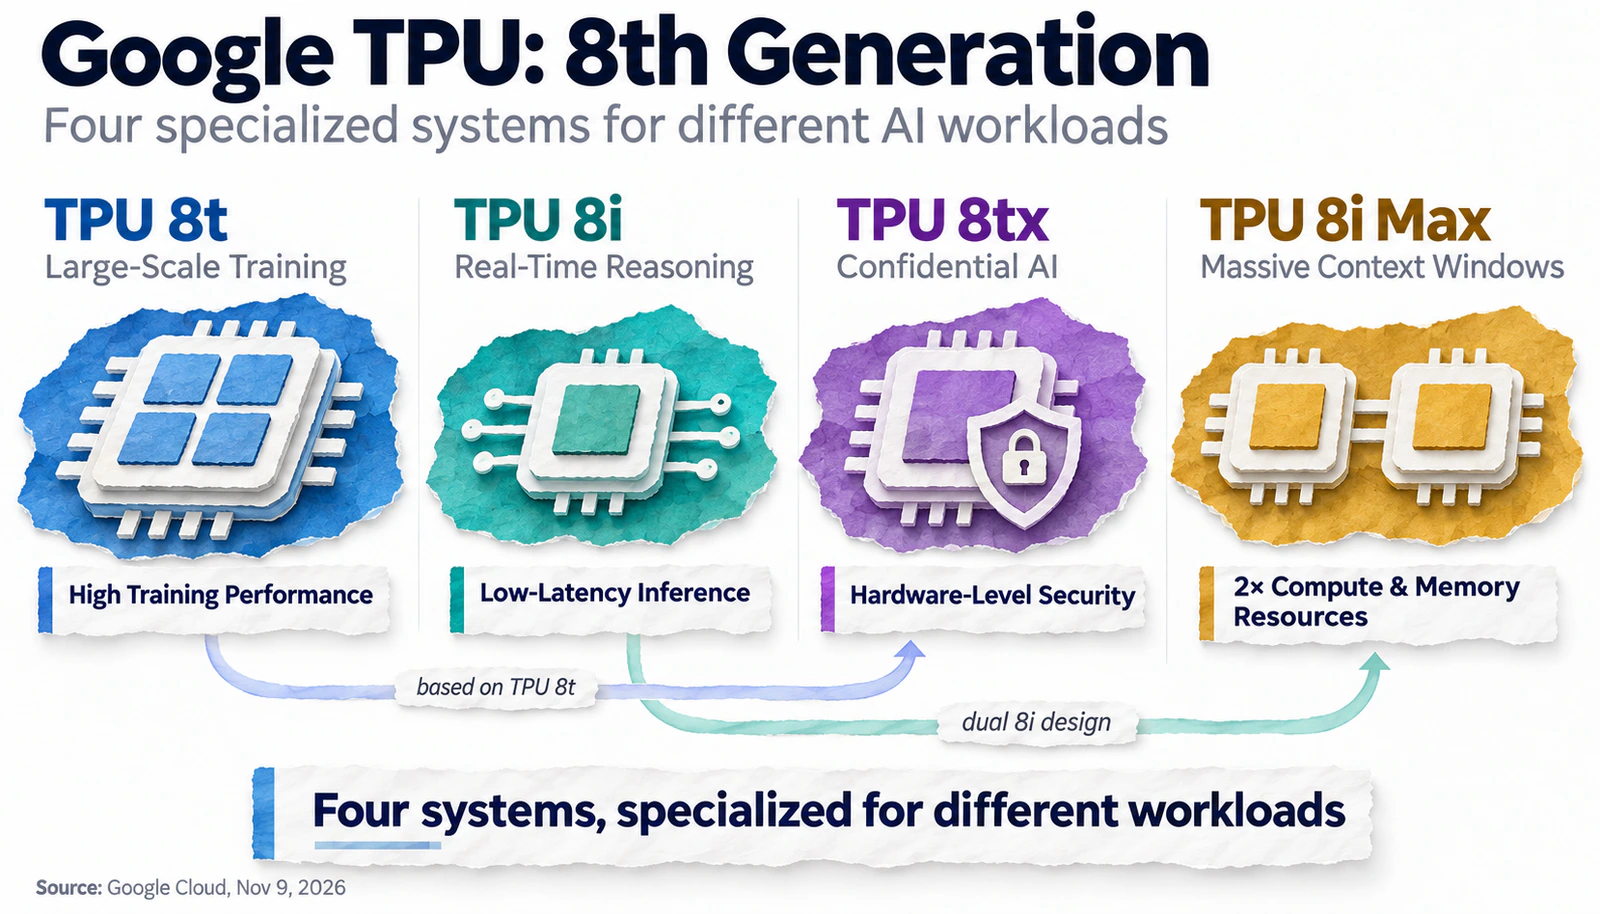
El 9 de noviembre de 2026, Google presentó dos nuevas configuraciones de sistemas informáticos basados en procesadores tensoriales de octava generación (TPU): 8tx y 8i Max. Según Reuters, la expansión de la línea intensifica la competencia entre Google y Nvidia en el mercado de aceleradores de IA. Estos no son chips fundamentalmente nuevos, sino sistemas especializados adaptados para tareas computacionales específicas.
Los TPUs son aceleradores para operaciones utilizadas en redes neuronales. A diferencia de las unidades de procesamiento gráfico (GPUs), que son adecuadas para un rango más amplio de cálculos, la arquitectura de TPU está optimizada principalmente para tareas de aprendizaje automático. Esto permite un uso más eficiente del equipo bajo ciertas cargas, aunque no garantiza una ventaja universal sobre las GPUs.
Los nuevos sistemas están diseñados para diferentes escenarios de aplicación:
TPU 8tx está enfocado en cálculos de IA seguros, incluyendo el procesamiento de información confidencial y la operación de modelos corporativos. El sistema utiliza chips TPU 8t junto con procesadores centrales AMD EPYC de quinta generación y proporciona protección de datos por hardware durante el procesamiento. Según Google, el uso de la red Boardfly reduce la latencia hasta dos veces en comparación con el TPU 8t.
TPU 8i Max está diseñado para agentes de IA y modelos que procesan grandes volúmenes de información. La combinación de dos chips TPU 8i en un paquete ha duplicado los recursos de computación, la cantidad de memoria SRAM incorporada y el ancho de banda de memoria HBM en relación con la configuración básica.
Esta especialización refleja los requisitos cambiantes para la infraestructura de IA. En lugar de una solución universal, Google está desarrollando sistemas para entrenar redes neuronales, inferencia — procesamiento de solicitudes con modelos ya entrenados, cálculos seguros y trabajo con ventanas de contexto grandes. Esto permite a la compañía seleccionar más precisamente el equipo para la naturaleza de la carga y potencialmente reducir los costos operativos.
Por Qué el Costo de los Cálculos de IA se Está Convirtiendo en el Principal Campo de Competencia
Desarrollar chips de IA patentados permite a Google controlar no solo las características del equipo, sino también una parte significativa de los costos de la infraestructura informática. La compañía puede adaptar los procesadores a sus redes neuronales Gemini y servicios en la nube, reduciendo gradualmente la dependencia de Nvidia para algunas tareas. Sin embargo, la eficiencia económica de este enfoque no se determina por la velocidad máxima del procesador, sino por el costo de realizar una operación específica.
Por ejemplo, un acelerador con alto rendimiento puede ser menos ventajoso si consume demasiada electricidad, requiere refrigeración costosa o permanece inactivo durante una parte significativa del tiempo. Por lo tanto, la eficiencia energética de los TPUs debe evaluarse en función del volumen de cálculos útiles por unidad de energía consumida, no solo por la potencia declarada del equipo.
Al comparar TPUs y GPUs, se deben considerar varios indicadores:
Costo de inferencia. Gastos por procesar 1 millón de tokens con calidad de respuesta y velocidad de generación comparables.
Rendimiento por vatio. El volumen de cálculos útiles realizados a un cierto consumo de energía.
Costo total de propiedad (TCO). Gastos por equipo, suministro de energía, refrigeración, redes y mantenimiento.
Utilización del equipo. La proporción de potencia de cómputo realmente utilizada para la ejecución de tareas, ya que el tiempo de inactividad aumenta el costo de las operaciones.
En abril, Google anunció que el TPU 8t proporciona hasta 2.7 veces mayor rendimiento de entrenamiento, y el TPU 8i mejora la relación rendimiento-precio de la inferencia en un 80% en comparación con los TPUs de la generación anterior. Estas cifras reflejan una comparación de los propios desarrollos de Google y no prueban una ventaja similar sobre los aceleradores actuales de Nvidia.
La competitividad de los TPUs y GPUs debe evaluarse en función de los resultados de pruebas de los mismos modelos de IA bajo cargas comparables. Si Google puede proporcionar calidad y velocidad de procesamiento de solicitudes similares a costos más bajos, esto creará condiciones para aumentar la rentabilidad de Google Cloud o reducir las tarifas para los clientes. Es el efecto económico, no las características técnicas individuales, lo que puede convertirse en un factor significativo en la competencia.
Google vs. Nvidia en la Batalla por los Desarrolladores
A pesar del desarrollo de los aceleradores especializados de Google, Nvidia mantiene una ventaja competitiva importante: el ecosistema de software CUDA. Combina herramientas de desarrollo, bibliotecas y medios de optimización que permiten el uso de GPUs de Nvidia en entornos de software y nube existentes.
Para los clientes corporativos, cambiar a TPUs implica no solo reemplazar el equipo. Los desarrolladores necesitan verificar la compatibilidad del modelo, adaptar las herramientas de software y asegurar que el nuevo sistema proporcione suficiente rendimiento y estabilidad. Los costos adicionales de implementación pueden reducir los ahorros de cálculos más baratos.
Google está intentando reducir estas barreras. En octubre, la empresa hizo de código abierto TorchTPU, permitiendo el uso de modelos PyTorch en procesadores tensoriales sin necesidad de reescribir extensamente el código. Además, se está desarrollando soporte para las populares herramientas de inferencia vLLM y SGLang, simplificando la transferencia de cargas de trabajo de IA existentes al hardware de Google.
Sin embargo, la competencia no excluye la colaboración. Google continúa utilizando GPUs de Nvidia en su infraestructura en la nube, y en septiembre, las empresas, junto con Emerald AI, anunciaron la creación de una alianza para mejorar la eficiencia energética de los centros de datos. Más sobre esta iniciativa se puede leer en el artículo de UNUM sobre la colaboración entre Google y Nvidia.
Así, el TPU debe verse actualmente como una alternativa en expansión al GPU, más que como un reemplazo completo. Para Nvidia, el principal riesgo es que los grandes operadores de nube ganen más opciones para elegir equipos de manera independiente y gradualmente desplacen tareas de computación adecuadas a sus propios procesadores.
Cómo los chips de IA propietarios podrían impactar las ganancias de Google Cloud
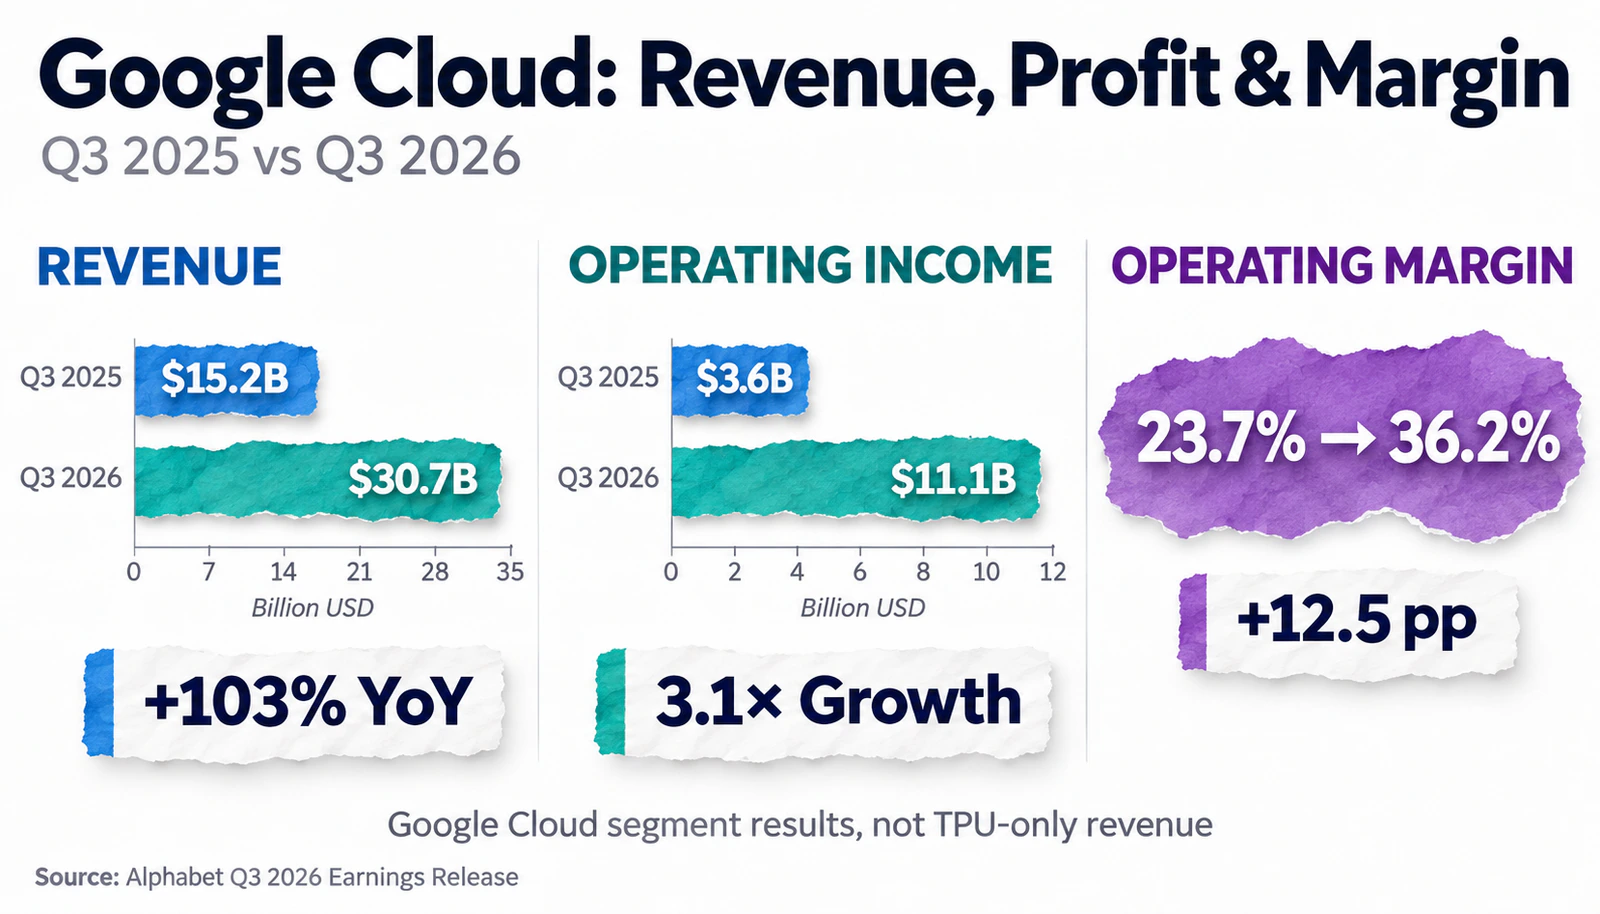
El desarrollo del TPU es particularmente significativo en el contexto del negocio de nube de Alphabet, que está creciendo rápidamente. Según el informe del tercer trimestre de 2026, los ingresos de Google Cloud aumentaron un 103% interanual, alcanzando los $30.7 mil millones. El beneficio operativo de la división fue de $11.1 mil millones en comparación con $3.6 mil millones del año anterior, y el margen operativo subió a aproximadamente 36.2%.
El crecimiento está vinculado al aumento de la demanda de servicios de nube corporativos, infraestructura de IA y soluciones basadas en inteligencia artificial. Alphabet señaló específicamente la significativa contribución de las ventas del sistema TPU a los ingresos de Google Cloud, aunque no se reveló la participación exacta de este segmento.
Estamos viendo una alta demanda de nuestros sistemas TPU por parte de una amplia gama de clientes.
Para Google, los chips de IA propietarios crean dos fuentes potenciales de beneficio financiero. La primera está relacionada con la optimización de los costos de computación para Gemini, búsqueda y otros servicios. La segunda implica proporcionar TPU a los clientes a través de Google Cloud y vender sistemas listos para instalación en centros de datos de terceros. Este modelo permite expandir la aplicación comercial de aceleradores propietarios más allá de la infraestructura de nube de la empresa.
Para Google Cloud, la computación en la nube puede volverse más rentable a medida que disminuyen los costos de inferencia mientras se mantiene la calidad y velocidad del procesamiento de solicitudes. Sin embargo, este efecto depende de la utilización del equipo, los precios para los clientes y los costos de creación de infraestructura.
En el tercer trimestre, los gastos de capital de Alphabet ascendieron a $51.4 mil millones, y el flujo de caja libre (FCF) fue negativo, alcanzando los -$9.1 mil millones. Además de grandes inversiones en infraestructura técnica, el FCF se vio afectado por la acumulación de inventario para las ventas del sistema TPU y una multa de $5.2 mil millones de la Comisión Europea. La empresa mantuvo su previsión de gastos de capital para todo el año 2026 en el rango de $195–205 mil millones.
Los altos gastos de capital, la depreciación del equipo y el consumo de energía de los centros de datos pueden presionar los resultados financieros, incluso si el costo de operaciones de computación individuales disminuye. Además, Alphabet aún no ha revelado la rentabilidad de las ventas de TPU por separado de otros productos de Google Cloud.
Por lo tanto, para los accionistas de Alphabet (GOOGL), la rentabilidad del negocio en la nube se convierte en uno de los criterios clave para evaluar la efectividad de las inversiones en inteligencia artificial. Es importante no solo aumentar los ingresos, sino también convertir la expansión de la capacidad de computación en un beneficio sostenible y un flujo de caja positivo.
Cómo el fortalecimiento de Google amenaza los resultados financieros de Nvidia
Actualmente, los indicadores financieros de Nvidia no indican una disminución en la demanda de sus soluciones. En el segundo trimestre del año fiscal 2027, que finalizó el 26 de julio de 2026, los ingresos de la empresa alcanzaron los $96.2 mil millones, aumentando un 106% interanual. La división de Centros de Datos generó $89 mil millones, lo que representa un 117% más que el mismo período del año pasado. El margen bruto de Nvidia según GAAP fue del 75%.
Sin embargo, el rápido crecimiento del mercado no excluye cambios en el entorno competitivo. Si Google y otras grandes empresas tecnológicas continúan trasladando algunas tareas a sus propios aceleradores, podría afectar las futuras compras de GPU. Tal transición podría ser particularmente notable en el segmento de inferencia, donde el costo de procesar solicitudes de usuarios impacta directamente en la rentabilidad del servicio.
El aumento de la competencia plantea dos riesgos potenciales para Nvidia. Primero, la aparición de alternativas permite a los operadores de nube reducir la dependencia de un solo proveedor y redistribuir los gastos de capital. Segundo, los aceleradores especializados económicamente atractivos podrían intensificar la presión sobre los precios, limitando la capacidad de Nvidia para mantener un alto margen bruto.
Sin embargo, la reducción de la participación de Nvidia en tareas computacionales específicas no necesariamente conduce a una disminución en sus ingresos generales. El desarrollo de agentes de IA, la complejidad de los modelos y la expansión de la infraestructura pueden mantener una alta demanda tanto de GPUs como de procesadores especializados. Además, al elegir equipos, los clientes consideran no solo el precio de los aceleradores, sino también la compatibilidad del software, la fiabilidad del sistema y los costos operativos totales.
Un problema aparte está relacionado con el retorno de la inversión en infraestructura. Cuantos más centros de datos construyen las empresas tecnológicas, más importante es para ellas mantener una alta utilización del equipo y recibir ingresos suficientes de los clientes. UNUM examinó previamente este problema en detalle en el artículo analítico “AI Boom on Borrowed Money.”.
Por lo tanto, la amenaza para Nvidia no está en el desplazamiento inmediato de su equipo, sino en el cambio gradual en la estructura de demanda de aceleradores de IA. Mientras la industria crezca rápidamente, ambos fabricantes pueden beneficiarse del aumento de las necesidades computacionales. Pero a medida que la competencia se intensifica, los inversores necesitarán evaluar más cuidadosamente la rentabilidad de las ventas, las políticas de precios y la estabilidad de los pedidos.
Métricas Clave para que los Inversores Observen
La competencia entre Google y Nvidia afecta no solo a los fabricantes de equipos, sino también a los accionistas de las empresas tecnológicas. Para evaluar las perspectivas a largo plazo, es necesario comparar los resultados financieros con la economía real de la computación, en lugar de confiar únicamente en declaraciones sobre el rendimiento de los nuevos procesadores.
Métricas clave a observar:
Métrica | Lo que indica a los inversores |
|---|---|
Ingresos de Google Cloud | Crecimiento en la demanda de servicios en la nube e infraestructura de IA |
Margen Operativo de Google Cloud | Capacidad para aumentar el beneficio a medida que el negocio se expande |
Gastos de Capital de Alphabet | Costo del desarrollo de infraestructura y posible presión sobre el flujo de caja |
Ingresos del Centro de Datos de Nvidia | Estabilidad de la demanda de aceleradores y sistemas de servidores |
Margen Bruto de Nvidia | Impacto potencial de la competencia y la política de precios en la rentabilidad |
Costo de Inferencia de TPU y GPU | Eficiencia económica de las soluciones bajo cargas comparables |
Número de Clientes de TPU | Escala de distribución comercial de los aceleradores propietarios de Google |
Sin embargo, los ingresos de Google Cloud y del Centro de Datos de Nvidia no pueden compararse directamente como indicadores del mismo mercado. El segmento de nube de Alphabet incluye varios servicios y ventas de infraestructura, mientras que Nvidia refleja ingresos por equipos y soluciones de centros de datos.
El próximo evento importante para los inversores será la publicación de los resultados de Nvidia para el tercer trimestre del año fiscal 2027, programada para el 17 de noviembre de 2026. La compañía pronosticó previamente ingresos trimestrales de alrededor de $108 mil millones con una posible desviación del 2%. El nuevo informe permitirá evaluar la dinámica de la demanda y la rentabilidad del negocio en medio de la expansión de aceleradores de IA alternativos.
Puede seguir el desarrollo de la compañía y las publicaciones relacionadas en la página de Nvidia en UNUM.
Qué Ventajas Tiene Google que Aún No Garantizan la Victoria Sobre Nvidia
Los procesadores propietarios de Google se están convirtiendo en un factor competitivo más serio debido a la combinación de arquitectura especializada, infraestructura en la nube y herramientas de software. La compañía no solo optimiza los TPUs para sus tareas, sino que también los convierte gradualmente en un producto comercial para clientes externos.
Sin embargo, las ventajas tecnológicas de los sistemas individuales aún no prueban que los TPUs puedan reemplazar completamente a las GPUs de Nvidia. Los cambios reales en el mercado dependerán del costo de la computación, la facilidad de desarrollo, la disponibilidad de equipos y la capacidad de Google para escalar la producción sin comprometer la rentabilidad.
Para los inversores, la pregunta clave es si Alphabet puede convertir el desarrollo de TPUs en un crecimiento sostenible de beneficios, y si Nvidia puede mantener altos márgenes en medio de una creciente competencia. Son los resultados financieros y la eficiencia económica de la computación, más que las características técnicas individuales, los que mostrarán cuán seria es la amenaza que representan los chips de IA propietarios de Google.