Qué está pasando con los precios del petróleo en octubre de 2026
Los precios del petróleo en 2026 aumentaron bruscamente en medio del conflicto en el Medio Oriente, y para finales de octubre, el mercado sigue influenciado por los riesgos geopolíticos. Después de una relativa estabilización de las cotizaciones a principios de mes, nuevos ataques a la infraestructura energética de Arabia Saudita han vuelto a aumentar las preocupaciones sobre los suministros globales.
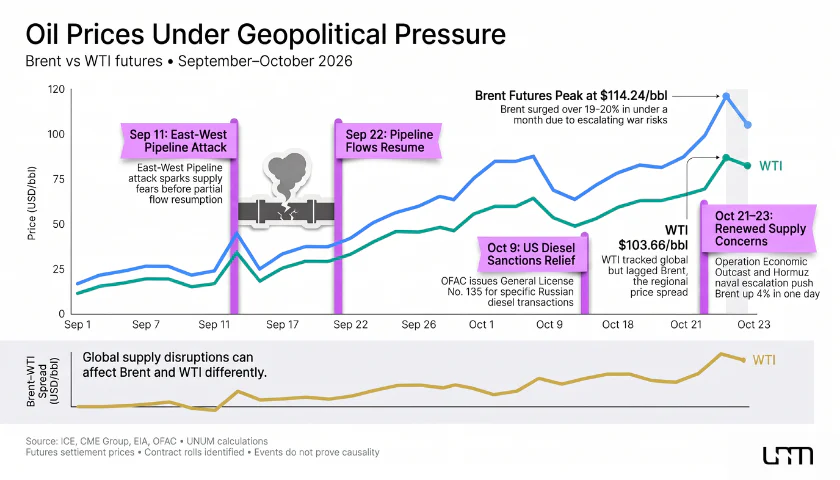
El 23 de octubre, los futuros del crudo Brent subieron un 1,2% a $114,47 por barril durante la negociación, mientras que el crudo WTI subió un 1,4% a $100,84. El Brent se dirigía hacia su tercera ganancia semanal consecutiva. Los valores indicados reflejan cotizaciones intradía, no precios de cierre.
El aumento de precios en octubre continuó el alza que comenzó durante el shock energético de septiembre. Según el pronóstico de octubre de la Administración de Información Energética de EE. UU. (EIA), el precio promedio al contado para el Brent en septiembre fue de $114 por barril en comparación con $91 en agosto. El 15 de septiembre, alcanzó alrededor de $131 debido a las interrupciones en el suministro tras un ataque al oleoducto Este-Oeste de Arabia Saudita.
Para entender por qué el petróleo se está encareciendo, es necesario considerar no solo la amenaza de recortes de producción, sino también el aumento del costo del transporte marítimo, las interrupciones en el suministro de productos petrolíferos y la reducción de inventarios comerciales. Estos factores aumentan el costo de entrega de materias primas incluso durante períodos de recuperación en los volúmenes de exportación física.
Las tensiones son particularmente notables en el mercado del petróleo con las fechas de entrega más cercanas. Según la Agencia Internacional de Energía (IEA), en septiembre, el punto de referencia físico North Sea Dated aumentó en promedio a $116,89 por barril, y al momento de preparar el informe de octubre, se cotizaba alrededor de $134.
La discrepancia entre los precios al contado físicos y los futuros del petróleo se explica en parte por las diferencias en las condiciones y el tiempo de entrega. Los compradores que necesitan materias primas de inmediato pueden pagar una prima adicional por lotes disponibles.
Así, el costo del petróleo no solo está determinado por la relación entre la demanda global y la producción, sino también por la disponibilidad de materias primas considerando las restricciones logísticas existentes. Por lo tanto, incluso la recuperación parcial de las exportaciones aún no garantiza una reducción sostenible de las cotizaciones.
La dinámica actual de los instrumentos de materias primas se puede seguir en la sección de cotizaciones de materias primas de UNUM.
Cómo el conflicto en el Medio Oriente afecta los suministros globales de petróleo
La principal amenaza para el mercado del petróleo es la posibilidad de interrupciones prolongadas en las exportaciones desde el Golfo Pérsico. La región representa una parte significativa del comercio internacional de petróleo, pero los suministros dependen de un número limitado de corredores marítimos y rutas terrestres.
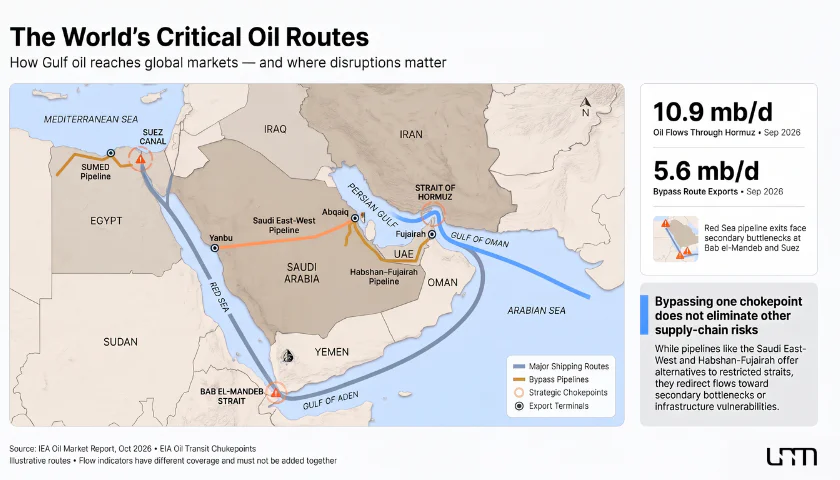
El Estrecho de Ormuz, que conecta los golfos Pérsico y de Omán, juega un papel clave. La interrupción del transporte marítimo complica la exportación de Arabia Saudita, Irak, Kuwait, los Emiratos Árabes Unidos y otros productores, aunque las consecuencias para países individuales varían dependiendo de la disponibilidad de oleoductos de desvío y terminales de exportación.
Antes de los ataques de septiembre, el oleoducto Este-Oeste permitía a Arabia Saudita exportar más de 5 millones de barriles por día a través del puerto de Yanbu en el Mar Rojo, evitando el Estrecho de Ormuz. Según la EIA, el daño al oleoducto detuvo temporalmente estos flujos y fue una de las razones del aumento de precios del Brent en septiembre.
La interrupción temporal del Este-Oeste mostró que las rutas alternativas también siguen siendo vulnerables. Incluso si la producción continúa, el daño a la infraestructura de exportación puede limitar los suministros al mercado global.
No obstante, en septiembre, los productores lograron restaurar una parte significativa de los flujos de petróleo. Según el informe de octubre de la IEA:
Las exportaciones de crudo de los países del Golfo Pérsico aumentaron en 4,4 millones de barriles por día a 13,9 millones, superando el 75% del nivel previo a la guerra.
Los flujos de petróleo a través del Estrecho de Ormuz aumentaron en 3,7 millones de barriles por día a 10,9 millones.
Las exportaciones a través de rutas de desvío aumentaron en 970,000 barriles por día, alcanzando los 5,6 millones.
El suministro global total de petróleo aumentó en 2,5 millones de barriles por día a 102,3 millones.
Estas cifras indican una recuperación en el suministro, pero los datos corresponden a septiembre y no reflejan completamente el impacto de los nuevos ataques en octubre.
Mientras tanto, los suministros de productos petrolíferos se están recuperando más lentamente. En septiembre, sus exportaciones desde los países del Medio Oriente ascendieron a aproximadamente 1,9 millones de barriles por día en comparación con los 4,7 millones previos a la guerra. Las limitaciones en el procesamiento y transporte continúan apoyando la tensión en los mercados de diésel y otros productos petrolíferos.
Los costos adicionales son generados por tarifas de flete récord, primas de seguro y la necesidad de utilizar rutas más largas. Como resultado, el costo del petróleo para el comprador final puede permanecer alto incluso con un aumento en los volúmenes de producción.
Los riesgos fueron específicamente señalados en la declaración oficial de OPEP+:
Restaurar las instalaciones energéticas dañadas a plena capacidad requiere costos significativos y mucho tiempo.
Esto explica por qué permanece una prima geopolítica en las cotizaciones del petróleo. Los participantes del mercado evalúan no solo los volúmenes de exportación actuales, sino también el riesgo de nuevos daños a la infraestructura, cuya restauración puede llevar mucho tiempo.
Cómo las Sanciones de EE.UU. Contra Rusia Están Cambiando la Situación del Mercado del Petróleo
El segundo factor importante fue el ajuste de la política de sanciones de EE.UU. respecto a los recursos energéticos rusos. En medio de altos precios del combustible, Washington permitió ciertas operaciones con combustible diésel de origen ruso, que anteriormente estaban sujetas a restricciones de sanciones.
El 9 de octubre, la Oficina de Control de Activos Extranjeros (OFAC) del Departamento del Tesoro de EE.UU. emitió Licencia General No. 135. El documento permite operaciones relacionadas con la venta, entrega, descarga e importación de combustible diésel ruso, incluidas importaciones a EE.UU., bajo regímenes de sanciones especificados.
La autorización es válida hasta las 12:01 a.m. Hora de Verano del Este de EE.UU. el 7 de abril de 2027. Sin embargo, la licencia no permite debitar fondos de cuentas del Banco de Rusia, el Fondo Nacional de Riqueza y el Ministerio de Finanzas de Rusia, abiertas en instituciones financieras estadounidenses.
Es crucial que la Licencia No. 135 no signifique un levantamiento completo de las sanciones de EE.UU. contra el petróleo ruso. Se aplica a ciertas operaciones con combustible diésel y no cancela otras restricciones no cubiertas por el documento.
La importancia de la decisión se explica por la escasez de productos petroleros. Según la AIE, las exportaciones mundiales de combustible diésel en septiembre fueron 700,000 barriles por día menos que un año antes. La reducción combinada en los suministros de Rusia y Medio Oriente fue de aproximadamente 1.3 millones de barriles por día y solo fue parcialmente compensada por el aumento de exportaciones de otras regiones.
El combustible diésel se utiliza ampliamente en el transporte de carga, la agricultura, la industria y la energía. Su escasez aumenta el costo de la logística y la producción, intensificando la presión inflacionaria incluso en países donde no hay una escasez directa de petróleo crudo.
Sin embargo, el efecto real del alivio de las sanciones depende de las capacidades de refinación, la disponibilidad de volúmenes de exportación, el funcionamiento de la infraestructura de pago y la disponibilidad de petroleros. El permiso legal para realizar operaciones no significa automáticamente que los suministros rusos aumentarán.
Además, las exportaciones adicionales de combustible diésel no son equivalentes a un aumento en la producción mundial de petróleo. Las medidas de alivio pueden potencialmente reducir la tensión en el mercado de ciertos productos petroleros pero no eliminan los daños a la infraestructura y los riesgos de transporte en el Golfo Pérsico.
Por lo tanto, el impacto de la política de sanciones de EE.UU. en los precios del Brent debe evaluarse a través de cambios reales en los flujos de petróleo, la utilización de la capacidad de refinación y el equilibrio oferta-demanda, en lugar de solo a través del contenido de documentos de permiso.
Qué Podría Detener Aumentos Adicionales en los Precios del Petróleo
A pesar de la crisis energética, el mercado del petróleo en 2026 retiene varios factores capaces de limitar aumentos adicionales en el costo por barril.
El primero está relacionado con la recuperación de la producción y exportaciones en Medio Oriente. Según la EIA, el volumen de producción detenida forzosamente en la región disminuyó de un pico de 10.9 millones de barriles por día en mayo a 4.8 millones en septiembre. La recuperación adicional depende del estado de la infraestructura, el funcionamiento de rutas alternativas y la seguridad del transporte marítimo.
El segundo factor es el aumento de la oferta de productores fuera de la región. La EIA pronostica que la producción de petróleo de EE.UU. crecerá de 13.9 millones de barriles por día en 2026 a 14.3 millones en 2027. Estos volúmenes adicionales pueden compensar parcialmente el déficit, aunque expandir la producción lleva tiempo.
La política de OPEP+ también juega un papel importante. En la reunión del 4 de octubre, siete países de la alianza, incluidos Arabia Saudita y Rusia, mantuvieron los niveles de producción requeridos para noviembre, correspondientes a los de septiembre. La próxima reunión de participantes en las restricciones voluntarias está programada para el 1 de noviembre.
Sin embargo, aumentar los volúmenes de producción permitidos no necesariamente conduce a un aumento comparable en las exportaciones. Para los productores con infraestructura dañada o capacidades de transporte limitadas, las entregas reales pueden permanecer por debajo de las cuotas establecidas.
El tercer factor es el debilitamiento de la demanda global. Según el pronóstico de la AIE, el consumo de petróleo en 2026 disminuirá en 2.6 millones de barriles por día en comparación con el año anterior. En 2027, la agencia espera una recuperación parcial de alrededor de 2 millones de barriles por día.
Los portadores de energía caros aumentan los costos de producción y transporte, empeoran las perspectivas de crecimiento económico y obligan a los consumidores a reducir el uso de combustible. Sin embargo, la disminución de la demanda se manifiesta gradualmente y no puede compensar instantáneamente las interrupciones bruscas del suministro.
Las reservas estratégicas de petróleo siguen siendo una herramienta adicional. Su uso permite un aumento temporal en el suministro disponible durante las interrupciones, pero no reemplaza la restauración de la producción y las rutas de exportación estables.
La situación se complica por la reducción de reservas. Según la AIE, a finales de septiembre, las reservas globales de petróleo observadas estaban 509 millones de barriles por debajo del nivel a finales de febrero de 2026. En tales condiciones, incluso pequeñas nuevas interrupciones de exportación pueden causar una fuerte reacción del mercado.
Como resultado, la escasez de petróleo disponible para la entrega oportuna a los compradores continúa apoyando precios altos, mientras que el crecimiento de la producción fuera de Oriente Medio y la reducción del consumo crean gradualmente condiciones para su estabilización.
Pronóstico del Precio del Petróleo Hasta el Final de 2026 y para 2027
El pronóstico del precio del petróleo para 2027 depende principalmente de la duración del conflicto en Oriente Medio, la velocidad de recuperación de la infraestructura de exportación y la capacidad de los productores globales para compensar las pérdidas de suministro.
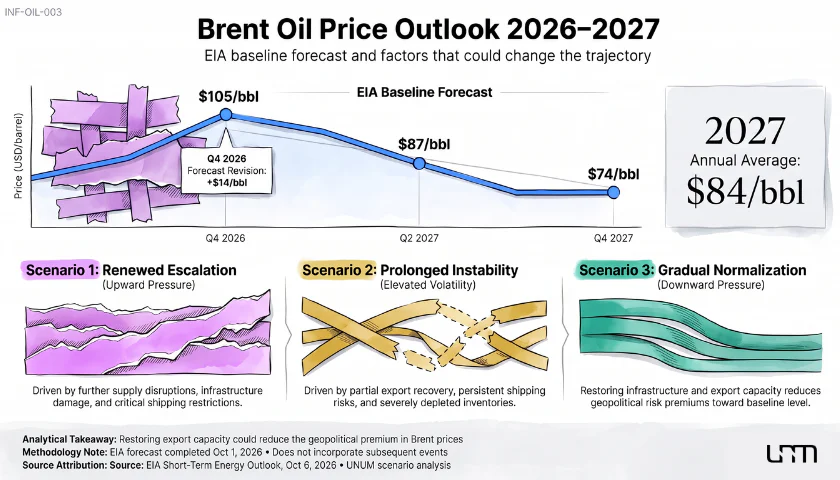
En el Short-Term Energy Outlook de octubre, la EIA elevó su estimación del precio promedio al contado del Brent en el cuarto trimestre de 2026 a $105 por barril, lo que es $14 más alto que el pronóstico de septiembre. Para todo el año 2027, la agencia espera que el precio promedio del Brent sea de $84.
Sin embargo, este pronóstico del precio del petróleo fue preparado con base en datos al 1 de octubre y no tiene en cuenta eventos posteriores, incluida la decisión de sanción de OFAC el 9 de octubre y la nueva escalada del 22 al 23 de octubre. Por lo tanto, debe considerarse como un escenario base bajo ciertas condiciones, en lugar de una trayectoria de precios garantizada.
El pronóstico de la agencia incluye la siguiente evaluación:
Esperamos que el próximo año el precio promedio al contado del Brent disminuya a $84 por barril.
La premisa principal para la reducción de precios es la recuperación de una parte significativa de los suministros de Oriente Medio y la reposición gradual de las reservas de petróleo. Sin embargo, las tensiones geopolíticas persistentes pueden causar desviaciones a corto plazo de la trayectoria proyectada.
Tres Escenarios para el Desarrollo del Mercado del Petróleo
Para evaluar las perspectivas del Brent, se pueden considerar tres escenarios hipotéticos, que difieren en el estado de la infraestructura petrolera, las rutas de transporte y las reservas globales.
Escenario | Condiciones Principales | Posibles Dinámicas del Brent |
|---|---|---|
Nueva Escalada | Ataques adicionales a la infraestructura de exportación, reducciones de suministro y nuevas restricciones de transporte | Aumento de precios con el riesgo de volver a los máximos de septiembre |
Inestabilidad Prolongada | Recuperación parcial de exportaciones con amenazas continuas al transporte y escasez de reservas | Alta volatilidad y prima geopolítica continua |
Normalización Gradual | Recuperación de la producción, reducción de costos de transporte y reposición de reservas | Disminución del precio promedio del Brent a $87 en el segundo trimestre y $74 en el cuarto trimestre de 2027 según la EIA |
Nota: los dos primeros escenarios representan una evaluación cualitativa de posibles desarrollos del mercado, no un pronóstico cuantitativo. Las cifras en el tercer escenario son pronósticos oficiales de la EIA para el precio promedio al contado del Brent en los trimestres respectivos.
El escenario de nueva escalada sugiere que los ataques adicionales a la infraestructura energética limitarán las exportaciones desde el Golfo Pérsico y llevarán a nuevos aumentos en el costo del petróleo físico. El pico de septiembre en el precio al contado del Brent a aproximadamente $131 por barril muestra cuán sensible puede ser el mercado ante la pérdida de una ruta de exportación importante.
Sin embargo, alcanzar niveles similares nuevamente dependerá de la escala de nuevas interrupciones, la duración de las paradas de suministro y la capacidad de usar reservas comerciales o estratégicas. El máximo de septiembre en sí mismo no es un pronóstico de precios futuros.
Un escenario de inestabilidad prolongada sugiere mantener restricciones de transporte sin nuevas pérdidas de producción a gran escala. Bajo tales condiciones, los precios del petróleo pueden permanecer altos pero moverse de manera desigual, reaccionando a noticias sobre la seguridad del transporte, exenciones de sanciones y condiciones de reservas.
El escenario de normalización gradual se alinea con la dirección principal del pronóstico de la EIA. La agencia espera que la mayoría de la producción de Oriente Medio se recupere a niveles promedio previos a la guerra para finales del segundo trimestre de 2027. Simultáneamente, la reposición de reservas debería aliviar gradualmente la presión sobre los precios.
Así, una disminución en los precios del petróleo es posible incluso con la persistencia de ciertos riesgos geopolíticos si el crecimiento de la oferta disponible resulta más resistente que la demanda global.
Mientras tanto, los futuros de petróleo a corto plazo pueden reaccionar a amenazas de suministro incluso antes de que los cambios reales en los volúmenes de exportación se reflejen en las estadísticas oficiales.
Cómo los Precios del Petróleo Pueden Afectar a los Mercados Financieros
Las consecuencias de la crisis del petróleo se extienden mucho más allá del sector energético. Un aumento en el costo por barril eleva los costos de transporte, producción y bienes de consumo, y a través de las expectativas de inflación, afecta las tasas de interés y la valoración de activos financieros.
Para el mercado de valores, el efecto es ambiguo. Las empresas productoras de petróleo pueden beneficiarse de los precios crecientes de las materias primas si los ingresos adicionales superan los costos aumentados y las pérdidas por restricciones logísticas. Al mismo tiempo, las aerolíneas, las empresas químicas y las compañías de transporte enfrentan costos de combustible en aumento y una rentabilidad reducida.
Los índices bursátiles amplios, incluidos el S&P 500 y el Nasdaq, también son sensibles a los cambios en las expectativas de política monetaria. Los precios crecientes del petróleo pueden aumentar la presión inflacionaria y limitar la capacidad de los bancos centrales para reducir las tasas, aunque las decisiones finales de los reguladores dependen del estado de la economía y de la inflación subyacente.
El mecanismo de transmisión de un choque petrolero puede representarse de la siguiente manera:
Aumento de los precios del petróleo → aumento de los costos de combustible y logística → aumento de la presión inflacionaria → cambios en las expectativas de tasas de interés → revalorización de acciones, bonos y monedas.
Sin embargo, el impacto en activos individuales no siempre es directo. El dólar estadounidense puede fortalecerse en medio de la demanda de instrumentos de refugio seguro y el aumento de los rendimientos de los bonos estadounidenses, pero su dinámica también depende del estado de la economía y de la política de la Reserva Federal.
Durante la incertidumbre geopolítica, los inversores pueden aumentar la demanda de oro. Al mismo tiempo, el aumento de las tasas de interés reales incrementa el costo de oportunidad de mantener el metal, que no genera ingresos por intereses, y puede limitar su crecimiento.
El impacto indirecto del petróleo caro también se extiende a las criptomonedas. A través de las expectativas de inflación, el costo del capital y el apetito por el riesgo de los inversores, un choque petrolero puede aumentar la presión sobre Bitcoin y otros activos digitales. Este mecanismo se explora más a fondo en el artículo de UNUM “Bitcoin Teme al Petróleo Caro. Cómo $100 por Barril Podría Derrumbar el Mercado Cripto”.
El principal riesgo para los mercados financieros no reside solo en los altos precios del petróleo, sino también en la duración de la crisis energética. Si los costos del combustible permanecen elevados durante mucho tiempo, las empresas y los consumidores enfrentarán un aumento sostenido de los gastos, y los bancos centrales tendrán menos oportunidades para flexibilizar la política monetaria.
UNUM discutió previamente cómo el retorno de la presión inflacionaria cambia las expectativas de los inversores respecto a las tasas en el artículo “Los Mercados Esperaban Dinero Barato — Obtuvieron una Nueva Ronda de Inflación”.
Qué Determinará la Dinámica Futura de los Precios del Petróleo
En los próximos meses, los principales puntos de referencia para el mercado global del petróleo seguirán siendo los volúmenes de exportación del Golfo Pérsico, la seguridad del transporte, las condiciones de las reservas de petróleo y el ritmo de recuperación de la infraestructura de refinación. Una influencia adicional vendrá de las decisiones de la OPEP+ y la política de sanciones de Estados Unidos respecto a los recursos energéticos rusos.
Actualmente, las condiciones fundamentales no permiten un fin sostenible a la crisis del petróleo. A pesar de la recuperación parcial de la oferta, persisten las restricciones de transporte y la escasez de productos petroleros, y nuevos ataques pueden alterar rápidamente el equilibrio de la oferta.
Al mismo tiempo, el pronóstico base de la EIA para 2027 indica que una disminución gradual de los precios es posible con la restauración de las rutas de exportación y la reposición de reservas, incluso si las tensiones geopolíticas no se disipan por completo.
Por lo tanto, el costo futuro del Brent dependerá principalmente de la capacidad de los productores para asegurar suministros estables. Cuanto más rápido comience a recuperarse la oferta global en relación con la demanda, menos razones habrá para mantener una alta prima geopolítica en los precios del petróleo.