

Апта соңындағы нарық көрсеткіштері
Алдыңғы UNUM шығарылымында, басты сұрақ капиталдың жоғары құны экономикалық белсенділікті қаншалықты шектей бастағаны болды. 19–22 қазан аралығындағы оқиғалар инвесторлардың инфляцияны ғана емес, сонымен қатар компаниялардың қаржылық тұрақтылығын, әсіресе технологиялық секторда, барған сайын бағалайтынын көрсетті.
22 қазандағы АҚШ акцияларының мінез-құлқы ең айқын болды. Nasdaq Composite 2,6%-ға төмендеді, S&P 500 1,2%-ға жоғалтты, ал Dow Jones өзгеріссіз қалды, 0,1%-дан аз қосылды. Бұл динамика қысымның негізінен технологиялық секторда шоғырланғанын, бүкіл қор нарығына біркелкі таралмағанын көрсетеді. Сонымен қатар, он жылдық АҚШ қазынашылық облигацияларының кірістілігі 19,3 базистық пунктке төмендеп, 4,953%-ға жетті, қауіпсіз активтерге сұраныстың артуы аясында.
Meta-ның үшінші тоқсандағы нәтижелері ерекше маңызды болды. Компанияның кірісі жылдық есепте 26%-ға өсіп, 64,6 миллиард долларға жетті, бірақ негізгі жалдау міндеттемелерін өтеуді қоса алғанда, капиталдық шығындар 34,91 миллиард долларға жетті, ал еркін ақша ағыны минус 2,12 миллиард доллар болды.
Операциялық пайда 37%-ға төмендеп, 12,99 миллиард долларды құрады, негізінен бір реттік заңды шығындар 9,89 миллиард доллар болғандықтан. Бұл шығынды есептемегенде, көрсеткіш 22,88 миллиард долларды құрап, жылдық есепте шамамен 11%-ға өскен болар еді. Осылайша, Meta-ның операциялық нәтижелері жалпы пайда көрсеткішінен әлдеқайда күшті болды, дегенмен AI инвестицияларының жоғары капиталдық қарқындылығы ақша ағынына әсер етуді жалғастыруда.
Қосымша қысым мұнайдан келді. 22 қазандағы сауда-саттықтың соңында Brent 4%-ға өсіп, барреліне 113,17 долларға жетті, Сауд Арабиясының энергетикалық инфрақұрылымына жаңа шабуылдар және Таяу Шығыстан жеткізілімдердің бұзылуы туралы алаңдаушылық аясында.
Аптаның негізгі нәтижесі нарықтағы тәуекелдер балансының өзгеруі болды. Инфляциялық қысым сақталады, бірақ сонымен бірге корпоративтік пайданың және экономикалық өсудің тұрақтылығына күмән күшейіп келеді. Бұл қайшылық келесі сауда аптасына шешуші болады.
ФРЖ мөлшерлеме шешімі инвесторлардың күтулерін қалыптастырады
28 қазанда, Федералдық резерв екі күндік FOMC жиналысын аяқтайды. Қыркүйектегі 25 базистық пункттік өсімнен кейін федералдық қорлар мөлшерлемесінің мақсатты диапазоны 3,75–4,00% құрайды, ал инфляция 2% мақсатты деңгейден айтарлықтай жоғары болып қалады.
Экономикалық талдау бюросының мәліметтері бойынша, тамыз айында жеке тұтыну шығындары (PCE) бағаларының индексі жылдық есепте 3,4%-ға өсті, ал азық-түлік пен энергияны қоспағандағы негізгі индекс 3,0%-ға артты. Қыркүйектегі тұтынушы және өндіруші бағаларының статистикасы да инфляциялық қысымның күшейгенін көрсетті, бұл ақша-несие саясатын жеңілдету мүмкіндігін шектейді.
Алайда, нарықтар бір уақытта қарама-қайшы сигналдар алуда. АҚШ қазынашылық облигацияларының кірістілігінің күрт төмендеуі және технологиялық акциялардың сатылымы экономикалық өсу перспективаларына қатысты алаңдаушылықтың артқанын көрсетеді. Сондықтан инвесторлар ФРЖ қай тәуекелді маңыздырақ деп санайтынын бағалайды — жоғары инфляцияны сақтау немесе экономикалық баяулауды шамадан тыс арттыру.
Қыркүйектегі мәлімдемесінде реттеуші өзінің позициясын былайша баяндады:
Инфляция жоғары деңгейде қалуда. Бүгінгі ақша-несие саясатының шешімі инфляцияны Комитеттің 2% мақсатты деңгейіне уақтылы қайтаруға ықпал етеді.
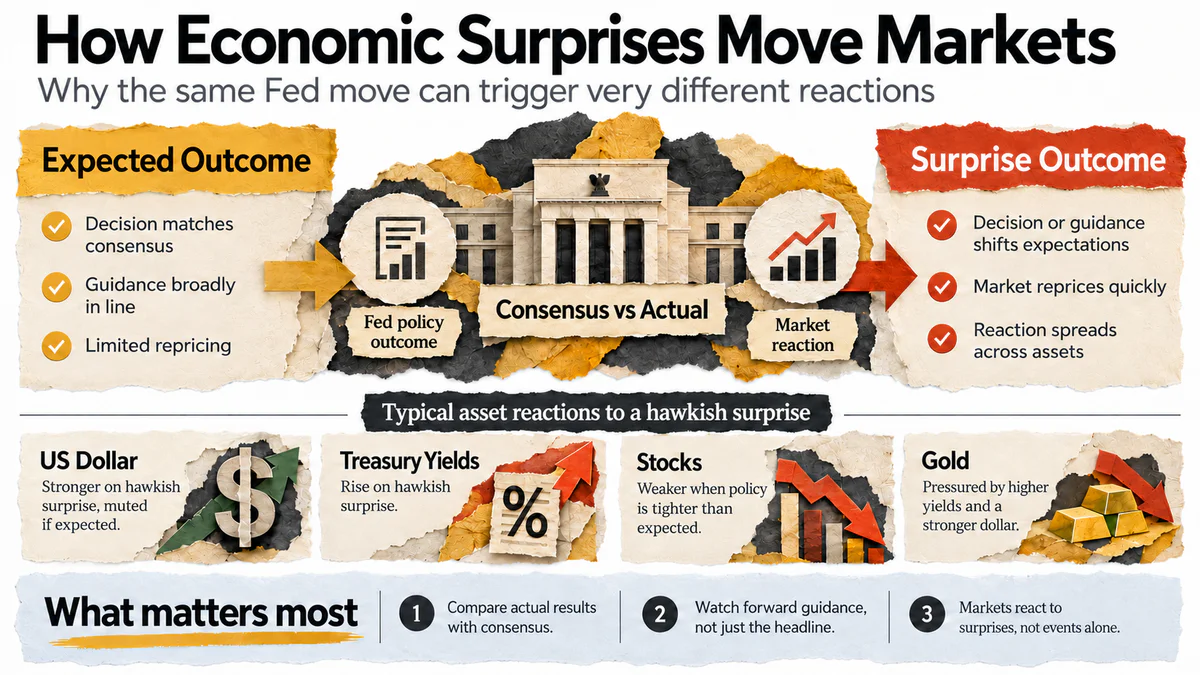
Саудагерлер үшін шешімнің өзі және оның нарықтық консенсустен ауытқуы негізгі маңызға ие. Тіпті мөлшерлемені сақтау да, егер реттеуші болашақ ақша-несие саясатының траекториясын бағалауын өзгертсе, валюталарда, облигацияларда және акцияларда айтарлықтай қозғалыс тудыруы мүмкін.
Үш негізгі сценарий мүмкін:
Күшті сигнал. ФРЖ ұзақ уақыт бойы шектеулі саясатты сақтау қажеттігін баса айтады немесе мөлшерлемелерді одан әрі арттыруға мүмкіндік береді. Барлық басқа жағдайлар тең болғанда, бұл долларды және қысқа мерзімді қазынашылық кірістерді қолдауы мүмкін, ал Nasdaq және басқа мөлшерлемеге сезімтал активтерге қысым жасайды.
Бейтарап сигнал. Шешім мен пікірлер инвесторлардың күтуіне сәйкес келеді. Бұл жағдайда негізгі назар 29 қазанда жарияланатын ЖІӨ және PCE инфляциясына ауысады.
Жұмсақ сигнал. Реттеуші экономикалық баяулау тәуекелдеріне көбірек назар аударады. Облигация кірістері төмендеуі мүмкін, бірақ акциялардың реакциясы инвесторлар бұл мәлімдемені болашақ саясатты жұмсарту алдындағы қадам ретінде немесе экономикалық өсу нашарлауының ескертуі ретінде қабылдай ма, соған байланысты болады.
Бастапқы эталон ФРЖ мөлшерлеме күтулеріне ең сезімтал екі жылдық АҚШ қазынашылық облигациялары болады. Содан кейін DXY, S&P 500, Nasdaq 100 және Bitcoin динамикасын салыстыру маңызды.
Кірістер мен акциялардың бір уақытта төмендеуі экономикаға қатысты алаңдаушылықтың артуын көрсетуі мүмкін, бірақ мұндай түсіндірмені растау үшін несие спредтерін, доллар қозғалыстарын және жарияланған экономикалық деректердің сипатын бағалау қажет.
Инфографика
АҚШ ЖІӨ және PCE инфляциясы экономикалық тұрақтылықты тексереді
ФРЖ жиналысынан кейінгі күні, 29 қазанда, АҚШ Экономикалық талдау бюросы үшінші тоқсанның АҚШ ЖІӨ алғашқы бағасын және қыркүйек айындағы кіріс, тұтыну шығындары және PCE инфляциясы статистикасын жариялайды.
2026 жылдың 2-тоқсанында нақты ЖІӨ 2,2% жылдық өсім көрсетті, ал 1-тоқсанда 2,5% өсті. Экономика өсуін жалғастырды, бірақ өсу қарқыны сәл баяулады. Сонымен қатар, тамыз айында нақты тұтыну шығындары айдан-айға 0,6% өсті, ал нақты қолда бар кіріс өзгеріссіз қалды, жеке жинақтау деңгейі 4,1% болды.
Бұл көрсеткіштер тоқсандық ЖІӨ өсімін бағалаудан гөрі маңыздырақ сұрақты көтереді. Егер шығындар нақты кірістен тез өсіп жатса және жоғары инфляция сатып алу қабілетін шектей берсе, американдық тұтынушы қаншалықты тұрақты?
Жаңа деректерді бағалау үшін үш компонент ерекше маңызды:
ЖІӨ құрылымы. Тұтыну және жеке инвестициялардың өсуі ішкі сұраныстың тұрақтылығын көрсетеді, ал қор жинақтауынан жоғары үлес немесе импорттың азаюы экономикалық өсудің сапасы туралы кем қолайлы көрініс жасай алады.
Негізгі PCE. Азық-түлік пен энергияны қоспағандағы индекстің айлық динамикасы баға қысымының энергия секторынан тыс қаншалықты таралып жатқанын бағалауға көмектеседі.
Нақты тұтыну шығындары. Оны кіріс және жинақпен салыстыру үй шаруашылықтарының ағымдағы тұтыну деңгейін сақтап қалу қабілетін көрсетеді.
АҚШ Еңбек статистикасы бюросы (BLS) 30 қазанда 3-тоқсанға арналған Жұмыспен қамту шығындары индексін (ECI) жариялайды. Көрсеткіш жұмыс берушілердің жалақы мен жеңілдіктерге жұмсайтын шығындарының өзгерістерін көрсетеді. 2-тоқсанда олар алдыңғы тоқсанмен салыстырғанда 0,9% және жылдық есептеуде 3,4% өсті.
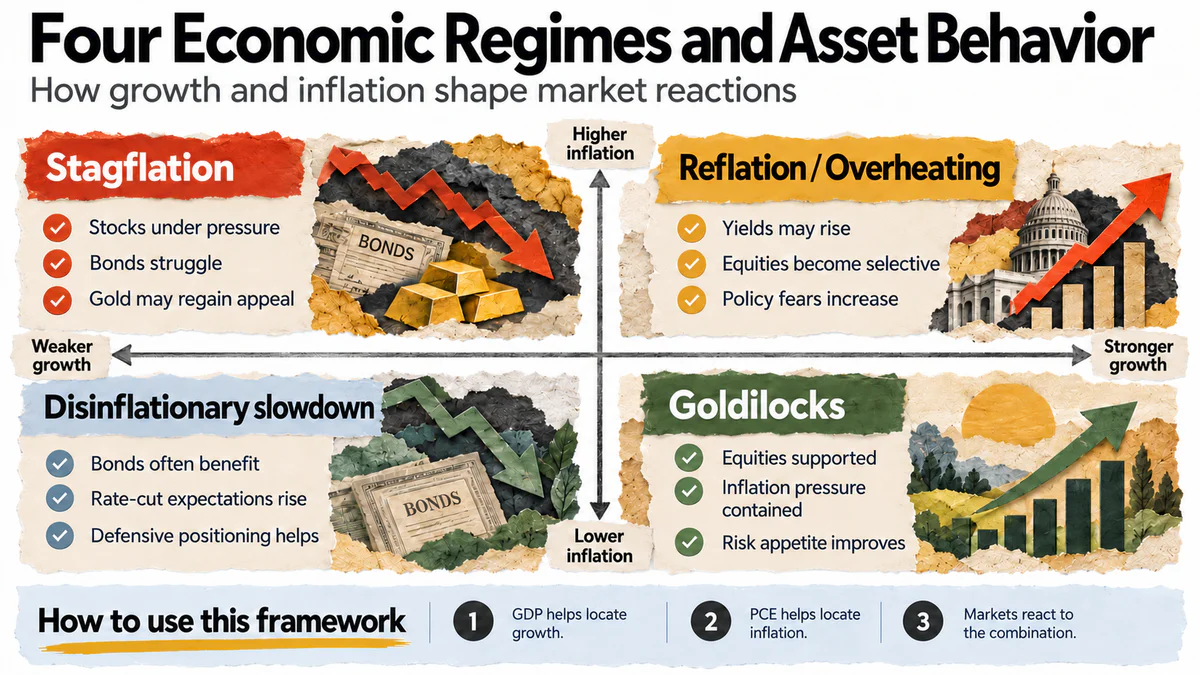
Қор нарығы үшін ең қолайлы комбинация экономикалық өсудің тұрақтылығы және негізгі инфляцияның баяулауы болуы мүмкін. Керісінше, ЖІӨ-нің күшті өсуі және PCE-нің үдеуі жоғары мөлшерлемелердің ұзақ сақталуына деген күтілімдерді арттыруы мүмкін, бұл жоғары нарықтық мультипликаторлары бар технологиялық компаниялар үшін әсіресе сезімтал.
Тұрақты инфляция жағдайындағы әлсіз өсу күрделі сценарийді ұсынады. Бұл жағдайда инвесторлар корпоративтік пайда перспективаларының нашарлауымен және ФРЖ-ның экономикалық белсенділікті қолдау мүмкіндіктерінің шектелуімен бетпе-бет келеді.
ЕОБ және Жапония банкі шешімдері жаһандық мөлшерлеме саясатының айырмашылықтарын көрсетеді
Еуропалық орталық банк 29 қазанда мөлшерлеме шешімін қабылдайды. Қыркүйектегі өсімнен кейін ЕОБ депозиттік мөлшерлемесі 2,50% деңгейінде тұр, ал еуроаймақтағы жылдық инфляция тамыздағы 3,2%-дан қыркүйекте 3,8%-ға дейін жеделдеді.
Eurostat мәліметтері бойынша, энергия компоненті жылдық инфляцияға 1,71 пайыздық пункт қосқан, ал қызметтер тағы 1,52 пункт қосқан. Бұл реттеушіге энергия бағасының тікелей өсуін және мұнай бағасының тұрақтануымен автоматты түрде жоғалып кетпейтін ішкі баға қысымдарын ескеру қажет дегенді білдіреді.
Алдыңғы жиналыс болашақ шешімдердің келіп түсетін статистикаға тәуелділігін атап өтті:
“Біз белгілі бір мөлшерлеме жолына алдын ала міндеттеме алмаймыз.”
Біз пайыздық мөлшерлемелер үшін нақты траекторияға міндеттеме алмаймыз.
Кристин Лагард, ЕОБ президенті, 2026 жылғы 10 қыркүйектегі баспасөз конференциясы
Еуропалық инвесторлар үшін негізгі мәселе ЕОБ-ның инфляция тәуекелдерін үкіметтік қарыздардың өсуімен қалай теңестіретіні болады. Кейбір еуроаймақ елдеріндегі фискалдық белгісіздік жағдайында француз және неміс облигациялары арасындағы кіріс айырмашылығы қарыз нарығындағы шиеленістің индикаторы болып қала береді.
Қазанның 30-ында, Eurostat еуроаймақтың үшінші тоқсандағы ЖІӨ-нің алдын ала бағасын жариялайды. Жаңа деректер қаржылық жағдайлардың қатаңдауының нақты экономикалық белсенділікке қалай әсер ететінін бағалауға мүмкіндік береді.
Еуропа үшін негізгі көрсеткіштерге EUR/USD, неміс Bund кірістілігі, француз OAT пен Bund арасындағы айырмашылық және Euro Stoxx 50 кіреді. Егер ЕОБ әлсіз экономикалық өсім жағдайында қатаң саясат ұстанса, еуроның күшеюі еуропалық акция индекстерінің өсуімен бірге жүрмеуі мүмкін.
Жапонияда жағдай басқаша. Қыркүйектегі өсімнен кейін Жапония банкі мөлшерлемесі 1,25%-ға жетті, ал қыркүйекте негізгі тұтынушылық инфляция жылдық есепте 2,1% болды. Жаңа азық-түлік пен энергияны қоспағанда, көрсеткіш 2,4%-ға жетті.
Қазанның 30-ында, реттеуші мөлшерлеме шешімін және экономикалық белсенділік пен бағалар бойынша жаңартылған болжамын ұсынады. Инвесторлар ішкі инфляциялық қысымның қаншалықты тұрақты екенін және ақша-несие саясатын қалыпқа келтіруді жалғастыруға мүмкіндік беретінін бағалайды.
Халықаралық нарықтар үшін иеннің айырбас бағамы ғана емес, Жапония үкіметтік облигацияларының (JGB) кірістілігінің өсуі де ішкі инвестициялардың тартымдылығын арттыруы мүмкін; алайда капиталды қайтару туралы шешім кіріс айырмашылықтарына, валюталық хеджирлеу шығындарына және инвестициялық шектеулерге байланысты. Сондықтан, USD/JPY-мен қатар, Жапон облигацияларын және АҚШ пен Жапония арасындағы пайыздық мөлшерлеме айырмашылықтарының динамикасын бақылау маңызды.
Қазанның 28-інде, Канада банкі де жиналыс өткізеді, онда ағымдағы мөлшерлеме 2,25% құрайды. Ең үлкен қызығушылық жаңартылған экономикалық болжамға, USD/CAD реакциясына және жоғары энергия бағасының инфляция мен ішкі сұранысқа әсерін бағалауға болады.
Жалпы, ірі орталық банктердің шешімдері дамыған экономикалардағы ақша-несие жағдайларының қалай ерекшеленетінін көрсетеді. Валюта нарығы үшін болашақ мөлшерлемелерге қатысты күтулердің айырмашылығы көбінесе елдің мөлшерлемесінің абсолюттік деңгейінен маңыздырақ.
Microsoft, Alphabet және Amazon компанияларының кіріс есептері AI инвестицияларының қайтарымын тексереді
Аптаның екінші жартысы корпоративтік кіріс маусымының негізгі кезеңдерінің бірі болады. Қазанның 28-інде, Microsoft және Alphabet өз нәтижелерін жариялайды, қазанның 29-ында, — Amazon. Инвесторлар үшін бұл жарияланымдар жасанды интеллектке ірі көлемді инвестициялардың тұрақты кіріс, корпоративтік пайда және бос ақша ағынына қаншалықты тез айналатынын тексереді.
UNUM-ның AI инвестициялары мен қарыз тәуекелдері туралы зерттеуінде, жабдық өндірушілері, бұлт платформалары және деректер орталығы операторлары арасындағы айырмашылықтар бұрыннан зерттелген. Енді тоқсандық есептер ең ірі есептеу инфрақұрылымын сатып алушылардың инвестициялық бағдарламаларын бағалауға мүмкіндік береді.
Meta нәтижелерінен кейін инвестициялардың қайтарымы мәселесі ерекше өзекті болды. Төртінші тоқсандағы теріс бос ақша ағынына қарамастан, компанияның басшылығы таңдалған стратегияға сенімді болып қала береді:
Біздің инвестицияларымыз өз нәтижесін беруде, негізгі бизнес мықты болып қала береді және біз барлық бағыттарда жеделдетуді көріп отырмыз.
Алайда, жоғары кіріс пен басшылықтың сенімділігі ғана ақша шығындары мәселесін шешпейді. Инвесторлар үшін бизнес өсуін, есептік пайданы және нақты ақша ағынын ажырату маңызды.
Microsoft. Негізгі көрсеткіш Azure және басқа бұлттық қызметтердің динамикасы болады. Кіріс өсімінен басқа, капиталдық шығындарды (CapEx), операциялық маржаны және жаңа есептеу қуаттарын пайдалану бойынша басшылықтың болжамдарын бағалау қажет. Azure-дің күшті нәтижелері күтпеген шығындардың жылдам өсуімен бірге акцияларда аралас реакция тудыруы мүмкін.
Alphabet. Негізгі назар Google Cloud, жарнама бизнесі және AI іздеу дамуының экономикалық салдарына аударылады. Инвесторлар бұлттық кірістердің өсіп келе жатқан инвестицияларды қалай өтейтінін және дәстүрлі іздеу бизнесінің жоғары маржалар жасау қабілетін сақтап қалатынын түсінуі керек.
Amazon. Негізгі көрсеткіштердің бірі AWS болады, оның кірісі екінші тоқсанда жылдық есептеуде 37%-ға өсіп, 42,2 миллиард долларға жетті. Бұл бұлтты бөлімшенің 18 тоқсан ішіндегі ең жылдам өсу қарқыны болды. Енді жаңа нәтижелерді AWS-тің операциялық пайдасымен, капиталдық шығындарымен және компанияның жалпы еркін ақша ағынымен салыстыру қажет.
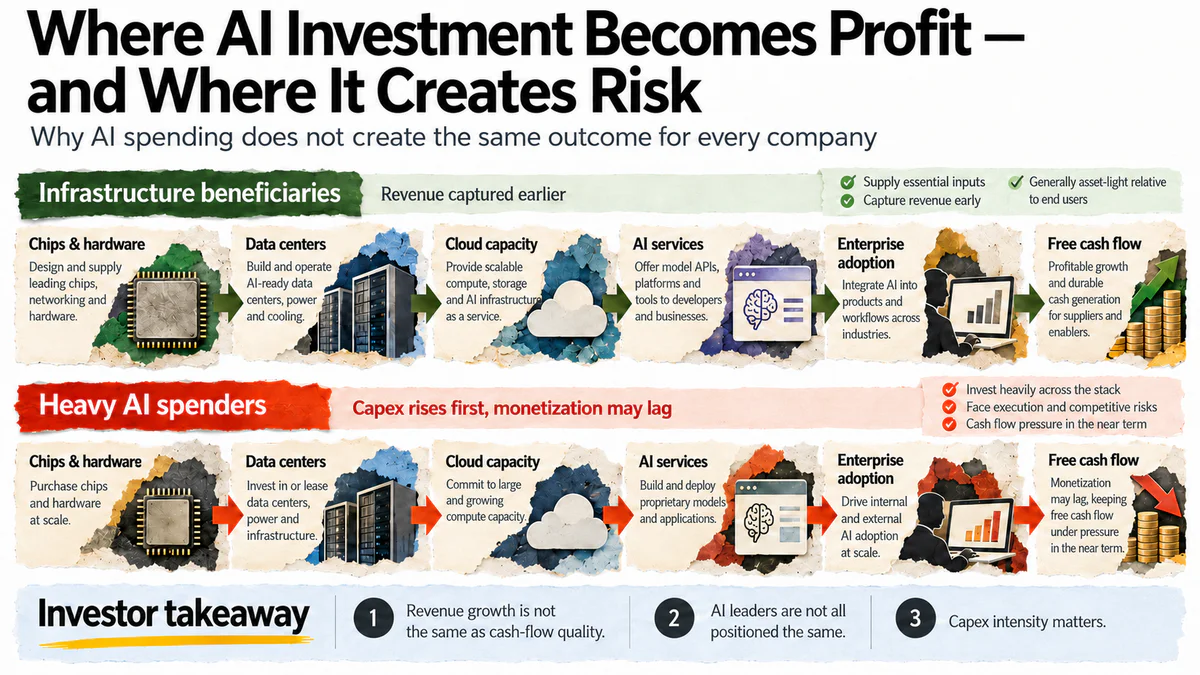
Технология секторындағы негізгі қауіп жасанды интеллектке сұраныстың әлсіреуі емес. Тапсырыстардың өсуі жалғасқан жағдайда да, егер деректер орталықтарының күтілетін өтелу мерзімі ұлғайса немесе капиталдық шығындар болжамы нарықтық консенсустен асып кетсе, инвесторлар бизнестің бағасын қайта қарастыруы мүмкін.
Қысқа мерзімді нарықтық реакция үшін нақты тоқсандық нәтижелер ғана емес, сонымен қатар келесі кезеңге арналған болжамдар да ерекше маңызды болады. Егер компаниялар жоғары сұранысты растап, табыстылықты сақтап, CapEx өсуін бақылауда ұстаса, бұл Nasdaq 100 және жартылай өткізгіш өндірушілерді қолдауы мүмкін. Егер шығындар ақша ағындарынан тезірек өсе берсе, табыс күткеннен асып кеткеннен кейін де жоғары мультипликаторлы технологиялық акцияларға қысым сақталуы мүмкін.
Қытай мен мұнай жаһандық тәуекелдерге әсер етуді жалғастырады
Қытайдың үшінші тоқсанындағы ЖІӨ жарияланғаннан кейін инвесторлардың назары жалпы өсу қарқынынан корпоративтік қаржылық нәтижелерге ауысады. Қытай экономикасы жылдық есептеуде 4,5%-ға өсті, екінші тоқсанда 4,3% болғаннан кейін, бірақ қаңтардан қыркүйекке дейінгі негізгі капиталға инвестициялар жылдық есептеуде 7,2%-ға төмендеді, оның ішінде жылжымайтын мүлікке инвестициялар 20,6%-ға азайды.
Қазанның 27-сінде Қытайдағы ірі өнеркәсіптік кәсіпорындардың қаңтардан қыркүйекке дейінгі жалпы пайдасы жарияланады деп күтілуде. Алғашқы сегіз айда көрсеткіш жылдық есептеуде 15,7%-ға өсті, дегенмен тамызда айлық пайданың жылдық өсу қарқыны 4,2%-ға дейін баяулады.
Бұл деректер өнеркәсіптік өндірістің өсуі корпоративтік қаржылық нәтижелердің жақсаруымен қаншалықты бірге жүретінін бағалауға көмектеседі. Экспорт пен жоғары технологиялық өндірістің тұрақтылығы жалпы көрсеткіштерді қолдауы мүмкін, бірақ ішкі сұраныстың әлсіздігі, жылжымайтын мүлік мәселелері және шығындардың өсуі кейбір секторларда табыстылықты шектеуді жалғастыруда.
Жаһандық инвесторлар үшін Қытай қор индекстерінің, юаньның, мыс пен темір рудасының реакциясы маңызды. Ішкі сұраныс қалпына келмей өнеркәсіптік пайданың жақсаруы бүкіл Қытай нарығында тұрақты өсуге әкелмеуі мүмкін.
Жаһандық нарықтар үшін тағы бір маңызды фактор - энергияның құны. Brent бағасы барреліне 113 доллардан жоғары көтерілгеннен кейін, инвесторлар Сауд Арабиясының мұнай инфрақұрылымының қауіпсіздігі және Хормуз бұғазы мен Баб-эль-Мандеб арқылы өтетін жолдар туралы есептерге ерекше сезімтал.
Геосаяси премиум мен нақты жеткізілімнің қысқаруын ажырату қажет. Мүмкін болатын үзілістер туралы алаңдаушылық бағаны тез көтере алады, бірақ мұнай соққысының ұзақтығы нақты жеткізілім көлеміне, қорларға, өңдеу қуатына және тасымалдау қолжетімділігіне байланысты болады.
Қазанның 30-ында ExxonMobil өзінің тоқсандық есебін шығарады, бұл ірі энергетикалық компаниялардың жағдайын толықтырады. Алайда, жаһандық инфляциялық күтулерге бір өндірушінің пайдасы емес, мұнайдың қымбат болуы қанша уақытқа созылатыны және жанармай шығындарының өсуі тасымалдау тарифтеріне, тауарлар мен қызметтер бағасына қаншалықты тез әсер ететіні көбірек әсер етеді.
Мұнай соққысының қаржы нарықтарына әсер ету механизмі UNUM-ның қымбат мұнайдың Bitcoin-ге әсері туралы талдауында егжей-тегжейлі сипатталған. Негізгі корреляция өзгеріссіз қалады: жоғары энергия бағасы инфляциялық күтулерді күшейтеді және орталық банктердің қарыз алу құнын төмендету мүмкіндігін шектейді.
Bitcoin және Coinbase инвесторлардың тәуекелге деген тәбетін сынайды
Криптовалюта нарығы үшін негізгі сыртқы оқиғалар ФРЖ шешімі, АҚШ-тың жаңа инфляциялық деректері және технологиялық компаниялардың есептері болады. Қосымша салалық эталон ретінде Coinbase-тің үшінші тоқсандық есебі болады, ол қазанның 29-ында АҚШ қор нарығы жабылғаннан кейін жарияланады.
Coinbase-тің нәтижелері сауда белсенділігінің, комиссиялық кірістердің және криптовалюта инфрақұрылымының басқа салаларының жағдайын бағалауға мүмкіндік береді. Алайда, бір биржаның нәтижелерін бүкіл нарыққа автоматты түрде қолдануға болмайды, өйткені сауда құрылымындағы, комиссиялардағы және клиенттік базадағы өзгерістер Bitcoin бағасынан тәуелсіз қаржылық нәтижелерге әсер етуі мүмкін.
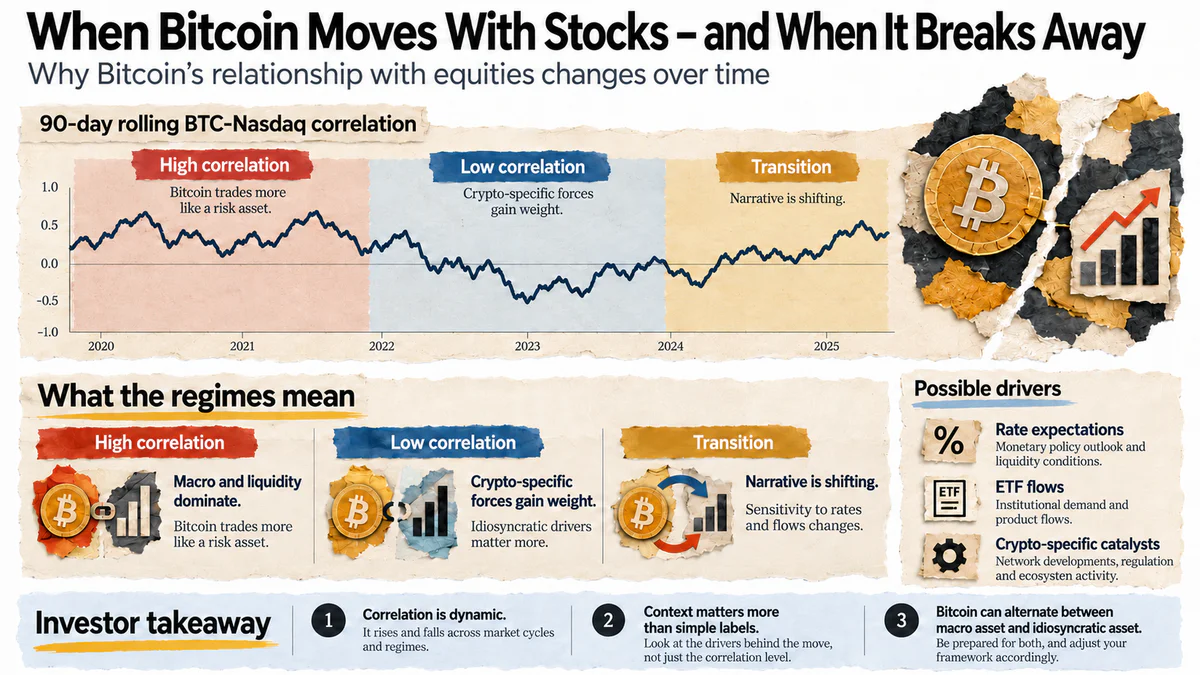
Аптаның ең қызықты сұрағы - BTC технологиялық акциялармен бірге қозғалысты жалғастыра ма, әлде салыстырмалы тұрақтылықты көрсетеді ме.
Ол үшін BTC/USD және Nasdaq 100-ді бірнеше қосымша көрсеткіштермен салыстыру қажет:
Спот Bitcoin ETF-теріне капитал ағындары. Бұл реттелетін биржалық қорлар арқылы таза ағындар мен шығындарды бағалауға мүмкіндік береді, дегенмен олар Bitcoin-ге институционалдық сұраныстың барлығын көрсетпейді.
Мәңгілік фьючерстер бойынша ашық қызығушылық пен қаржыландыру мөлшерлемелері. Бұл баға өзгерісінің левередж жинақталуымен және мәжбүрлі позицияларды жабу қаупінің артуымен бірге жүретінін анықтауға көмектеседі.
DXY және АҚШ қазынашылық кірістері. Бұл ақша-несие саясатына, капитал құнына және долларлық активтердің тартымдылығына қатысты күтулердің өзгерістерін көрсетеді.
Бұрын UNUM Bitcoin-ның қазан айындағы сатылымнан кейінгі қалпына келуі мен сұраныс тұрақтылығын талдады. Алдағы аптада Bitcoin ETF-теріне бір күндік ағындарды ғана емес, Федералдық резервтің жиналысынан кейінгі капитал ағындарының тұрақтылығын бағалау маңыздырақ болады.
Егер Nasdaq BTC-мен қатар төмендесе және левередж бен ашық қызығушылық азайса, бұл инвесторлардың тәуекелге деген тәбетін жалпы нашарлатуы мүмкін. Алайда, егер Bitcoin әлсіз акциялар мен тұрақты ETF ағындары аясында тұрақты болса, криптовалюта нарығына тән факторлар маңыздырақ болуы мүмкін.
Дегенмен, қысқа мерзімді корреляция болашақта активтердің ұқсас мінез-құлқын кепілдендірмейді. Сондықтан, аптаға арналған Bitcoin болжамы монетарлық жағдайларды, спот сұранысты, өтімділікті және туынды нарықтағы позициялардың құрылымын ескеруі керек.
Аптаға арналған нарық нұсқаулары
Аптаға арналған қаржы нарығының болжамы негізінен күтулер мен орталық банктердің шешімдері арасындағы айырмашылыққа, сондай-ақ ірі компаниялардың нақты нәтижелеріне байланысты. Негізгі күтулердің өзгерістерін қысқа мерзімді құбылмалылықтан ажырату үшін инвесторлар жеке котировкалардан гөрі индикаторлар комбинацияларын бақылауы керек.
Негізгі индикаторлар:
АҚШ Қазынашылық 2Y — жиналыстан кейінгі және PCE жарияланымынан кейінгі ФРЖ мөлшерлеме күтулерінің өзгерістері.
АҚШ Қазынашылық 10Y — инфляциялық тәуекелдердің балансы, экономикалық өсу күтулері және қауіпсіз активтерге сұраныс.
DXY — ірі орталық банктердің монетарлық саясатындағы айырмашылықтарға доллардың реакциясы.
Nasdaq 100 — AI инвестицияларын қайта бағалау, технологиялық алыптардың нәтижелері және болашақ корпоративтік табыстар.
Brent — энергия бағасындағы геосаяси премиумның өзгерістері.
USD/JPY — Жапония Банкінің шешіміне валюталық нарықтың реакциясы.
BTC/USD — инвесторлардың тәуекелге деген тәбетінің өзгерістері аясында криптовалюта нарығының салыстырмалы тұрақтылығы.
Ең көрсеткіштісі Қазынашылық кірістері мен акциялар индекстерінің динамикасының комбинациясы болады. Кірістердің төмендеуі мен акциялардың өсуі бір уақытта жұмсақ саясат күтілетінін білдіруі мүмкін, ал кірістер мен акциялардың бір уақытта төмендеуі көбінесе экономикалық алаңдаушылықтардың артуымен қатар жүреді. Түсіндіруді растау үшін қосымша долларды, кредиттік спредтерді және нақты экономикалық индикаторларды ескеру қажет.
Аптаның үш негізгі сұрағы
1. Орталық банктердің шешімдері инвесторлардың күткенінен қатаң бола ма?
ФРЖ, ЕОБ және Жапония Банкі әртүрлі экономикалық жағдайларға тап болады, бірақ олардың шешімдері жаһандық капитал құнын әсер етеді. Күтпеген мөлшерлеме өзгерістері болмаса да, қайта қаралған болжамдар мен риторика валюталардың, облигациялардың және акциялардың динамикасын өзгерте алады.
2. Технологиялық компаниялар AI инвестицияларының табыстылығын растай ала ма?
Microsoft, Alphabet және Amazon нәтижелері бұлтты қызметтердің өсуі табыстылық пен ақша ағынының артуымен қаншалықты бірге жүретінін көрсетеді. Nasdaq және жартылай өткізгіш өндірушілер үшін капиталдық шығындар болжамдары тоқсандық табыстар сияқты маңызды болуы мүмкін.
3. Қаржы нарықтарының негізгі драйвері не болады — инфляция ма әлде өсу қарқынының баяулауы ма?
Егер АҚШ ЖІӨ PCE баяулау аясында экономиканың тұрақтылығын растаса, инвесторларда қолайлырақ сценарий үшін дәлелдер пайда болады. Алайда, әлсіреген белсенділікпен қатар тұрақты жоғары инфляция белгісіздікті арттырып, бірнеше актив сыныптарында құбылмалылықты күшейтуі мүмкін.
26–30 қазан аралығындағы аптаға арналған экономикалық күнтізбе
Уақыт Орталық Еуропа Қысқы Уақытымен (CET, UTC+1) көрсетілген. Еуропа 25 қазанда қысқы уақытқа көшеді, ал АҚШ 1 қарашада, сондықтан осы аптада Нью-Йорк пен Орталық Еуропа арасындағы уақыт айырмашылығы бес сағат болады.
Негізгі күндер Федералдық резерв, ЕОБ, Жапония Банкі, Канада Банкі, BEA, BLS, Eurostat және компаниялардың веб-сайттарында ресми күнтізбелерде жарияланады. Жеке корпоративтік жарияланымдар мен реттеуші шешімдерінің кестесі өзгеруі мүмкін.
26–30 қазан аралығындағы апта жаһандық экономикаға қатысты күтулерді қайта бағалауда маңызды кезең болуы мүмкін. Орталық банктердің шешімдері қарыз алу құнының қанша уақыт жоғары болатынын көрсетеді, АҚШ статистикасы экономикалық өсу тұрақтылығын бағалауға мүмкіндік береді, ал технологиялық алыптардың табыс есептері AI бумының қаржылық негізін тексереді.
Инвесторлар үшін негізгі назар мөлшерлемелердің, инфляцияның немесе корпоративтік пайда мөлшерінің жеке мәндеріне емес, келіп түсетін сигналдардың үйлесімділігіне аударылады. Экономикалық деректердің, компаниялардың болжамдарының және облигация, валюта, акция нарықтарының реакциясының үйлесімі активтердің одан әрі өсуіне негіздің нығаюын немесе қаржылық жағдайлардың оны шектеуін анықтайды.