

10월 상승 이후 유가가 하락하는 이유
11월 2일, 유가는 급락했습니다: Brent 원유의 1월 선물은 배럴당 4.2% 하락하여 $108.64를 기록했으며, 미국 WTI 원유도 같은 비율로 하락하여 $99.71을 기록했습니다. 한편, Brent는 10월을 6개월 만에 최고 수준으로 마감했습니다.
이란 대표와 카타르 중재자 간의 갈등 해결 가능성에 대한 협상이 전환점을 일으켰습니다. 양측은 초안 합의를 논의 중이지만 최종 합의는 아직 이루어지지 않았습니다.
석유 시장은 실제 공급 변화 이전에 지정학적 위험 변화에 반응합니다. 수출 복원의 가능성만으로도 시장 참가자들이 가격에 반영하는 지정학적 프리미엄, 즉 중단 위협으로 인한 추가 비용을 줄일 수 있습니다.
새로운 달은 이란 문제 해결의 돌파구에 대한 새로운 희망을 가져옵니다.
그러나 외교적 기대가 반드시 해운, 석유 생산 및 수출 인프라의 복원을 의미하지는 않습니다. 따라서 단기 가격 하락이 반드시 적자의 소멸을 의미하지는 않습니다.
OPEC+의 결정이 가격 하락을 막지 못한 이유
11월 1일, 사우디아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리, 오만은 12월 생산 목표를 유지했습니다 이는 2026년 9월에 설정된 목표입니다. 이 결정은 OPEC+의 모든 국가가 아닌 7개 회원국에 영향을 미칩니다. 다음 회의는 11월 29일로 예정되어 있습니다.
그러나 OPEC+ 할당량과 실제 석유 생산량은 크게 다릅니다. 생산은 공식 제한뿐만 아니라 유전의 기술적 상태, 인프라 손상, 수출 경로의 가용성에 따라 달라집니다.
국제에너지기구(IEA)에 따르면, 9월 사우디아라비아는 하루 830만 배럴을 생산했으며, 이는 계산된 목표 수준인 1048만 배럴에 미치지 못합니다. 이 격차는 유사한 규모의 여유 용량이 있음을 나타내지 않습니다: 일부 생산은 갈등의 결과로 제한되며, IEA의 계산된 목표는 보상 감소를 고려합니다.
석유 균형을 평가할 때 실제로 구매자에게 도달하는 원유의 양이 더 중요합니다. 따라서 할당량을 변경하지 않더라도 수출의 복원은 세계 시장의 공급을 증가시키고 가격에 압력을 가할 수 있습니다.
왜 석유 공급이 여전히 제한적인가
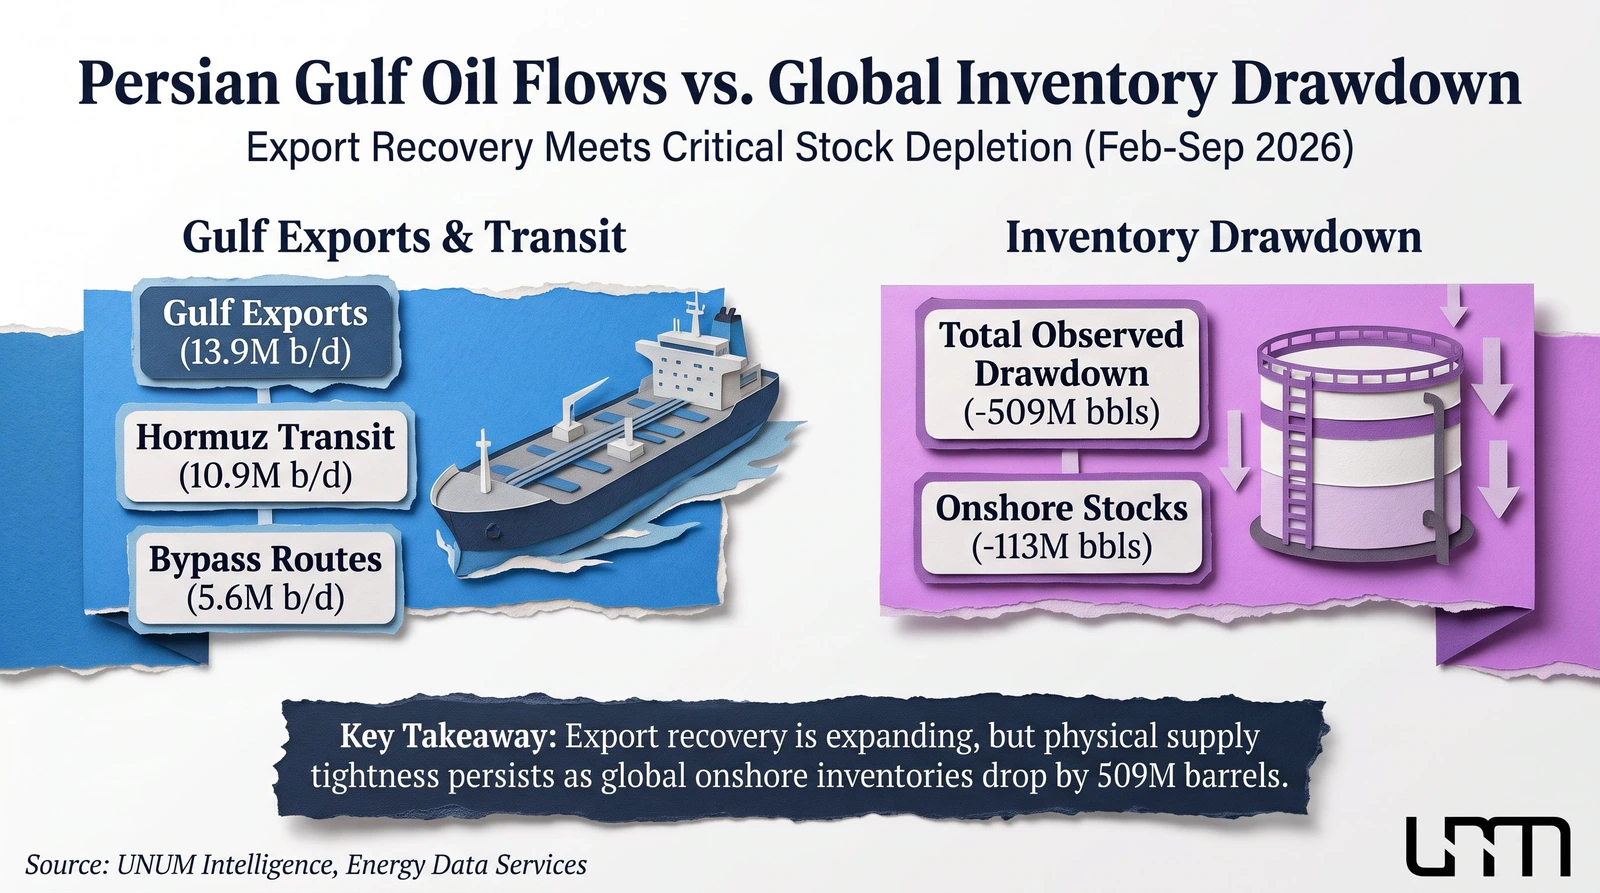
IEA의 10월 보고서에 따르면, 9월 페르시아만 국가들의 원유 수출은 하루 440만 배럴 증가하여 1390만 배럴에 달했으며, 이는 전쟁 전 수준의 75%를 초과합니다.
동시에, 호르무즈 해협을 통한 석유 흐름은 하루 1090만 배럴에 도달했으며, 대체 경로를 통한 수출은 560만 배럴로 증가했습니다. 그러나 9월 통계는 10월 에너지 인프라와 유조선에 대한 새로운 공격의 영향을 완전히 반영하지 않습니다.
상황은 세 가지 요인으로 인해 복잡해집니다:
재고 감소. IEA에 따르면, 9월 말까지 전 세계 관찰된 석유 재고는 2026년 2월 말과 비교하여 5억 900만 배럴 감소했습니다. 이 수치는 육상 및 운송 중인 석유를 포함합니다. 9월 한 달 동안 육상 재고는 1억 1300만 배럴 감소했으며, 이는 해상 석유량 증가로 부분적으로 상쇄되었습니다.
높은 운송 비용. 운임 및 보험료 증가로 인해 석유 운송 비용이 상승합니다. 따라서 시장 가격 하락이 정유소의 원자재 비용 감소로 이어지지 않을 수 있습니다.
제품 부족. 9월 중동의 석유 제품 수출은 하루 190만 배럴로 전쟁 전 470만 배럴과 비교됩니다. 디젤 연료 상황은 특히 긴장 상태입니다.
생산이 안정적이더라도 석유는 정유소에 지연되어 도착할 수 있습니다. 따라서 물류 및 재고 복원은 생산자의 결정만큼이나 석유 시장에 중요합니다.
세계 석유 수요에 무슨 일이 일어나고 있는가
높은 에너지 가격은 운송 회사와 산업 기업의 비용을 증가시키는 동시에 인플레이션 압력을 강화합니다. 비싼 디젤 연료의 영향은 특히 두드러져 화물 운송, 농업 및 일부 산업 생산에 영향을 미칩니다.
그 결과, 전 세계 석유 수요가 약화되고 있지만, 주요 분석 기관들은 감소 규모에 대해 다양한 평가를 내놓고 있습니다.
국제 에너지 포럼의 비교 분석에 따르면 10월 15일, 2026년 예측이 크게 다릅니다.
기관 | 2026년 수요 | 연간 변화 |
|---|---|---|
OPEC | 1억 570만 bpd | +20만 |
EIA | 1억 240만 bpd | −200만 |
IEA | 1억 240만 bpd | −260만 |
출처: 국제 에너지 포럼, 2026년 10월
최대와 최소 추정치의 차이는 하루 330만 배럴입니다. 이 차이는 기본 소비 계산, 경제 활동 예측, 비 OECD 국가의 수요 평가의 차이로 인한 것입니다.
IEA는 2025년 같은 기간과 비교하여 4분기에 전 세계 수요가 하루 250만 배럴 감소할 것으로 예상합니다. 그럼에도 불구하고, 이 기관은 연말까지 석유 균형의 지속적인 적자를 예측합니다.
따라서 수요 약화가 원자재의 과잉을 보장하지는 않습니다. 게다가 에너지 인플레이션은 소비를 줄이고 석유 제품의 높은 비용을 유지할 수 있습니다. 이러한 과정이 금융 시장에 미치는 영향은 UNUM이 새로운 인플레이션 물결에 대한 분석에서 이전에 분석되었습니다.
브렌트 선물 곡선이 시장 상태에 대해 말하는 것
석유 시장의 상태를 평가하기 위해, 트레이더들은 단기 및 장기 선물 계약의 가격을 비교하는 것이 유용하다고 생각합니다.
가장 가까운 계약이 이후 계약보다 비싸면 백워데이션이 발생합니다. 이 구조는 종종 즉시 인도 가치가 높고 물리적 시장의 긴장을 나타냅니다.
반대 상황은 콘탱고라고 불리며, 먼 미래의 선물이 가까운 선물보다 비쌉니다. 이는 저장 및 금융 비용을 고려할 때 덜 긴장된 균형을 나타낼 수 있습니다.
따라서 브렌트가 하락하더라도 가장 가까운 계약에 상당한 프리미엄을 유지하는 것은 물리적 적자가 지속되고 있음을 의미할 수 있습니다. 반면 계약 간 차이가 좁아지고 재고가 증가하면 긴장이 완화될 수 있습니다.
선물 곡선은 ICE에서 가장 가까운, 3개월 및 6개월 계약을 비교하여 확인할 수 있습니다. 오늘의 현재 유가와 시세의 동향은 UNUM 상품 시장 섹션에서도 확인할 수 있습니다.
2026년 말까지 유가에 어떤 일이 일어날 것인가
2026년 말까지의 유가 예측은 주로 공급 회복 속도와 이란 주변 상황의 추가 발전에 달려 있습니다.
10월 6일의 예측에서 미국 에너지 정보국(EIA)은 4분기 브렌트의 평균 현물 가격을 배럴당 105달러로 추정했으며, 이는 전월 대비 14달러 증가한 것입니다.
그러나 이 계산은 10월 1일에 완료되었으며 이후의 사건은 고려하지 않았습니다. 또한, 이는 분기별 평균 가격을 나타내며 12월 31일 시세에 대한 예측은 아닙니다.
석유 시장의 향후 동향에 대한 세 가지 시나리오를 강조할 수 있습니다.
1. 외교적 해결
협상이 지속 가능한 합의로 이어진다면, 해상 운송 보안이 개선되고 수출 경로가 회복되기 시작할 것입니다. 공급의 점진적인 증가와 지정학적 프리미엄의 감소는 브렌트와 WTI 가격에 압력을 가할 수 있습니다.
2. 지속적인 불확실성
협상이 최종 합의 없이 계속될 수 있으며, 석유 공급은 여전히 제한된 상태로 남아 있습니다. 이러한 조건에서는 석유 시장의 높은 변동성이 지속될 것이며, 가격은 외교적 발언, 수출 데이터 및 재고 변화에 민감하게 반응할 것입니다.
3. 새로운 긴장 고조
터미널, 파이프라인 또는 탱커에 추가적인 피해가 발생하면 공급이 더욱 제한될 수 있습니다. 운송 및 보험 비용의 상승은 지정학적 프리미엄을 증가시키고, 상대적으로 수요가 약한 상황에서도 높은 석유 가격을 초래할 수 있는 조건을 만들 것입니다.
제시된 시나리오는 가격 움직임의 가능한 방향을 설명하지만 정확한 가격 예측을 포함하지 않습니다. 갈등과 제재 제한의 상세한 맥락은 이전 UNUM의 석유 시장 분석에 제시되어 있습니다.
투자자와 트레이더가 주목해야 할 지표
석유 가격의 미래 움직임을 평가하기 위해서는 개별 뉴스가 아닌 공급과 수요의 실제 균형을 반영하는 지표의 조합을 추적하는 것이 중요합니다.
특히 주목해야 할 데이터는 다음과 같습니다.
석유 수출. 호르무즈 해협과 대체 경로를 통한 물리적 선적의 증가는 공급 회복을 확인할 것입니다.
상업적 재고. 육상에서의 지속적인 비축은 적자의 약화를 나타낼 수 있습니다.
브렌트 선물. 단기 계약의 프리미엄 감소는 물리적 시장의 긴장 완화를 나타낼 수 있습니다.
수요와 정제. 석유 제품의 소비 및 생산 데이터는 에너지 시장이 얼마나 빨리 회복되고 있는지를 보여줄 것입니다.
OPEC+ 결정. 생산 목표의 변화는 실제 생산 및 수출과 비교되어야 합니다.
시장 참가자들을 위한 다가오는 기준은 11월 10일 EIA의 새로운 예측 발표, 11월 13일 IEA 보고서, 11월 29일 7개 OPEC+ 국가의 회의입니다.
여러 시장 신호의 수렴은 협상에 대한 단일 뉴스보다 더 신뢰할 수 있는 분석 기반을 제공합니다.
궁극적으로 석유 가격을 결정할 요인
현재의 석유 가격 하락은 주로 시장 참가자들의 기대 변화에 반영됩니다. 그러나 2026년 말까지의 석유 비용은 외교적 합의가 얼마나 빨리 수출, 운송 및 재고의 회복으로 이어질 수 있는지에 달려 있습니다.
물리적 지표가 지속 가능한 개선을 확인하지 않는 한, 석유 시장은 지정학적 위험에 민감하게 반응합니다. 따라서 OPEC+ 결정, 수요 역학 및 공급 조건은 독립적인 요소가 아닌 함께 고려되어야 합니다.