Почему аналитики меняют ожидания по Bitcoin
К 11 ноября 2026 года Bitcoin торговался около $73,7 тыс. По данным Yahoo Finance, в 05:38 UTC котировка составляла приблизительно $73 725, хотя в течение суток она менялась. Ранее, 8 ноября, BTC снижался до $73 708, что стало минимумом более чем за два месяца. Подробнее причины падения, включая оттоки из биржевых фондов и ликвидации позиций, разбирались в аналитическом материале UNUM.
Текущая стоимость криптовалюты заметно ниже большинства долгосрочных целей, которые продолжают публиковать банки и инвестиционные компании. Одни аналитики ожидают восстановления до $100–150 тыс. в течение следующего года, другие допускают капитализацию Bitcoin в десятки триллионов долларов к концу десятилетия.
Прогноз цены Bitcoin зависит не только от представлений о будущем криптовалютного рынка, но и от конкретной методологии. Краткосрочные оценки обычно учитывают денежные потоки, рыночные циклы и финансовые условия, тогда как долгосрочные модели строятся вокруг предполагаемой доли BTC в глобальных инвестиционных портфелях, корпоративных резервах и сегменте средств сохранения стоимости.
Поэтому изменение целевой цены еще не доказывает, что аналитики стали увереннее или осторожнее относиться к Bitcoin. Важно установить, какой показатель они пересмотрели, какой срок рассматривают и какие новые данные легли в основу расчетов.
Как банки пересмотрели прогнозы Bitcoin
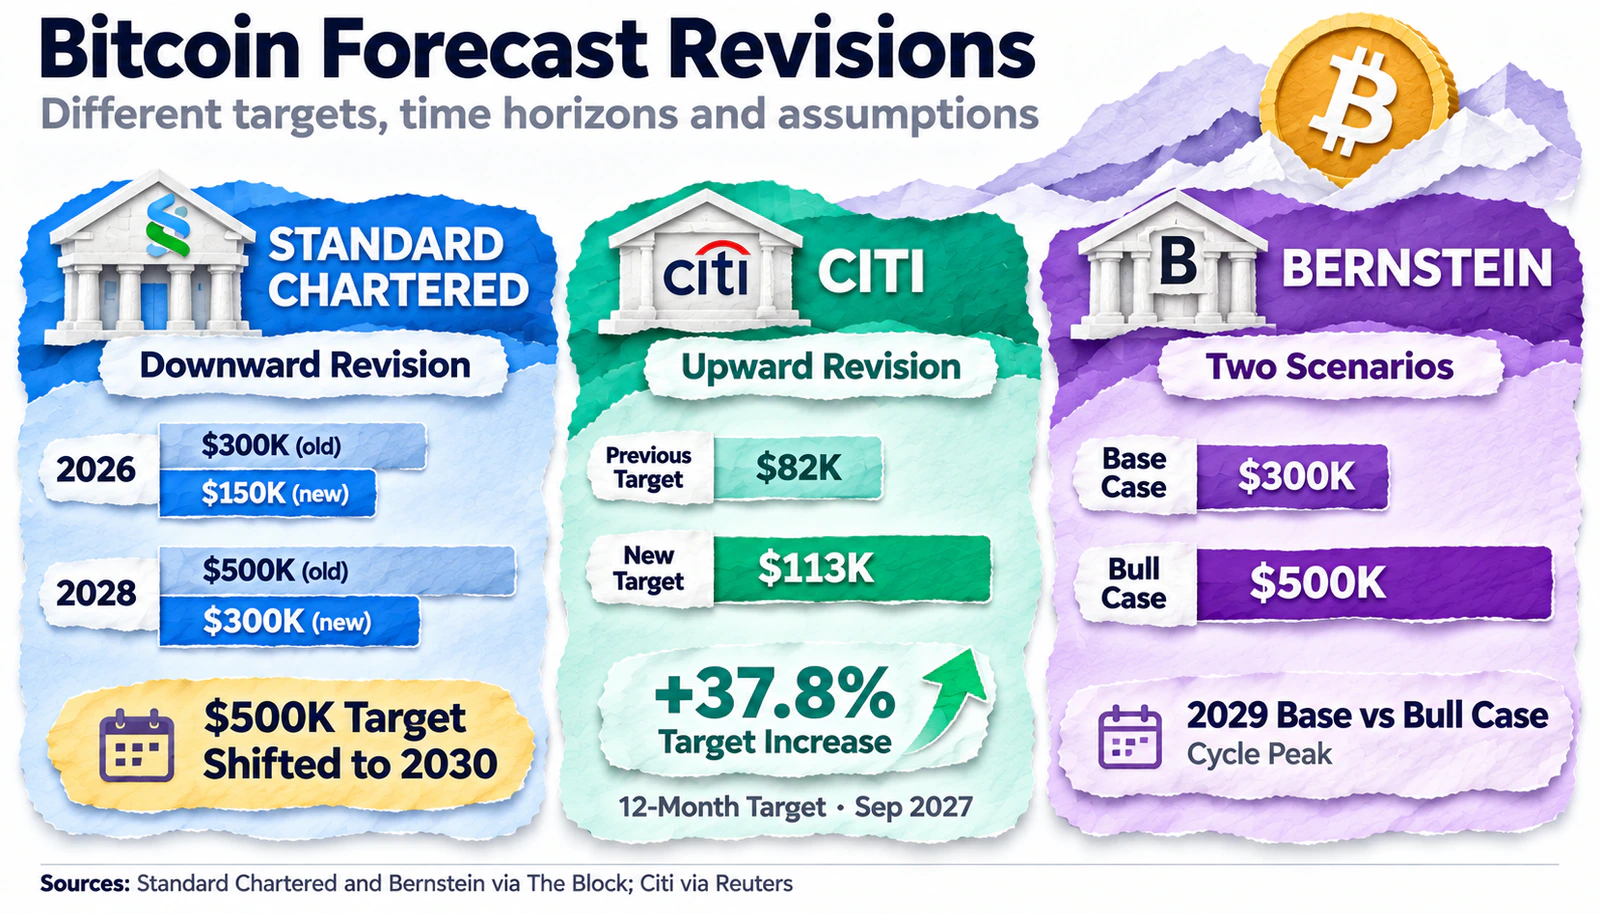
Один из наиболее показательных примеров — Standard Chartered. В декабре 2025 года банк существенно снизил ценовые ориентиры и перенес ожидаемый срок достижения Bitcoin уровня $500 тыс. с 2028 на 2030 год.
Аналитик банка Джеффри Кендрик, возглавляющий направление исследований цифровых активов, объяснил пересмотр изменением структуры спроса. Ранее банк рассчитывал на сочетание покупок со стороны спотовых Bitcoin ETF и компаний, формирующих криптовалютные резервы. Однако к концу 2025 года Кендрик перестал закладывать дальнейшее расширение корпоративных покупок в прежних масштабах.
Новая траектория, опубликованная 9 декабря 2025 года, предполагала $150 тыс. к концу 2026 года вместо прежних $300 тыс., $225 тыс. в 2027 году вместо $400 тыс. и $300 тыс. в 2028 году вместо $500 тыс. Цель на 2029 год была снижена с $500 тыс. до $400 тыс., а отметка $500 тыс. перенесена на 2030 год.
В комментарии к пересмотру Кендрик признал: «Наши прежние краткосрочные целевые показатели оказались ошибочными».
Смысл этого пересмотра заключается не в отказе от долгосрочного оптимизма, а в изменении ожидаемой скорости роста. Банк по-прежнему допускает достижение Bitcoin цены $500 тыс., но считает, что для этого потребуется больше времени.
Citi повысил 12-месячную цель до $113 тыс.
Другой подход продемонстрировал Citigroup. Согласно сообщению Reuters от 1 октября 2026 года, банк повысил 12-месячный прогноз BTC с $82 тыс. до $113 тыс., то есть примерно на 37,8%. Одновременно оценка Ethereum была увеличена с $2 240 до $3 028.
Citi связывает пересмотр с ожиданием восстановления притоков капитала в криптовалютные инвестиционные продукты, более благоприятными макроэкономическими условиями и постепенным увеличением доли Bitcoin в портфелях клиентов финансовых консультантов.
В отличие от долгосрочной модели Standard Chartered, прогноз Citi относится примерно к концу сентября 2027 года. Поэтому его нельзя напрямую сопоставлять с ценовыми целями на конец 2030-го. Кроме того, доступное подтверждение основано на пересказе клиентской записки Reuters, а не на общедоступном оригинале банковского исследования.
Bernstein ожидает $300 тыс. на пике цикла в 2029 году
В августе 2026 года аналитики Bernstein во главе с Гаутамом Чхугани представили два сценария дальнейшего роста Bitcoin. Базовый предполагал восстановление примерно до $125 тыс. к концу 2026 года, $150 тыс. к середине 2027-го и достижение порядка $300 тыс. на пике рыночного цикла в 2029 году.
При более быстром институциональном внедрении Bernstein допускала $200 тыс. к середине 2027 года и около $500 тыс. в 2029 году. В качестве более отдаленного ориентира компания сохраняла оценку $1 млн к концу 2033 года.
Основой базового сценария выступает модель, сопоставляющая рыночную стоимость Bitcoin с предельными затратами на его добычу. Оптимистичный вариант предполагает более высокий ценовой множитель, если инвесторы активнее начнут использовать BTC в качестве актива с ограниченным предложением на фоне роста государственного долга и рисков обесценивания валют.
Таким образом, прогноз Bitcoin на 2027 год у Bernstein существенно отличается от наиболее высоких ожиданий на 2029–2033 годы не только ценой, но и условиями реализации. Отметка $500 тыс. рассматривается как оптимистичный сценарий ускоренного роста, а не базовый прогноз.
ARK Invest сохранила высокий прогноз, но пересмотрела его основу
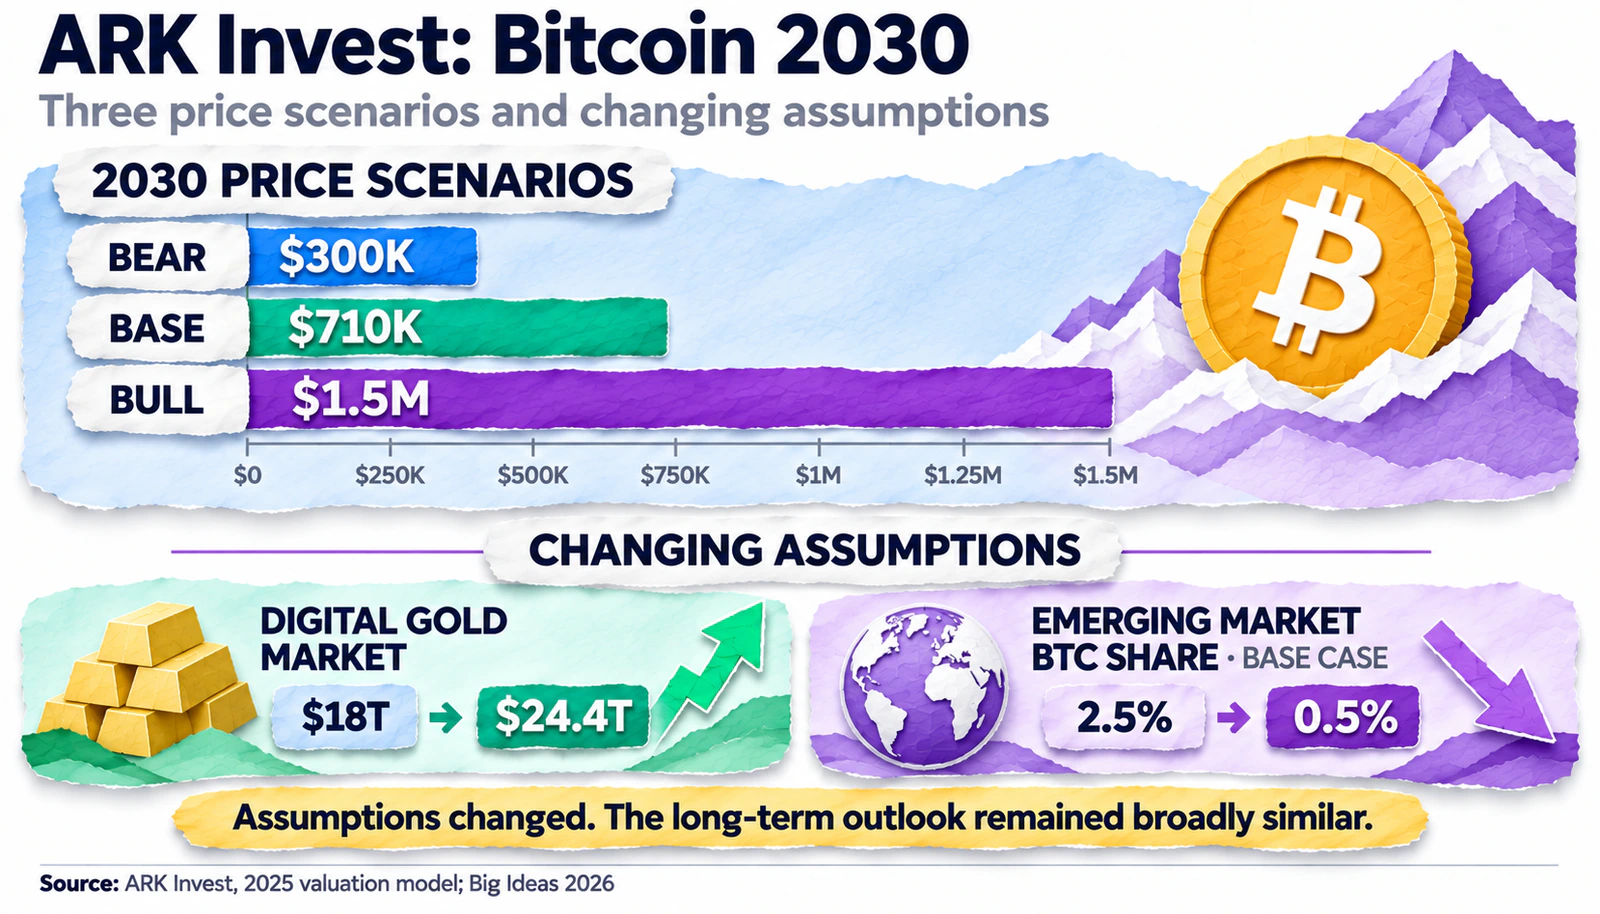
В отличие от банков, которые публикуют целевые цены на относительно короткие периоды, ARK Invest строит оценку Bitcoin к 2030 году через потенциальный размер доступных рынков. В исследовании от 24 апреля 2025 года аналитик Дэвид Пуэлл представил три сценария:
Негативный — около $300 тыс. за BTC к концу 2030 года.
Базовый — около $710 тыс. при постепенном расширении институционального внедрения.
Оптимистичный — около $1,5 млн при более масштабном притоке капитала в Bitcoin.
Методология ARK учитывает шесть потенциальных источников спроса: институциональные инвестиции, конкуренцию с золотом, защиту сбережений в развивающихся странах, государственные и корпоративные резервы, а также финансовые сервисы на базе сети Bitcoin. Самыми значимыми компонентами модели выступают глобальные инвестиционные портфели и рынок золота.
В базовом сценарии ARK предполагает, что Bitcoin сможет занять 2,5% глобального инвестиционного портфеля без учета золота, который компания оценивает примерно в $200 трлн к 2030 году. В оптимистичном сценарии соответствующая доля увеличивается до 6,5%. Это расчетные предположения, а не фактические инвестиции, которые уже совершили институциональные инвесторы.
Почему ARK изменила допущения в 2026 году
В отчете Big Ideas 2026 компания пересмотрела два ключевых компонента модели, используя данные на 31 декабря 2025 года.
Первое изменение связано с ролью Bitcoin как цифрового золота. ARK повысила оценку доступного рынка в этом сегменте примерно на 37%, с $18 трлн до $24,4 трлн. Причиной стал рост капитализации золота в 2025 году, который компания оценила в 64,5%.
Второе изменение оказалось противоположным: предполагаемые доли Bitcoin в сегменте защиты сбережений на развивающихся рынках были снижены примерно на 80%. Для базового сценария показатель сократился с 2,5% до 0,5%, а для оптимистичного — с 6% до 1,3%. ARK связывает пересмотр с быстрым распространением стейблкоинов, которые могут удовлетворять часть спроса на альтернативные денежные инструменты.
Таким образом, две поправки действуют в противоположных направлениях. Расширение потенциального рынка цифрового золота повышает расчетную стоимость BTC, а снижение ожиданий по спросу в развивающихся странах уменьшает ее.
Наши предпосылки относительно роста Bitcoin изменились, но сам прогноз остался примерно прежним.
В том же отчете компания оценивает потенциальную капитализацию Bitcoin примерно в $16 трлн к 2030 году, что предполагает среднегодовой рост капитализации около 63% на горизонте 2025–2030 годов. При ожидаемом предложении примерно 20,5 млн BTC эта капитализация математически соответствует цене около $780 тыс. за монету. Это расчет Unum на основе модели ARK, а не новая официально объявленная целевая цена в $780 тыс.
Отдельно ARK рассматривает рынок цифровых активов стоимостью около $28 трлн к 2030 году и предполагает, что Bitcoin может занять около 70% этого сегмента. Однако 70% от $28 трлн равны $19,6 трлн, а не $16 трлн. Поскольку приблизительные показатели внутри отчета не полностью согласуются между собой, для оценки BTC корректнее использовать отдельно опубликованный прогноз его капитализации в $16 трлн, не выводя дополнительную цену из доли 70%.
Пересмотр ARK показывает, почему фундаментальный анализ Bitcoin не сводится к оценке ограниченного предложения. Даже при неизменном графике эмиссии будущая стоимость актива зависит от того, насколько оправдаются предположения о его конкурентоспособности относительно золота, стейблкоинов и традиционных инвестиционных инструментов.
Bitwise повысила долгосрочную оценку Bitcoin до $1,6 млн
28 октября 2026 года Bitwise представила обновленное исследование Bitcoin Long-Term Capital Market Assumptions. Компания увеличила десятилетний прогноз BTC с $1,3 млн к 2035 году в предыдущей модели до $1,6 млн к 2036 году. Одновременно ожидаемый среднегодовой темп роста повысился с 28,3% до 34,3%.
В новом исследовании Bitwise также прогнозирует среднюю годовую волатильность Bitcoin на уровне 27,8% и корреляцию с американскими акциями около 0,43. Для институциональных портфелей компания рассматривает сценарии распределения от 1% до 5% капитала в BTC. Эти показатели относятся к модельным ожиданиям на следующее десятилетие, а не к уже достигнутым характеристикам актива.
Инвестиционный директор Bitwise Мэтт Хоуган объясняет пересмотр расширением рынков, на которых Bitcoin потенциально способен конкурировать с существующими финансовыми инструментами. В частности, расчетный размер глобального рынка средств сохранения стоимости вырос с $91 трлн до $110 трлн, а оценка институционального инвестиционного рынка на десятилетнем горизонте — с $216 трлн до $303 трлн.
Мы повышаем нашу целевую цену Bitcoin до $1,6 млн к 2036 году.
Хоуган подчеркивает, что компания сохранила прежние предположения о доле Bitcoin в отдельных сегментах рынка. Повышение целевой цены связано прежде всего с увеличением оценочного объема этих рынков, а не с ожиданием более быстрого проникновения BTC в каждый из них.
При этом прогноз $1,6 млн нельзя напрямую сопоставлять с целями ARK на конец 2030 года: горизонт Bitwise заканчивается на шесть лет позже. Компания также предупреждает, что Bitcoin останется волатильным активом и может переживать существенные просадки даже при реализации долгосрочного сценария роста.
Для инвестора такая модель полезна прежде всего как способ понять масштабы потенциального институционального спроса. Но ее результат зависит от допущений о размерах будущих рынков и способности Bitcoin получить их часть. Если эти условия не реализуются, фактическая цена может оказаться значительно ниже расчетной.
Подробнее об обновленной модели компании — в новости UNUM «Bitwise прогнозирует биткоин по $1,6 млн к 2036 году».
Коллективные прогнозы Finder тоже существенно изменились
Экспертные опросы позволяют оценить не только позицию отдельных инвестиционных компаний, но и разброс ожиданий среди специалистов криптовалютного рынка.
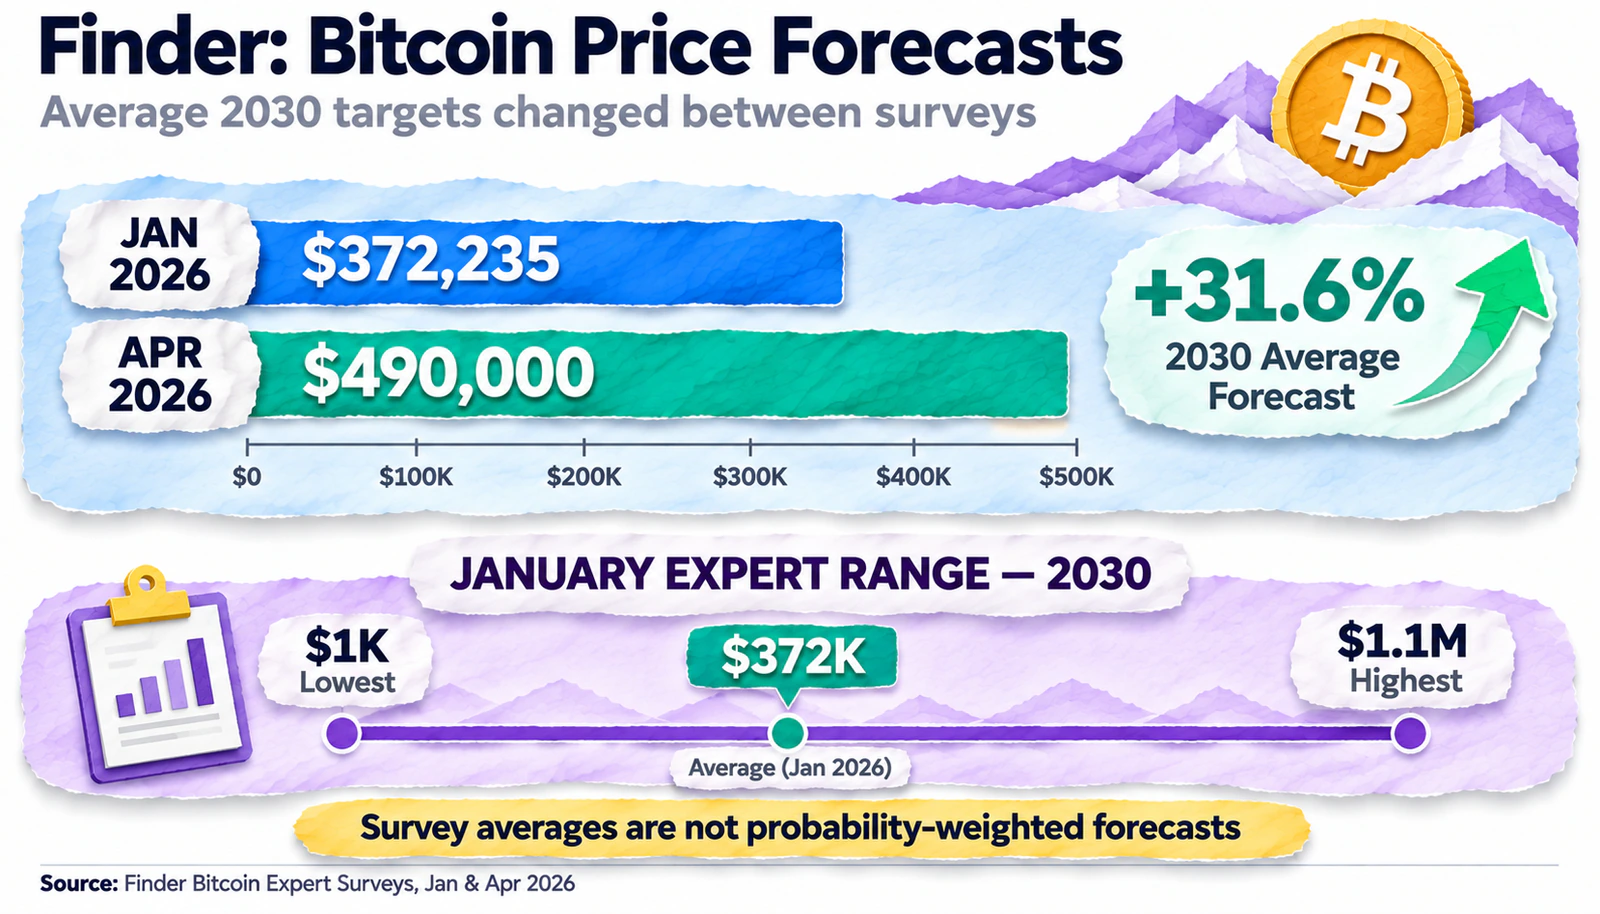
В январском исследовании Finder участвовал 21 эксперт. Средняя оценка Bitcoin составляла $133 688 на конец 2026 года, $372 235 на конец 2030-го и $695 882 на конец 2035-го. При этом предыдущий опрос давал прогноз $391 794 на 2030 год, поэтому январское значение отражало снижение долгосрочных ожиданий.
Апрельский опрос показал иную картину. Средняя оценка на конец 2026 года уменьшилась до $127 тыс., но прогноз на 2030 год вырос до $490 тыс., а на 2035 год — до $825 625. Таким образом, средний ценовой ориентир на 2030 год увеличился приблизительно на 31,6% относительно январского исследования.
Это не означает, что каждый участник опроса стал оптимистичнее. Состав панели между исследованиями может меняться, поэтому корректно сравнивать именно средние значения двух выборок, а не приписывать всем экспертам индивидуальный пересмотр.
Разброс мнений внутри январской панели оказался еще значительнее: минимальный прогноз на 2030 год составлял $1 тыс., максимальный — $1,1 млн за BTC. Такой диапазон показывает, что специалисты оценивают принципиально разные варианты будущего криптовалюты — от утраты инвестиционной привлекательности до превращения Bitcoin в крупный глобальный резервный актив.
Среднее арифметическое этих ответов не является вероятностно взвешенным прогнозом. Оно не показывает, насколько вероятен каждый сценарий, и зависит от состава относительно небольшой группы респондентов. Поэтому опросы Finder разумно использовать как индикатор изменения экспертных настроений, а не как самостоятельную модель справедливой стоимости BTC.
Какие цены называют независимые эксперты и известные инвесторы
В отличие от институциональных исследований, индивидуальные прогнозы нередко основаны на авторском представлении о будущем мировой финансовой системы. Одни эксперты используют макроэкономические модели и данные о ликвидности, другие связывают рост Bitcoin с ограниченным предложением, а третьи предполагают, что масштабные финансовые кризисы приведут к ускоренному притоку капитала в криптовалюты.
При оценке таких прогнозов особенно важно отличать независимых исследователей от руководителей компаний, финансовые результаты которых зависят от развития криптовалютного рынка.
Брайан Армстронг снизил долгосрочный ориентир
Генеральный директор Coinbase Брайан Армстронг представляет один из наиболее заметных примеров изменения индивидуального прогноза Bitcoin на 2030 год.
20 августа 2025 года Армстронг публично допускал достижение BTC уровня $1 млн к концу десятилетия. Он связывал этот сценарий с развитием регулирования в США, институциональным внедрением Bitcoin, расширением ETF и появлением государственного криптовалютного резерва.
Спустя год его оценка стала осторожнее. В августе 2026 года Армстронг говорил о диапазоне $300–400 тыс. к 2030 году, а 10 сентября в интервью CNBC подтвердил, что считает верхнюю границу этого диапазона реалистичным ориентиром.
Короткий ответ — да, я действительно считаю, что это реалистичный ориентир к 2030 году.
По сравнению с первоначальной отметкой $1 млн верхняя граница нового диапазона ниже на 60%. Однако это личная оценка Армстронга, а не официальная прогнозная модель Coinbase, поэтому ее следует рассматривать с соответствующей осторожностью.
Такой пересмотр показывает, что даже сторонники долгосрочного развития Bitcoin могут существенно снижать ценовые ожидания без отказа от основной инвестиционной идеи.
Том Ли ожидает $250 тыс. уже в 2026 году
Сооснователь Fundstrat Global Advisors Том Ли придерживается значительно более оптимистичной оценки ближайшей перспективы. В интервью The Master Investor Podcast от 20 января 2026 года он подтвердил ориентир $250 тыс. за Bitcoin на текущий год, хотя одновременно предупредил о возможных резких просадках и неравномерном восстановлении рынка.
Ли объясняет свое мнение постепенным расширением применения криптовалют и блокчейн-инфраструктуры в традиционных финансах. Он рассматривает Bitcoin как цифровой аналог золота, потенциальная аудитория которого пока не совпадает с кругом инвесторов в драгоценный металл.
Однако при котировке около $73,7 тыс. в ноябре для достижения $250 тыс. к концу 2026 года Bitcoin потребовалось бы подорожать приблизительно на 239% менее чем за два месяца. Такая динамика математически возможна, но потребовала бы исключительно масштабного изменения спроса и рыночных условий.
Срок прогноза Ли на момент подготовки статьи еще не истек, поэтому называть его ошибочным преждевременно. Вместе с тем разница между текущей ценой и целевым уровнем позволяет оценить, насколько высокие требования предъявляет этот сценарий к ближайшей динамике BTC.
Артур Хейс связывает рост Bitcoin с кредитными рисками в индустрии ИИ
Сооснователь BitMEX Артур Хейс предлагает иной сценарий, в котором Bitcoin может выиграть не от устойчивого экономического роста, а от масштабных проблем на кредитном рынке.
В интервью Bankless от 22 июня 2026 года Хейс предположил, что чрезмерные инвестиции в инфраструктуру искусственного интеллекта могут привести к кредитным убыткам. Если крупные заемщики и финансовые учреждения столкнутся с трудностями, центральные банки, по его мнению, могут ответить дополнительными мерами денежной поддержки. Такой поворот событий Хейс связывает с потенциальным ростом спроса на Bitcoin до $1 млн.
Одна из ключевых мыслей эксперта сформулирована следующим образом:
ФРС не может напечатать закон Мура.
Хейс имеет в виду, что дополнительная денежная эмиссия не способна остановить технологическое улучшение оборудования, из-за которого ранее построенная вычислительная инфраструктура может быстрее устаревать и терять экономическую привлекательность.
В октябрьской новости UNUM подробно рассматривал сценарий Хейса с достижением $1 млн на горизонте 2030 года. При этом в июньском интервью конкретный срок достижения такой цены не был столь же четко определен, как сама причинно-следственная гипотеза.
Поэтому позицию Хейса корректнее рассматривать как условный макроэкономический сценарий, а не точный прогноз на определенную дату. Его реализация зависит от последовательности нескольких событий: кредитного кризиса, реакции денежных властей и последующего увеличения спроса на BTC.
Лин Олден оценивает Bitcoin через глобальную ликвидность
Инвестиционный стратег Лин Олден не предлагает в рассматриваемых исследованиях универсальную целевую цену BTC на 2030 год. Ее подход полезен тем, что позволяет оценивать вероятность реализации чужих прогнозов через макроэкономические условия.
В исследовании Bitcoin: A Global Liquidity Barometer, подготовленном Сэмом Каллаханом по заказу и при консультативном участии Олден в сентябре 2024 года, автор проанализировал связь Bitcoin с глобальной ликвидностью. Согласно результатам исследования, BTC двигался в одном направлении с изменением выбранного показателя глобальной ликвидности примерно в 83% наблюдаемых 12-месячных периодов.
Однако речь идет об историческом результате конкретной методологии. Он не означает, что рост денежной массы в будущем обязательно вызовет подорожание Bitcoin, а сама корреляция сохраняется при любых условиях.
В более поздней авторской публикации Why Most Cryptocurrencies Won't Accrue Value от декабря 2025 года Олден сохранила долгосрочный позитивный взгляд на Bitcoin, одновременно подчеркнув его волатильность, технологические и регуляторные риски.
Ее позиция дополняет прогнозы ARK и Bitwise: даже если потенциальный рынок Bitcoin велик, скорость привлечения капитала будет зависеть от глобальной ликвидности и привлекательности альтернативных активов.
Джош Фрейзер и Джон Хокинс представляют противоположные оценки
В январском исследовании Finder сооснователь Origin Protocol Джош Фрейзер объяснял возможность достижения Bitcoin цены около $500 тыс. через сравнение с капитализацией золота. По его расчету, если рынок золота составляет приблизительно $30 трлн, достижение BTC капитализации на уровне трети этой суммы соответствовало бы цене порядка $500 тыс. за монету.
Фрейзер также допускает движение Bitcoin в направлении $1 млн до 2035 года, связывая его с распространением ETF, корпоративных резервов и регулируемого хранения криптовалют. Однако оценка рынка золота в $30 трлн является предпосылкой, использованной экспертом на момент комментария, а не неизменной величиной.
Противоположную позицию выразил Джон Хокинс, руководитель Школы государственного управления Канберрского университета: «BTC по-прежнему остается спекулятивным пузырем».
Хокинс считает, что Bitcoin не смог добиться массового распространения в качестве платежного средства, которое предполагалось на раннем этапе развития сети. По его мнению, рост интереса к стейблкоинам и токенизированным активам сам по себе не доказывает фундаментальную стоимость BTC.
Здесь проходит важная граница между двумя инвестиционными подходами. Сторонники Bitcoin оценивают его как актив с ограниченным предложением, стоимость которого формируется за счет спроса на сохранение и передачу капитала. Скептики обращают внимание на отсутствие денежных потоков и зависимость рыночной цены от готовности инвесторов продолжать покупать актив.
Оба подхода содержат проверяемые предпосылки, но ни один не позволяет с высокой точностью определить будущий курс биткоина только на основании одной характеристики.
Сравнение прогнозов Bitcoin по срокам и методологии
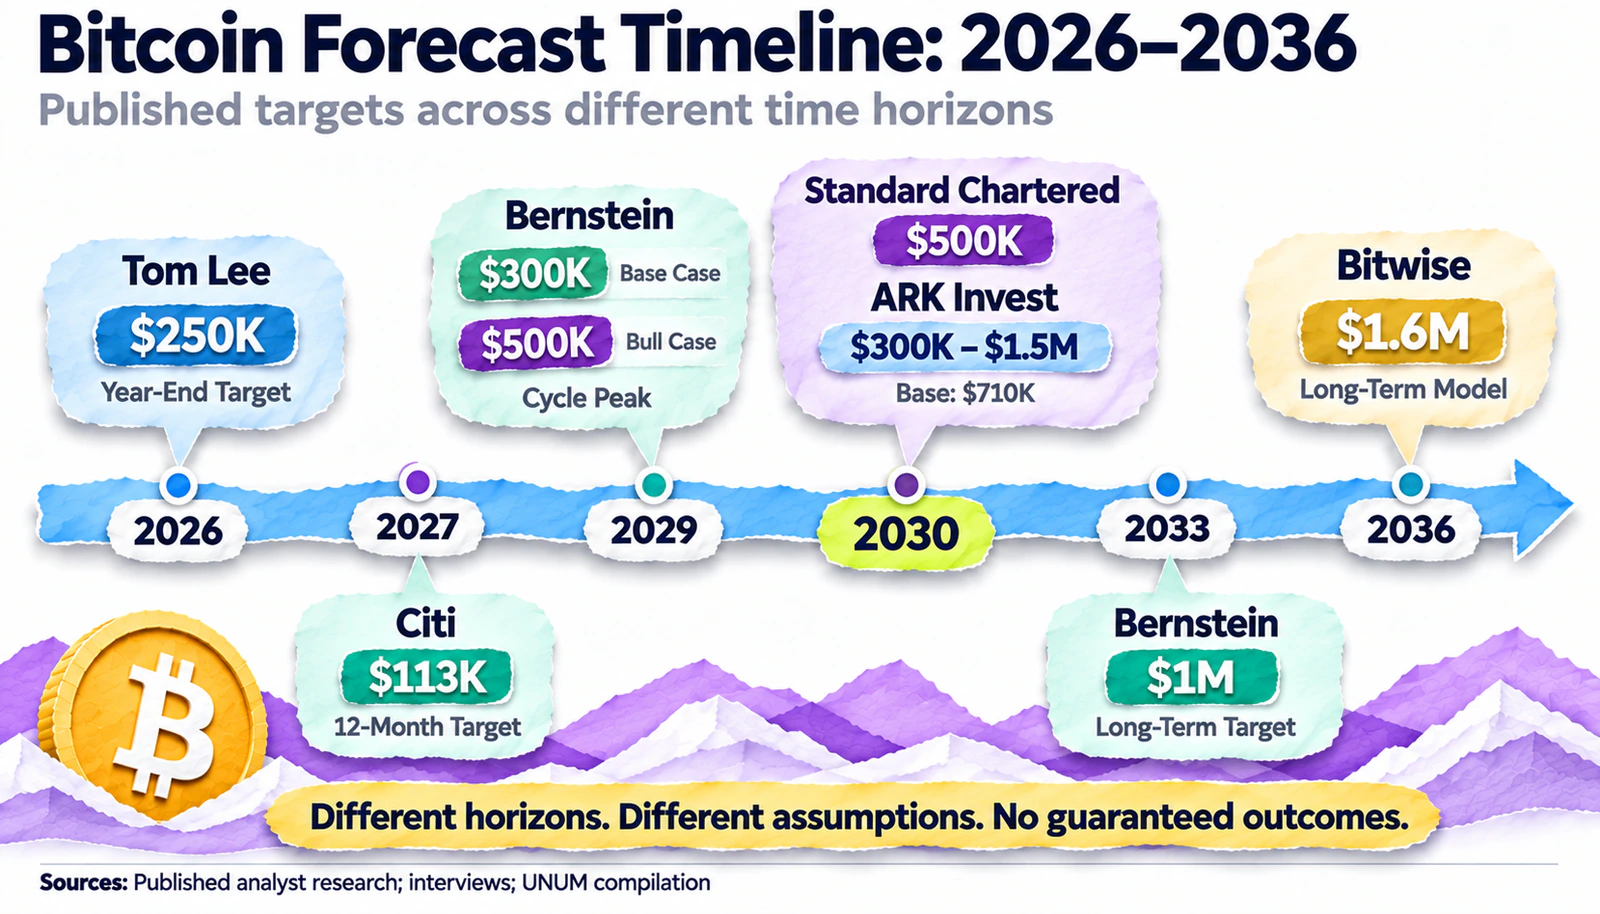
Чтобы не смешивать оценки с разными горизонтами, сведем основные опубликованные ориентиры в одну таблицу. В нее включены как непосредственные целевые цены, так и коллективные или расчетные оценки, но их типы обозначены отдельно.
Автор или организация | Прогноз | Горизонт | Дата и тип оценки |
|---|---|---|---|
Citi | $113 тыс. | 12 месяцев | Октябрь 2026, повышенная банковская цель |
Bernstein | $150 тыс. | Середина 2027 | Август 2026, базовый сценарий |
Bernstein | $300 тыс. / $500 тыс. | Пик цикла 2029 | Август 2026, базовый / оптимистичный сценарии |
Standard Chartered | $500 тыс. | 2030 | Декабрь 2025, перенесенная цель |
ARK Invest | $300 тыс. / $710 тыс. / $1,5 млн | Конец 2030 | Апрель 2025, три сценария |
ARK Invest | Капитализация около $16 трлн | 2030 | Big Ideas 2026, модельная оценка |
Finder | $490 тыс. | Конец 2030 | Апрель 2026, среднее экспертного опроса |
Брайан Армстронг | $300–400 тыс. | 2030 | Август–сентябрь 2026, личная оценка |
Том Ли | $250 тыс. | Конец 2026 | Январь 2026, индивидуальный прогноз |
Артур Хейс | Около $1 млн | Конец десятилетия, условно | Июнь 2026, сценарий кредитного кризиса |
Джош Фрейзер | Около $500 тыс. при заданной капитализации золота | Долгосрочный | Январь 2026, условный расчет |
Bitwise | $1,6 млн | 2036 | Октябрь 2026, десятилетняя модель |
Источники: оригинальные исследования ARK Invest, Bitwise, Finder, интервью экспертов и сообщения Reuters, The Block о закрытых банковских исследованиях. Сценарии не являются сопоставимыми вероятностными прогнозами.
Диапазон опубликованных ожиданий на конец десятилетия остается исключительно широким. Но сравнение подтверждает важный вывод: наиболее высокие оценки часто относятся к оптимистичным сценариям или более отдаленным датам, тогда как близкие по времени прогнозы предполагают гораздо меньшую стоимость BTC.
Какие прошлые прогнозы Bitcoin не оправдались
История индивидуальных прогнозов показывает, почему даже уверенные заявления известных инвесторов необходимо проверять по фактическим результатам.
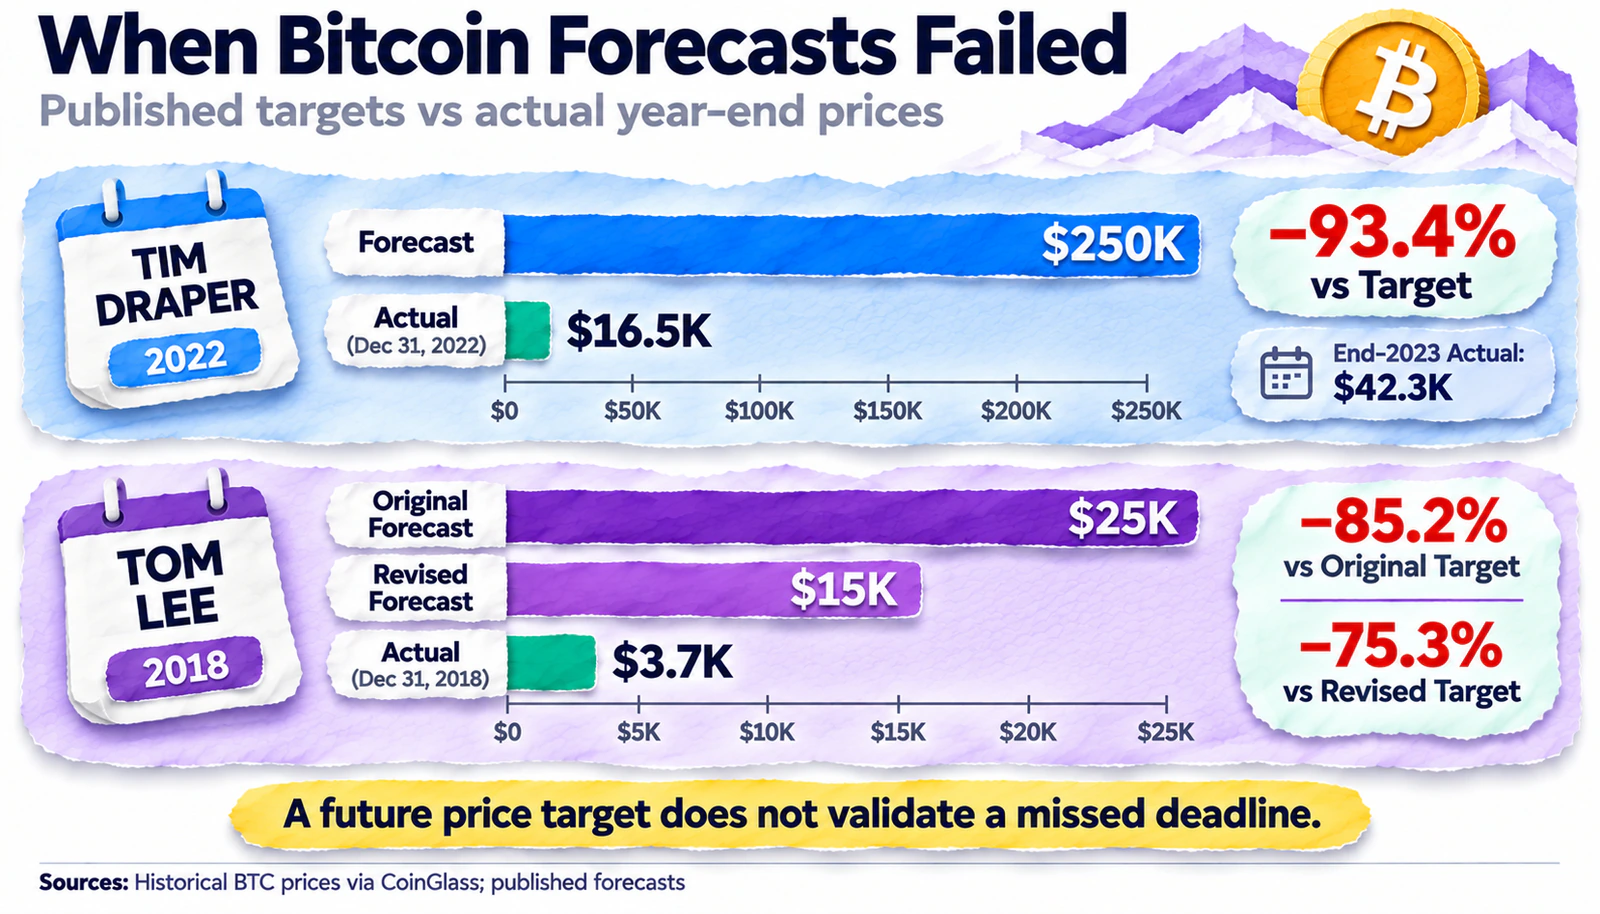
Тим Дрейпер не достиг цели $250 тыс. в обозначенный срок
В 2018 году венчурный инвестор Тим Дрейпер прогнозировал, что Bitcoin достигнет $250 тыс. к 2022 году. В интервью Forbes он объяснял оценку предполагаемым ростом использования криптовалют, их постепенным проникновением в повседневные платежи и потенциальным увеличением доли Bitcoin на глобальном денежном рынке.
Позднее в интервью Дрейпер уточнял срок как конец 2022 года или начало 2023-го, но сохранял саму ценовую цель. Уже после истечения первоначального периода он перенес ожидания на следующие годы.
Фактическая цена BTC на закрытии 31 декабря 2022 года составляла около $16 548, а на конец 2023 года — около $42 265, согласно историческим данным CoinGlass. Таким образом, оба контрольных значения оказались существенно ниже $250 тыс. К концу 2025 года заявленный уровень также не был достигнут.
Этот пример демонстрирует разницу между верой инвестора в долгосрочное распространение актива и точностью конкретного прогноза. Возможность достижения $250 тыс. в будущем не делает исходную оценку на 2022 год верной задним числом.
Том Ли ошибся с прогнозом на конец 2018 года
В мае 2018 года Том Ли допускал рост Bitcoin до $25 тыс. к концу года. В ноябре, после ухудшения ситуации на рынке, он снизил ориентир до $15 тыс., но даже эта оценка оказалась значительно выше фактической цены BTC.
По данным CoinGlass, 31 декабря 2018 года Bitcoin закрылся около $3 743. Это примерно на 85% ниже первоначального прогноза Ли в $25 тыс. и приблизительно на 75% ниже пересмотренной оценки $15 тыс.
Пример особенно показателен потому, что аналитик пересмотрел прогноз в течение года, но не смог учесть полный масштаб последующего снижения. Ошибка не означает, что все его дальнейшие оценки обязательно будут неверными. Однако она показывает, насколько сложно прогнозировать даже годовую цену Bitcoin в условиях резкого изменения рыночной ликвидности.
Для оценки надежности эксперта важно учитывать не отдельное удачное предсказание, а последовательность его прогнозов, сроки и величину отклонений. Если целевая дата еще не наступила, корректнее оценивать требования к сценарию, а не объявлять его реализованным или ошибочным.
Почему прогнозы Bitcoin настолько различаются
Главное расхождение между аналитиками связано не с графиком эмиссии BTC, который известен заранее, а с оценкой будущего спроса. Чтобы Bitcoin достиг $150 тыс., $500 тыс. или $1 млн, инвесторы должны быть готовы приобретать монеты по соответствующим ценам, а рынок — поддерживать такую оценку в течение продолжительного периода.
Именно поэтому фундаментальный анализ Bitcoin отличается от оценки акций. У криптовалюты нет корпоративной прибыли или дивидендов, которые можно дисконтировать для расчета стоимости. Аналитики используют другие подходы: сравнение с рынками золота и инвестиционного капитала, денежную ликвидность, сетевые эффекты, стоимость добычи и модели ограниченного предложения.
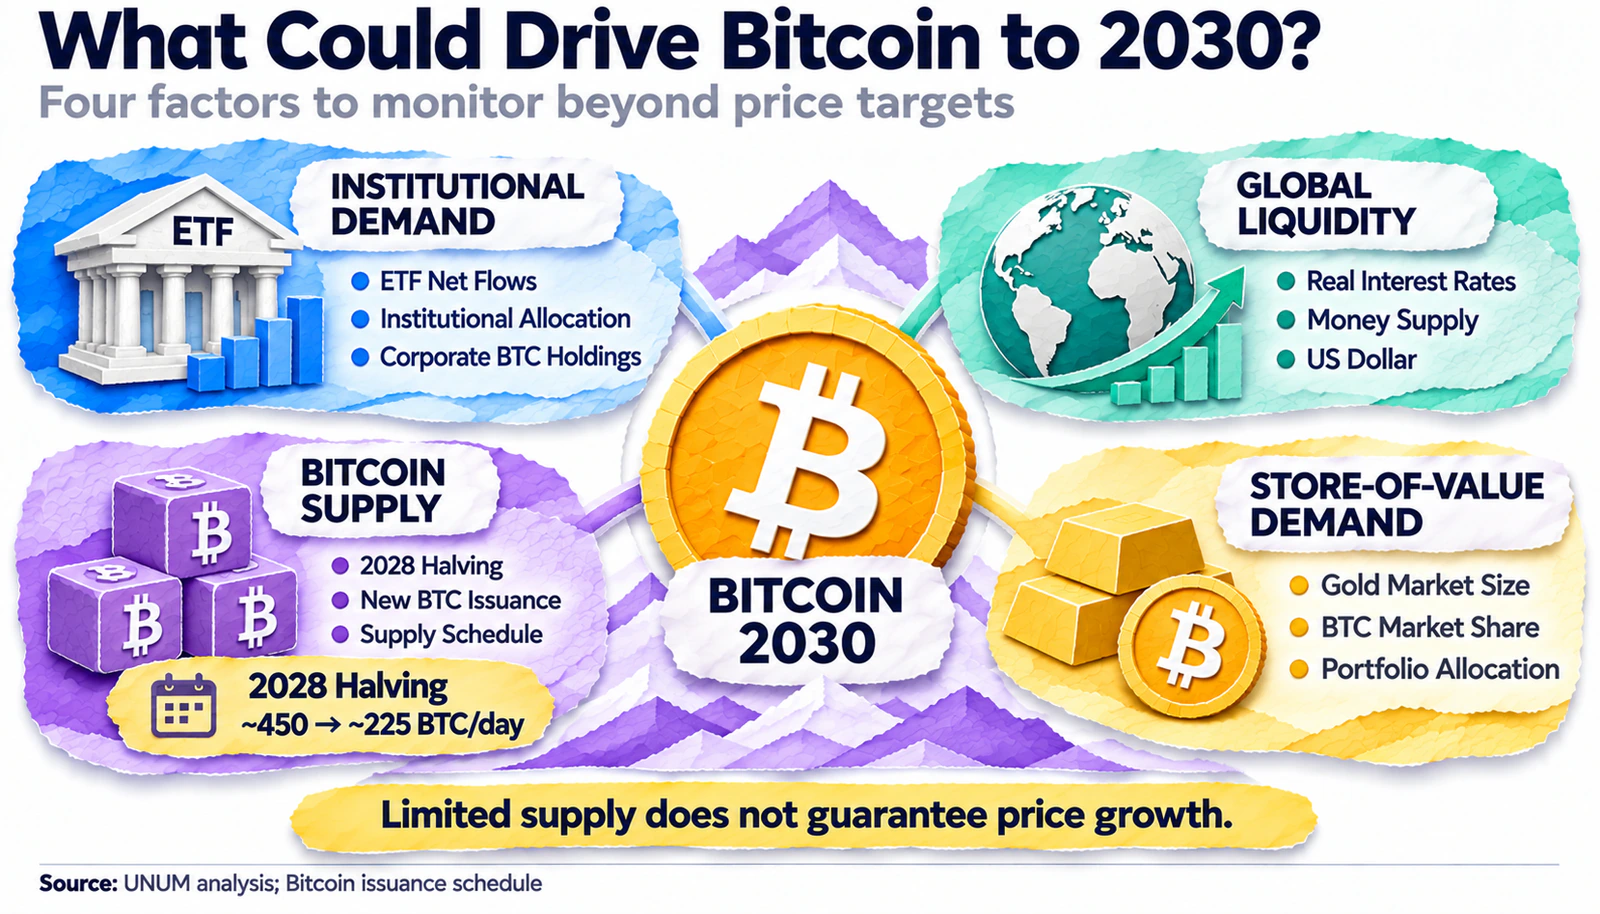
Институциональный спрос и Bitcoin ETF
Спотовые Bitcoin ETF в США сделали криптовалюту доступнее через традиционную инвестиционную инфраструктуру. Однако появление регулируемых фондов не гарантирует, что приток капитала будет постоянным.
Например, по данным Farside Investors, со 2 по 6 ноября 2026 года американские спотовые Bitcoin ETF зафиксировали совокупный чистый отток около $1,28 млрд. При этом 4 ноября фонды получили $74,6 млн, но уже 5 и 6 ноября оттоки составили $430,2 млн и $411,9 млн соответственно.
Такая динамика показывает, что институциональный инвестиционный канал может усиливать как спрос, так и давление продавцов. При этом чистые потоки ETF не равны совокупному объему покупок или продаж Bitcoin на всех криптовалютных площадках и не позволяют самостоятельно установить причину конкретного движения цены.
Для прогнозов на 2030 год важнее устойчивость распределения капитала. Если крупные управляющие активами постепенно увеличат долю BTC в портфелях, спрос может поддержать его капитализацию. Если Bitcoin останется преимущественно высокорискованным инструментом с небольшой долей институционального владения, наиболее оптимистичные сценарии реализовать будет сложнее.
В этом контексте необходимо оценивать не только потоки фондов, но и корпоративные резервы. Публичные компании могут увеличивать спрос на BTC, однако стратегии накопления криптовалюты нередко связаны с дополнительными финансовыми рисками. Например, использование заемных средств и выпуск новых акций ради приобретения Bitcoin делают результаты компаний чувствительными к его рыночной цене.
Поэтому даже крупные корпоративные покупки не следует автоматически считать устойчивым источником роста на десятилетия вперед.
Глобальная ликвидность и процентные ставки ФРС
Ожидаемая стоимость Bitcoin также зависит от денежно-кредитной политики и состояния глобального финансового рынка. Когда реальные процентные ставки остаются высокими, облигации и денежные инструменты могут становиться привлекательнее для инвесторов, предпочитающих относительно предсказуемую доходность.
Напротив, улучшение условий ликвидности способно поддерживать интерес к более волатильным активам. Однако этот эффект не является механическим: Bitcoin может снижаться даже на фоне роста денежной массы, если на криптовалютном рынке одновременно возникают масштабные продажи или проблемы с кредитным плечом.
Исследование Сэма Каллахана, подготовленное при участии Лин Олден, показало высокую историческую согласованность направлений движения BTC и глобальной ликвидности на 12-месячных интервалах. Но авторы также отмечают, что краткосрочные отклонения возникают из-за внутренних рыночных факторов и изменений в оценке самого актива.
Практическое значение имеют процентные ставки ФРС, реальные доходности американских государственных облигаций, динамика доллара и условия кредитования. Эти показатели необходимо анализировать вместе с потоками ETF и состоянием спотового рынка.
Дополнительную роль играет связь Bitcoin с технологическими акциями. Во время ноябрьской распродажи 2026 года снижение BTC сопровождалось падением Nasdaq. Это указывает на возможное влияние общего сокращения готовности инвесторов принимать риск, хотя не доказывает постоянную зависимость двух рынков. Подробнее эта связь рассмотрена в аналитике UNUM «Как падение Nasdaq меняет перспективы биткоина».
Конкуренция Bitcoin с золотом
Сравнение с золотом занимает важное место в прогнозах ARK, Bitwise и отдельных экспертов. Bitcoin обладает ограниченной эмиссией, может передаваться между участниками без физического перемещения и делится на небольшие единицы, что делает его потенциальным инструментом сохранения и передачи капитала.
Но эти свойства не означают, что BTC автоматически станет равноценной заменой золота. Драгоценный металл имеет значительно более длительную историю использования в резервах и инвестиционных портфелях, а его рыночное поведение отличается от динамики криптовалют.
В обновленной модели ARK рынок цифрового золота оценивается примерно в $24,4 трлн. Для негативного, базового и оптимистичного сценариев компания предполагает, что Bitcoin сможет получить долю, эквивалентную 20%, 40% и 60% капитализации золота соответственно. Это допущения модели, а не установленные рыночные тенденции.
Важный вопрос заключается не в том, способен ли BTC теоретически достичь капитализации в несколько триллионов долларов, а в том, насколько устойчивым может быть спрос на него при высокой волатильности.
Преимущества и ограничения Bitcoin как цифрового золота подробнее разобраны в статье UNUM «Крипта становится частью традиционного портфеля: что осталось от идеи цифрового золота».
Халвинг 2028 года и ограниченная эмиссия BTC
Максимальное предложение Bitcoin ограничено 21 млн монет. Следующий халвинг ожидается приблизительно в 2028 году, когда вознаграждение майнерам за новый блок сократится с 3,125 до 1,5625 BTC.
При среднем времени создания блока около десяти минут ежедневный выпуск новых монет уменьшится примерно с 450 до 225 BTC. Фактическая дата халвинга определяется достижением установленной высоты блока, поэтому может отличаться от календарных прогнозов.
Ограниченная эмиссия BTC остается одним из основных аргументов в пользу долгосрочных инвестиций, но сама по себе не гарантирует роста стоимости. График выпуска заранее известен участникам рынка, поэтому влияние халвинга зависит от того, как сокращение нового предложения соотносится с реальным спросом.
Модель Stock-to-Flow, популяризированная аналитиком PlanB, использует отношение существующего предложения к годовому выпуску новых монет. Ее основное ограничение состоит в том, что дефицит предложения не позволяет самостоятельно определить, сколько покупатели будут готовы платить за актив.
Поэтому для оценки курса биткоина к 2030 году график эмиссии необходимо сопоставлять с институциональным спросом, ликвидностью и общей рыночной конъюнктурой.
Какая капитализация необходима Bitcoin для достижения прогнозов
Чтобы оценить, сколько будет стоить биткоин при реализации различных сценариев, необходимо связать целевую цену с предполагаемым количеством монет в обращении.
В модели ARK на конец 2030 года используется предложение приблизительно 20,5 млн BTC. Если применить это допущение к нескольким популярным целевым уровням, получим следующие значения расчетной капитализации:
$150 тыс. за BTC — около $3,08 трлн.
$300 тыс. — около $6,15 трлн.
$500 тыс. — около $10,25 трлн.
$1 млн — около $20,5 трлн.
Это расчеты The Unum, а не отдельные прогнозы будущей капитализации. Они не предполагают, что для увеличения рыночной стоимости Bitcoin на $1 трлн необходимо привлечь ровно $1 трлн новых средств.
Капитализация определяется произведением рыночной цены на количество монет, тогда как сама цена формируется через сделки покупателей и продавцов. Поэтому капитализация может измениться значительно сильнее, чем объем чистых денежных потоков.
Однако для поддержания высокой стоимости Bitcoin необходим устойчивый спрос, способный поглощать продажи существующих держателей. Иначе цена может быстро снижаться даже после достижения ранее заявленного ориентира.
Какими темпами должна расти цена BTC до конца 2030 года
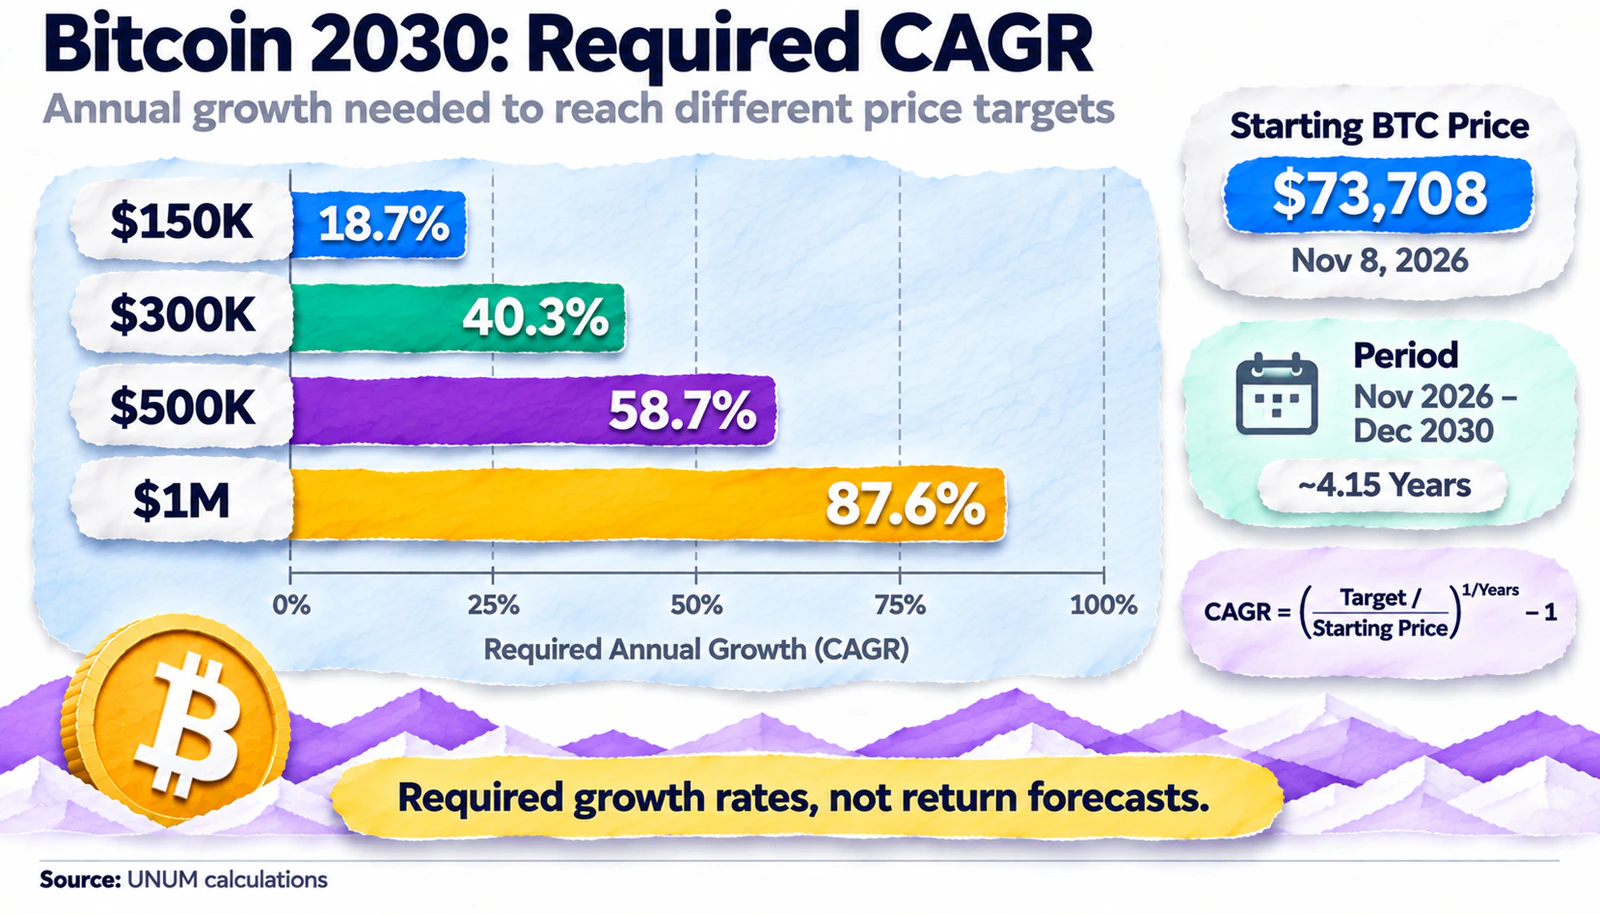
Дополнительную проверку прогнозов дает среднегодовой темп роста с учетом сложного процента — CAGR.
Для расчета используем историческую цену $73 708 от 8 ноября 2026 года и конечную дату 31 декабря 2030 года. Между этими датами приблизительно 4,15 года, а не ровно четыре года. Поэтому необходимые темпы роста составляют:
Цель $150 тыс. — 18,7% в год
Цель $300 тыс. — 40,3% в год
Цель $500 тыс. — 58,7% в год
Цель $1 млн — 87,6% в год
Расчеты The Unum для периода с 8 ноября 2026 года до 31 декабря 2030 года. Значения округлены до одного десятичного знака.
Даже сценарий $150 тыс. предполагает среднегодовой рост почти на 19%. Для достижения $500 тыс. Bitcoin должен дорожать примерно на 59% ежегодно, а ориентир $1 млн требует около 88% в год на протяжении всего рассматриваемого периода.
Эти показатели не являются прогнозом доходности. Они показывают математические условия достижения целевых цен, а фактическая траектория может включать длительные периоды падения и резкого восстановления.
Для сравнения полезно рассмотреть и более отдаленную модель VanEck. В январе 2026 года компания опубликовала базовый сценарий Bitcoin по $2,9 млн к 2050 году, предполагающий среднегодовой рост около 15% от исходной цены на конец 2025-го. Прогноз основан на использовании BTC в международных расчетах и резервах центральных банков. Хотя конечная цена выше многих оценок на 2030 год, предполагаемый темп роста существенно ниже из-за длительного горизонта.
Это еще раз показывает, почему нельзя сравнивать прогнозы разных организаций только по максимальной заявленной цене. Для оценки реалистичности необходимо учитывать срок достижения, начальную стоимость и экономические условия модели.
Какие инвестиционные риски могут помешать росту Bitcoin
Высокие прогнозы предполагают постепенное расширение спроса на BTC, однако этот процесс может оказаться значительно медленнее ожиданий аналитиков или вовсе остановиться на отдельных этапах.
Один из ключевых рисков связан с продолжительным ослаблением инвестиционного спроса. Если высокие реальные ставки сохранятся, а глобальная ликвидность будет расти медленно, инвесторы могут предпочесть облигации и другие инструменты с более предсказуемыми характеристиками доходности.
Другой риск заключается в том, что Bitcoin ETF и корпоративные резервы не обеспечат предполагаемых объемов новых покупок. Уже ноябрьские оттоки из американских спотовых фондов показывают, что доступность регулируемых инвестиционных продуктов не гарантирует постоянного увеличения вложений.
Важное значение имеют и технологические угрозы. Bitwise в октябрьском исследовании выделила риски, связанные с развитием квантовых вычислений, математических методов на основе искусственного интеллекта и возможным ужесточением регулирования. При этом сама компания ожидает, что Bitcoin продолжит переживать существенные просадки даже на фоне долгосрочного роста.
Отдельно необходимо учитывать возможную концентрацию владения. Если значительная часть ожидаемого спроса будет приходиться на ограниченный круг корпоративных и институциональных держателей, изменение их финансового положения или стратегии может существенно влиять на рынок.
Не следует игнорировать и заинтересованность авторов прогнозов. ARK Invest, Bitwise, VanEck и другие инвестиционные компании предлагают продукты или услуги, связанные с цифровыми активами. Руководители Coinbase и Strategy также работают в компаниях, финансовые результаты которых зависят от развития криптовалютного рынка.
Наличие такой заинтересованности не делает прогноз автоматически ошибочным, но требует особенно внимательной проверки расчетов и предпосылок.
Для текущего анализа инвестиционных рисков полезно сопоставлять долгосрочные модели с фактическим состоянием рынка. Например, в статье UNUM «Рост биткоина держится на фьючерсах: что будет с BTC дальше» рассматривается, как открытый интерес, ставки финансирования и спотовый спрос помогают оценивать устойчивость ценовых движений.
Какие сценарии Bitcoin можно считать обоснованными к 2030 году
После сравнения прогнозов становится очевидно, что рынок не располагает единым надежным методом определения будущей стоимости Bitcoin. Банки, инвестиционные компании и независимые аналитики используют разные предположения, а даже подробные модели ARK и Bitwise зависят от субъективной оценки потенциального спроса.
Поэтому для практического анализа полезнее выделить три группы условий, которые могут привести к различным результатам.
Негативный, или медвежий, сценарий предполагает слабый институциональный спрос, длительный период жестких финансовых условий и отсутствие существенного расширения роли Bitcoin в инвестиционных портфелях. В этом случае BTC может значительно отстать от большинства оптимистичных оценок на 2030 год, даже если сеть продолжит работать и следующий халвинг пройдет по установленному графику.
Базовый сценарий предусматривает постепенное институциональное внедрение Bitcoin без резкого изменения структуры мировых финансов. ETF сохраняют значимую роль, отдельные компании продолжают накапливать BTC, а спрос со стороны инвесторов увеличивается неравномерно. При таком развитии рынка стоимость Bitcoin будет зависеть от сочетания долгосрочного распространения и циклических колебаний ликвидности.
Оптимистичный, или бычий, сценарий требует более масштабных изменений. Bitcoin должен получить устойчивую долю в глобальных инвестиционных портфелях, укрепить позиции как средство сохранения стоимости и привлечь дополнительный капитал от крупных финансовых организаций. Именно такие предпосылки необходимы для реализации наиболее высоких сценариев ARK Invest и долгосрочной модели Bitwise.
При этом редакционная оценка не должна механически присваивать каждому сценарию точную вероятность. На основании доступных исследований невозможно достоверно определить, насколько вероятно достижение $300 тыс., $500 тыс. или $1 млн к концу 2030 года.
Для оценки движения в сторону любого из сценариев инвестору необходимо отслеживать изменения реальных показателей: потоков капитала в ETF, институциональных аллокаций, глобальной ликвидности, корпоративных резервов и спотового спроса.
Актуальные котировки Bitcoin, рыночную капитализацию, график цены и ончейн-показатели можно отслеживать на странице Bitcoin (BTC) в UNUM.
Что в итоге ожидают аналитики от Bitcoin к 2030 году
Прогнозы Bitcoin на 2030 год по-прежнему различаются в несколько раз. Standard Chartered перенесла достижение $500 тыс. на конец десятилетия, Citi повысил 12-месячную цель до $113 тыс., а Bernstein допускает рост до $300–500 тыс. на пике цикла в 2029 году при разных условиях институционального спроса.
ARK Invest сохранила относительно стабильную долгосрочную модель, но пересмотрела ее основные предпосылки. Bitwise, напротив, повысила десятилетнюю оценку до $1,6 млн к 2036 году благодаря увеличению потенциальных размеров рынков, на которых Bitcoin может конкурировать с традиционными активами.
Среди индивидуальных экспертов разногласия не менее значительны. Брайан Армстронг снизил собственный ориентир на 2030 год, Том Ли продолжает ожидать резкого роста в ближайшей перспективе, а Артур Хейс связывает возможное достижение $1 млн с масштабными изменениями денежной политики. Опыт прежних прогнозов Тима Дрейпера и Тома Ли показывает, что даже известные инвесторы могут значительно ошибаться со сроками.
Главный фактор, определяющий будущее биткоина, — способность актива привлечь устойчивый инвестиционный спрос при ограниченном предложении. Поэтому сами по себе высокая целевая цена, известность прогнозиста или предыдущие циклы роста не являются достаточным основанием для инвестиционного решения.
Для оценки долгосрочных прогнозов важнее анализировать их исходные предпосылки, проверять историю точности и следить за изменением измеримых рыночных показателей. Именно они помогут понять, приближается ли Bitcoin к заявленным уровням или рынок развивается по другому сценарию.