США открыли рынок для бессрочных фьючерсов на акции
3 ноября 2026 года председатель Комиссии по торговле товарными фьючерсами США (CFTC) Майкл Селиг объявил о возможности запуска бессрочных фьючерсов на отдельные акции, известных как equity perpetual futures или equity perps.
В официальном заявлении CFTC было отмечено:
Сегодня бессрочные фьючерсные контракты на отдельные долевые ценные бумаги (Equity Perps) впервые могут начать торговаться на биржах, зарегистрированных в CFTC.
Речь идет не о свободном запуске контрактов на любых торговых платформах. Предлагать такие инструменты могут определенные фьючерсные биржи, которые также имеют необходимую регистрацию в Комиссии по ценным бумагам и биржам США (SEC) для торговли фьючерсами на ценные бумаги.
CFTC сообщила, что контракты получили статус одобренных в соответствии с правилом 40.3 как security futures products. Таким образом, на них распространяются применимые положения законодательства о товарных фьючерсах и ценных бумагах, а также нормы обоих регуляторов.
Однако решение еще не означает массового появления ликвидных контрактов на все американские акции. Доступность бессрочных фьючерсов на акции США будет зависеть от конкретных бирж, условий контрактов и готовности торговой инфраструктуры.
Чем бессрочные фьючерсы отличаются от обычных
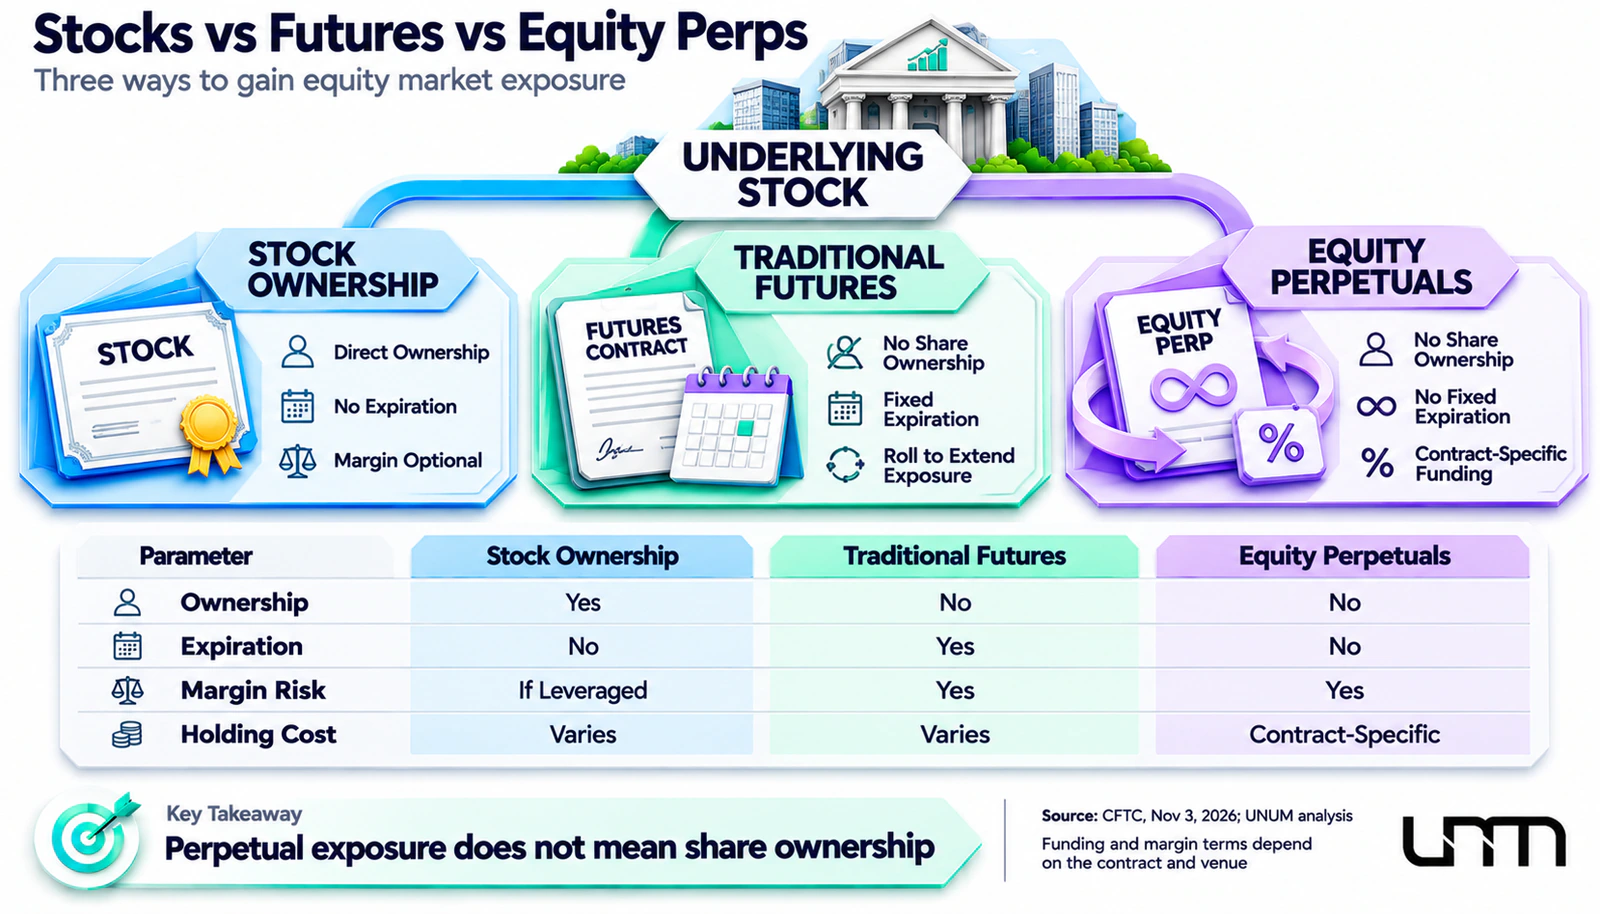
Традиционный фьючерс представляет собой производный контракт с установленной датой исполнения. Его условия могут предусматривать поставку базового актива или денежное урегулирование, а трейдер, желающий сохранить экспозицию после экспирации, обычно переносит позицию в следующий контракт.
Бессрочные фьючерсы не имеют фиксированной даты исполнения, поэтому трейдеру не требуется регулярно переносить позицию. Такая конструкция получила широкое распространение на криптовалютном рынке, в частности при торговле деривативами на Bitcoin и Ethereum.
Однако отсутствие экспирации создает другую задачу. Цена бессрочного контракта должна сохранять связь с котировками базового актива, даже если участники могут удерживать позиции без заранее установленной даты окончания.
На криптобиржах для этого часто применяется funding rate — периодический платеж между держателями длинных и коротких позиций. При положительной ставке обычно платят покупатели, при отрицательной — продавцы. Конкретный механизм зависит от площадки.
В заявлении CFTC не установлены единые для всех equity perps параметры funding rate. Поэтому механизм поддержания связи с базовым активом и стоимость финансирования необходимо проверять в спецификации каждого контракта.
Параметр | Акции при прямой покупке | Обычные фьючерсы | Бессрочные фьючерсы |
|---|---|---|---|
Владение акцией | Да | Нет | Нет |
Экспирация | Нет | Есть | Нет |
Кредитное плечо | Возможно на маржинальном счете | Через обеспечение | Через обеспечение |
Стоимость удержания | Возможны проценты по займу | Финансирование учитывается в цене, возможны расходы при переносе | Зависит от механизма финансирования |
Принудительная ликвидация | Возможна при маржинальной торговле | Возможна | Возможна |
По принципу получения прибыли или убытка от изменения цены бессрочные фьючерсы имеют общие черты с контрактами на разницу цен (CFD). Однако CFD обычно представляют собой договор с брокером, тогда как рассматриваемые equity perps относятся к биржевым деривативам, регулируемым по правилам security futures.
Таким образом, бессрочные фьючерсы не заменяют обычные акции. Трейдер получает производный инструмент, позволяющий зарабатывать или нести убытки в зависимости от движения цены, но не становится акционером компании и не приобретает соответствующие корпоративные права.
Сколько будет стоить торговля новыми контрактами
Отсутствие экспирации избавляет трейдера от необходимости регулярно переносить позицию, но не делает ее удержание бесплатным. Общие расходы зависят от нескольких составляющих:
Торговые комиссии. Плата за открытие и закрытие позиции, которую устанавливают биржа и посредник.
Спред. Разница между лучшей ценой покупки и продажи, особенно важная при недостаточной ликвидности.
Стоимость финансирования. Funding rate или другой предусмотренный контрактом механизм периодических расчетов.
Проскальзывание. Разница между ожидаемой и фактической ценой исполнения, возникающая при быстром движении рынка или недостаточной глубине стакана.
Рассмотрим условный пример, основанный на распространенной модели криптовалютных бессрочных контрактов.
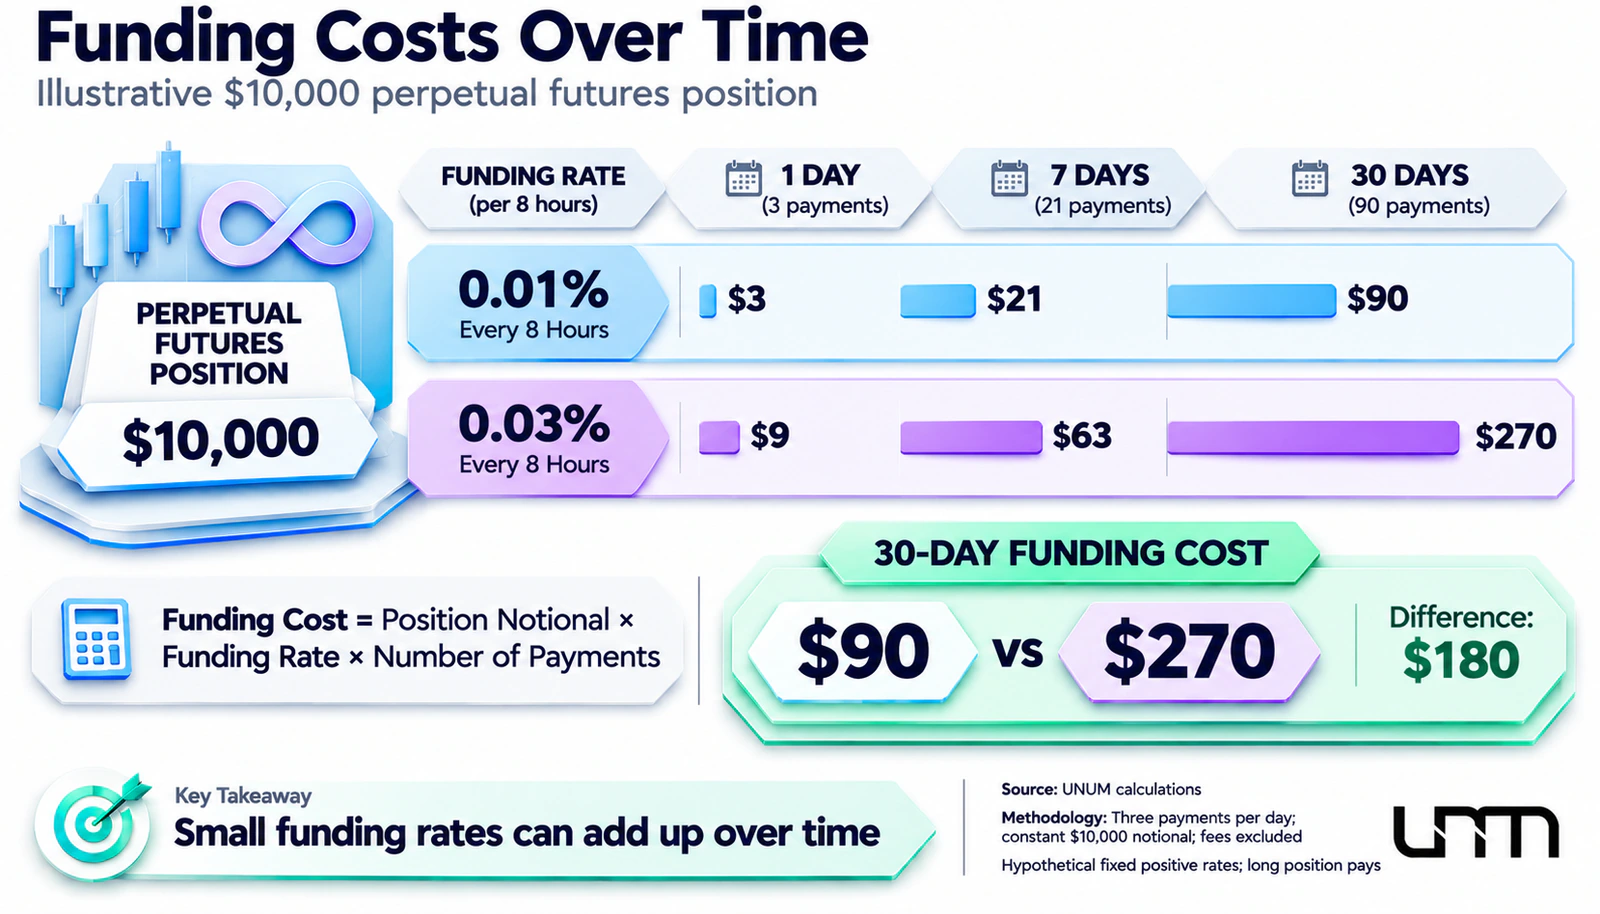
Трейдер открывает длинную позицию на $10 000. Если funding rate составляет 0,01% каждые восемь часов и остается неизменным, за сутки потребуется три платежа по $1. За 30 дней расходы достигнут $90 при неизменном размере позиции.
При условной ставке 0,03% каждые восемь часов за аналогичный период сумма составит $270. Такие платежи сокращают финансовый результат позиции даже при благоприятном движении базового актива. Расчет не включает торговые комиссии, спред и возможные изменения ставки. Кроме того, при отрицательном funding rate держатель длинной позиции может получать платежи, а не выплачивать их.
Важно, что указанные ставки и восьмичасовые интервалы используются исключительно для иллюстрации. Они не являются подтвержденными условиями американских equity perps.
Для трейдера это означает, что оценивать инструмент нужно не только по потенциальной доходности, но и по совокупной стоимости позиции на предполагаемом горизонте торговли.
Как кредитное плечо меняет риски для трейдеров
Бессрочные фьючерсы позволяют получать рыночную экспозицию, превышающую размер внесенного обеспечения. Это повышает эффективность использования капитала, но одновременно увеличивает чувствительность средств трейдера к изменению цены акции.
Например, при обеспечении $2 000 можно открыть позицию на $10 000, если правила площадки допускают соответствующий размер плеча. В этом случае используется кредитное плечо 5x. Если стоимость базового актива снизится на 5%, убыток по длинной позиции составит приблизительно $500, или 25% первоначального обеспечения. При росте на те же 5% прибыль до расходов также составила бы $500.
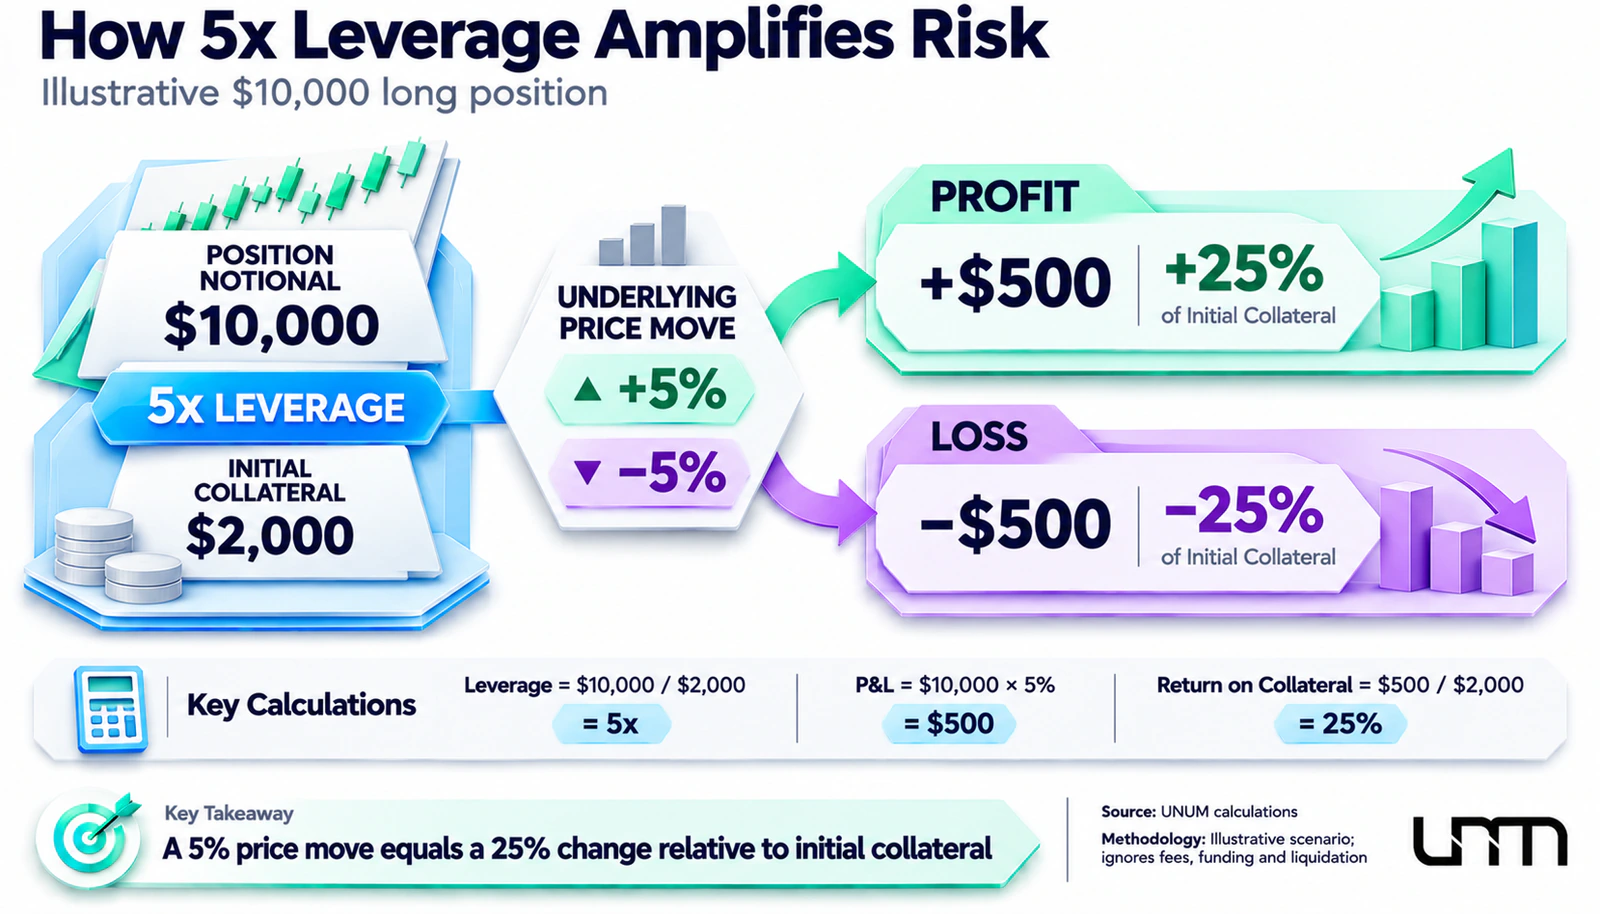
Однако фактический результат зависит от механизма расчета цены, комиссий, маржинальных требований и условий принудительного закрытия.
Особенно важно учитывать два показателя:
Начальная маржа определяет минимальный размер средств, необходимых для открытия позиции.
Поддерживающая маржа показывает уровень обеспечения, необходимый для сохранения открытой позиции.
Если собственных средств становится недостаточно, посредник может потребовать дополнительное обеспечение либо принудительно сократить или закрыть позицию. Ликвидация позиции отличается от обычного стоп-лосса тем, что запускается правилами управления рисками посредника и не обязательно происходит по заранее выбранной трейдером цене.
В США уже действует нормативная база для security futures. В 2020 году SEC и CFTC снизили базовое требование к клиентской марже для нехеджированных позиций с 20% до 15% рыночной стоимости. При этом торговые площадки и посредники могут устанавливать более высокие требования.
Например, при базовом требовании 15% позиция на $10 000 потребует не менее $1 500 обеспечения, если отсутствуют специальные условия зачета рисков. Однако это не означает, что каждый новый контракт будет доступен с таким уровнем маржи.
Именно здесь проходит важная граница между регулируемыми американскими деривативами и некоторыми криптовалютными платформами, предлагающими плечо 20x, 50x и выше. Допустимое плечо определяется нормативными требованиями и правилами площадки, а не только предпочтениями трейдера.
Кроме того, хотя CFTC классифицировала equity perps как security futures products, участники рынка уже оспаривают правомерность этой классификации в суде.
Какие возможности получат трейдеры
Распространение бессрочных фьючерсов на акции может расширить набор стратегий, доступных на регулируемом американском рынке.
Прежде всего это касается направленной торговли. Участники смогут использовать длинные позиции при ожидании роста цены и короткие при расчете на снижение, не приобретая непосредственно акции компаний. Возможность и условия открытия коротких позиций будут определяться правилами конкретного контракта.
Другой сценарий связан с хеджированием. Инвестор, владеющий портфелем акций, теоретически может использовать короткую позицию по соответствующему деривативу для частичной компенсации рыночных потерь. Однако такое хеджирование требует учитывать стоимость финансирования, размер контракта и возможные расхождения цен.
Дополнительный интерес представляет арбитраж между спотовым рынком акций и производными инструментами. Если бессрочный контракт существенно отклоняется от цены базового актива, участники могут пытаться получить доход на расхождении котировок. Но комиссии, требования к капиталу и риск изменения спреда способны сделать подобную стратегию убыточной.
Наконец, отсутствие экспирации упрощает техническое управление длительной позицией. Вместо регулярного переноса фьючерса трейдер сможет ориентироваться на собственный горизонт торговли, учитывая текущую стоимость удержания.
При этом преимущества не будут одинаковыми для всех участников. Для краткосрочных стратегий решающее значение могут иметь комиссии и скорость исполнения, а при длительном хеджировании важнее становятся расходы на финансирование и устойчивость связи между контрактом и базовым активом.
Как изменится конкуренция между фондовыми и криптобиржами
Выход бессрочных контрактов на акции способен усилить конкуренцию между традиционными операторами деривативов и площадками, использующими торговые модели крипторынка. При этом противостояние уже вышло за пределы технологических решений.
3 ноября Capital Markets Alliance (CMA), объединяющая Cboe Global Markets, Citadel Securities и Healthy Markets Association, инициировала судебное оспаривание решения CFTC об одобрении бессрочных деривативов на американские акции и ETF.
Истцы оспаривают законность применения к таким инструментам режима security futures. По их мнению, решение регулятора позволяет обходить установленные законодательством требования к торговле ценными бумагами и защите инвесторов.
Генеральный директор Cboe Крейг Донохью в официальном заявлении компании подчеркнул: «Однако в данном случае речь идет о защите инвесторов при торговле ценными бумагами и верховенстве закона».
CFTC, напротив, считает, что новые контракты соответствуют существующей нормативной базе для security futures и должны быть доступны в регулируемой американской инфраструктуре.
Судебный спор создает регуляторную неопределенность, которая может повлиять на сроки и условия развития рынка equity perps. При этом сам факт подачи иска не означает автоматического прекращения или запрета торговли.
Одновременно появление регулируемых equity perps создает альтернативу офшорным площадкам, на которых уже предлагаются производные инструменты на традиционные финансовые активы. Однако переход ликвидности на американские биржи не гарантирован: участники будут сравнивать комиссии, доступное обеспечение, глубину рынка и качество исполнения.
За какими показателями следить перед началом торговли
По мере запуска бессрочных фьючерсов на акции трейдерам потребуется оценивать не только движение базового актива, но и условия самого контракта. Особенно важно сравнивать параметры разных площадок, поскольку одинаковая экспозиция к акциям может сопровождаться различными расходами и рисками.
Основными ориентирами станут шесть показателей:
Регуляторный статус площадки. Необходимо проверить, имеет ли биржа необходимые регистрации для торговли соответствующими security futures, а также доступен ли конкретный продукт выбранной категории клиентов.
Начальная и поддерживающая маржа. Чем больше доля обязательного обеспечения, тем меньше потенциальное кредитное плечо. Пороги принудительного закрытия позиции следует оценивать отдельно от требований для ее открытия.
Стоимость финансирования. Если контракт предусматривает funding rate, важно учитывать формулу расчета, периодичность платежей и историю изменения ставки. Низкая комиссия за сделку не обязательно означает небольшие совокупные расходы.
Ликвидность и открытый интерес. Объем торгов, глубина стакана, спред и открытый интерес помогают оценить возможность исполнения сделки. Высокий оборот сам по себе не гарантирует отсутствие проскальзывания.
Механизм ликвидации. Следует выяснить, какие цены используются для расчета достаточности маржинального обеспечения, как работает принудительное закрытие и возможен ли убыток сверх первоначально внесенных средств.
Торговые часы и корпоративные события. Особого внимания требуют периоды вне основной сессии фондового рынка, публикации отчетности, дивидендные выплаты, дробления акций и другие события, способные повлиять на расчетную стоимость дериватива.
Для контрактов на отдельные акции особенно важны корпоративные события. Квартальная отчетность Apple, например, может вызвать резкое изменение цены AAPL, а условия расчета дериватива определяют, как это отразится на позиции трейдера. Подробнее о факторах, влияющих на оценку компании, можно прочитать в аналитике UNUM о прибыли и марже Apple.
Для отслеживания движения базовых активов можно использовать раздел котировок акций UNUM. При этом котировки бессрочных контрактов, условия финансирования и маржинальные требования необходимо проверять непосредственно у соответствующей торговой площадки.
Что изменится для рынка и трейдеров
Решение CFTC позволяет внедрить на фондовый рынок США конструкцию деривативов, уже широко используемую в криптовалютной торговле. Отсутствие экспирации может упростить управление позициями и расширить возможности спекулятивных стратегий, хеджирования и арбитража.
Однако привлекательность новых инструментов будет зависеть от реальных условий торговли. Стоимость финансирования, ограничения по кредитному плечу, механизмы ликвидации и биржевая ликвидность способны оказать большее влияние на результат, чем само отсутствие срока окончания контракта.
Дополнительным фактором остается судебный спор о правовом статусе equity perps. Поэтому главным изменением для трейдеров пока становится не появление универсального способа торговли акциями, а развитие нового сегмента регулируемой торговли деривативами.