Этот материал UNUM подготовил совместно с криптобиржей TRADEX. Мы проанализировали изменения рыночной капитализации, динамику стейблкоинов и состояние ликвидности, чтобы выяснить, почему снижение доли Bitcoin не всегда означает усиление спроса на другие криптовалюты.
Почему доминирование Bitcoin начало снижаться
Доминирование BTC, или BTC Dominance (BTC.D), показывает, какую долю совокупной капитализации крипторынка занимает Bitcoin. Показатель рассчитывается как отношение рыночной стоимости всех находящихся в обращении BTC к общей капитализации криптовалют. Его снижение традиционно привлекает внимание участников рынка, поскольку в предыдущие рыночные циклы подобная динамика нередко сопровождалась укреплением альткоинов.
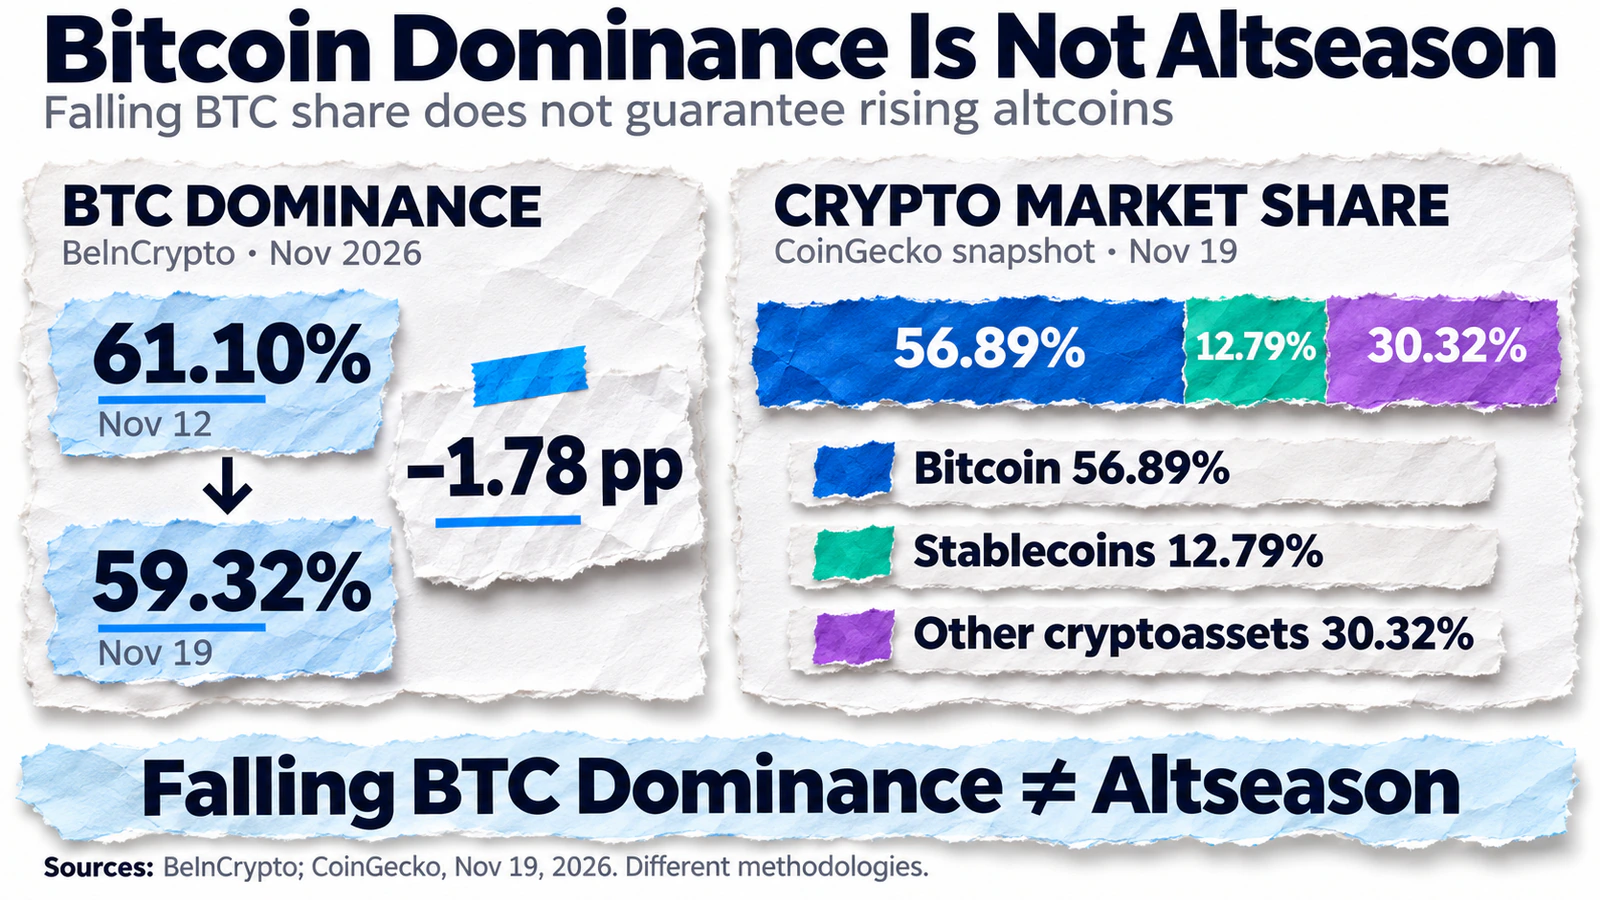
В исследовании BeInCrypto от 19 ноября отмечается, что 12 ноября доминирование Bitcoin достигло локального максимума 61,10%, после чего опустилось до 59,32% на момент выхода публикации. Снижение составило 1,78 процентного пункта, или приблизительно 2,91% относительно исходного значения. Эти величины важно различать, поскольку изменение на 2,91% не равнозначно потере 2,91 процентного пункта.
При этом показатели разных аналитических платформ могут заметно отличаться. По данным CoinGecko на момент проверки 19 ноября, совокупная капитализация криптовалют составляла около $2,25 трлн, из которых приблизительно $1,28 трлн приходилось на Bitcoin. Таким образом, доля BTC оценивалась в 56,89%, а стейблкоинов — в 12,79%.
Различия между CoinGecko и данными, приведенными BeInCrypto, связаны в том числе с составом учитываемых активов и методологией расчета. Поэтому значения из разных источников нельзя использовать как единый временной ряд для оценки изменения доминирования Bitcoin.
Для понимания текущей рыночной структуры можно выделить три основных сегмента.
Сегмент крипторынка | Капитализация | Доля рынка |
|---|---|---|
Bitcoin | $1,28 трлн | 56,89% |
Стейблкоины | $289 млрд | 12,79% |
Остальные криптоактивы без стейблкоинов | около $680 млрд | 30,32% |
Источник: CoinGecko, 19 ноября 2026 года. Значения округлены. Капитализация остальных криптоактивов рассчитана вычитанием капитализации BTC и стейблкоинов из общей величины, их доля — как остаток до 100%.
Главная особенность BTC.D заключается в его относительной природе. Показатель может уменьшаться не только из-за роста других криптовалют, но и вследствие более быстрого падения капитализации Bitcoin. Даже если стоимость большинства альткоинов одновременно снижается, их совокупная доля способна увеличиваться, если BTC дешевеет сильнее.
Поэтому движение BTC.D необходимо сопоставлять с абсолютной капитализацией рынка. Актуальную стоимость актива, объемы торгов и рыночные показатели можно отслеживать на странице Bitcoin в UNUM.
Почему уменьшение доли Bitcoin не означает начало альтсезона
Сезоном альткоинов, или альтсезоном, принято называть период, когда значительная часть криптовалют, кроме Bitcoin, демонстрирует более высокую доходность относительно BTC. При этом речь идет не об успешной динамике нескольких популярных токенов, а о достаточно широком движении рынка.
Одним из инструментов оценки выступает индекс альтсезона (Altcoin Season Index) компании CoinMarketCap. Согласно официальной методологии, альтсезон фиксируется, если не менее 75% рассматриваемых ведущих криптовалют опережают Bitcoin по доходности за предыдущие 90 дней. Стейблкоины и обернутые версии других активов из расчета исключаются, поскольку особенности их стоимости делают прямое сравнение некорректным.
Противоположный режим получил название Bitcoin Season. По методологии CoinMarketCap он определяется, когда не более 25% рассматриваемых криптовалют опережают BTC за тот же период. Промежуточные значения указывают на отсутствие выраженного преобладания одного из сегментов.
В материале UNUM о результатах альткоинов за 90 дней отмечалось, что 12 ноября индекс сезона альткоинов по данным CoinGlass находился на уровне 42 пунктов. На момент проверки 19 ноября CoinGlass показывал около 52 пунктов и относил состояние рынка к нейтральной зоне.
Хотя показатель улучшился, он пока не свидетельствует о сформировавшемся альтсезоне. При этом состав выборок и правила классификации у CoinGlass и CoinMarketCap различаются, поэтому их значения не следует считать полностью взаимозаменяемыми.
Отдельного внимания заслуживает относительная доходность альткоинов. Если Bitcoin за определенный период теряет 15%, а альткоин снижается на 8%, последний опережает BTC на 7 процентных пунктов. Однако такая динамика не означает, что владельцы альткоина получили положительную доходность в долларовом выражении.
Следовательно, снижение доминирования Bitcoin способно указывать на улучшение относительных результатов отдельных криптовалют, но для подтверждения альтсезона необходимо одновременно оценивать ширину рыночного роста, капитализацию альткоинов и торговую активность.
Стейблкоины увеличивают долю даже при сокращении предложения
Одной из наиболее заметных особенностей текущей ситуации стало изменение роли стейблкоинов. Такие активы, как Tether (USDT) и USDC, используются для расчетов между участниками крипторынка, временного хранения средств и перехода между торговыми позициями.
В периоды повышенной волатильности участники могут продавать Bitcoin или альткоины за стейблкоины, снижая зависимость своих средств от колебаний стоимости криптовалют. Однако увеличение доли USDT само по себе не доказывает, что инвесторы массово переводят капитал именно в этот актив.
Причина заключается в особенностях расчета доминирования. Если общая капитализация рынка сокращается быстрее, чем стоимость находящихся в обращении стейблкоинов, их относительная доля автоматически увеличивается. Такой эффект возможен даже при отсутствии дополнительной эмиссии USDT или USDC.
Данные о капитализации подтверждают необходимость разделять эти показатели. Согласно DefiLlama, на 19 ноября капитализация отслеживаемых стейблкоинов составляла приблизительно $283,1 млрд, сократившись на 5,39% за 30 дней. Рыночная капитализация USDT оценивалась примерно в $175 млрд, а USDC — в $68,6 млрд. За тот же период капитализация USDT сократилась на 4,37%, а USDC — на 5,09%.
Похожую тенденцию ранее зафиксировала Glassnode. В отчете Running on Empty от 11 ноября аналитики компании написали:
За последние 30 дней совокупное предложение стейблкоинов сократилось на $14,2 млрд — это самое быстрое сокращение с июня 2022 года.
Таким образом, Glassnode зафиксировала сокращение предложения отслеживаемых стейблкоинов, а DefiLlama — снижение их совокупной рыночной капитализации. Оба показателя указывают на ослабление этого сегмента, хотя рассчитываются по разным методикам и охватывают неодинаковые наборы активов.
При этом увеличение рыночной доли стейблкоинов на фоне сокращения их абсолютной стоимости не является противоречием. Если общая стоимость криптовалют падает еще быстрее, стейблкоины могут занимать большую часть рынка даже при уменьшении объема средств, представленных такими токенами.
Ранее UNUM подробно рассматривал эту тенденцию в аналитике «Рынок стейблкоинов сократился на $14,2 млрд. Что это значит для криптовалют».
Куда на самом деле может перемещаться капитал
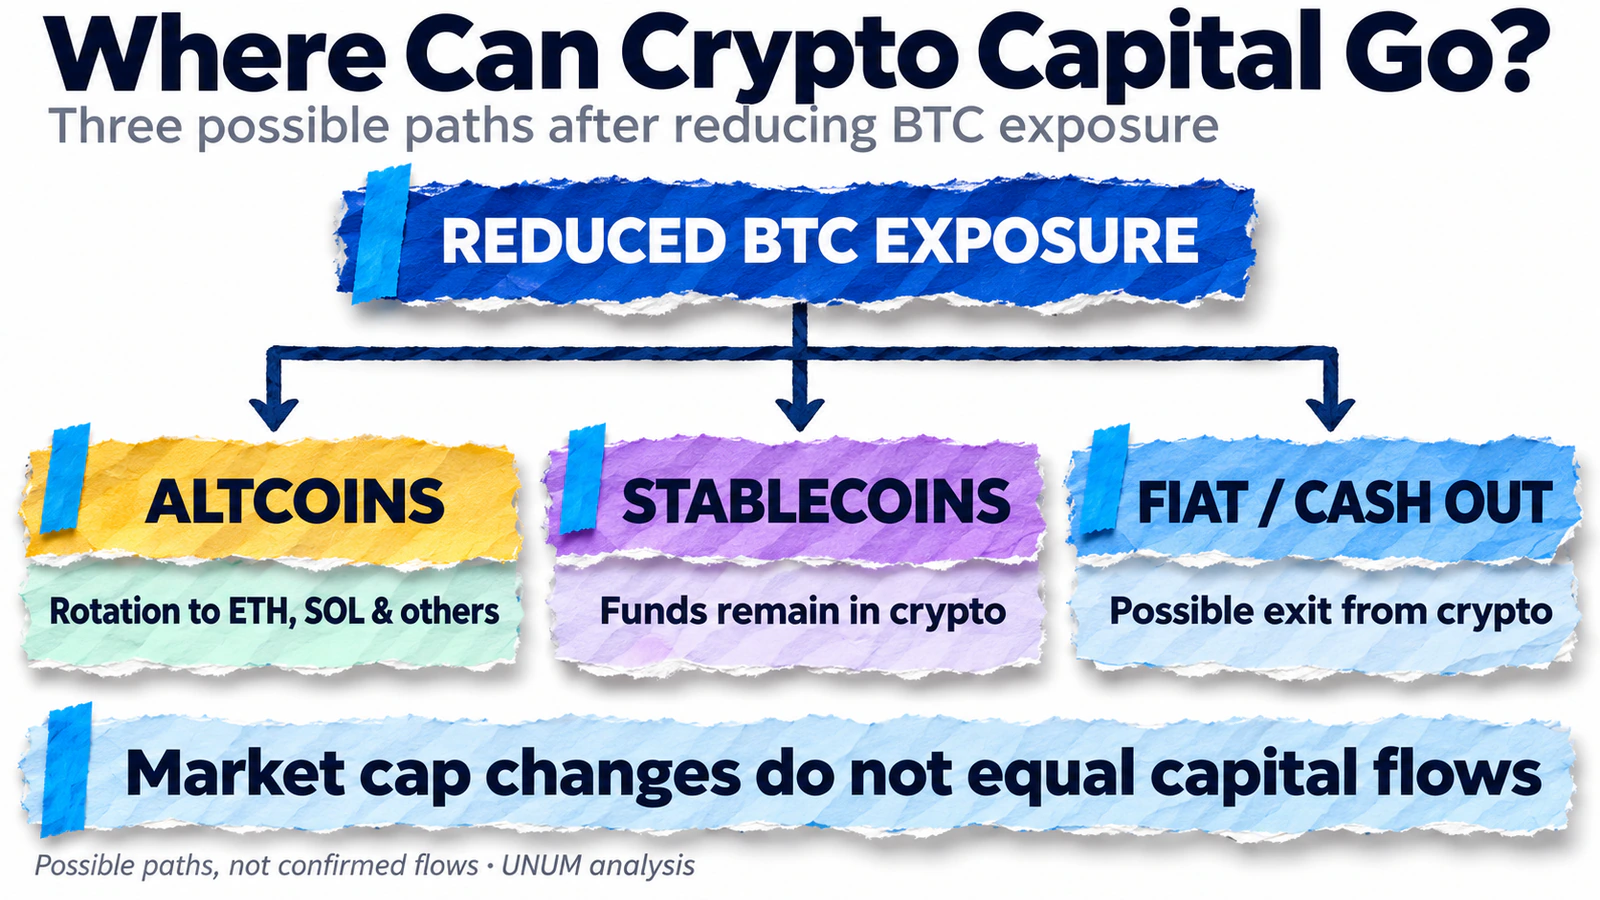
Снижение BTC Dominance часто описывают как переток средств из Bitcoin в другие криптовалюты. Такую смену инвестиционных предпочтений называют ротацией капитала, однако для подтверждения реального движения капитала между сегментами необходимы дополнительные данные.
Рыночная капитализация рассчитывается как произведение текущей цены актива на количество его единиц в обращении. Поэтому изменение стоимости всего сегмента не равно сумме денежных средств, поступивших на рынок или покинувших его.
В рассматриваемой ситуации необходимо различать несколько процессов:
Перераспределение между криптоактивами. Участники продают BTC и покупают ETH, SOL или другие криптовалюты. При достаточном спросе капитализация выбранных альткоинов может расти быстрее, чем капитализация Bitcoin.
Переход в стейблкоины. Инвесторы сокращают позиции в волатильных активах, сохраняя цифровые долларовые средства на биржах или в собственных кошельках. Такие операции меняют структуру портфелей, но сами по себе не увеличивают совокупное предложение стейблкоинов.
Вывод средств за пределы крипторынка. Владельцы погашают стейблкоины с получением традиционных валют либо сокращают вложения через другие каналы. Чистое погашение токенов уменьшает их предложение в обращении.
Данные Glassnode свидетельствуют, что в начале ноября давление наблюдалось сразу по нескольким направлениям. Помимо сокращения предложения стейблкоинов, аналитики зафиксировали около $1,6 млрд чистого оттока из американских спотовых Bitcoin ETF за 20 торговых сессий по состоянию на 9 ноября. Это указывает на ослабление одного из каналов инвестиционного спроса, хотя не позволяет напрямую рассчитать общий отток капитала со всего крипторынка.
Таким образом, текущая картина не сводится к массовому переходу инвесторов в альткоины. Часть участников может временно сохранять средства в стейблкоинах, часть — сокращать присутствие на рынке, а изменение цен дополнительно перераспределяет относительные доли активов без сопоставимого движения денежных потоков.
Почему ликвидность важнее одного показателя доминирования
Ликвидность крипторынка показывает, насколько легко участники могут покупать и продавать активы без существенного влияния на их цену. Для оценки устойчивости спроса необходимо учитывать не только рыночную капитализацию, но и объемы торгов криптовалютами, спреды и глубину стакана заявок.
Два криптоактива с сопоставимой капитализацией могут существенно различаться по количеству доступных заявок на покупку и продажу. Если встречных предложений недостаточно, даже сравнительно небольшая операция способна вызвать резкое изменение стоимости. Поэтому рост отдельных альткоинов при небольших объемах торгов не обязательно свидетельствует о восстановлении широкого рынка.
Дополнительную информацию дают спотовые объемы, разница между ценами покупки и продажи, а также распределение заявок в торговом стакане. Эти показатели помогают оценить, насколько активно участники готовы совершать сделки и способен ли рынок поглощать крупные ордера.
Практическое значение имеет и способ исполнения сделки. Например, на криптобирже TRADEX предусмотрены рыночные и лимитные ордера. Рыночная заявка предназначена для исполнения по доступным встречным предложениям, тогда как лимитная позволяет задать предельную цену сделки. При недостаточной ликвидности рыночный ордер может исполниться с проскальзыванием, а лимитный — только частично или не исполниться вовсе.
Состояние ликвидности также необходимо рассматривать в контексте более широкого рыночного спроса. В ноябрьском исследовании Glassnode отмечалось, что средняя премия Coinbase оставалась отрицательной. Это означало, что Bitcoin торговался на Coinbase с дисконтом относительно выбранного рынка сравнения, однако сам показатель не позволял измерить абсолютный объем покупательского спроса.
При этом наличие заявок на покупку в стаканах Binance и Coinbase показывало, что потенциальный интерес к активу не исчез полностью. Однако размещенные заявки могут быть отменены до исполнения, поэтому даже значительная глубина стакана не гарантирует сохранения ликвидности при резком изменении рыночных условий.
Подробнее о взаимосвязи спотового спроса, ETF и ликвидаций UNUM рассказывал в материале «Почему падает Bitcoin и какую роль играют ETF, ликвидации и спрос».
Какие сигналы могут подтвердить начало альтсезона
Текущая структура крипторынка допускает несколько вариантов дальнейшего развития. Снижение доминирования Bitcoin может продолжиться на фоне укрепления альткоинов, но возможен и сценарий, при котором капитализация большинства цифровых активов останется под давлением.
Наиболее информативным будет одновременное наблюдение за несколькими показателями:
BTC Dominance и Ethereum Dominance. Снижение доли BTC при устойчивом росте капитализации ETH и других крупных криптовалют может указывать на расширение спроса за пределами Bitcoin.
Altcoin Season Index. Достижение индексом CoinMarketCap значения 75 пунктов или более указывает на широкое относительное превосходство альткоинов за рассматриваемые 90 дней.
Капитализация альткоинов без стейблкоинов. Ее устойчивый рост позволит отделить реальное увеличение рыночной стоимости сектора от изменений, вызванных сокращением капитализации BTC.
Предложение стейблкоинов. Возобновление положительной динамики USDT, USDC и других крупных активов может указывать на улучшение условий долларовой ликвидности, хотя само по себе не гарантирует увеличения спроса на криптовалюты.
Спотовые объемы и глубина рынка. Расширение торговой активности при сохранении достаточной ликвидности сделает возможное восстановление более убедительным, чем рост цен на небольших объемах.
Особенно важным будет сочетание этих сигналов. Если доля Bitcoin продолжит уменьшаться одновременно с повышением капитализации альткоинов, улучшением их относительной доходности и восстановлением торговых объемов, основания говорить о развитии альтсезона станут значительно сильнее.
Напротив, дальнейшее сокращение предложения стейблкоинов и общей капитализации при слабом спотовом спросе будет скорее соответствовать сценарию снижения рыночной активности. Даже в этом случае отдельные проекты способны показывать положительную доходность, однако их рост не следует автоматически распространять на весь сектор.
Что означает снижение доминирования Bitcoin для крипторынка
Ноябрьское сокращение доли Bitcoin показывает, насколько неоднозначным стал один из наиболее популярных индикаторов криптовалютного рынка. Относительное ослабление BTC не обязательно сопровождается притоком средств в альткоины, особенно когда общая капитализация остается под давлением, а предложение стейблкоинов сокращается.
Доступные данные указывают на сочетание нескольких процессов: изменения относительной стоимости активов, осторожного поведения участников и ослабления отдельных каналов притока капитала. Поэтому говорить о подтвержденном начале альтсезона только на основании снижения BTC Dominance преждевременно.
Дальнейшая динамика будет зависеть прежде всего от того, сможет ли спрос распространиться на широкий круг криптовалют. Для оценки этого процесса важнее сочетание капитализации, относительной доходности, предложения стейблкоинов и торговой ликвидности, чем движение одного показателя.