Рынок стейблкоинов переживает крупнейшее сокращение с 2022 года
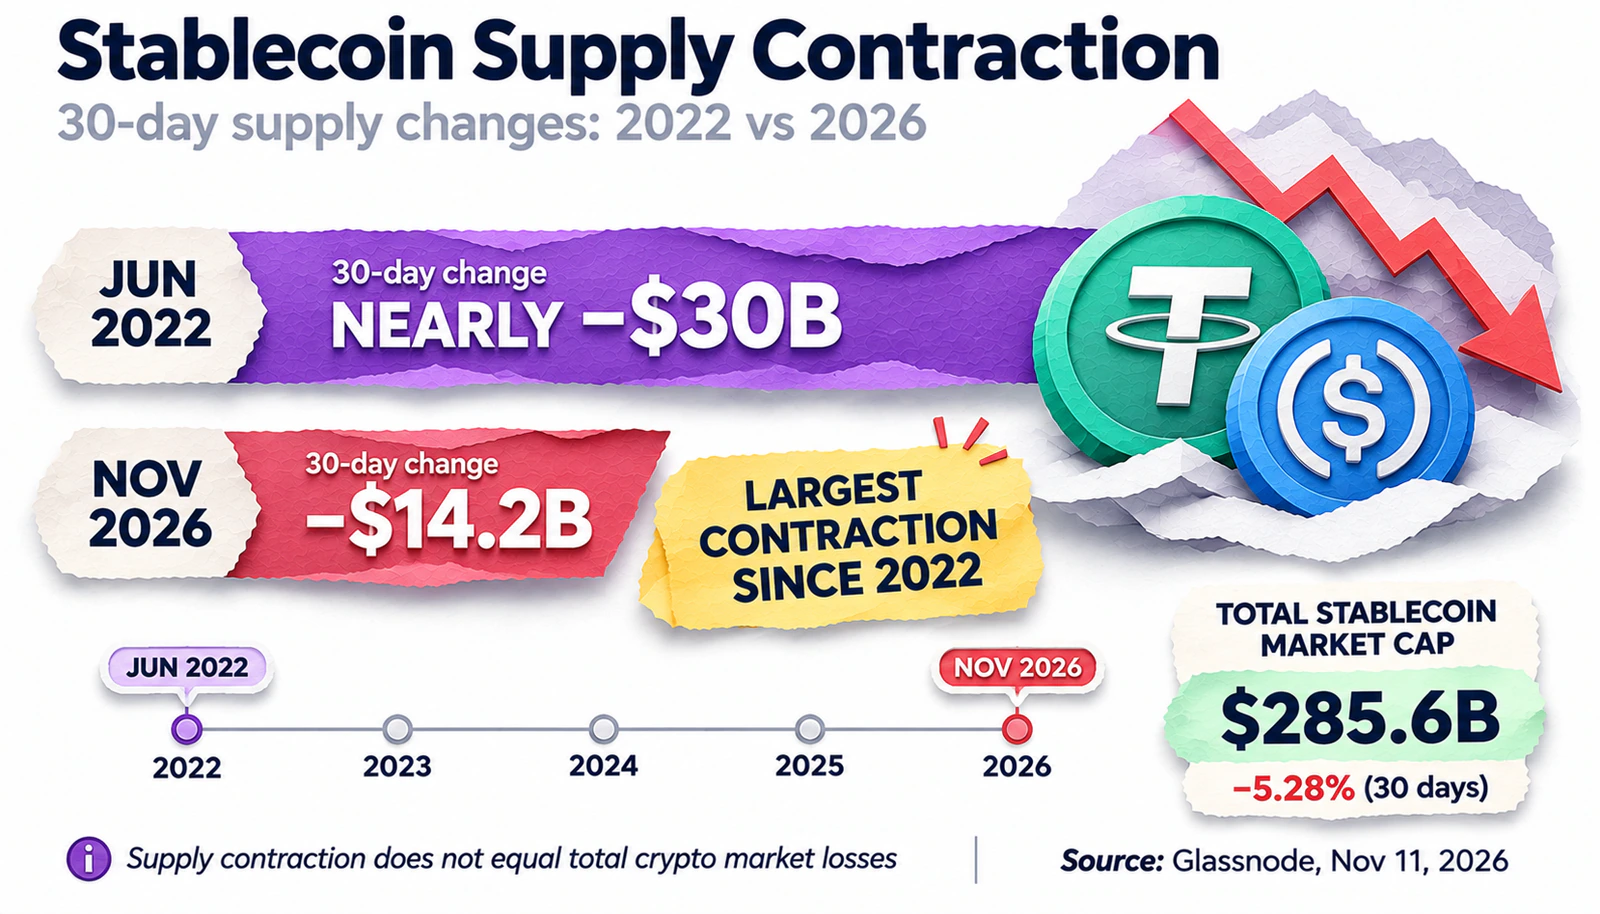
В отчете от 11 ноября аналитики Glassnode зафиксировали снижение совокупного предложения отслеживаемых стейблкоинов на $14,2 млрд за 30 дней. Столь резкого сокращения не наблюдалось более четырех лет. Во время криптовалютного кризиса в июне 2022 года аналогичный показатель приближался к $30 млрд.
Новые данные указывают на заметное изменение ситуации с ликвидностью крипторынка. Стейблкоины, прежде всего привязанные к доллару США, используются для торговли, расчетов и хранения средств между сделками. Их предложение позволяет приблизительно оценить объем цифровых долларов, обращающихся внутри криптовалютной экосистемы.
По данным DefiLlama, на 13 ноября 2026 года рыночная капитализация стейблкоинов составляла около $285,6 млрд, сократившись на 5,28% за последние 30 дней. Ранее, в конце сентября, показатель превышал $306 млрд. Таким образом, рынок перешел от периода расширения предложения к заметному сокращению.
Показатели Glassnode и DefiLlama не следует напрямую сопоставлять как результаты одного расчета. Они охватывают разные даты и могут различаться по составу учитываемых активов. При этом оба источника подтверждают отрицательную динамику предложения стейблкоинов.
Важное уточнение касается самого понятия оттока капитала. Сокращение предложения на $14,2 млрд не означает, что рыночная стоимость всех криптовалют уменьшилась на такую же сумму. Этот показатель отражает изменение объема стейблкоинов в обращении, а не совокупные потери инвесторов или размер продаж биткоина.
Почему инвесторы сокращают вложения в стейблкоины
Большинство крупнейших стейблкоинов устроено таким образом, чтобы их стоимость оставалась близкой к одному доллару США. Для поддержания привязки эмитенты обеспечивают выпуск токенов резервными активами и предусматривают механизм их погашения.
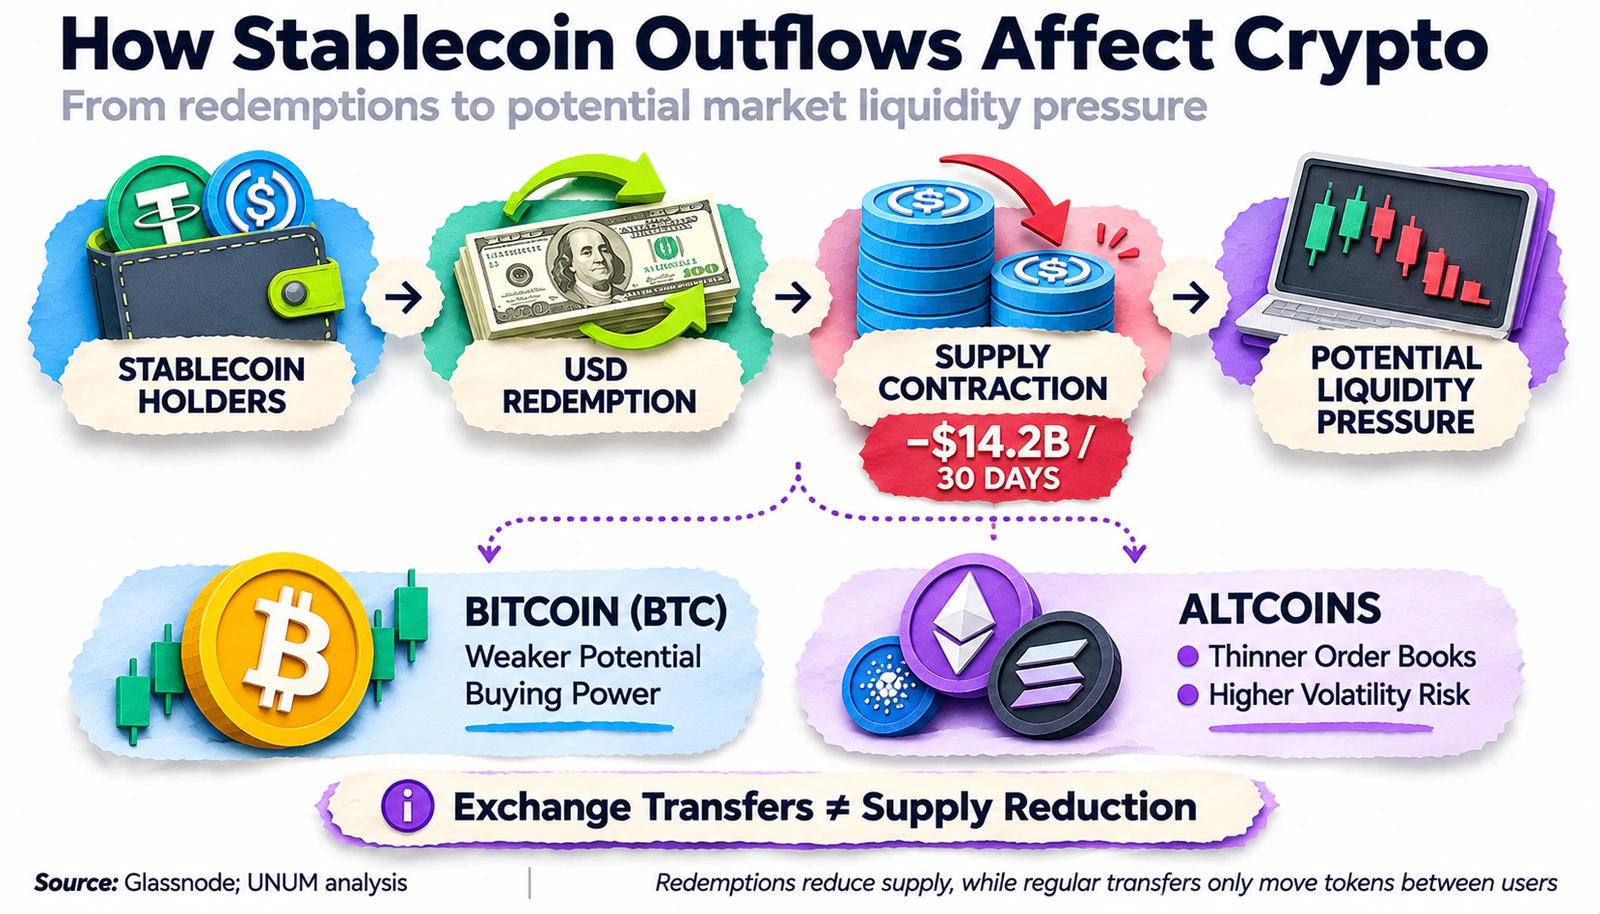
Когда клиент, имеющий право на прямое погашение, возвращает эмитенту стейблкоины в обмен на доллары, соответствующие токены выводятся из обращения. Например, при погашении 1 млн USDC компания Circle уменьшает количество обращающихся токенов на 1 млн. Этот механизм отличается от обычной продажи USDC на криптовалютной бирже, где токены лишь переходят к другому владельцу.
Именно преобладание погашений над новой эмиссией может приводить к сокращению предложения. Однако установить причины таких операций значительно сложнее, поскольку публичная статистика не раскрывает дальнейшие действия всех получателей средств.
На динамику предложения способны влиять несколько факторов:
Снижение интереса к рисковым активам. При падении криптовалют инвесторы могут продавать свои позиции, а затем погашать полученные стейблкоины и выводить средства за пределы крипторынка.
Изменение привлекательности традиционных инструментов. Процентные ставки и доходность государственных облигаций могут влиять на решение инвесторов держать капитал в криптовалютах, денежных фондах или других активах.
Сокращение торговых и кредитных операций. При уменьшении активности трейдеров и заемщиков снижается потребность в стейблкоинах для расчетов, обеспечения сделок и операций в децентрализованных финансах (DeFi).
При этом снижение предложения нельзя автоматически объяснять массовым отказом от криптовалют. На статистику также влияют особенности выпуска и погашения отдельных токенов, а часть операций может быть связана с перераспределением средств между различными инструментами.
В отчете от 11 ноября аналитики Glassnode сформулировали последствия сокращения предложения следующим образом:
Сокращение предложения означает, что держатели обменивают стейблкоины на доллары и выводят эти средства с рынка, что оставляет меньше ресурсов для роста рынка.
Такая интерпретация отражает один из основных механизмов сокращения предложения. Публичная статистика не позволяет определить, какую долю погашений обеспечили розничные участники и институциональные инвесторы, а также куда они направили полученные средства.
Какие стейблкоины теряют капитал быстрее всего
Наибольший вклад в сокращение предложения внесли два крупнейших долларовых стейблкоина — Tether (USDT) и USD Coin (USDC). На них приходится подавляющая часть совокупной капитализации сектора, поэтому изменения их предложения заметно влияют на общий показатель.
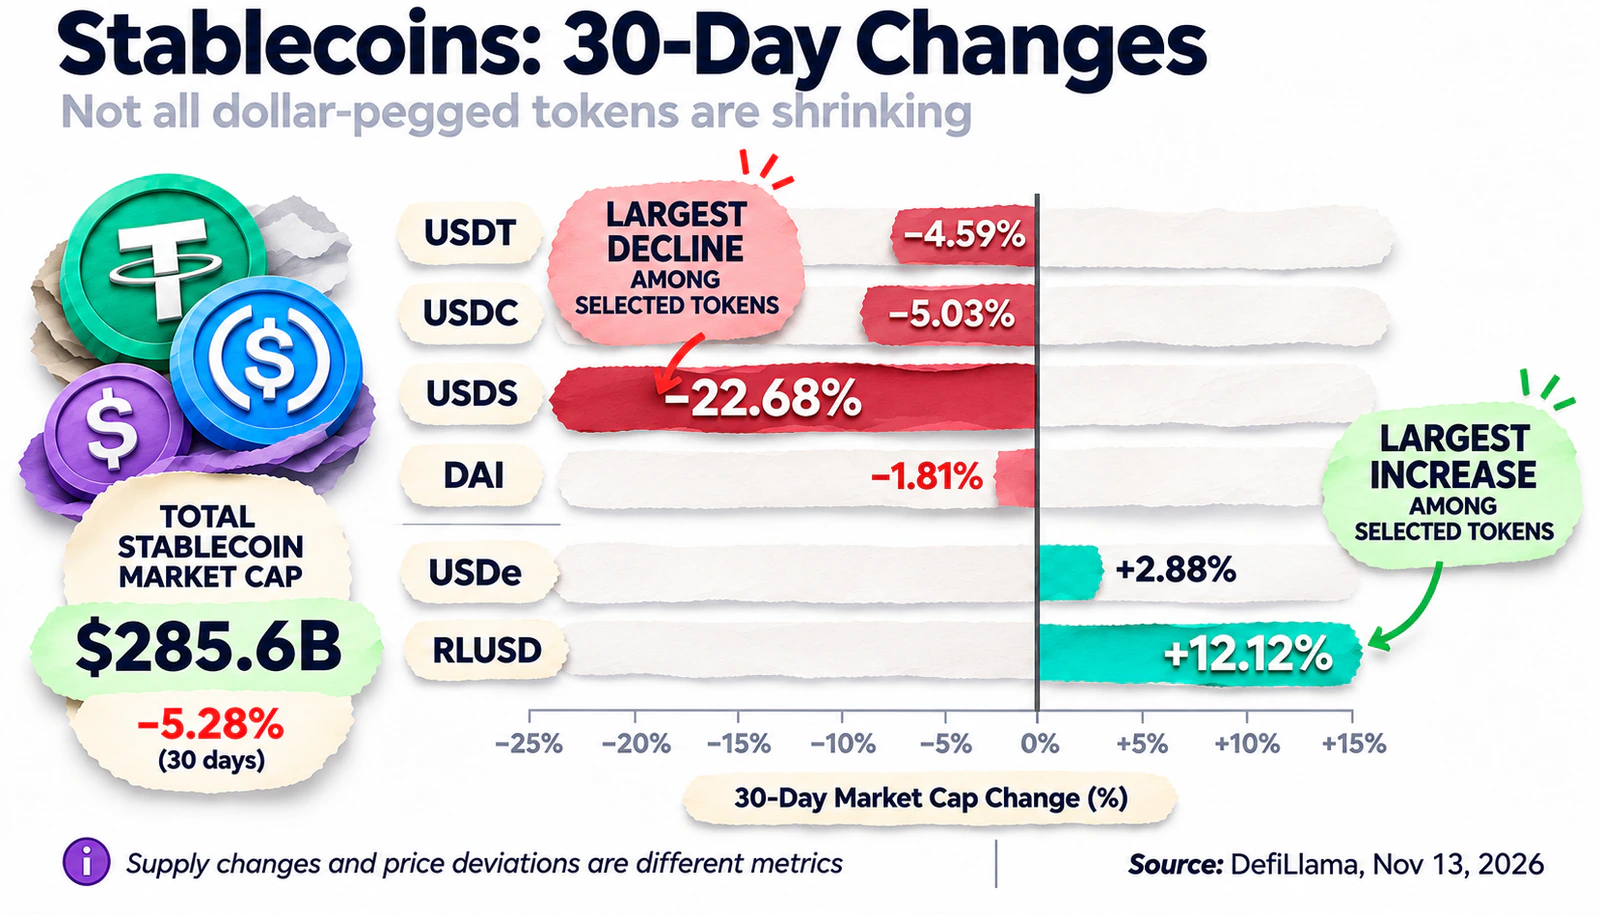
По данным DefiLlama на 13 ноября, капитализация USDT составляла около $175,5 млрд, а USDC — $69,5 млрд. За 30 дней капитализация USDT сократилась на 4,59%, а USDC — на 5,03%, согласно данным DefiLlama. Однако динамика остальных стейблкоинов оказалась неоднородной.
Стейблкоин | Капитализация | Изменение за 30 дней |
|---|---|---|
Tether (USDT) | $175,51 млрд | −4,59% |
USD Coin (USDC) | $69,45 млрд | −5,03% |
Sky Dollar (USDS) | $5,39 млрд | −22,68% |
Ethena USDe (USDe) | $4,90 млрд | +2,88% |
Dai (DAI) | $4,66 млрд | −1,81% |
World Liberty Financial USD (USD1) | $3,17 млрд | −24,75% |
Ripple USD (RLUSD) | $2,69 млрд | +12,12% |
Источник: DefiLlama, данные на 13 ноября 2026 года. Значения округлены.
Среди рассмотренных активов сильнее всего сократился USD1 — на 24,75%, за ним следует USDS — на 22,68%. В то же время USDe и RLUSD продемонстрировали рост. Это показывает, что снижение спроса затрагивает разные категории стейблкоинов неравномерно.
При оценке таких изменений необходимо учитывать различия между бизнес-моделями. USDT и USDC преимущественно обеспечиваются резервами вне блокчейна, включая денежные средства и краткосрочные финансовые инструменты. Другие стейблкоины используют криптовалютное обеспечение, залоговые позиции или специальные стратегии поддержания стоимости.
Поэтому изменение предложения отдельного актива может зависеть не только от общерыночных настроений, но и от условий его выпуска, доходности связанных продуктов и спроса внутри конкретной экосистемы.
Снижение капитализации USDT и USDC одновременно особенно важно для криптовалютных бирж. Эти токены широко используются в торговых парах и обеспечивают значительную часть расчетов между участниками рынка. Их текущие котировки можно отслеживать на странице Tether (USDT) в UNUM.
При этом сокращение предложения стейблкоина и снижение его цены относительно доллара представляют собой разные процессы. Первый отражает изменение объема обращения, второй — отклонение от целевой привязки. Для полноценной оценки состояния актива необходимо учитывать оба показателя.
Как сокращение стейблкоинов влияет на биткоин и альткоины
Сокращение предложения стейблкоинов может влиять на рыночную ликвидность, поскольку эти токены широко используются для торговли и расчетов. На централизованных биржах и в DeFi они позволяют участникам быстро переходить между активами, не возвращаясь каждый раз к банковским переводам.
Когда стейблкоины погашаются у эмитента, их предложение уменьшается. Если полученные доллары не возвращаются на крипторынок через другие каналы, доступная для покупок ликвидность может сокращаться. Однако влияние на конкретные активы зависит от того, где находились эти стейблкоины и для каких операций они использовались.
Почему биткоину может быть сложнее восстановиться
Для устойчивого роста биткоина требуется покупательский спрос, способный поглощать предложение со стороны продавцов. Стейблкоины выступают одним из источников такого спроса, но далеко не единственным. Инвесторы также покупают BTC непосредственно за фиатные валюты, через биржевые фонды и другие финансовые инструменты.
Ноябрьское сокращение предложения стейблкоинов совпало с ухудшением ряда других рыночных показателей. Согласно статистике Farside Investors, за торговую неделю со 2 по 6 ноября американские спотовые Bitcoin ETF зафиксировали чистый отток около $1,28 млрд. Одновременно Glassnode отмечала отрицательную премию Coinbase — показатель, отражающий разницу между ценой биткоина на американской площадке и сопоставимым рыночным ориентиром.
Совпадение этих факторов указывает на ослабление нескольких источников спроса. Однако оно не доказывает, что сокращение стейблкоинов стало непосредственной причиной падения BTC. Движение цены также зависит от продаж существующих держателей, настроений на фондовом рынке и операций с кредитным плечом.
Подробнее взаимосвязь этих факторов рассматривается в аналитическом материале UNUM «Bitcoin опустился к $73 700 — почему падение BTC нельзя объяснить только оттоками из ETF».
Почему альткоины могут оказаться более уязвимыми
Последствия снижения ликвидности способны сильнее проявляться в сегменте небольших криптовалют. В отличие от биткоина, многие альткоины доступны на меньшем числе торговых площадок, а объем заявок на покупку и продажу у них сравнительно невелик.
Глубина стакана показывает объем заявок покупателей и продавцов вблизи текущей цены. Чем меньше таких заявок, тем сильнее крупная сделка может изменить рыночную стоимость актива.
Если ликвидность сокращается одновременно с ослаблением спроса, для небольших криптовалют возрастают риски резких ценовых колебаний. При этом масштаб потенциального влияния зависит от конкретного токена, структуры торговых пар и активности маркетмейкеров — участников, поддерживающих заявки на покупку и продажу.
Сокращение совокупного предложения стейблкоинов само по себе не доказывает ухудшение ликвидности каждого альткоина. Некоторые торговые площадки могут сохранять достаточные резервы, а отдельные токены — привлекать капитал даже во время общего рыночного спада.
Повторяется ли на крипторынке ситуация 2022 года
Сходство с событиями 2022 года привлекает внимание из-за масштабов текущего сокращения стейблкоинов. Однако обстоятельства двух периодов существенно различаются, поэтому историческую аналогию необходимо использовать осторожно.
В мае 2022 года обрушился алгоритмический стейблкоин TerraUSD (UST), который поддерживал привязку к доллару посредством механизма обмена с криптовалютой LUNA. После утраты доверия система столкнулась с массовыми погашениями и стремительным падением стоимости обоих токенов.
По данным Банка международных расчетов (BIS), пиковая капитализация TerraUSD до его краха достигала $18,7 млрд. Последствия распространились на другие сегменты крипторынка, усилив опасения относительно надежности стейблкоинов и устойчивости связанных с ними кредитных продуктов.
Доступные данные о сокращении предложения не указывают сами по себе на кризис, сопоставимый с крахом TerraUSD. Для такого вывода необходимы признаки проблем с резервами, погашением токенов или долларовой привязкой. Основную долю нынешнего рынка занимают USDT и USDC, механизмы обеспечения и погашения которых отличаются от алгоритмической модели TerraUSD.
Оценивать риск необходимо по нескольким признакам: способности эмитентов выполнять обязательства, качеству и доступности резервов, устойчивости привязки к доллару и наличию проблем с погашением токенов. Даже значительное сокращение предложения при сохранении работоспособности этих механизмов не равнозначно потере платежеспособности.
Поэтому историческое сравнение полезно прежде всего для оценки масштабов изменения ликвидности. Оно не позволяет заключить, что криптовалютный рынок обязательно повторит траекторию падения 2022 года.
Какие показатели помогут определить возвращение ликвидности
Дальнейшие перспективы рынка стейблкоинов зависят от того, продолжится ли сокращение предложения или эмиссия стейблкоинов начнет превышать объем их погашения. Возвращение положительной динамики могло бы свидетельствовать об укреплении спроса на цифровые доллары, однако одного этого условия недостаточно для подтверждения восстановления всего крипторынка.
Для оценки ситуации инвесторам и трейдерам стоит сопоставлять несколько показателей:
30-дневное изменение предложения стейблкоинов. Устойчивый переход к росту покажет, что объем обращающихся токенов перестал сокращаться. Важно учитывать не отдельный день, а тенденцию на протяжении нескольких недель.
Эмиссия и погашение USDT и USDC. Данные крупнейших эмитентов помогут определить, сопровождается ли восстановление рынка увеличением предложения основных долларовых токенов.
Резервы стейблкоинов на криптобиржах. Их рост может указывать на увеличение средств, доступных для торговли, но не гарантирует, что участники направят их на покупку криптовалют.
Денежные потоки в спотовые Bitcoin ETF: устойчивость чистого притока или оттока средств. Положительная динамика фондов может служить дополнительным свидетельством спроса на биткоин за пределами непосредственной торговли стейблкоинами.
Объемы торгов и глубина стаканов. Увеличение активности покупателей при сохранении достаточной ликвидности способно сделать восстановление цен более устойчивым.
При анализе биржевых резервов важно отличать перемещение токенов от их погашения. Вывод USDT с торговой площадки на личный кошелек не уменьшает совокупное предложение стейблкоина, хотя и снижает его баланс на конкретной бирже.
Еще в октябре появились признаки сокращения запасов стейблкоинов на отдельных биржах. Как сообщал UNUM 28 октября, с начала месяца резервы стейблкоинов Binance сократились примерно на 5% — с $43,2 млрд до $41,1 млрд. Эти данные отражали изменение средств на площадке, а не непосредственное уменьшение общего количества выпущенных токенов.
Показатели следует рассматривать совместно. Например, восстановление предложения USDT при продолжающемся оттоке капитала из Bitcoin ETF может говорить об улучшении ситуации в одном сегменте рынка без существенного укрепления спроса на BTC. Аналогичным образом рост торговых объемов способен сопровождать как покупки, так и масштабные продажи.
Более убедительным сигналом улучшения рыночных условий может стать одновременный рост предложения стейблкоинов, покупательского спроса и биржевой ликвидности. При этом ни один из этих факторов не гарантирует последующего роста стоимости криптовалют.
Сокращение предложения стейблкоинов на $14,2 млрд стало одним из наиболее заметных признаков ослабления криптовалютного рынка в ноябре 2026 года. Сокращение предложения стейблкоинов сопровождалось чистым оттоком средств из американских спотовых Bitcoin ETF, что указывает на ослабление одного из каналов инвестиционного спроса.
Однако нынешняя ситуация отличается от системного кризиса 2022 года, а динамика отдельных стейблкоинов остается неоднородной. Дальнейшее развитие рынка будет зависеть не только от новой эмиссии USDT и USDC, но и от готовности инвесторов направлять капитал в криптовалюты.
Для оценки перспектив биткоина и альткоинов решающее значение имеет не само наличие стейблкоинов в обращении, а то, насколько активно эти средства используются для покупок, торговли и финансирования операций. Именно сочетание денежного предложения и реального спроса позволит определить устойчивость возможного восстановления.