Bitcoin ETF потеряли $2,35 млрд за две недели
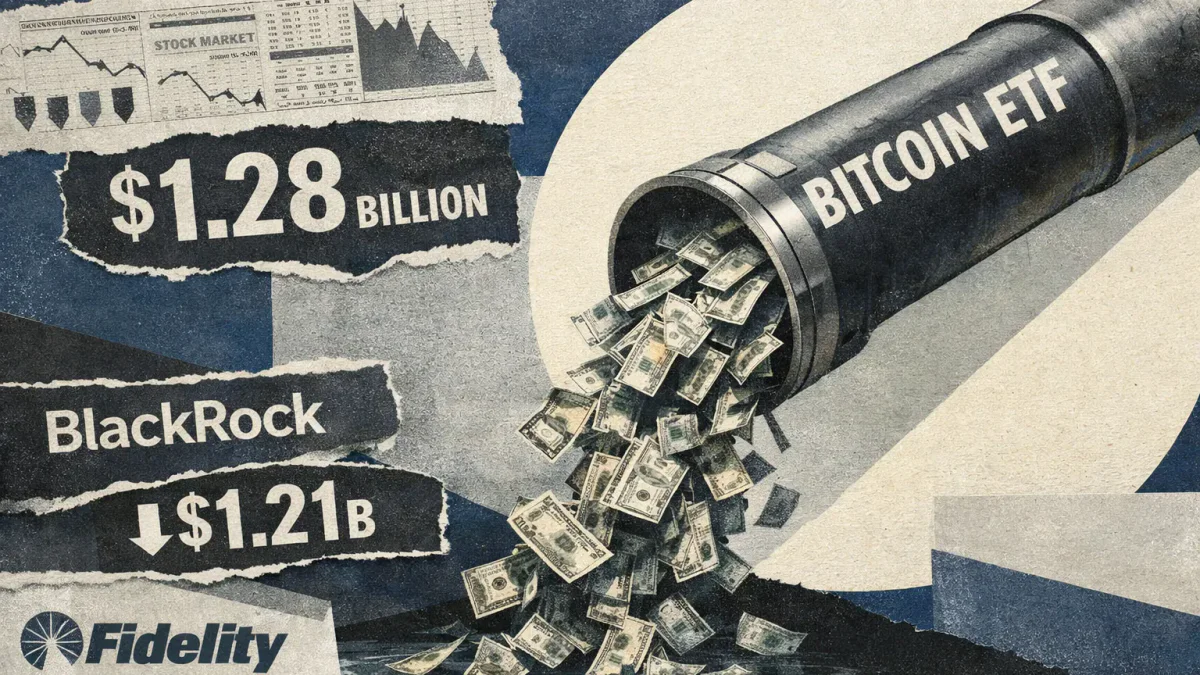
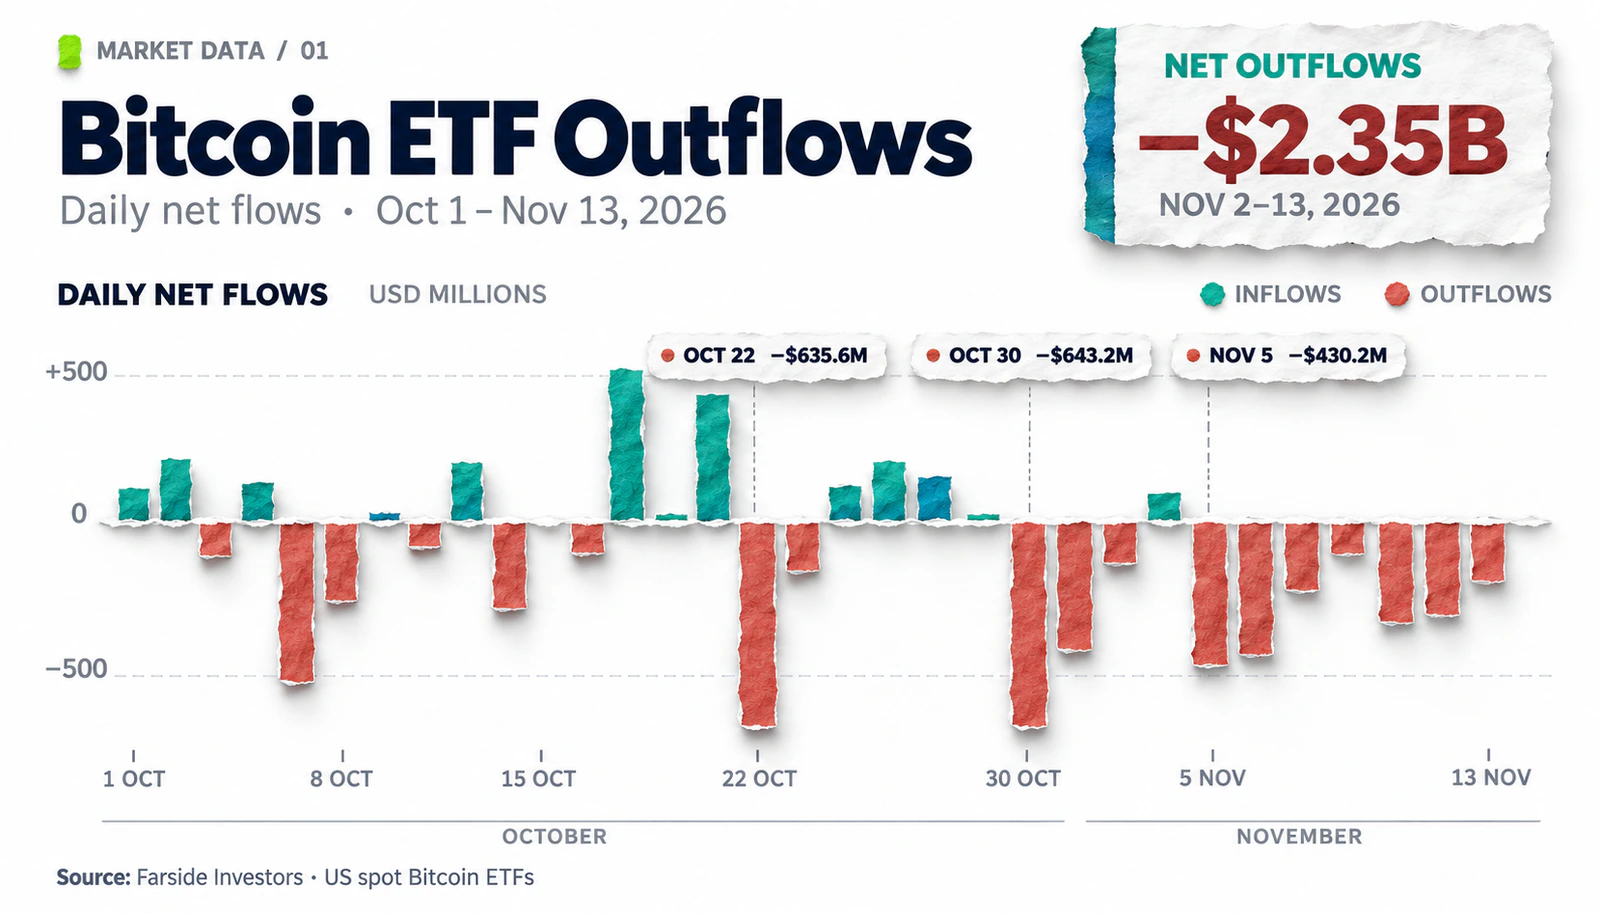
Американские спотовые биржевые фонды на Bitcoin завершили вторую подряд неделю с чистым оттоком более $1 млрд. Согласно статистике Farside Investors, за 2–13 ноября 2026 года совокупный отрицательный поток составил $2,347 млрд. За этот период лишь одна из десяти торговых сессий завершилась чистым притоком капитала — 4 ноября, когда он достиг $74,6 млн.
К 13 ноября серия отрицательных сессий продолжалась семь торговых дней. 13 ноября американские спотовые Bitcoin ETF зафиксировали чистый отток $185,4 млн, из которых $143,5 млн пришлось на iShares Bitcoin Trust (IBIT) компании BlackRock и $41,9 млн — на Fidelity Wise Origin Bitcoin Fund (FBTC).
При этом сокращение капитала распределялось между фондами неравномерно.
Период | Все Bitcoin ETF | IBIT | FBTC |
|---|---|---|---|
2–6 ноября | −$1 281,7 млн | −$1 209,5 млн | +$93,1 млн |
9–13 ноября | −$1 065,3 млн | −$908,4 млн | −$111,3 млн |
Итого | −$2 347 млн | −$2 117,9 млн | −$18,2 млн |
Источник: Farside Investors. Расчеты UNUM на основании ежедневных потоков за 2–13 ноября 2026 года.
За 2–13 ноября чистый отток из IBIT составил $2,12 млрд, или около 90,2% совокупного отрицательного результата американских Bitcoin ETF. При этом FBTC, который еще в начале ноября привлекал капитал, во вторую неделю также перешел к отрицательным потокам.
Эти различия показывают, что активность инвесторов в отдельных фондах неодинакова. Значительная концентрация погашений в IBIT не означает, что владельцы всех Bitcoin ETF одновременно и в одинаковой степени сокращают позиции.
Изменение потоков совпало с существенным снижением стоимости самой криптовалюты. 2 ноября Bitcoin закрыл день около $76 709, а 14 ноября — около $64 120. По данным CoinGecko, 15 ноября Bitcoin закрыл день около $65 305 по времени UTC, оставаясь на 14,9% ниже уровня закрытия 2 ноября.
Однако здесь есть существенное различие: Bitcoin торгуется круглосуточно, тогда как американские ETF проводят биржевые операции по рабочим дням. Поэтому нельзя считать, что оттоки, зафиксированные 13 ноября, непосредственно объясняют все последующие колебания BTC в выходные.
Почему инвесторы сокращают вложения в Bitcoin ETF
Причины падения Bitcoin и оттока капитала из ETF могут быть связаны с несколькими факторами, одновременно влияющими на решения инвесторов. Среди них денежно-кредитная политика США, снижение интереса к рискованным активам, фиксация убытков и изменение структуры инвестиционных портфелей.
При этом публичная статистика фондов показывает объем чистых потоков, но не раскрывает мотивы каждого инвестора. Поэтому причины необходимо оценивать по совокупности рыночных показателей.
Политика ФРС и стоимость капитала
Денежно-кредитная политика ФРС остается одним из макроэкономических факторов, способных влиять на стоимость Bitcoin и спрос на биржевые фонды. Высокие процентные ставки увеличивают привлекательность доходных инструментов с относительно низким риском и повышают стоимость заемного капитала.
На заседании 28 октября 2026 года ФРС сохранила целевой диапазон ставки федеральных фондов на уровне 3,75–4,00%. В официальном заявлении регулятор отметил сохранение повышенной инфляции и необходимость дополнительных данных для определения дальнейшей политики. Двое членов комитета выступили за повышение ставки на 0,25 процентного пункта.
Для Bitcoin значение имеет не только действующая ставка, но и ожидания относительно ее будущего изменения. Если участники рынка начинают предполагать более продолжительный период жесткой денежно-кредитной политики, это может ограничивать готовность инвесторов увеличивать позиции в высоковолатильных активах.
Дополнительным ориентиром выступает доходность американских государственных облигаций. Рост реальной доходности повышает альтернативную стоимость владения Bitcoin, который сам по себе не приносит процентного дохода. Однако подобная связь не является постоянной и не позволяет напрямую рассчитать, сколько капитала должно покинуть Bitcoin ETF при определенном изменении ставки.
Подробнее взаимосвязь инфляции, доллара и процентных ставок рассматривается в аналитике UNUM о политике ФРС. За предстоящими публикациями экономической статистики можно следить через экономический календарь UNUM.
Снижение интереса к рискованным активам
Другим возможным объяснением оттоков стало ухудшение настроений на финансовых рынках. Bitcoin нередко реагирует на те же изменения ликвидности и склонности к риску, что и акции технологических компаний.
В начале ноября снижение BTC сопровождалось распродажей американских технологических акций. Однако дальнейшая динамика рынков оказалась неодинаковой. В исследовании от 11 ноября аналитики Glassnode отмечали, что S&P 500 и Nasdaq 100 восстановились после предыдущего снижения, тогда как Bitcoin продолжал отставать.
Это важное обстоятельство: общие макроэкономические условия могли стать первоначальным источником давления, но последующая слабость BTC указывала и на проблемы спроса внутри самого криптовалютного рынка.
Аналитики Bitwise в обзоре Crypto Market Compass от 9 ноября охарактеризовали ситуацию следующим образом:
Настроения как на криптовалютных, так и на традиционных финансовых рынках остаются слабыми.
При этом зависимость Bitcoin от фондового рынка не следует считать абсолютной. На цену BTC дополнительно влияют собственные источники ликвидности, операции крупных держателей и активность на рынке деривативов.
Эту взаимосвязь UNUM ранее подробно рассматривал в статье «Как падение Nasdaq меняет перспективы биткоина».
Фиксация убытков и пересмотр инвестиционных портфелей
Продолжительная коррекция Bitcoin способна изменить поведение инвесторов, даже если их долгосрочное отношение к криптовалюте остается положительным.
Возможны несколько мотивов сокращения позиций:
Ограничение убытков. Инвесторы, приобретавшие паи ETF по более высоким ценам, могут закрывать позиции на фоне дальнейшего снижения стоимости BTC.
Ребалансировка портфеля. Управляющие могут сокращать долю криптовалюты, чтобы вернуть распределение активов к установленным ограничениям по риску.
Снижение общей волатильности. Инвесторы могут уменьшать позиции в нескольких высокорисковых инструментах одновременно.
Закрытие арбитражных стратегий. Некоторые участники используют ETF совместно с фьючерсами, поэтому изменение доходности таких операций способно влиять на объемы вложений.
Ончейн-данные подтверждают, что давление на держателей Bitcoin усилилось. В опубликованном 11 ноября исследовании Glassnode средняя стоимость приобретения BTC краткосрочными держателями оценивалась примерно в $75 600. Для этого показателя использовались данные по 9 ноября включительно. К этому моменту значительная часть монет, купленных в последние 155 дней, уже находилась в зоне нереализованных убытков.
Тем не менее нельзя утверждать, что именно эти держатели стали основными продавцами Bitcoin ETF. Ончейн-статистика и данные о владельцах паев относятся к разным категориям участников и не позволяют напрямую установить их идентичность.
Действительно ли институциональные инвесторы уходят из Bitcoin
Несмотря на значительные ноябрьские оттоки, долгосрочная статистика американских Bitcoin ETF пока не подтверждает, что институциональный спрос на Bitcoin исчезает.
По данным Farside Investors, с начала торгов спотовыми фондами в январе 2024 года их совокупный чистый приток капитала к 13 ноября 2026 года составлял около $54,7 млрд. Только IBIT за этот период привлек приблизительно $64,2 млрд чистых средств, компенсируя в том числе отрицательные потоки других продуктов.
Масштаб накопленных вложений показывает, насколько значимым стал рынок Bitcoin ETF. Однако исторические инвестиции в Bitcoin через биржевые фонды не гарантируют сохранения капитала: притоки и оттоки ETF зависят от решений участников рынка и могут быстро менять направление. Это также не доказывает, что все инвесторы придерживаются долгосрочной стратегии.
Почему отток капитала не равен сокращению активов фонда
Для оценки устойчивости спроса необходимо различать два показателя:
Net Flow — чистый объем создания и погашения паев фонда за определенный период.
Assets Under Management (AUM) — стоимость активов фонда, которая зависит как от количества удерживаемых BTC, так и от их рыночной цены.
Например, согласно официальным данным BlackRock, на 13 ноября активы IBIT составляли около $54,13 млрд. Изменение этой суммы в последующие дни может происходить даже без дополнительных погашений, если снижается стоимость Bitcoin.
Поэтому уменьшение AUM нельзя автоматически считать эквивалентом вывода капитала инвесторами. Для более точной оценки необходимо сопоставлять денежные потоки, количество паев в обращении и объем BTC на балансе фонда.
Что известно об институциональных владельцах ETF
Дополнительные сведения о крупных инвесторах содержатся в отчетах Form 13F, которые управляющие инвестиционными портфелями направляют в Комиссию по ценным бумагам и биржам США (SEC).
В таких документах раскрываются позиции по определенным ценным бумагам, включая доступные для отчетности биржевые фонды. Однако статистика имеет существенное ограничение: отчетность подается поквартально, а не ежедневно.
Крайний срок представления стандартных отчетов за III квартал 2026 года приходится на 16 ноября. Следовательно, даже новые документы показывают позиции на 30 сентября и не позволяют определить, какие институциональные инвесторы продавали Bitcoin ETF непосредственно в начале ноября.
Кроме того, ETF доступны не только банкам и инвестиционным фондам, но и частным инвесторам. Данные о совокупных погашениях не показывают, кому именно принадлежали проданные паи.
Таким образом, нынешние оттоки подтверждают сокращение спроса через регулируемые биржевые продукты, но не доказывают массового выхода институциональных инвесторов из Bitcoin как отдельного класса активов.
Как оттоки из ETF влияют на цену Bitcoin
Спотовые Bitcoin ETF позволяют инвесторам получать доступ к криптовалюте через биржевой инструмент без самостоятельного хранения BTC. Паи таких фондов обращаются на фондовом рынке, а их стоимость связана с ценой базового актива.
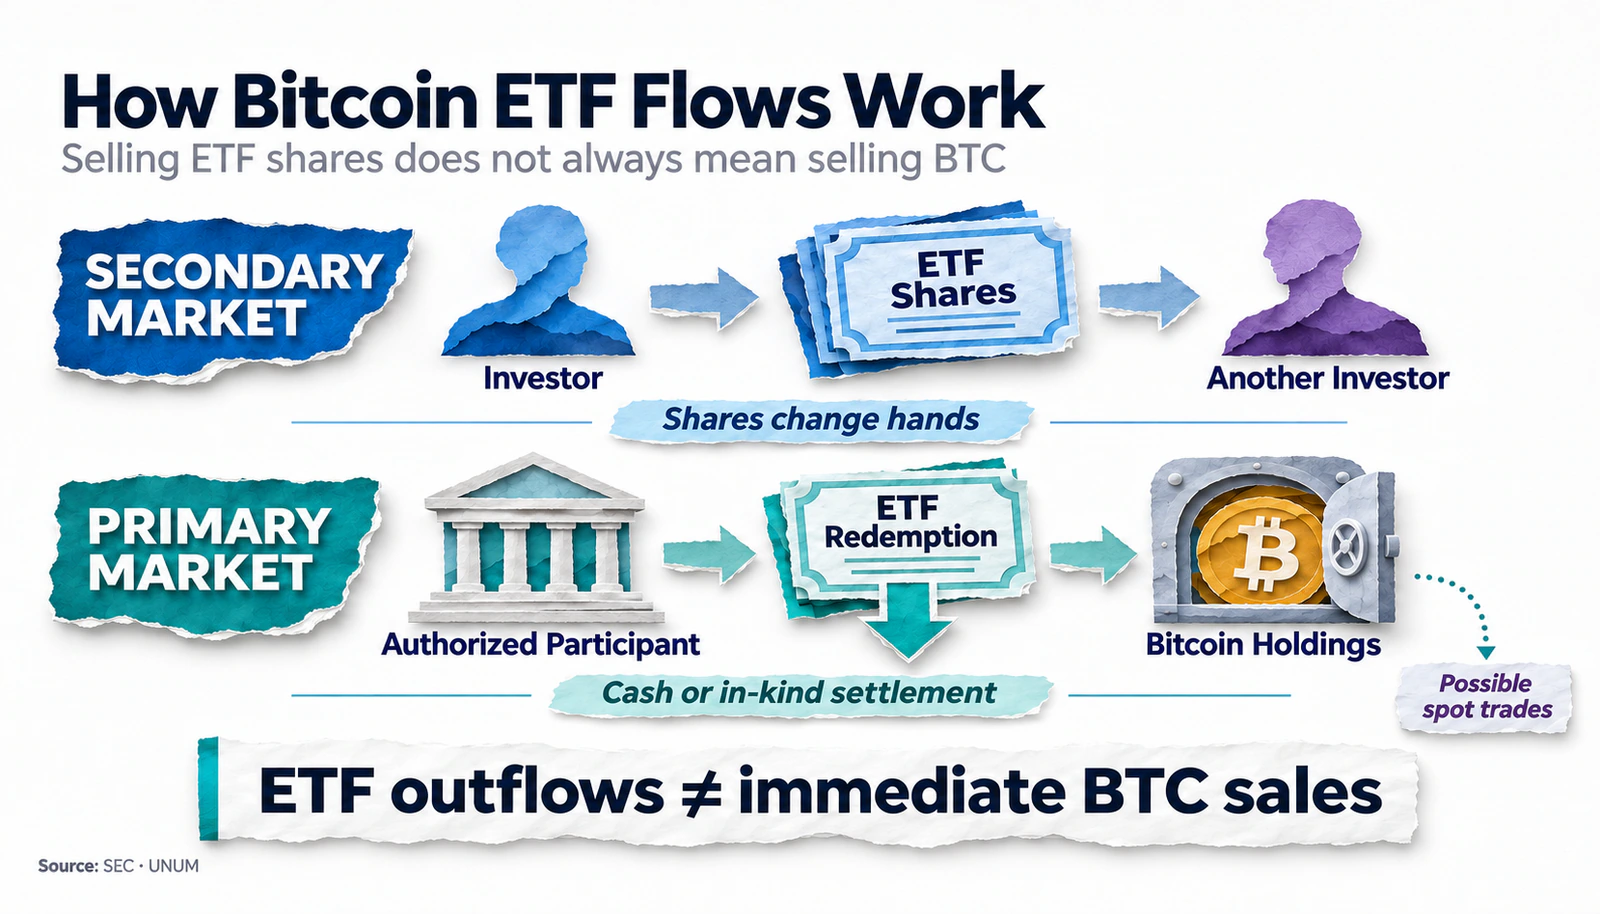
Однако продажа паев ETF и продажа Bitcoin на криптовалютной бирже — не одно и то же.
Когда инвестор продает паи на вторичном рынке, их может приобрести другой участник торгов. Такие сделки не обязательно требуют погашения паев и реализации BTC, принадлежащих фонду.
Изменение количества паев происходит через механизм создания и погашения, в котором участвуют специальные финансовые посредники — авторизованные участники. Они помогают сокращать расхождение между биржевой ценой паев и стоимостью базовых активов фонда.
В июле 2025 года SEC разрешила создание и погашение паев криптовалютных ETP в натуральной форме. Это означает возможность передачи базового криптоактива в рамках таких операций наряду с денежными расчетами. При этом фактическое использование такого механизма зависит от документов конкретного фонда и возможностей участвующих финансовых посредников.
В зависимости от используемого механизма и действий посредников погашения могут сопровождаться продажами BTC на спотовом рынке. Но объем чистого оттока ETF нельзя напрямую приравнивать к объему немедленных рыночных продаж Bitcoin.
Почему давление может распространяться на другие сегменты рынка
Влияние ETF на Bitcoin не ограничивается прямыми операциями с базовым активом: даже без продажи сопоставимого количества BTC оттоки могут изменять ожидания участников рынка.
Устойчивое сокращение вложений воспринимается как сигнал слабого спроса со стороны инвесторов, использующих традиционную финансовую инфраструктуру. Это может изменить поведение спотовых покупателей, трейдеров деривативов и крупных держателей.
При высокой доле позиций с кредитным плечом первоначальное снижение цены может усиливаться из-за принудительного закрытия сделок. Когда стоимость обеспечения становится недостаточной, торговые площадки закрывают позиции, увеличивая краткосрочное давление на цену.
Таким образом, ETF могут выступать одним из каналов передачи рыночного стресса, однако для оценки их фактического влияния необходимо сопоставлять потоки капитала с объемами спотовых торгов, открытым интересом и ликвидациями.
Что показывают деривативы и ончейн-данные
Поведение Bitcoin в ноябре определялось не только операциями биржевых фондов. Дополнительную информацию о состоянии рынка дают открытый интерес во фьючерсах, стоимость финансирования позиций и данные блокчейна.
В обзоре Bitfinex Alpha от 11 ноября отмечалось, что совокупный открытый интерес по Bitcoin-фьючерсам достигал примерно 701 900 BTC. Это на 3,3% превышало показатель 8 ноября, хотя за тот же период цена криптовалюты снизилась на 2,6%.
Подобное расхождение указывает, что объем открытых позиций в BTC мог увеличиваться даже на падающем рынке. Однако сам открытый интерес не показывает, какие участники занимали преобладающую сторону, поскольку каждому открытому длинному контракту соответствует короткий.
Для более полной оценки необходимо учитывать funding rate — периодические платежи между участниками бессрочных фьючерсов. Положительный funding rate обычно означает, что держатели длинных позиций платят держателям коротких. При отрицательном значении направление платежей меняется.
Волатильность BTC может усиливаться при массовых ликвидациях фьючерсных позиций, особенно когда на спотовом рынке недостаточно покупателей.
Если открытый интерес растет на фоне слабого спотового спроса, рынок может становиться более чувствительным к резким изменениям цены. При этом снижение долларовой стоимости открытого интереса не всегда означает сокращение количества контрактов: часть изменения возникает непосредственно из-за падения цены BTC.
На рынке сокращаются и другие источники ликвидности
Изменение ликвидности криптовалютного рынка проявилось и в сокращении предложения стейблкоинов, хотя этот показатель не позволяет напрямую измерить спрос на BTC.
В обзоре от 11 ноября Glassnode сообщала о сокращении совокупного предложения стейблкоинов приблизительно на $14,2 млрд за предшествующие 30 дней. Для этого показателя использовались данные по 9 ноября. Одновременно Glassnode отмечала, что 30-дневная средняя премии Coinbase оставалась отрицательной, указывая на относительно слабый спрос на BTC на американском рынке.
Отрицательная премия может указывать на относительно слабый спрос со стороны участников американского рынка. Однако она не позволяет однозначно определить состав покупателей и продавцов.
Сокращение предложения стейблкоинов также не следует автоматически считать продажей криптовалют на аналогичную сумму. Оно характеризует изменение объема обращающихся токенов, привязанных к фиатным валютам, и требует отдельного анализа причин выпуска и погашения.
Подробнее влияние этого процесса на рыночную ликвидность рассмотрено в статье UNUM «Рынок стейблкоинов сократился на $14,2 млрд. Что это значит для криптовалют».
Совпадение отрицательных потоков ETF, слабости американского спотового спроса и сокращения предложения стейблкоинов усиливает аргументы в пользу общего ухудшения условий ликвидности. Тем не менее количественный вклад каждого фактора в снижение BTC остается неопределенным.
Что происходило после предыдущих оттоков из Bitcoin ETF
История американских спотовых Bitcoin ETF показывает, что отрицательные потоки не обязательно приводят к продолжительному снижению криптовалюты. Однако восстановление цены также не всегда начинается одновременно с возвращением капитала в фонды.
В исследовании Glassnode от 11 ноября отмечалось, что в предыдущих эпизодах устойчивых оттоков притоки возвращались уже после формирования локального минимума BTC.
В каждом случае притоки возобновлялись только после того, как Bitcoin достигал своего минимума, поэтому возвращение притоков могло бы подтвердить формирование дна уже после этого события.
Это наблюдение важно для интерпретации текущих данных. Если возвращение положительных потоков происходит с задержкой, оно может служить подтверждением стабилизации, но не обязательно позволяет заранее определить момент завершения падения.
В свою очередь аналитики Bitfinex Alpha в исследовании от 11 ноября сформулировали более осторожный подход: «Замедление оттоков — первый шаг к формированию ценового дна, но само по себе оно еще не является сигналом».
В исследовании от 11 ноября Bitfinex Alpha сослалась на собственный анализ от 4 ноября. Согласно этой оценке, после отрицательных серий ETF, за которыми следовали не менее трех последовательных сессий чистого притока, медианный рост BTC за следующие десять торговых сессий составлял 6,4%. Анализ охватывал отдельные эпизоды 2026 года и не является универсальной закономерностью.
Эту оценку нельзя воспринимать как прогноз нынешнего восстановления. Она основана на отобранных исторических эпизодах, а ее применимость зависит от состояния ликвидности, кредитного плеча и макроэкономических условий.
Поэтому значимым сигналом может стать не единичный положительный день, а устойчивое изменение потоков на фоне улучшения других рыночных показателей.
Что будет с Bitcoin при сохранении оттоков из ETF
Прогноз Bitcoin на ближайшие недели зависит прежде всего от восстановления спроса, состояния ликвидности и того, продолжат ли инвесторы сокращать позиции в ETF.
На основании текущих данных можно выделить три сценария.
1. Восстановление институционального спроса
Оттоки Bitcoin ETF постепенно прекращаются, после чего фонды переходят к устойчивому положительному результату. Одновременно улучшаются показатели спотового спроса, а рынок деривативов не демонстрирует чрезмерного наращивания кредитного плеча.
Такое сочетание могло бы указывать на более прочную основу для восстановления BTC. Однако даже несколько положительных сессий не исключают новых продаж при ухудшении внешних условий.
2. Продолжительная консолидация
Отрицательные потоки сокращаются, но полноценного притока новых денег не происходит. В такой ситуации Bitcoin может продолжать колебаться в широком диапазоне, реагируя на макроэкономическую статистику и изменения ликвидности.
Для этого сценария характерно отсутствие устойчивого спроса, способного поддержать продолжительное движение цены. Отдельные краткосрочные повышения BTC могут возникать за счет закрытия коротких позиций, не сопровождаясь сопоставимым ростом спотовых покупок.
3. Усиление давления на рынок
Продолжительные оттоки ETF сочетаются со слабостью спотового спроса, ростом реализованных убытков и дополнительными ликвидациями заемных позиций.
В такой ситуации продажи разных категорий участников могут взаимно усиливать друг друга. Однако глубина возможного снижения будет зависеть от реальной ликвидности рынка и поведения покупателей, а не только от статистики погашения паев ETF.
Какие показатели помогут определить направление рынка
Для оценки дальнейшей ситуации необходимо отслеживать несколько индикаторов одновременно:
Потоки Bitcoin ETF. Важна последовательность положительных или отрицательных торговых сессий, а не только результат одного дня.
Количество BTC в фондах. Позволяет оценивать изменение объема базового актива отдельно от колебаний его долларовой стоимости.
Спотовый спрос и Coinbase Premium. Помогают определить, возвращается ли покупательская активность на рынок.
Открытый интерес и funding rate. Показывают изменение активности на рынке фьючерсов и стоимости удержания заемных позиций.
Доходность облигаций и ожидания по ставке ФРС. Отражают внешние финансовые условия, способные влиять на отношение инвесторов к риску.
Актуальную динамику цены, торговые объемы и ключевые ончейн-показатели можно отслеживать на странице Bitcoin (BTC) в UNUM.
Что оттоки из Bitcoin ETF означают для криптовалютного рынка
Отток $2,35 млрд за первые две торговые недели ноября подтверждает существенное ослабление спроса на Bitcoin через американские спотовые ETF. При этом около 90% отрицательного результата пришлось на IBIT, что показывает высокую концентрацию сокращения капитала в крупнейшем фонде.
Доступные данные указывают на сочетание нескольких факторов: жестких денежно-кредитных условий, ухудшения отношения к риску, слабости спотового спроса и сохраняющейся активности на рынке деривативов. Однако установить точный вклад каждого из них в снижение цены BTC пока невозможно.
Накопленный с января 2024 года приток $54,7 млрд показывает, что Bitcoin ETF продолжают занимать значительное место на рынке цифровых активов. Ноябрьские погашения сами по себе не доказывают отказ институциональных инвесторов от Bitcoin, но подтверждают сокращение чистого притока капитала через один из крупнейших регулируемых инвестиционных каналов.
Главным условием устойчивого восстановления станет не просто прекращение оттоков, а возвращение спроса, подтвержденное динамикой ETF, спотовых объемов и состоянием ликвидности.