内存价格为何上涨以及上涨将持续多久
全球半导体市场正在经历需求结构的变化,特别是在内存芯片领域尤为明显。组件制造商越来越专注于服务器设备和人工智能基础设施,而消费电子产品的内存生产面临限制。对于Apple、三星和其他设备制造商来说,内存价格的上涨意味着采购成本的增加以及需要调整定价政策。
设备的生产成本主要受到两种类型内存的影响。DRAM在应用程序运行期间提供临时数据存储,而NAND Flash用于智能手机、计算机和平板电脑中的永久信息存储。这两种类型的内存对于iPhone、Mac和iPad的生产都是必不可少的,因此其成本的变化直接影响Apple硬件业务的经济性。
根据TrendForce的预测,在2026年9月30日发布的报告中,传统DRAM的合同价格在第四季度可能比上一季度上涨10-15%,而NAND Flash则上涨15-20%。这些是行业预测,而不是Apple直接的采购价格变化。
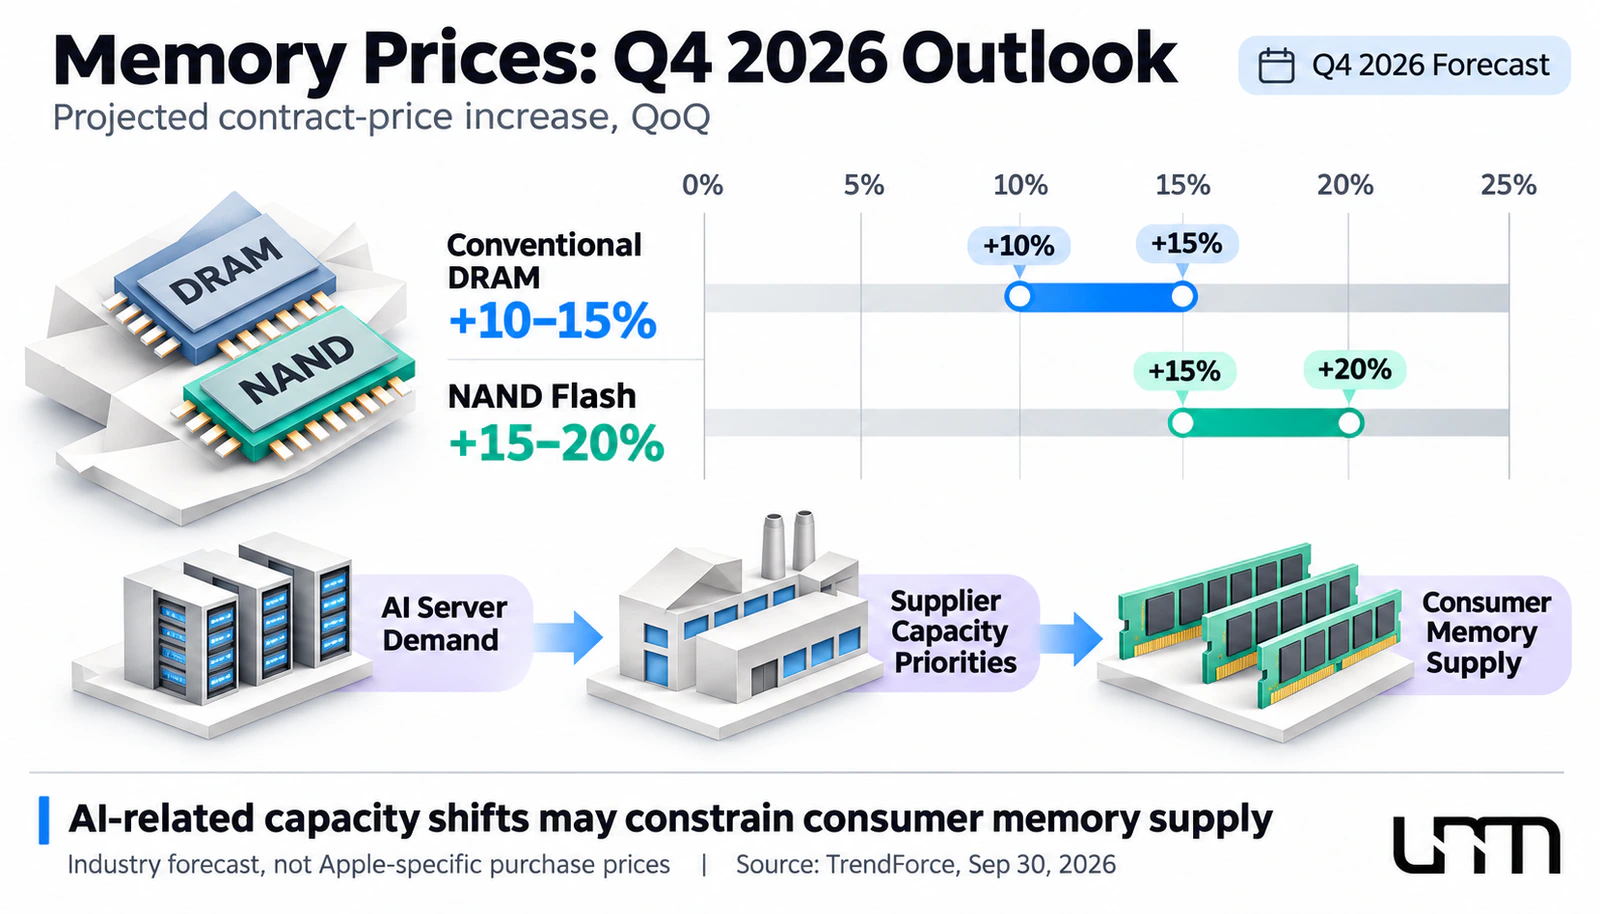
这种增长的原因不仅是服务器数量的增加。内存制造商正在重新分配生产能力,以支持数据中心更有利可图的组件。对AI内存(包括服务器DRAM和专用高速内存)的高需求限制了扩大某些智能手机和个人计算机组件生产的能力。
与此同时,消费设备的需求仍然不太稳定。出现了一种情况,即组件成本的增加并没有伴随着终端电子产品销售的相应增长。电子产品的生产成本上升,尽管制造商将额外成本转嫁给消费者的能力仍然有限。
与供应商签订的长期合同帮助大客户部分缓解了价格波动的影响,但并没有消除问题。当以先前价格购买的组件库存耗尽时,制造商必须在产品的生产成本中考虑新的内存合同价格。
TrendForce指出,内存市场某些领域的芯片持续短缺,主要是在服务器方向。此外,Apple的管理层预计即使在12月季度之后,采购价格仍将进一步上涨。这并不意味着组件成本将在2027年全年以相同的速度上涨,但这表明电子产品制造商面临长期压力的风险。
要评估这种时期的持续时间,不仅需要考虑当前的需求,还需要考虑内存制造商扩大产能的计划。只要优先满足数据中心的需求,消费设备组件的供应可能会恢复得更慢。
UNUM相关报道:“DRAM芯片出口价格同比上涨401%”。
组件成本上涨如何影响Apple的生产成本
要评估iPhone和其他Apple设备的生产成本如何变化,需要区分单个芯片的价格和总制造费用。即使DRAM或NAND Flash的采购成本大幅增加,也不意味着智能手机或计算机的生产成本会以相同比例上涨。
设备的生产成本由处理器、显示屏、摄像头、内存、外壳、电池、组装和其他费用组成。每个组件的比例取决于型号、配置和采购条件。因此,利润的影响不仅由价格增长的速度决定,还由内存在生产成本中所占的比例决定。
让我们考虑一个假设的例子。如果设备的生产成本为500美元,其中50美元用于内存,其成本增加20%将使费用增加10美元。总生产成本将增加到510美元,仅上涨2%。
这只是一个示例计算,而不是对特定Apple型号生产成本的估计。要确定内存的实际比例,需要基于独立研究对设备材料清单(BOM)进行分析。
在公司层面,即使生产成本的变化相对较小,也会变得显著。Apple以大批量销售设备,因此每单位增加几美元的费用可能会导致季度内产生大量额外成本。
公司的管理层已经在采用几种方法来缓解这种压力。在2026财年第四季度的电话会议上,首席执行官John Ternus指出,Apple通过先前采购的库存、降低其他组件成本以及调整部分设备的零售价格,部分抵消了内存成本的增加。
我们目前在内存价格上所见的情况是前所未有的。
根据管理层的说法,几款Mac和iPad产品的价格在6月底进行了调整,而iPhone的价格在9月进行了调整。然而,这些措施有其局限性:设备价格的进一步上涨可能会抑制需求,尤其是在对电子产品价格敏感的地区。
此外,以较低购买价格形成的库存的好处正在逐渐减少。根据苹果的财务报表,库存成本从6月底的约110.9亿美元上升到9月底的145.4亿美元。
一些先前购买的内存有助于暂时抑制销售成本的上升。然而,总体库存成本并未显示以较低价格购买的组件数量,因此难以确定公司可以利用这一优势的时间。
采购承诺也起着重要作用。在电话会议上,Ternus报告称,苹果的制造采购承诺在6月底和9月底之间增加了330亿美元。这表明公司在努力确保未来的供应,但并未显示公司以何种价格购买内存。
苹果面临的主要风险不是芯片价格的单季度上涨,而是成本的潜在累积。如果购买价格继续上涨而补偿机会减少,盈利能力的压力将变得更加明显。
苹果财务业绩显示增长,但利润率预测恶化
苹果2026财年第四季度的报告,截至9月26日,显示出业务的稳定增长。收入达到1145亿美元,比去年同期增长12%。净收入为307亿美元,稀释每股收益(EPS)增长14%至2.10美元。
整个2026财年,苹果的收入达到创纪录的4788亿美元,增长15%。年度每股收益为8.98美元,比去年结果高出约20%。
季度增长的主要贡献者是iPhone和Mac。智能手机销售收入增长约17%至576亿美元,而Mac电脑销售收入达到108亿美元,比去年的结果增长近24%。服务业务也创下纪录,收入达到316亿美元。
然而,强劲的销售数据并不意味着生产成本得到控制。对投资者的主要警告是毛利率预测——扣除商品和服务销售成本后剩余的收入部分。
在9月季度,苹果的毛利率为47.9%。对于将于2026年12月结束的2027财年第一季度,管理层预测将下降至45-46%。
9月的结果包括约一个百分点的关税退还的积极影响。没有这一一次性收益,毛利率将约为46.9%。
直接将实际的47.9%与预测的45-46%进行比较是不正确的。考虑到关税的退还,预期的恶化相对于调整后的9月基数约为0.9-1.9个百分点。
根据CFO Kevan Parekh的说法,预期的连续毛利率下降的主要部分与内存成本的增加有关。Siri AI的开发和推出费用也带来了额外的压力。
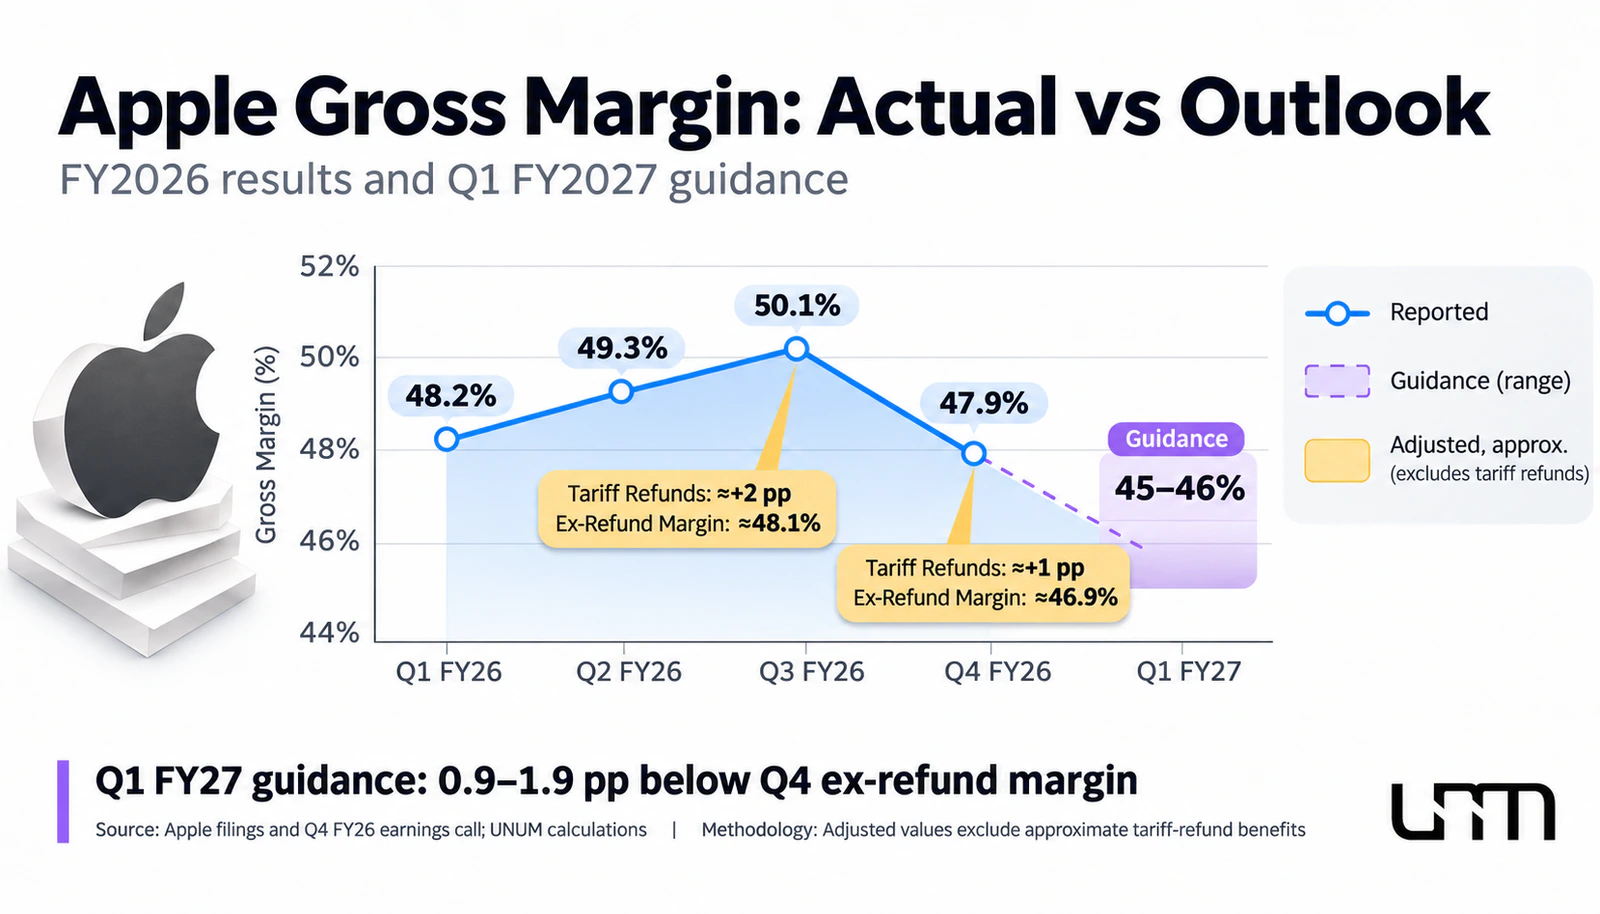
重要的是,苹果对12月季度的收入预测预计同比增长7-10%。因此,管理层预计即使在销售进一步增长的情况下,盈利能力也会下降。
这些变化对财务结果有多大影响?假设季度收入为1150亿美元,每个百分点的毛利率对应约11.5亿美元的毛利润。毛利率下降两个百分点而收入不变将意味着毛利润减少约23亿美元。
这一计算并不是苹果净收入的预测,因为它没有考虑销售、运营费用、税收和其他指标的变化。然而,它显示了为什么即使是相对较小的盈利能力波动对这样规模的公司也很重要。
每股收益的影响取决于附加条件。假设季度收入保持不变为1150亿美元,稀释后的加权平均股数为146亿,税率为17%,毛利率下降一个百分点将使估计的每股收益减少约0.065美元。
17%的税率与苹果为12月季度提供的指导意见一致。收入和股数被用作条件常数,而不是公司的精确预测。
在这些假设下,毛利率下降两个百分点可能会使季度每股收益减少约0.13美元。实际结果将取决于运营费用、税收、销售结构和股票回购。
因此,Apple的财务状况变得模糊不清。公司的收入持续增长,但部分额外收入可能被不断上升的成本所吸收。下一个季度报告的主要问题是,Apple的利润能否快速增长,以抵消生产成本的增加。
iPhone和Mac的涨价能否帮助维持利润?
Apple的主要优势之一是其在高端市场销售设备的能力,消费者不仅为技术规格付费,还为软件、服务生态系统和品牌认知付费。这种模式使公司有更多机会通过改变零售价格来抵消成本上升。
2026年,Apple已经通过提高几款设备的价格来使用这一工具。然而,这一决定对财务结果的影响取决于消费者的反应。如果平均售价的增加能够抵消额外开支而不显著减少需求,则可以维持盈利能力。如果消费者开始推迟购买或选择更实惠的配置,效果则不那么理想。
在分析定价政策时,必须考虑三个相互关联的因素。
平均售价。 销售更昂贵的型号和增加内存容量的配置可以在销售量动态适中的情况下支持收入。
需求弹性。 价格上涨可能会影响消费者的决策,尤其是在新兴市场和消费者支出放缓期间。
竞争环境。 三星和其他安卓设备制造商面临类似的成本增加,因此消费者转向更便宜替代品的能力也取决于竞争对手的定价政策。
销售结构起着独立的作用。例如,提高昂贵iPhone型号的份额可以提高每台设备的平均收入,但同时也会导致更复杂组件的成本增加。因此,高平均消费额并不保证毛利率的提高。
还有一个长期限制。Apple不仅对单次销售的利润感兴趣,还希望扩大设备的安装基础,以确保后续的服务收入。过度的价格上涨可能会减缓智能手机和电脑的升级周期,可能会随着时间的推移影响其他业务领域。
因此,iPhone和Mac的定价成为保护Apple盈利能力的重要工具,但其有效性取决于对高端设备的需求能否保持强劲。
对于投资者来说,重要的是不仅要关注价格变化,还要关注三个指标的组合:设备收入、销售增长率和硬件部门的毛利率。如果收入在毛利率稳定的同时继续增加,这将是有效定价策略的证据。
UNUM相关内容: “由于内存成本上升,iPhone 18 Pro可能会涨价100美元”。
服务和iPhone Duo可能抵消硬件业务的压力
服务部门的增长使Apple能够部分减少其财务结果对单个设备成本的依赖。与智能手机和电脑生产不同,许多数字服务不需要为每个额外客户购买内存,尽管它们有自己的技术和运营费用。
在2026财年的第四季度,Apple的服务收入达到316亿美元,同比增长约10%。该部门的毛利率约为76%。相比之下,设备部门的毛利率为37.2%。
这种差异对整体盈利能力具有重要意义。当服务在收入中的份额增加时,即使个别设备类别的表现恶化,整体毛利率也可以得到支持。
然而,服务业务不能被认为完全不受技术成本上升的影响。人工智能的发展需要额外的计算能力、云基础设施和模型维护。
根据首席财务官Kevan Parekh的说法,与Siri AI开发相关的费用也被纳入毛利率预测中。扩展云AI功能可能会创造新的货币化机会,但也会增加服务交付成本。
尚不清楚未来AI功能的货币化在多大程度上能够抵消额外开支。因此,在没有确认的费率、实施时间表和用户需求数据的情况下,将Siri AI的显著收入增长纳入财务预测为时过早。
另一个因素是新的可折叠iPhone Duo。该设备扩展了Apple的高端产品线,并有可能提高智能手机的平均售价。最初的客户兴趣很高,但公司面临供应限制,难以满足需求。
对于财务分析,重要的是区分高需求和实际销售。如果订单无法在报告期内完成,产品短缺不会为公司带来额外收入。此外,生产限制可能伴随着额外费用,并将部分销售转移到后续季度。
因此,服务和新的高端设备确实扩大了Apple维持盈利能力的能力。然而,这些方向都不能自动消除对硬件业务的压力,硬件业务仍然构成整体收入的很大一部分。
上升成本对苹果股票的影响
对于股市来说,不仅财务结果重要,其与预期的对齐程度也同样重要。一家公司可以展示创纪录的收入并超过分析师的预测,但如果新的利润目标弱于预期,其股票可能仍会下跌。
11月2日苹果财报发布后,AAPL股价的动态显示了投资者对盈利预测的敏感反应。
股票在主要交易时段结束时收于338.32美元,下跌1.83%。在结果公布和管理层评论后,股价承受了额外的压力。据路透社报道,在电话会议期间,跌幅达到约4%,之后部分损失被收复。
市场反应不能仅仅用内存成本上升来解释。投资者同时评估了毛利率预测、服务业务增长率、供应限制、Siri AI的开支以及预期的收入动态。
然而,盈利能力可能成为修订每股收益(EPS)预测的重要因素。如果公司从每美元销售中获得的毛利润减少,分析师必须评估额外开支能否通过收入增长、成本优化或业务结构变化来抵消。
这也通过市盈率(P/E)倍数影响股价——即市场价格与每股收益的比率。其预测变体,前瞻市盈率(forward P/E),是基于未来时期的预期收益计算的。
根据StockAnalysis的数据,截至2026年11月2日,苹果的前瞻市盈率约为35.4。相比之下,2025财年末该数值为33.0,2024年末约为31.5。2022年和2023年,相应的数值更低,分别约为24.3和26.7。
因此,苹果股票相对于预期收益的估值高于过去几年的末期。这并不一定意味着公司被高估:市场可能考虑到设备的稳定需求、服务业务的高盈利能力以及苹果产生现金流的能力。然而,高估值增加了对预测恶化的敏感性。
与其他大型科技公司的比较提供了一个额外的基准。根据相同来源,截至11月2日,微软的前瞻市盈率约为24.6,明显低于苹果的数值。
然而,直接比较倍数而不考虑增长率、业务结构和资本支出的差异是不正确的。苹果的大部分收入来自设备销售,这对组件成本敏感。微软更专注于软件和云服务,这些服务受不同成本因素的影响。
因此,倍数的差异并不证明一个公司优于另一个公司,但有助于评估投资者对未来收益的要求。
主要风险在于两个指标同时恶化:预期每股收益和市场愿意为其支付的倍数。
例如,如果EPS预测下降10%,而股价保持不变,前瞻市盈率将增加约11.1%。相对于预期收益,股票变得更昂贵。为了维持之前的倍数,在其他条件不变的情况下,市场价格需要下降同样的10%。
如果投资者愿意为未来收益支付的倍数同时减少,对报价的压力可能更大。然而,这种计算仅反映了收益与股票估值之间的数学关系,并不是市场价格的预测。
与此同时,苹果保留了财务稳定的因素。在9月季度,公司产生了约281亿美元的运营现金流,并拨出约240亿美元用于股票回购。另有39亿美元用于股息和相关支付。
股票回购减少了流通股数量,在其他条件不变的情况下,支持了EPS数值。但这并不能解决成本问题:通过减少股票数量来增加每股收益必须与运营效率的增长区分开来。
一个额外的基准是自由现金流,它显示了资本支出后的剩余现金量。其动态允许评估公司在不显著增加债务负担的情况下为投资、股息和回购融资的能力。
为了全面评估AAPL,应该将预测的市盈率与历史值、预期的EPS增长率和现金流进行比较。高市场估值可以持续很长时间,但随着财务预测的恶化,公司犯错的空间变得更小。
当前的股票报价和市场动态可以在UNUM的“股票报价”部分中跟踪。
未来几个季度苹果的三种情景
2027年苹果的财务前景在很大程度上取决于内存价格的稳定速度以及公司能否抵消额外成本。商品销售成本的变化应与消费者需求、销售结构和服务业务的发展一起考虑。
基于当前数据,可以识别出三种情景。这些不是股票价格预测,而是说明了公司财务表现可能沿不同轨迹发展的条件。
积极情景——利润压力缓解
DRAM和NAND Flash的合约价格增长放缓,苹果的采购成本逐渐稳定。消费者需求保持强劲,价格上涨并未导致销售显著下降,服务业务继续增加其对整体利润的贡献。
在这种情景下,毛利率可能接近当前预测的上限——46%。其进一步的恢复将取决于内存价格、销售结构和服务开发成本。
积极情景的确认将体现在管理层预测的改善、设备盈利能力的稳定以及每股收益(EPS)动态的持续积极。
基础情景——收入增长伴随成本增加
内存价格保持高位,但其增长速度逐渐减缓。苹果通过调整设备价格、管理采购和开发服务部分抵消成本。
在这种情况下,毛利率可能在预测范围的中间——45.5%。销售增长将继续支持绝对利润规模,但盈利能力的恢复需要额外的时间。
这一情景的关键指标将是收入预测的维持、需求无显著恶化以及采购成本的逐步稳定。
消极情景——成本增长快于收入
内存短缺持续存在,采购价格继续上涨。旧库存的优势减弱,进一步的零售价格上涨限制了需求,人工智能基础设施的发展需要额外的支出。
在这种情景下,毛利率可能接近预测的下限——45%。如果成本压力加剧,盈利能力可能在随后的季度中进一步下降,导致每股收益(EPS)预期的修订。
消极情景的主要信号将是管理层预测的恶化、设备销售的放缓以及组件成本的进一步增加。
不同利润水平如何影响苹果的利润
为了进行定量比较,考虑一个季度收入为1150亿美元的假设模型。计算基础假设毛利率约为46.9%,不包括9月份季度实际47.9%的正关税回报效应的约一个百分点。
假设运营费用保持不变,稀释后加权平均股数为146亿股,实际税率为17%。后者与苹果对12月季度的指导相符。
情景 | 毛利率 | 与基础相比的毛利润变化 | 与基础相比的季度每股收益变化 |
|---|---|---|---|
积极 | 46.0% | −10.4亿美元 | −0.059美元 |
基础 | 45.5% | −16.1亿美元 | −0.092美元 |
消极 | 45.0% | −21.9亿美元 | −0.124美元 |
来源: 基于苹果报告和模型假设的UNUM计算。数值已四舍五入。
积极和消极情景之间的差异约为季度毛利润的11.5亿美元和每股收益的0.065美元,假设收入相同。如果这种差异连续四个季度持续,年度影响将约为每股收益0.26美元。
然而,年度外推纯属说明性。苹果的销售季节性、税率变化、销售结构和新产品的支出可能显著改变实际结果。
表中的所有三个利润水平均在公司对12月季度的已发布预测范围内。这些是财务模型的敏感性分析情景,而不是其可能性的独立预测。在随后的季度中,实际利润可能会超出考虑的范围。
这些计算有助于评估财务风险,但对苹果股票的全面预测需要对未来收益、现金流和市场倍数进行额外假设。
情景分析表明,相同的内存成本增加可能会产生不同的后果。如果销售和服务收入增长速度快于额外支出,Apple的利润可能会继续上升。然而,如果成本开始超过收入增长,即使是创纪录的收入也不足以保证财务业绩的改善。
投资者需要关注的关键指标
Apple即将发布的季度报告将让我们检查公司在组件市场变化中适应的成功程度。评估情况时,重要的是不仅要监控一个指标,而是一组相互关联的财务和行业数据。
DRAM和NAND Flash的合同价格。 TrendForce的季度更新将有助于评估内存市场的整体方向。价格增长放缓可能表明压力减轻,尽管Apple的实际采购条件可能与行业趋势有所不同。
Apple的毛利率。 近期的主要基准仍然是12月季度的45-46%的预测。后续预测将显示管理层是否预计盈利能力恢复。
硬件业务利润率。 其动态将使我们能够评估零售价格上涨和销售结构变化在多大程度上抵消了设备成本的上升。
iPhone和Mac的收入。 在保持盈利能力的同时持续增长将表明定价策略的有效性。成本上升导致销售放缓将是一个额外的风险因素。
服务收入。 有必要将服务收入的增长与其毛利率进行比较,特别是在云AI功能发展的背景下。
EPS预测和AAPL估值。 收益预期的变化应与未来市盈率、自由现金流和股票回购量的动态进行比较。
管理层对库存水平和新采购承诺的评论将尤为重要。如果内存成本继续上升,而先前采购组件的效果减弱,这可能会对盈利能力产生几个季度的延迟影响。
对于投资者和交易者来说,区分股价对收益报告的短期反应和公司财务模型的长期变化也很重要。一次性毛利率下降并不一定意味着业务持续恶化,但一系列负面收益预测修正可能会显著改变Apple的市场估值。
未来几个季度有两个条件尤为重要。首先,公司能否在不显著需求恶化的情况下将毛利率维持在预测范围内。其次,在采购价格上涨的全面影响反映在报告中后,分析师是否会维持EPS增长预期。
主要问题是,在采购费用增加的情况下,Apple能否保持其商业模式的优势。服务部门的增长、对高端设备的稳定需求以及显著的现金流为公司提供了适应的空间,但并未消除硬件业务对组件市场的依赖。
因此,昂贵的内存成为Apple将收入增长转化为利润增长能力的考验。评估投资风险和AAPL的前景,DRAM和NAND Flash价格的动态至关重要,以及额外支出如何影响毛利率、EPS和投资者预期。
本材料仅为信息目的而准备,不构成财务建议或投资建议。