2026年10月油价动态
2026年,由于中东冲突,油价大幅上涨,截至10月底,市场仍受地缘政治风险影响。在月初报价相对稳定后,沙特阿拉伯能源基础设施的新攻击再次加剧了对全球供应的担忧。
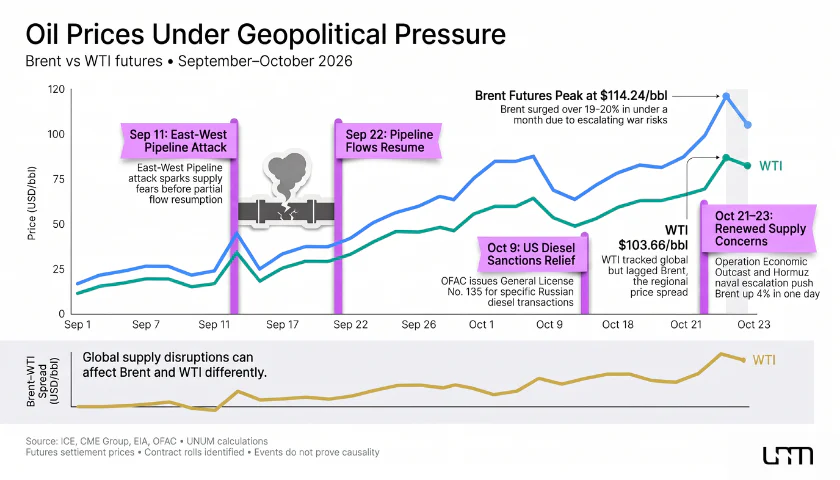
10月23日,布伦特原油期货在交易中上涨1.2%至每桶114.47美元,而WTI原油上涨1.4%至100.84美元。布伦特正朝着连续第三周上涨迈进。所示数值反映的是日内报价,而非收盘价。
10月的价格上涨延续了9月能源冲击期间开始的涨势。根据美国能源信息署(EIA)10月预测,9月布伦特的平均现货价格为每桶114美元,而8月为91美元。9月15日,由于沙特东西管道遭袭导致供应中断,价格一度达到约131美元。
要理解油价为何上涨,不仅需要考虑减产威胁,还需考虑海运成本上升、石油产品供应中断以及商业库存减少。这些因素在实物出口量恢复期间也会增加原材料的交付成本。
在交货日期临近的油市中,紧张局势尤为明显。根据国际能源署(IEA)的数据,9月北海实物基准价格平均上涨至每桶116.89美元,而在10月报告准备时,交易价格约为134美元。
实物现货价格与石油期货之间的差异部分可以用交货条件和时间的不同来解释。需要立即原材料的买家可能会为现有批次支付额外溢价。
因此,油价不仅由全球需求和生产比率决定,还取决于现有物流限制下的原材料可用性。因此,即使出口部分恢复,也尚未确保报价的可持续下降。
当前商品工具的动态可以在UNUM商品报价部分中追踪。
中东冲突如何影响全球石油供应
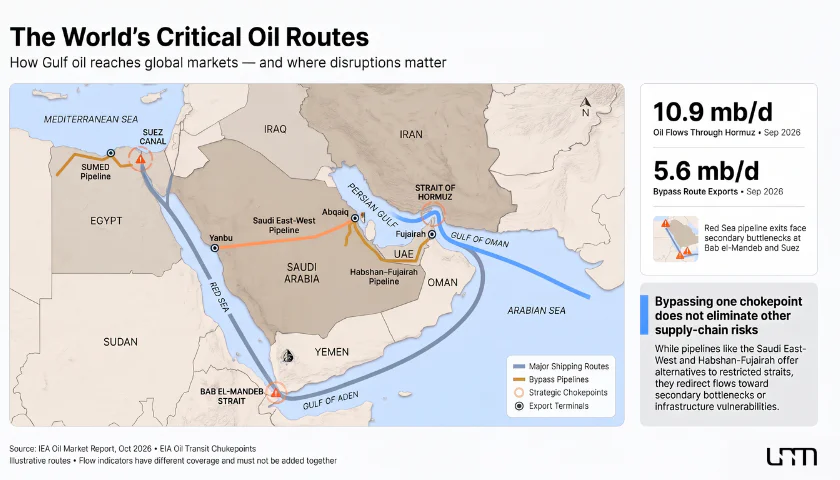
石油市场的主要威胁是波斯湾出口可能长期中断。该地区占国际石油贸易的很大一部分,但供应依赖于有限数量的海上走廊和陆路。
连接波斯湾和阿曼湾的霍尔木兹海峡发挥着关键作用。航运中断会使沙特阿拉伯、伊拉克、科威特、阿联酋和其他生产国的出口复杂化,尽管对个别国家的影响因旁路管道和出口终端的可用性而异。
在9月袭击之前,东西管道允许沙特阿拉伯通过红海的延布港每天出口超过500万桶,绕过霍尔木兹海峡。根据EIA的数据,管道的损坏暂时中断了这些流量,是9月布伦特价格飙升的原因之一。
东西管道的暂时停运显示出替代路线也仍然脆弱。即使生产继续,出口基础设施的损坏也可能限制供应到全球市场。
尽管如此,9月生产商设法恢复了大量石油流量。根据IEA的10月报告:
波斯湾国家的原油出口增加了每天440万桶,达到1390万桶,超过了战前水平的75%。
通过霍尔木兹海峡的石油流量增加了每天370万桶,达到1090万桶。
通过旁路路线的出口增加了每天97万桶,达到560万桶。
全球石油总供应量增加了每天250万桶,达到1.023亿桶。
这些数据表明供应有所恢复,但数据涉及9月,并未完全反映10月新攻击的影响。
与此同时,石油产品供应的恢复速度较慢。9月,中东国家的石油产品出口约为每天190万桶,而战前为470万桶。加工和运输限制继续在柴油和其他石油产品市场上支持紧张局势。
由于创纪录的运费率、保险费以及需要使用更长的航线,额外成本增加。因此,即使生产量增加,最终买家的石油成本可能仍然很高。
这些风险在OPEC+的官方声明中特别指出:
恢复受损的能源设施至满负荷需要大量成本和很长时间。
这解释了为什么石油报价中仍然存在地缘政治溢价。市场参与者不仅评估当前的出口量,还评估新的基础设施损坏的风险,其恢复可能需要很长时间。
美国对俄罗斯制裁如何改变石油市场局势
第二个重要因素是美国对俄罗斯能源资源制裁政策的调整。在高燃料价格的背景下,华盛顿允许某些与俄罗斯原产柴油有关的操作,这些操作之前受到制裁限制。
10月9日,美国财政部外国资产控制办公室(OFAC)发布了第135号通用许可证。该文件允许与俄罗斯柴油燃料的销售、交付、卸货和进口相关的操作,包括进口到美国,在指定的制裁制度下。
该授权有效期至2027年4月7日美国东部夏令时间凌晨12:01。然而,该许可证不允许从在美国金融机构开设的俄罗斯银行、国家财富基金和俄罗斯财政部的账户中扣款。
重要的是,第135号许可证并不意味着美国对俄罗斯石油的制裁完全解除。它适用于某些柴油燃料操作,并不取消文件未涵盖的其他限制。
这一决定的重要性在于石油产品的短缺。根据国际能源署的数据,9月全球柴油燃料出口量比去年同期减少了70万桶/天。俄罗斯和中东的供应总减少量约为130万桶/天,仅部分被其他地区的出口增加所抵消。
柴油燃料广泛用于货运、农业、工业和能源。其短缺增加了物流和生产成本,即使在没有原油直接短缺的国家也加剧了通胀压力。
然而,制裁放松的实际效果取决于炼油能力、出口量的可用性、支付基础设施的运作以及油轮的可用性。法律上允许进行操作并不自动意味着俄罗斯的供应会增加。
此外,额外的柴油燃料出口并不等同于全球石油产量的增加。放松措施可能会在某些石油产品市场上减轻紧张局势,但并不能消除波斯湾的基础设施损坏和运输风险。
因此,美国制裁政策对布伦特价格的影响应通过石油流动的实际变化、炼油能力利用率和供需平衡来评估,而不仅仅通过许可文件的内容。
什么可能阻止油价进一步上涨
尽管能源危机,2026年的石油市场仍然保留了一些能够限制每桶成本进一步上涨的因素。
第一个因素与中东的生产和出口恢复有关。根据EIA的数据,该地区被迫中止的生产量从5月的峰值1,090万桶/天减少到9月的480万桶/天。进一步的恢复取决于基础设施的状态、绕行路线的运作以及海上运输的安全性。
第二个因素是来自该地区以外生产商的供应增加。EIA预测美国石油产量将从2026年的1,390万桶/天增长到2027年的1,430万桶/天。这些额外的产量可以部分抵消赤字,尽管扩大生产需要时间。
OPEC+政策也起着重要作用。在10月4日的会议上,包括沙特阿拉伯和俄罗斯在内的七个联盟国家维持了11月的生产水平,与9月相同。下一次自愿限制参与者的会议定于11月1日举行。
然而,增加允许的生产量并不一定导致出口的相应增加。对于基础设施受损或运输能力有限的生产商,实际交付可能低于既定配额。
第三个因素是全球需求的减弱。根据国际能源署的预测,2026年的石油消费量将比上一年减少260万桶/天。2027年,该机构预计将部分恢复约200万桶/天。
昂贵的能源载体增加了生产和运输成本,恶化了经济增长前景,并迫使消费者减少燃料使用。然而,需求的下降是逐渐显现的,无法立即弥补供应的急剧中断。
战略石油储备仍然是一个额外的工具。它们的使用可以在中断期间暂时增加可用供应,但不能替代生产的恢复和稳定的出口路线。
储备的减少使情况更加复杂。根据国际能源署的数据,截至9月底,全球观测到的石油储备比2026年2月底的水平低了5.09亿桶。在这种情况下,即使是相对较小的新出口中断也可能引发强烈的市场反应。
因此,能够及时交付给买家的石油短缺继续支撑高价,而中东以外的生产增长和消费减少逐渐为其稳定创造了前提条件。
2026年底及2027年油价预测
2027年的油价预测主要取决于中东冲突的持续时间、出口基础设施的恢复速度以及全球生产商弥补供应损失的能力。
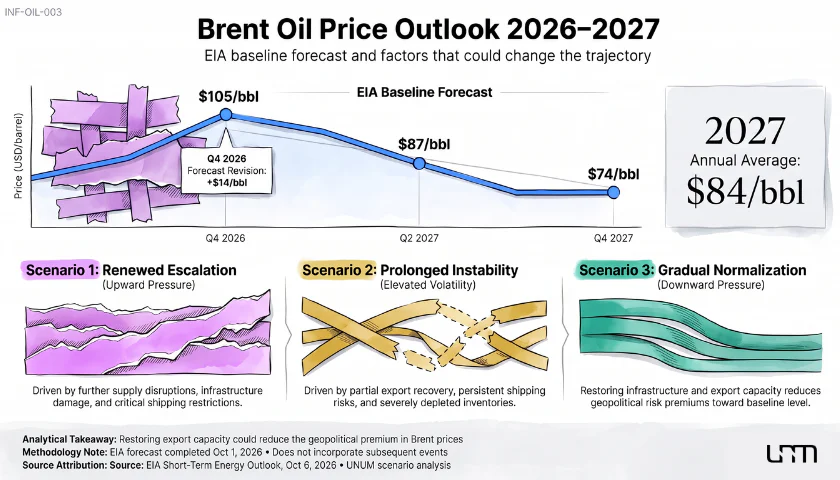
在10月的短期能源展望中,美国能源信息署将2026年第四季度布伦特原油的平均现货价格估计提高到每桶105美元,比9月的预测高出14美元。对于2027年全年,该机构预计布伦特原油的平均价格为84美元。
然而,这一油价预测是基于截至10月1日的数据编制的,并未考虑后续事件,包括10月9日的OFAC制裁决定和10月22-23日的新升级。因此,应将其视为在特定条件下的基准情景,而不是保证的价格轨迹。
该机构的预测包括以下评估:
我们预计明年布伦特原油的平均现货价格将降至每桶84美元。
价格下降的主要前提是中东供应的大部分恢复和石油储备的逐步补充。然而,持续的地缘政治紧张局势可能导致短期偏离预测轨迹。
石油市场发展的三种情景
为了评估布伦特的前景,可以考虑三种假设情景,这些情景在石油基础设施、运输路线和全球储备的状态上有所不同。
情景 | 主要条件 | 布伦特可能的动态 |
|---|---|---|
新升级 | 对出口基础设施的额外攻击、供应减少和新的运输限制 | 价格上涨,存在回到9月高点的风险 |
长期不稳定 | 出口部分恢复,航运和储备短缺持续存在威胁 | 高波动性和持续的地缘政治溢价 |
逐步正常化 | 生产恢复、运输成本降低和储备补充 | 根据EIA,2027年第二季度布伦特平均价格降至87美元,第四季度降至74美元 |
注意:前两个情景代表了可能市场发展的定性评估,而不是定量预测。第三个情景中的数字是EIA对相应季度布伦特平均现货价格的官方预测。
新的升级情景表明,对能源基础设施的额外攻击将限制波斯湾的出口,并导致实物石油成本的进一步增加。9月份布伦特现货价格飙升至约每桶131美元,显示出市场对主要出口路线丧失的敏感性。
然而,再次达到类似水平将取决于新中断的规模、供应停止的持续时间以及使用商业或战略储备的能力。9月的高点本身并不是对未来价格的预测。
长期不稳定的情景表明,在没有新的大规模生产损失的情况下维持运输限制。在这种情况下,油价可能保持高位,但会不均匀地波动,对航运安全、制裁豁免和库存状况的新闻作出反应。
逐步正常化的情景与EIA预测的主要方向一致。该机构预计,到2027年第二季度末,大部分中东产量将恢复到战前的平均水平。同时,库存补充应逐步缓解价格压力。
因此,即使某些地缘政治风险持续存在,如果可用供应的增长比全球需求更具韧性,油价也可能下降。
与此同时,短期油期货可能会对供应威胁作出反应,即使在出口量的实际变化反映在官方统计数据中之前。
油价如何影响金融市场
油价危机的后果远远超出了能源行业。每桶成本的增加提高了运输、生产和消费品的成本,并通过通胀预期影响利率和金融资产的估值。
对于股市来说,影响是模棱两可的。如果额外收入超过增加的成本和物流限制造成的损失,石油生产公司可能会从商品价格上涨中受益。同时,航空公司、化工企业和运输公司面临燃料成本上升和盈利能力下降的问题。
包括S&P 500和纳斯达克在内的广泛股票指数也对货币政策预期的变化敏感。油价上涨可能增加通胀压力,限制央行降低利率的能力,尽管监管机构的最终决定取决于经济状况和核心通胀。
油价冲击的传导机制可以表示如下:
油价上涨 → 燃料和物流成本增加 → 通胀压力增加 → 利率预期变化 → 股票、债券和货币的重新估值。
然而,对个别资产的影响并不总是简单明了。由于对避险工具的需求和美国债券收益率的上升,美元可能走强,但其动态也取决于经济状况和美联储政策。
在地缘政治不确定性期间,投资者可能会增加对黄金的需求。同时,实际利率上升增加了持有不产生利息收入的金属的机会成本,可能限制其增长。
昂贵石油的间接影响也扩展到加密货币。通过通胀预期、资本成本和投资者的风险偏好,油价冲击可能增加对比特币和其他数字资产的压力。在UNUM文章中对此机制进行了进一步探讨“比特币担心昂贵的石油。每桶100美元如何可能导致加密市场崩溃”。
金融市场的主要风险不仅在于高油价,还在于能源危机的持续时间。如果燃料成本长时间保持高位,企业和消费者将面临持续的费用增加,央行将有更少的机会放松货币政策。
UNUM此前在文章中讨论了通胀压力的回归如何改变投资者对利率的预期“市场期待廉价资金——迎来了新一轮通胀”。
决定油价未来走势的因素
在未来几个月,全球石油市场的主要基准将仍然是波斯湾的出口量、航运安全、石油库存状况和炼油基础设施的恢复速度。OPEC+的决定以及美国对俄罗斯能源资源的进一步制裁政策也将产生额外影响。
目前,基本条件不允许石油危机的可持续结束。尽管供应部分恢复,运输限制和石油产品短缺依然存在,新攻击可能迅速改变供应平衡。
同时,EIA对2027年的基线预测表明,即使地缘政治紧张局势没有完全消退,随着出口路线的恢复和库存补充,价格逐步下降是可能的。
因此,布伦特未来的成本将主要取决于生产商确保稳定供应的能力。全球供应相对于需求的恢复速度越快,维持油价高地缘政治溢价的理由就越少。