

为何油价在10月上涨后下跌
11月2日,油价大幅下跌:1月交割的Brent原油下跌4.2%至每桶108.64美元,而美国WTI原油同样下跌至99.71美元。同时,Brent在10月底达到六个月来的最高水平。
这一转变是由伊朗代表与卡塔尔调解人之间关于可能解决冲突的谈判引发的。各方正在讨论一项协议草案,但尚未达成最终协议。
石油市场对地缘政治风险的变化反应快于实际供应的变化。即使是出口恢复的可能性也可以降低地缘政治溢价——市场参与者因中断威胁而计入价格的额外成本。
新的一月带来了在解决伊朗僵局方面取得突破的新希望。
然而,外交期望并不一定意味着航运、石油生产和出口基础设施的恢复。这就是为什么短期价格下跌不一定表明赤字的消失。
为何OPEC+的决定未能阻止价格下跌
11月1日,沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼维持了其12月的生产目标,该目标在2026年9月已经设定。该决定影响了七个OPEC+成员国,而不是联盟中的所有国家。下一次会议定于11月29日举行。
然而,OPEC+的配额和实际石油生产之间存在显著差异。生产不仅取决于官方限制,还取决于油田的技术状况、基础设施损坏以及出口路线的可用性。
根据国际能源署(IEA)的数据,9月,沙特阿拉伯的日产量为830万桶,而计算的目标水平为1048万桶。这一差距并不意味着有类似数量的备用产能:部分生产受到冲突后果的限制,IEA的计算目标考虑了补偿性减少。
对于评估石油平衡而言,实际到达买家的原油量更为重要。因此,即使不改变配额,出口的恢复也可以增加全球市场的供应,并对价格施加压力。
为何石油供应仍然受限
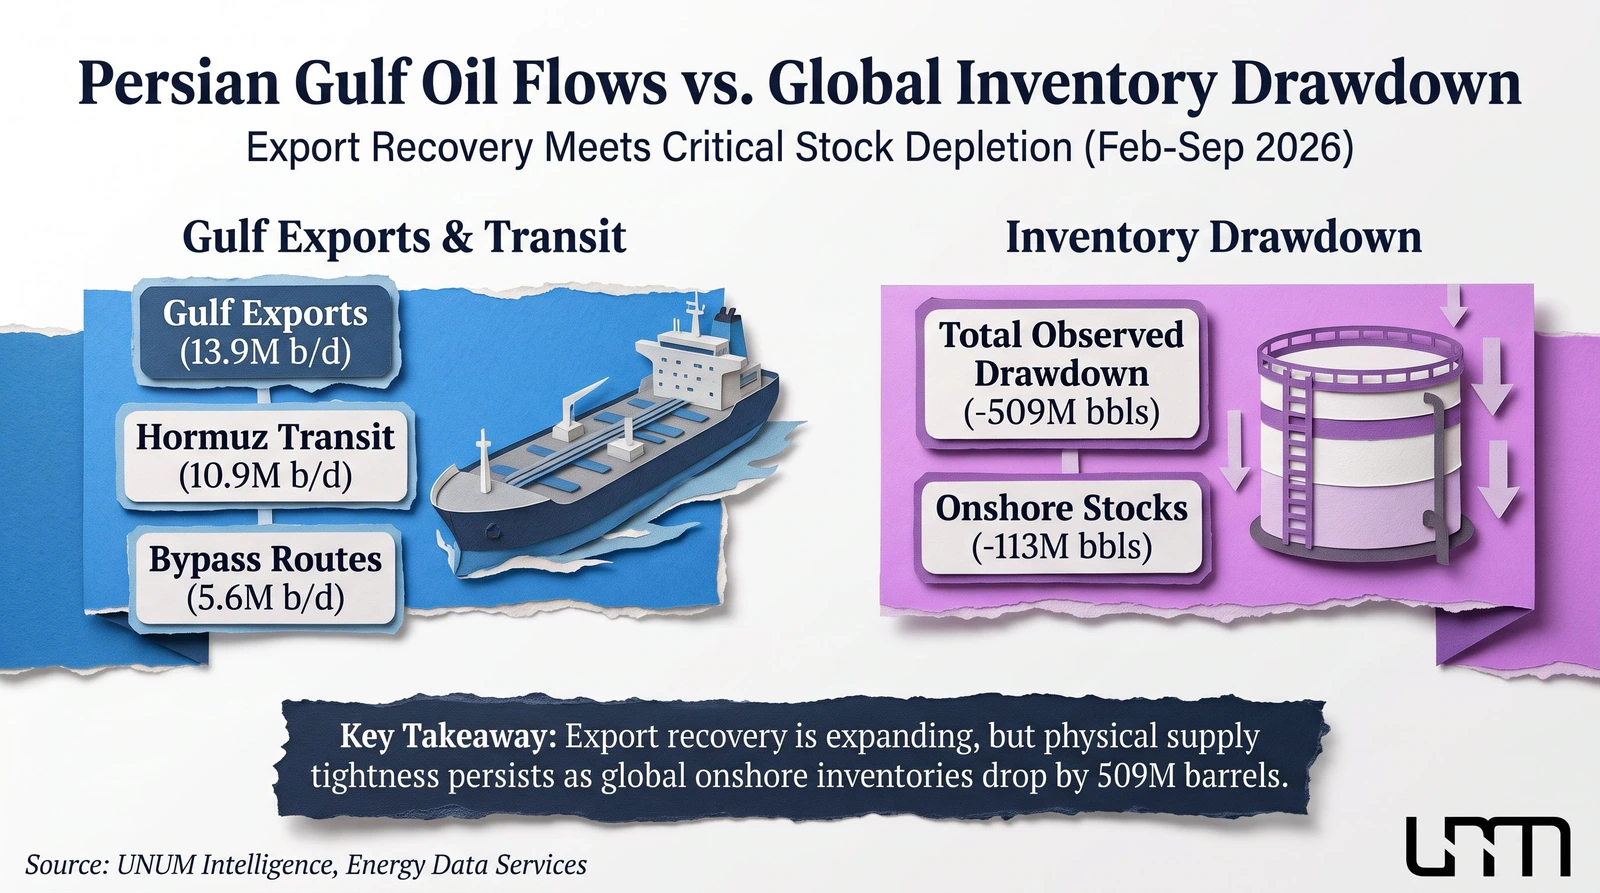
根据IEA的10月报告,9月,波斯湾国家的原油出口增加了440万桶/日至1390万桶,超过了战前水平的75%。
与此同时,通过霍尔木兹海峡的石油流量达到1090万桶/日,通过替代路线的出口增加到560万。然而,9月的统计数据并未完全反映10月对能源基础设施和油轮的新攻击的影响。
局势因三个因素而复杂化:
库存减少。根据IEA的数据,截至9月底,全球观测到的石油库存比2026年2月底减少了5.09亿桶。该数字包括陆地和运输中的石油。仅在9月,陆地库存就减少了1.13亿桶,部分被海上石油量的增加所抵消。
高运输成本。运费和保险费率的增加提高了石油运输成本。因此,市场价格的下降并不总是导致炼油厂原材料成本的相应减少。
产品短缺。9月,中东的石油产品出口为190万桶/日,而战前为470万。柴油燃料的情况尤为紧张。
即使生产稳定,石油也可能会延迟到达炼油厂。因此,恢复物流和库存对于石油市场与生产者的决策同样重要。
全球石油需求的现状
高能源价格增加了运输公司和工业企业的成本,同时加剧了通胀压力。昂贵的柴油燃料的影响尤为明显,影响了货运、农业和一些工业生产。
因此,全球石油需求正在减弱,但主要分析机构对减少的规模有不同的评估。
根据国际能源论坛的比较分析,2026年的预测差异显著。
组织 | 2026年需求 | 年度变化 |
|---|---|---|
OPEC | 1.057亿桶/日 | +20万桶 |
EIA | 1.024亿桶/日 | −200万桶 |
IEA | 1.024亿桶/日 | −260万桶 |
来源:国际能源论坛,2026年10月
最大和最小估计之间的差异为每天330万桶。这种差异是由于基线消费计算、经济活动预测和非经合组织国家需求评估的不同。
IEA预计,全球需求在第四季度将比2025年同期减少250万桶/日。尽管如此,该机构预测石油平衡将持续赤字直到年底。
因此,需求的减弱尚不能保证原材料的过剩。此外,能源通胀可能同时减少消费并维持高油品成本。UNUM此前在通胀新一波分析中分析了此类过程对金融市场的影响。
Brent期货曲线对市场状态的指示
为了评估石油市场的状态,交易者发现比较近期和长期期货合约的价格很有用。
如果最近的合约比后续的更贵,就会出现现货溢价。这种结构通常表明即时交付的高价值和实物市场的紧张。
相反的情况称为远期溢价:远期期货比近期的更贵。这可能表明考虑到储存和融资成本的平衡较不紧张。
因此,即使Brent下跌,保持最近合约的显著溢价可能意味着实物赤字持续。随着库存增加,合约之间差距缩小,另一方面,可能表明紧张局势缓解。
期货曲线可以在ICE上查看,比较最近、三个月和六个月的合约。今日油价和报价动态也可以在UNUM商品市场部分中找到。
2026年底油价将如何变化
2026年底油价的预测主要取决于供应恢复的速度和伊朗局势的进一步发展。
在10月6日的预测中,美国能源信息署(EIA)估计第四季度Brent的平均现货价格为每桶105美元,比上个月的估计提高了14美元。
然而,该计算是在10月1日完成的,并未考虑后续事件。此外,它指的是季度平均价格,而不是12月31日的报价预测。
可以突出三个石油市场动态的进一步情景。
1. 外交解决
如果谈判达成可持续协议,航运安全将改善,出口路线将开始恢复。供应的逐步增加和地缘政治溢价的减少可能对Brent和WTI价格施加压力。
2. 持续的不确定性
谈判可能会在没有最终协议的情况下继续进行,而石油供应仍然受限。在这种情况下,石油市场的高波动性将持续,价格将对外交声明、出口数据和库存变化敏感。
3. 新的升级
对终端、管道或油轮的额外损害可能会进一步限制供应。运输和保险成本的上升将增加地缘政治溢价,即使需求相对较弱,也会创造更高的油价条件。
所提出的情景描述了价格变动的可能方向,但不包含精确的价格预测。冲突和制裁限制的详细背景在之前的UNUM石油市场分析中呈现。
投资者和交易者需要关注的指标
为了评估油价的未来走势,重要的是要跟踪反映供需实际平衡的指标组合,而不是单一新闻。
特别需要关注以下数据:
石油出口。 通过霍尔木兹海峡和替代路线的实物运输增长将确认供应的恢复。
商业库存。 陆地储备的持续积累可能表明赤字的减弱。
布伦特期货。 近期合约溢价的减少可能表明实物市场的紧张局势有所缓解。
需求和炼油。 石油产品的消费和生产数据将显示能源市场的恢复速度。
OPEC+决策。 生产目标的变化需要与实际生产和出口进行比较。
市场参与者即将关注的基准包括11月10日发布的新EIA预测,11月13日的IEA报告,以及11月29日七个OPEC+国家的会议。
多重市场信号的汇聚比单一关于谈判的新闻提供了更可靠的分析基础。
最终决定油价的因素
当前油价的下降主要反映了市场参与者预期的变化。然而,直到2026年底,石油成本将取决于外交协议能多快促成出口、运输和库存的恢复。
只要物理指标未能确认可持续的改善,石油市场仍然对地缘政治风险敏感。因此,OPEC+的决策、需求动态和供应条件需要一起考虑,而不是作为独立因素。