


铜
HG


铜是一种非铁金属,具有高电导率和热导率,广泛用于能源、建筑、工业和电子制造。在金融市场中,铜被视为主要的交易工业金属,其报价取决于全球经济状况、中国的需求、生产量以及精炼金属的可用性。对于交易者和投资者来说,LME和COMEX的铜价、仓库库存、生产活动以及能源基础设施的发展前景尤为重要。
什么是铜以及它为何对金融市场重要
铜(Cu)是一种原子序数为29的金属,因其高电导率、延展性和耐腐蚀性而闻名。这些特性使其可用于电缆、电动机、变压器、热交换器和其他工业设备。
与 黄金在投资和储备中扮演重要角色不同,铜主要用于工业。 白银则处于中间位置:其价值受工业和投资需求的双重影响。
由于铜在建筑、能源和工程中的广泛应用,铜有时被称为“铜博士”。这个非官方名称反映了人们将这种金属视为全球经济活动指标的看法。
当企业扩大生产,政府和公司投资基础设施时,铜的需求可能增加。相反,建筑和工业的放缓可能减少金属消费。
然而,铜价并不是经济状况的独立且无误的指标。报价还受到生产中断、仓库库存变化、贸易政策和金融参与者操作的影响。
铜的用途
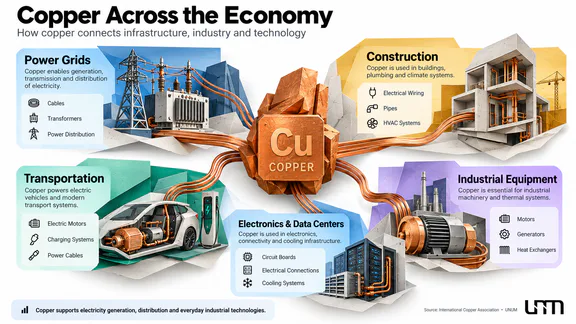
铜的主要经济价值与其高效传导电力和热量的能力有关。金属在电力生产、传输和使用的各个阶段,以及在建筑和工业中都有应用。
电力和基础设施
铜用于电缆、变压器、发电机、开关设备和其他电网设备。
能源基础设施的发展需要大量的导体和电气组件。在旧网络现代化或新设施建设期间,铜的需求可能增加,无论消费品生产的短期变化如何。
交通电气化项目、传输网络扩展和新能源源的连接尤为重要。
建筑和工业
在建筑中,铜用于电气布线、管道、供暖系统、空调和个别结构元素。
建筑行业的需求取决于住宅建设、商业地产和基础设施投资的活动。
在工业中,铜用于发动机、机械、制造设备和热交换器。因此,工业生产量的变化可能影响金属消费。
电动汽车和可再生能源
铜用于电动机、电缆、逆变器、电池系统和电动汽车的充电基础设施。全电动汽车通常比同类内燃机车辆含有更多的铜。
该金属还用于连接太阳能和风能发电厂、建设电网和储能系统。
这些行业的扩展创造了额外的长期需求。然而,其规模取决于建设速度、技术变化以及部分用其他材料替代铜的可能性。
电子和数据中心
铜用于电气连接、印刷电路板、冷却系统和数据中心设备。
云计算和人工智能的发展增加了对电力和基础设施的需求,而这些需要工业金属。
然而,计算基础设施的扩展并不意味着铜消费的比例增加。实际需求受设备设计、电气系统效率和新建设量的影响。
铜价如何形成
铜价取决于实物金属的供需平衡、仓库库存的可用性以及金融市场参与者的预期。
主要国际基准是伦敦金属交易所(LME)的铜价和CME集团旗下COMEX期货报价。
交易所的铜以标准化合约形式出现,合约在数量、交货条款和执行规则上有所不同。
在LME上,报价通常以美元/公吨表示,而在COMEX上,则以美元/磅表示。因此,未经转换的直接数字比较是不正确的。
LME铜价
伦敦金属交易所(LME)是全球工业金属贸易的主要中心之一。LME铜报价被用作实物合同和价格风险管理的国际基准。
交易所发布不同交货条款的LME官方价格。LME官方结算价,代表最近交货的官方结算价格,尤为重要,并广泛用于实物合同中。
在分析中,有必要区分最近交割的官方价格、三个月报价和收盘价。它们指的是不同的价格基准,可能彼此不同。
标准交割期货LME Copper代码为CA,对应25公吨的精炼A级铜,以交易所批准品牌的阴极形式交割。此类金属必须符合化学成分和质量的既定要求。
在假设每吨10,000美元的价格下,合约的名义价值为250,000美元。每吨报价变动100美元将导致头寸价值变动2,500美元,未计入交易费用。
在LMEselect系统中进行标准CA合约的常规交易时,最小价格变动为每吨0.50美元。合约规模为25吨,每此类步进的成本为12.50美元。对于某些类型的操作和交易机制,最小步进可能有所不同。
COMEX铜价
在美国交易所COMEX上,标准交割期货Copper Futures代码为HG进行交易。其规模为25,000磅铜,约合11.34公吨。
铜价以每磅价格计算HG合约的价值。报价以美元和美分每磅表示,尽管在分析材料中可能会额外转换为其他单位。
在假设每磅4美元的价格下,标准合约的名义价值为100,000美元。每磅报价变动0.10美元将导致每个头寸的利润或亏损2,500美元,未计入佣金和其他费用。
HG合约的最小价格步进为每磅0.0005美元,相当于每个标准合约12.50美元。
除了HG,CME Group还提供其他规模的铜合约,包括Micro Copper Futures。因此,在选择工具时,有必要检查其规格,而不仅仅依赖于基础金属的名称。
如何转换铜价每吨和每磅
一公吨约等于2,204.62磅。要将价格从每磅美元转换为每公吨美元,使用公式:每公吨价格 = 每磅价格 × 2,204.62。例如,假设报价为每磅4美元,相当于每公吨约8,818.48美元。反向计算通过将每吨价格除以2,204.62进行。
这种转换有助于以相同单位比较LME和COMEX报价,但并不能消除合约本身、条款和交割条件之间的差异。
LME和COMEX合约比较
| 参数 | LME Copper | COMEX Copper |
| 交易所代码 | CA | HG |
| 标准合约规模 | 25公吨 | 25,000磅 |
| 货币和价格单位 | 美元每公吨 | 美元每磅 |
| 执行类型 | 实物交割 | 实物交割 |
| 最小价格步进 | 常规LMEselect交易每吨0.50美元 | 每磅0.0005美元 |
| 指示步进成本 | 每合约12.50美元 | 每合约12.50美元 |
| 名义价值假设示例 | 每吨10,000美元时为250,000美元 | 每磅4美元时为100,000美元 |
标准合约的特征已指明。其他工具和交易机制的规则可能有所不同。
为什么交易所价格与实物金属成本不同
实物铜的价格通常基于商定的交易所基准,并加上或减去质量、位置、运输和交货条件的溢价或折扣。
这种附加费有时被称为实物金属溢价。其大小可能因地区而异,即使国际报价保持相对稳定。
例如,区域溢价的增加可能表明某个国家或工业中心的铜供应有限。然而,这并不一定意味着全球市场上的金属短缺。
影响铜价的因素
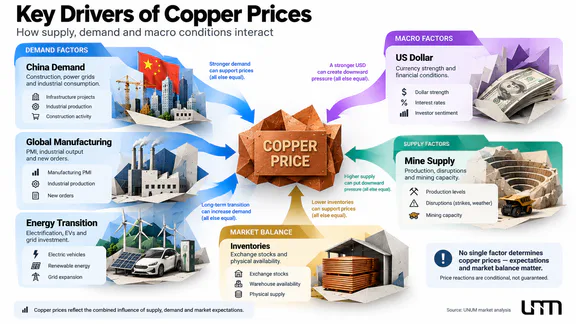
全球铜市场对工业生产、基础设施投资、采矿量、加工和国际贸易的变化非常敏感。个别因素的重要性取决于当前的供需平衡以及市场参与者的预期。
中国的需求
中国在全球精炼铜消费中占据中心地位。其经济在建筑、能源和电气设备制造方面对金属产生了巨大的需求。
电网投资、建筑部门的状态、工业生产的产出以及设备制造商的活动对分析尤为重要。
基础设施建设的加速可以支持铜的消费,而房地产市场的低迷可能会限制建筑行业的需求。
然而,中国工业生产的增长并不一定会立即导致报价的增加。市场不仅考虑实际数据,还考虑预期、库存变化和金属可用性。
全球经济状况
铜在工业中广泛使用,因此其成本通常对全球经济周期的变化作出反应。
生产、投资和建筑的增长通常支持需求。当经济活动放缓时,企业可能会减少原材料采购并使用先前积累的库存。
交易者通常会监测PMI商业活动指数,这有助于评估制造业条件的变化。
特别重要的是新订单和工业产出的指标。然而,它们对报价的影响取决于市场预期和其他因素。
采矿和供应中断
开采铜的供应取决于矿山的状况、矿石中的金属含量、生产成本、基础设施和扩展能力。
重要的生产国家包括智利、刚果民主共和国和秘鲁。拉丁美洲、非洲和亚洲的其他国家也发挥着重要作用。
生产可能受到事故、罢工、水电供应中断、矿石中铜含量变化和监管限制的影响。
库存水平低时,意外的供应中断可能导致价格剧烈波动。如果市场预期到这些中断或有足够的库存,反应可能会较弱。
能源基础设施的发展
电网、充电站、可再生能源设施的建设以及电动汽车的生产创造了对铜的长期需求。
在评估需求时,不仅要考虑新项目的公告,还要考虑实际的建设时间表、设备数量和融资来源。
技术变化可能会减少某些产品中的铜含量。在某些领域,铝也可能被用作替代导体材料。
因此,电气化的长期增长并不保证铜价的持续上涨:结果取决于供应、需求和技术变化的平衡。
美元和利率
国际铜交易价格主要以美元表示。美元走强可能增加使用其他货币的买家的金属成本,从而可能抑制需求。
利率影响工业活动、基础设施投资和库存的融资成本。
然而,铜对美元和利率的依赖并不恒定。物理平衡的变化可能对价格的影响比宏观经济因素更大。
库存和金属可用性
LME、COMEX和其他交易平台的库存有助于评估在交易合同下可交付的金属数量。
交易所库存的下降可能反映出出货量增加、铜从仓库系统中转移或供应紧张。原因应通过额外数据加以验证。
库存增加并不总是表示全球供应的增加:金属可能在地区和存储形式之间重新分配。
需要注意的是,交易所仓库仅反映了全球储备的一部分。大量铜由生产商、工业消费者和贸易公司持有。
因此,可见库存的变化不能自动等同于整个市场的铜短缺或过剩。
铜的生产和供应
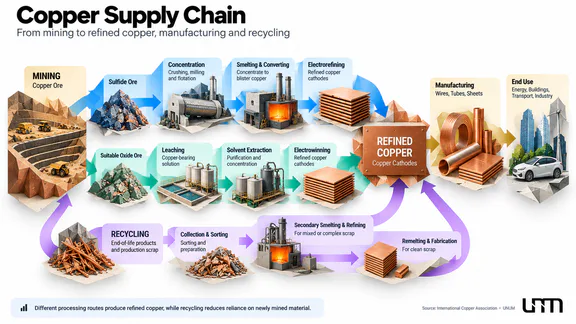
全球铜生产链包括矿石开采、选矿或化学加工、获得精炼金属和制造最终产品。
在分析中,区分矿铜、铜精矿和精炼金属很重要。生产量的变化并不总是立即反映出工业消费者可用的铜供应。
从矿石到精炼铜
铜矿石在矿物成分和加工方法上各不相同。许多硫化矿石经过选矿以生产铜精矿、冶炼和随后的精炼。
对于一些氧化矿石和其他合适的材料,采用湿法冶金工艺,包括浸出、从溶液中提取铜和电解沉积。
通过相关的技术工艺,获得了精炼铜,包括电解铜。质量合适的阴极产品可以用于进一步的工业加工,如果符合交易所要求,还可以用于LME合同的交割。
矿量与精炼金属生产之间可能存在差异。产量取决于精矿的可用性、冶炼和精炼设施的产能利用率、二次原材料加工和物流。
为什么铜生产难以快速增加
建立一个大型矿山需要勘探、获得许可、资本投资和建设生产基础设施。
这类项目的准备可能需要多年。因此,铜供应不能总是迅速响应交易价格的上涨。
现有设施的生产扩张也受到可用矿石储量、生产能力、能源供应和环境要求的限制。
因此,如果采矿和加工能力扩张速度慢于消费,长期需求增长可能导致市场紧张。
冶炼厂和精矿加工成本
精炼铜的生产不仅取决于开采的矿石数量,还取决于加工精矿的设施可用性。
行业指标之一是TC/RC(加工费/精炼费)——根据相关商业协议加工精矿和精炼的费用。
这些费率的变化有助于评估加工企业对精矿供需的平衡。
在精矿可用性有限的情况下,加工企业可能面临盈利压力。然而,TC/RC并不是精炼铜价格的直接类比,因此应与生产量、库存和产能利用率一起分析。
铜的回收
铜适合多次回收。然而,获得所需质量的金属可能需要对二次原材料进行分类、清洗和精炼。
铜废料的来源包括使用过的电缆、电气设备、建筑材料和工业废料。
铜价上涨可以提高废料回收和再利用的盈利能力,但二次原材料的供应取决于产品的使用寿命、收集效率和回收设施的能力。
回收有助于减少对原始开采的需求,但无法立即弥补全球需求的增加。
如何在金融市场上交易铜
可以通过交易所交易的衍生品和投资产品直接投资于铜,也可以通过投资于开采该金属的公司股票间接投资。
工具的选择取决于投资者的目标、持有期、资本要求以及承担相关风险的意愿。
铜期货
期货是标准化的交易所合约,允许固定未来铜交付的成本或从其报价变化中获得财务结果。
标准可交割期货LME Copper CA和COMEX Copper HG在合约规模、计量单位、交割日期和交易规则上有所不同。
开仓通常需要保证金,这可能显著低于合约的名义价值。这产生了杠杆效应:相对较小的价格变化可能导致相对于存入资金的显著利润或损失。
生产商和工业消费者使用期货对冲价格风险,而交易者则基于金属价格变化进行操作。
选择工具时,需考虑流通期限、保证金要求、流动性和执行顺序。可交割合约需要特别注意交易结束日期和实物交割程序。
铜差价合约
差价合约(CFDs)是场外衍生品,允许在不购买实物金属的情况下交易铜价变化。
交易者可以开设多头头寸预期价格上涨,或开设空头头寸预期价格下跌。财务结果由交易开盘价和收盘价之间的差额决定,同时考虑点差、佣金和其他费用。
一些经纪商提供带杠杆的铜差价合约,允许以超过存入保证金金额的名义价值开仓。然而,相对于初始保证金的损失也会增加。
假设一个差价合约的头寸量相当于一公吨铜。在每吨10,000美元的价格下,名义头寸价值为10,000美元。
如果经纪商的条件允许使用1:10的杠杆,初始保证金要求将为1,000美元。铜价3%的变化将在交易费用前导致300美元的利润或损失,相当于存入保证金的30%。
此计算说明了杠杆机制,而非特定经纪商的实际条件。差价合约的大小、基础报价、保证金要求和可用杠杆由工具规格和适用规则决定。
交易差价合约时,需考虑点差、展期成本、价格缺口风险以及因保证金不足而导致的强制平仓可能性。
铜矿公司股票
可以通过投资于从事金属开采和加工的公司股票间接投资于铜市场。
它们的财务结果可能取决于铜价、生产量、矿石中的金属含量和开采成本。
然而,这类股票的价值不仅由市场报价决定。它还受到债务负担、管理决策、税收条件、地缘政治风险和其他开采资源成本的影响。因此,铜矿公司股票不能被视为金属直接头寸的完全类似物。
交易所交易的投资产品
在某些市场上,有跟踪铜期货的交易所交易产品,以及投资于铜行业公司股票的基金。
产品结构决定了其对金属价格的依赖性质。对于期货策略,管理成本、远期市场结构和合约之间的过渡很重要。对于股票基金,公司的财务结果和投资组合构成具有额外的重要性。
在投资之前,需检查基础资产、费用和产品价值形成机制。
铜投资方法比较
| 工具 | 投资者获得的内容 | 主要风险 |
| LME或COMEX期货 | 标准化交易所合约中的头寸 | 杠杆、保证金、实物交割 |
| 差价合约 | 与经纪商签订的合约下的财务结果 | 杠杆、点差、对手方、展期成本 |
| 矿业公司股票 | 生产商业务中的股份 | 公司、生产和市场风险 |
| 交易所交易投资产品 | 根据产品结构的敞口 | 费用、价格跟踪特性和资产构成 |
如何分析铜价
铜价图表有助于研究所选交易所合约的动态,评估波动性并探索市场趋势。
为了进行全面分析,结合基本指标与远期市场数据和技术分析是有用的。
基本面分析
基本面分析的主要任务是确定预期的铜供应如何与未来消费相匹配。
关键指标包括:
- 中国及其他主要经济体的PMI商业活动指数。
- 工业生产和建筑行业的状况。
- 电网和基础设施的投资。
- 主要矿山的生产量和运营情况。
- 冶炼和精炼设施的利用率。
- 精矿加工条件,包括TC/RC。
- LME、COMEX及其他平台的库存水平。
- 铜废料加工。
- 美元动态和国际贸易政策。
为了进行实用分析,按照以下顺序进行是方便的:
- 评估需求:工业生产、建筑业、中国的经济状况和基础设施投资。
- 检查供应:生产、精矿可用性、加工能力利用率。
- 研究库存水平:比较交易所储备的变化与实物交付。
- 分析期货价差:评估近月和远月交割日期之间的差异。
- 转向价格图表:探索趋势、波动性和市场活动。
重要的是将实际指标与市场参与者的预期进行比较。例如,如果投资者预期供应增长更显著,即使铜产量增加也不一定会降低价格。
价差和期货曲线
除了最近的合约价格外,交易者还分析不同交割日期的期货之间的差异。
Contango是指长期合约价格高于近期合约价格的情况。相反,当近期交割价格较高时,称为backwardation。
对于铜,这些关系有助于评估储存和融资成本,以及实物金属的可用性。
在LME上,一个重要的指标是Cash–3M价差——即最近交割价格与三个月铜价之间的差异。
如果最近交割价格超过三个月价格,正的Cash–3M价差可能表明实物金属供应紧张。然而,这应与库存水平、地区溢价和其他指标进行比较。
如果三个月价格高于最近价格,负的Cash–3M对应于这两个期限之间的contango。
然而,单个期货价差并不能可靠地预测价格的未来走向。
技术分析
技术分析包括研究价格趋势、支撑和阻力位、移动平均线、交易量和波动性。
对于铜,特别重要的是要考虑图表上显示的是哪个合约。长期的连续期货图表可能包括交割日期之间的转换,影响历史值的可比性。
交易量和未平仓合约有助于评估市场参与者的活动,但它们不能可靠地确定价格走势的未来方向。
技术信号在考虑基本指标时是有用的,尤其是在供应或工业需求急剧变化的时期。
铜投资的主要风险
铜是一种工业资产,因此其价值对经济活动、生产链和国际贸易的变化敏感。
| 风险 | 可能的市场影响 |
| 中国经济放缓 | 建筑和工业需求下降 |
| 全球工业衰退 | 金属消费减弱 |
| 生产中断 | 供应限制和潜在价格上涨 |
| 库存水平增加 | 需求不足导致的价格压力 |
| 贸易限制 | 供应重新分配和地区溢价变化 |
| 美元走强 | 对其他货币买家的铜成本增加 |
| 高波动性 | 头寸价值的显著波动 |
| 杠杆使用 | 相对于抵押品的潜在损失增加 |
应特别注意衍生工具的风险。在交易期货或CFD时,不利的价格变化可能导致保证金抵押品的快速损失,并且根据工具的条件和法律制度,可能会产生额外的义务。
对于长期投资者来说,重要的是要考虑到铜需求的结构性增长并不保证价格的持续上涨。生产扩张、二次加工、技术替代和经济周期的变化可能会影响市场平衡。
关于 铜(HG)的常见问题
铜广泛用于建筑、能源和工业。因此,对该金属需求的变化可以反映经济活动的加速或减缓。然而,报价也依赖于采矿、库存和金融因素。
在LME上,铜的价格通常以每公吨美元报价,而在COMEX上则以每磅美元报价。要比较报价,需要将其转换为相同的计量单位,并考虑合同差异。
关键因素包括工业需求,特别是在中国,采矿量、精炼金属的可用性和仓库库存。它们的影响会根据经济周期和市场参与者的预期而变化。
在COMEX上,标准期货合约铜期货的代码是HG,而在LME上标准合约铜的代码是CA。市场数据提供商终端的标记可能会有所不同。
是的。这可以通过交易所期货、单一投资产品和CFD来实现,如果在相关司法管辖区可用。矿业公司的股票也可以提供对铜价格的间接敞口。
铜的价格不仅取决于需求。如果采矿减少、供应中断或可用库存下降的幅度大于消费减弱,报价即使在不利的经济情况下也可能上涨。
铜的价格主要由工业消费决定,而黄金则在投资和储备方面扮演更重要的角色。因此,在经济不稳定时期,这两种金属的动态可能会显著不同。
电动车在电动机、电缆、逆变器和充电系统中使用铜。这种交通工具生产的扩展可能会增加对该金属的需求,但整体影响取决于车辆设计、基础设施发展和技术变化。