분석가들이 비트코인 기대치를 변경하는 이유
2026년 11월 11일 기준, 비트코인은 약 $73.7k에 거래되고 있었습니다. Yahoo Finance에 따르면, 05:38 UTC에 가격은 약 $73,725였으며, 하루 종일 변동이 있었습니다. 이전에 11월 8일에 BTC는 $73,708로 하락하여 두 달 이상 동안의 저점을 기록했습니다. 거래소 상장 펀드의 유출 및 포지션 청산을 포함한 하락의 이유에 대한 자세한 내용은 UNUM의 분석 자료에서 논의되었습니다.
현재 암호화폐 가격은 은행과 투자 회사가 계속 발표하는 대부분의 장기 목표보다 상당히 낮습니다. 일부 분석가는 내년에 $100–150k로 회복할 것으로 예상하는 반면, 다른 이들은 비트코인의 시장 자본화가 10년 말까지 수십 조 달러에 이를 것으로 보고 있습니다.
비트코인의 가격 예측은 미래 암호화폐 시장에 대한 인식뿐만 아니라 특정 방법론에 따라 달라집니다. 단기 추정치는 일반적으로 현금 흐름, 시장 주기 및 금융 조건을 고려하는 반면, 장기 모델은 글로벌 투자 포트폴리오, 기업 준비금 및 가치 저장 부문에서 BTC의 가정된 비율을 중심으로 구축됩니다.
따라서 목표 가격의 변경은 반드시 분석가들이 비트코인에 대해 더 확신하거나 신중해졌다는 것을 증명하지는 않습니다. 그들이 수정한 지표가 무엇인지, 어떤 시간 프레임을 고려하고 있는지, 그리고 그들의 계산의 기초가 된 새로운 데이터가 무엇인지 결정하는 것이 중요합니다.
은행들이 비트코인 예측을 수정한 방법
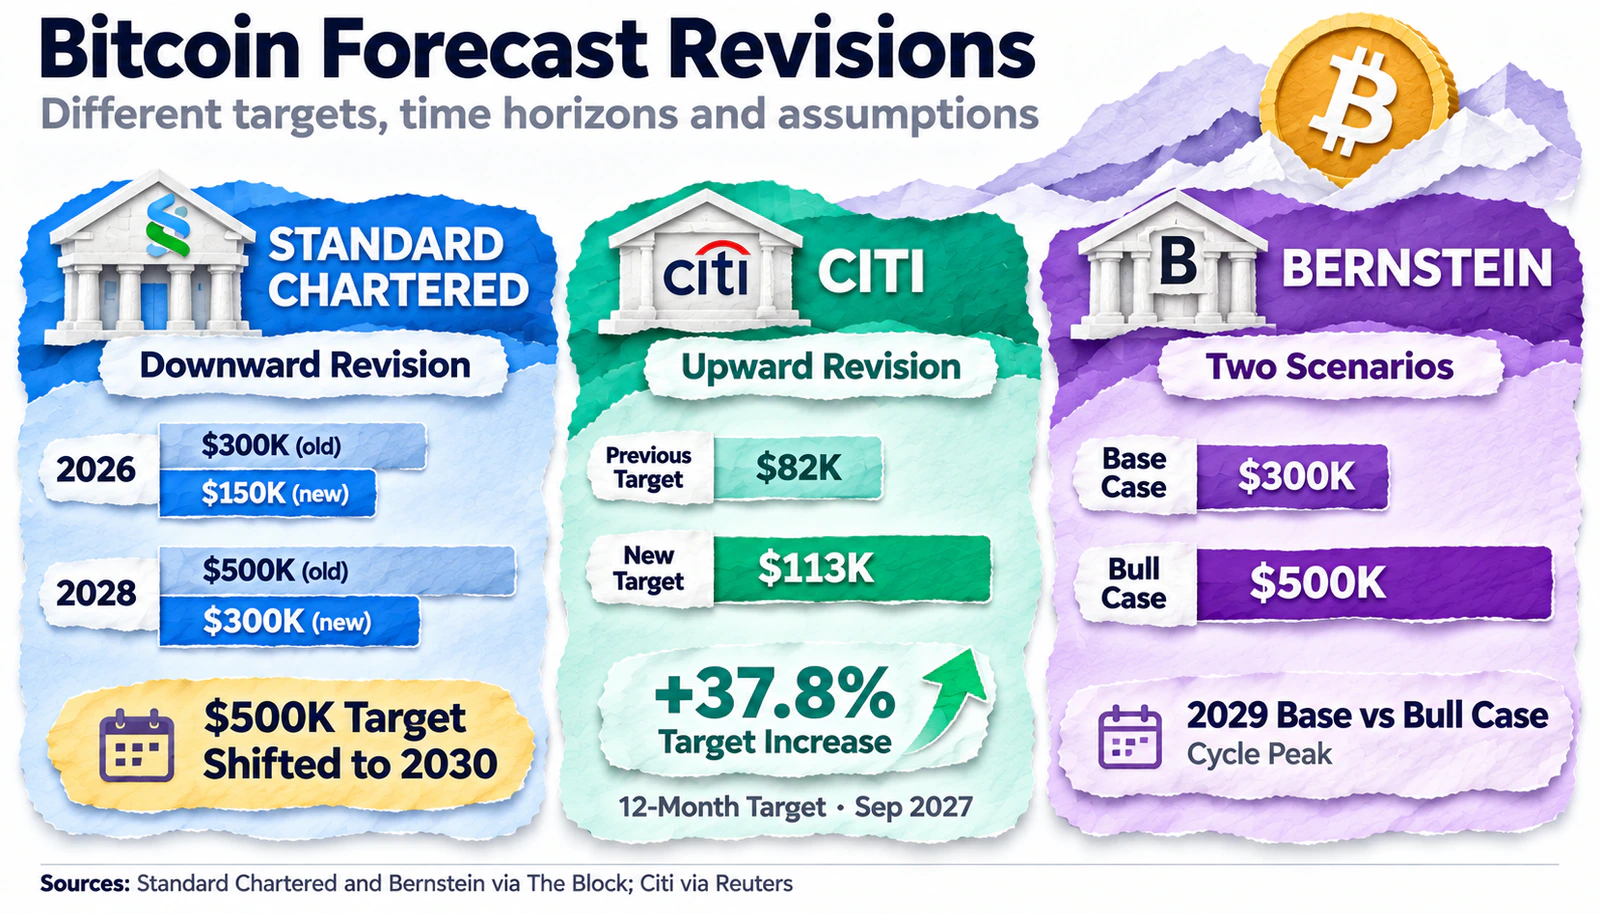
가장 대표적인 예는 Standard Chartered입니다. 2025년 12월, 은행은 비트코인이 2028년에서 2030년까지 $500k에 도달할 것으로 예상되는 일정을 연기하고 가격 목표를 크게 낮췄습니다.
은행의 디지털 자산 연구 책임자인 Geoffrey Kendrick은 수요 구조의 변화로 인해 수정이 이루어졌다고 설명했습니다. 이전에는 현물 비트코인 ETF의 구매와 암호화폐 준비금을 형성하는 회사들의 조합에 의존했지만, 2025년 말까지 Kendrick은 이전 규모의 기업 구매 확장을 고려하지 않기로 했습니다.
2025년 12월 9일에 발표된 새로운 궤적은 2026년 말까지 $150k, 2027년에는 $225k, 2028년에는 $300k로 예상되었습니다. 2029년 목표는 $500k에서 $400k로 줄어들었고, $500k 마크는 2030년으로 연기되었습니다.
수정에 대한 논평에서 Kendrick은 "우리의 이전 단기 목표는 잘못되었습니다."라고 인정했습니다.
이 수정의 본질은 장기적 낙관론의 거부가 아니라 예상 성장률의 변화입니다. 은행은 여전히 비트코인이 $500k에 도달할 것으로 예상하지만, 더 많은 시간이 걸릴 것이라고 믿습니다.
Citi, 12개월 목표를 $113k로 상향 조정
Citigroup은 다른 접근 방식을 보여주었습니다. 2026년 10월 1일 Reuters 보고서에 따르면, 은행은 12개월 BTC 예측을 $82k에서 $113k로 약 37.8% 상향 조정했습니다. 동시에, 이더리움 추정치는 $2,240에서 $3,028로 증가했습니다.
Citi는 암호화폐 투자 상품으로의 자본 유입 회복 기대, 더 유리한 거시 경제 조건, 금융 자문 고객 포트폴리오에서 비트코인의 점진적 증가와 관련하여 수정을 연관시킵니다.
Standard Chartered의 장기 모델과 달리, Citi의 예측은 2027년 9월 말에 관한 것입니다. 따라서 2030년 말의 가격 목표와 직접 비교할 수 없습니다. 또한, 사용 가능한 확인은 공개적으로 이용 가능한 원래 은행 연구가 아닌 Reuters 고객 노트 요약을 기반으로 합니다.
Bernstein, 2029년 사이클 피크에서 $300k 예상
2026년 8월, Gautam Chhugani가 이끄는 Bernstein 분석가들은 비트코인의 추가 성장을 위한 두 가지 시나리오를 제시했습니다. 기본 시나리오는 2026년 말까지 약 $125k로 회복하고, 2027년 중반까지 $150k에 도달하며, 2029년 시장 사이클 피크에서 약 $300k에 도달할 것으로 예상했습니다.
더 빠른 기관 채택과 함께, Bernstein은 2027년 중반까지 $200k, 2029년에는 약 $500k를 고려했습니다. 더 먼 벤치마크로, 회사는 2033년 말까지 $1백만의 추정을 유지했습니다.
기본 시나리오는 비트코인의 시장 가치와 생산의 한계 비용을 비교하는 모델을 기반으로 합니다. 낙관적인 변형은 투자자가 정부 부채 증가 및 통화 평가 절하 위험 속에서 BTC를 제한된 공급 자산으로 점점 더 많이 사용할 경우 더 높은 가격 승수를 가정합니다.
따라서 Bernstein의 2027년 비트코인 예측은 2029–2033년의 최고 기대치와 가격뿐만 아니라 구현 조건에서도 크게 다릅니다. $500k 마크는 기본 예측이 아닌 낙관적인 가속 성장 시나리오로 간주됩니다.
ARK Invest는 높은 예측을 유지하지만 그 기초를 수정합니다
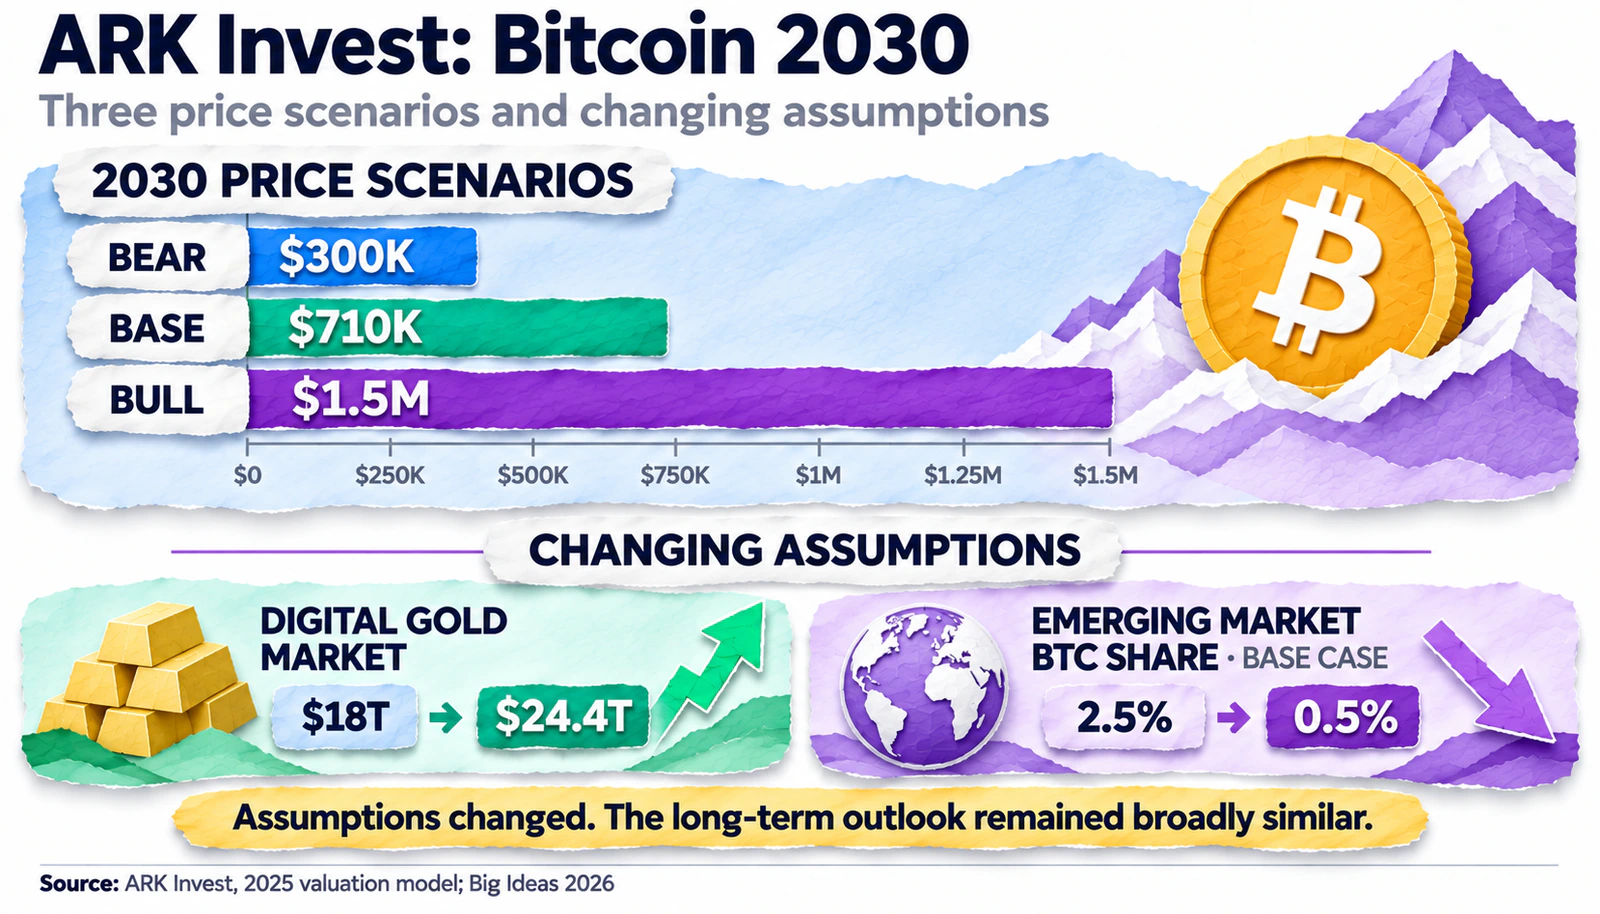
은행들이 비교적 짧은 기간 동안 목표 가격을 발표하는 것과 달리, ARK Invest는 2030년까지의 비트코인 평가를 가능한 시장의 잠재적 크기를 통해 구축합니다. 2025년 4월 24일자 연구에서 분석가 David Puell은 세 가지 시나리오를 제시했습니다:
비관적 — 2030년 말까지 BTC당 약 $300,000.
기본 — 점진적인 기관 채택과 함께 약 $710,000.
낙관적 — 비트코인으로의 더 큰 자본 유입과 함께 약 $1.5 million.
ARK의 방법론은 여섯 가지 잠재적 수요 원천을 고려합니다: 기관 투자, 금과의 경쟁, 개발도상국의 저축 보호, 정부 및 기업의 준비금, 그리고 비트코인 네트워크 기반의 금융 서비스. 모델의 가장 중요한 구성 요소는 글로벌 투자 포트폴리오와 금 시장입니다.
기본 시나리오에서 ARK는 비트코인이 2030년까지 금을 제외한 글로벌 투자 포트폴리오의 2.5%를 차지할 수 있다고 가정합니다. 회사는 이를 약 $200 trillion으로 추산합니다. 낙관적 시나리오에서는 해당 비율이 6.5%로 증가합니다. 이는 계산된 가정이며, 이미 기관 투자자들이 한 실제 투자가 아닙니다.
ARK가 2026년에 가정을 변경한 이유
Big Ideas 2026 보고서에서 회사는 2025년 12월 31일 기준 데이터를 사용하여 모델의 두 가지 주요 구성 요소를 수정했습니다.
첫 번째 변경 사항은 디지털 금으로서의 비트코인의 역할과 관련이 있습니다. ARK는 이 부문에서의 추정 가능한 시장을 약 37% 증가시켜 $18 trillion에서 $24.4 trillion으로 늘렸습니다. 이는 2025년 금 자본화의 증가로 인해 회사가 64.5%로 추산했습니다.
두 번째 변경 사항은 반대였습니다: 개발도상국의 저축 보호 부문에서 비트코인의 추정 점유율이 약 80% 감소했습니다. 기본 시나리오에서는 2.5%에서 0.5%로, 낙관적 시나리오에서는 6%에서 1.3%로 감소했습니다. ARK는 이 수정이 안정적인 코인의 급속한 확산과 관련이 있다고 보고 있으며, 이는 대체 화폐 수단에 대한 수요의 일부를 충족할 수 있습니다.
따라서 두 가지 조정은 반대 방향으로 작용합니다. 잠재적 디지털 금 시장의 확장은 BTC의 추정 가치를 증가시키는 반면, 개발도상국의 수요 기대 감소는 이를 감소시킵니다.
비트코인의 성장에 대한 우리의 가정은 변경되었지만, 예측 자체는 대체로 동일하게 유지됩니다.
같은 보고서에서 회사는 2030년까지 비트코인의 잠재적 자본화를 약 $16 trillion으로 추산하며, 이는 2025–2030년 기간 동안 연평균 자본화 성장률이 약 63%에 달함을 의미합니다. 예상 공급량이 약 20.5 million BTC인 경우, 이 자본화는 수학적으로 코인당 약 $780,000의 가격에 해당합니다. 이는 ARK의 모델을 기반으로 한 Unum의 계산이며, 공식적으로 새롭게 발표된 목표 가격 $780,000이 아닙니다.
별도로, ARK는 2030년까지 디지털 자산 시장을 약 $28 trillion으로 평가하며, 비트코인이 이 부문의 약 70%를 차지할 수 있다고 제안합니다. 그러나 $28 trillion의 70%는 $19.6 trillion이지 $16 trillion이 아닙니다. 보고서 내의 대략적인 수치가 서로 완전히 일치하지 않기 때문에, BTC 평가를 위해 70% 비율에서 추가 가격을 도출하기보다는 자본화에 대한 별도로 발표된 $16 trillion 예측을 사용하는 것이 더 정확합니다.
ARK의 수정은 비트코인의 기본 분석이 그 제한된 공급을 평가하는 것으로 귀결되지 않는 이유를 보여줍니다. 발행 일정이 변하지 않더라도, 자산의 미래 가치는 금, 안정적인 코인, 전통적인 투자 수단과의 경쟁력에 대한 가정이 얼마나 잘 유지되는지에 따라 달라집니다.
Bitwise, 장기 비트코인 추정치를 $1.6 million으로 상향 조정
2026년 10월 28일, Bitwise는 업데이트된 연구 Bitcoin Long-Term Capital Market Assumptions를 발표했습니다. 회사는 이전 모델에서 2035년까지의 10년간 BTC 예측을 $1.3 million에서 2036년까지 $1.6 million으로 상향 조정했습니다. 동시에, 예상 연평균 성장률은 28.3%에서 34.3%로 증가했습니다.
새로운 연구에서 Bitwise는 비트코인의 연평균 변동성을 27.8%로, 미국 주식과의 상관관계를 약 0.43으로 예측합니다. 기관 포트폴리오의 경우, 회사는 BTC에 1%에서 5%의 자본을 할당하는 시나리오를 고려합니다. 이러한 수치는 이미 달성된 자산의 특성이 아니라, 향후 10년간의 모델 기대치와 관련이 있습니다.
Bitwise의 최고 투자 책임자 Matt Hougan은 비트코인이 기존 금융 수단과 경쟁할 수 있는 시장의 확장으로 인해 수정되었다고 설명합니다. 특히, 글로벌 가치 저장 시장의 추정 규모는 $91 trillion에서 $110 trillion으로 증가했으며, 10년간의 기관 투자 시장 추정치는 $216 trillion에서 $303 trillion으로 증가했습니다.
우리는 2036년까지 비트코인의 목표 가격을 160만 달러로 상향 조정하고 있습니다.
Hougan은 회사가 특정 시장 부문에서 비트코인의 점유율에 대한 이전 가정을 유지해왔다고 강조합니다. 목표 가격의 증가는 주로 이러한 시장의 예상 성장 때문이며, 각 시장에서의 BTC 침투가 더 빨라질 것이라는 기대 때문은 아닙니다.
그러나 160만 달러의 예측은 2030년 말에 대한 ARK의 목표와 직접 비교할 수 없습니다: Bitwise의 전망은 6년 후에 끝납니다. 회사는 또한 비트코인이 변동성이 큰 자산으로 남아 있으며, 장기 성장 시나리오가 실현되더라도 상당한 하락을 경험할 수 있다고 경고합니다.
투자자들에게 이 모델은 주로 잠재적 기관 수요의 규모를 이해하는 방법으로 유용합니다. 그러나 그 결과는 미래 시장의 규모와 비트코인이 그 일부를 차지할 수 있는 능력에 대한 가정에 따라 달라집니다. 이러한 조건이 충족되지 않으면 실제 가격은 계산된 가격보다 상당히 낮을 수 있습니다.
회사의 업데이트된 모델에 대한 자세한 내용은 UNUM 뉴스 “Bitwise predicts Bitcoin at $1.6 million by 2036”에서 확인할 수 있습니다.
Finder의 집단 예측도 크게 변화했습니다
전문가 설문 조사는 개별 투자 회사의 입장뿐만 아니라 암호화폐 시장 전문가들 사이의 기대 범위를 평가할 수 있게 합니다.
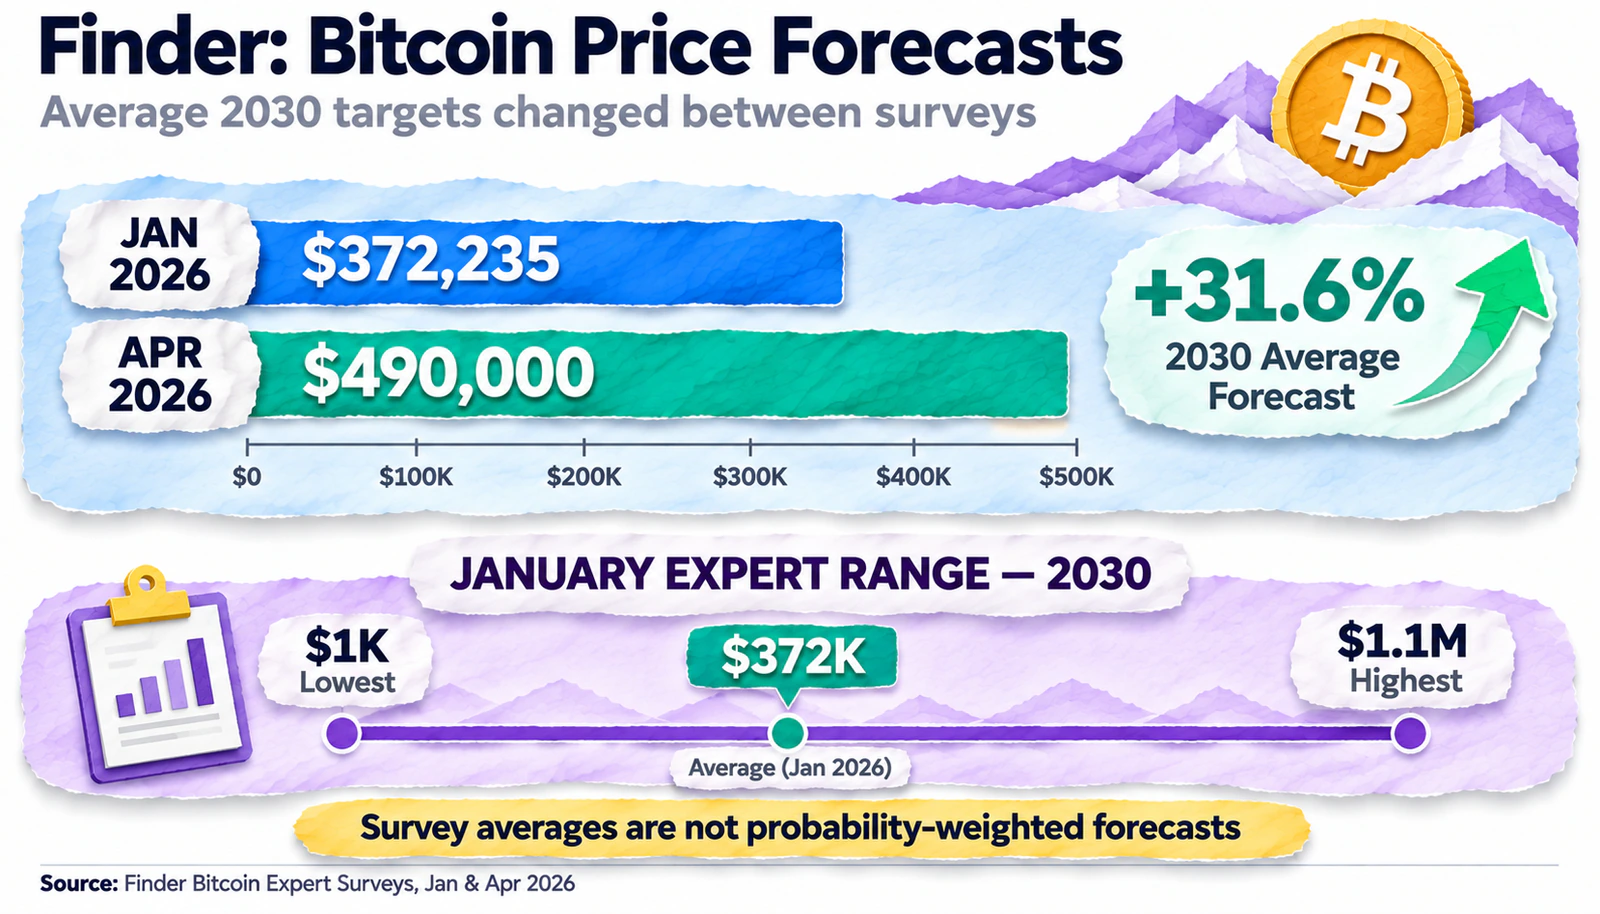
Finder의 1월 연구에서는 21명의 전문가가 참여했습니다. 평균 비트코인 추정치는 2026년 말까지 $133,688, 2030년 말까지 $372,235, 2035년 말까지 $695,882였습니다. 이전 설문 조사에서는 2030년에 대한 예측이 $391,794였으므로, 1월 수치는 장기 기대치의 감소를 반영했습니다.
4월 설문 조사에서는 다른 그림이 나타났습니다. 2026년 말에 대한 평균 추정치는 $127,000로 감소했지만, 2030년에 대한 예측은 $490,000로 증가했고, 2035년에는 $825,625로 증가했습니다. 따라서 2030년에 대한 평균 가격 목표는 1월 연구에 비해 약 31.6% 증가했습니다.
이는 모든 설문 조사 참가자가 더 낙관적으로 변했다는 것을 의미하지 않습니다. 패널의 구성은 연구 간에 변경될 수 있으므로, 개별 재평가를 모든 전문가에게 귀속시키기보다는 두 샘플의 평균값을 비교하는 것이 올바릅니다.
1월 패널 내의 의견 범위는 더욱 컸습니다: 2030년에 대한 최소 예측은 $1,000였고, 최대는 BTC당 $1.1백만이었습니다. 이 범위는 전문가들이 암호화폐에 대한 근본적으로 다른 미래 시나리오를 평가하고 있음을 보여줍니다 — 투자 매력을 잃는 것부터 비트코인이 주요 글로벌 준비 자산이 되는 것까지.
이 응답의 산술 평균은 확률 가중 예측이 아닙니다. 각 시나리오가 얼마나 가능성이 있는지를 보여주지 않으며, 비교적 소규모 응답자 그룹의 구성에 따라 달라집니다. 따라서 Finder의 설문 조사는 BTC의 공정 가치를 독립적으로 모델링하는 것보다는 전문가 감정 변화의 지표로 합리적으로 사용됩니다.
독립 전문가 및 유명 투자자가 제시한 가격
기관 연구와 달리, 개별 예측은 종종 글로벌 금융 시스템의 미래에 대한 저자의 비전에 기반합니다. 일부 전문가들은 거시경제 모델과 유동성 데이터를 사용하고, 다른 이들은 비트코인의 성장을 제한된 공급과 연결하며, 또 다른 이들은 대규모 금융 위기가 암호화폐로의 자본 유입을 가속화할 것이라고 제안합니다.
이러한 예측을 평가할 때, 암호화폐 시장의 발전에 따라 재무 결과가 달라지는 회사 임원과 독립 연구자를 구별하는 것이 특히 중요합니다.
Brian Armstrong은 장기 목표를 낮췄습니다
Coinbase의 CEO Brian Armstrong은 2030년에 대한 개별 비트코인 예측을 변경한 가장 주목할 만한 예 중 하나를 나타냅니다.
2025년 8월 20일, Armstrong은 10년 말까지 BTC가 100만 달러에 도달할 가능성을 공개적으로 고려했습니다. 그는 이 시나리오를 미국의 규제 발전, 비트코인의 기관 채택, ETF의 확장, 국가 암호화폐 준비금의 출현과 연관시켰습니다.
1년 후, 그의 평가는 더 신중해졌습니다. 2026년 8월, Armstrong은 2030년까지 $300,000–$400,000 범위를 언급했으며, 9월 10일 CNBC와의 인터뷰에서 그는 이 범위의 상한선을 현실적인 목표로 간주한다고 확인했습니다.
짧은 대답은 예입니다. 저는 그것이 2030년까지 현실적인 목표라고 생각합니다.
초기 100만 달러 마크와 비교하여 새로운 범위의 상한선은 60% 낮습니다. 그러나 이것은 Armstrong의 개인적인 평가일 뿐, 공식적인 Coinbase의 예측 모델은 아니므로 적절한 주의가 필요합니다.
이 수정은 장기적인 비트코인 개발 지지자들도 핵심 투자 아이디어를 포기하지 않고도 가격 기대치를 크게 낮출 수 있음을 보여줍니다.
Tom Lee는 2026년에 이미 $250,000를 예상합니다
Fundstrat Global Advisors의 공동 창립자인 Tom Lee는 단기 전망에 대해 훨씬 더 낙관적인 견해를 가지고 있습니다. 2026년 1월 20일 The Master Investor Podcast와의 인터뷰에서 그는 올해 비트코인의 목표가 $250,000임을 확인했지만, 동시에 급격한 하락과 불균형한 시장 회복 가능성을 경고했습니다.
Lee는 전통 금융에서 암호화폐 및 블록체인 인프라 사용의 점진적인 확장을 통해 자신의 의견을 설명합니다. 그는 비트코인을 디지털 금의 아날로그로 보고 있으며, 그 잠재적인 청중은 아직 귀금속 투자자들과 일치하지 않는다고 봅니다.
그러나 11월 가격이 약 $73,700인 상황에서 2026년 말까지 $250,000에 도달하려면 비트코인은 두 달도 채 되지 않아 약 239% 증가해야 합니다. 이러한 역학은 수학적으로 가능하지만, 예외적으로 대규모의 수요 변화와 시장 조건이 필요할 것입니다.
Lee의 예측 기간은 작성 시점에서 아직 만료되지 않았으므로 이를 잘못된 것으로 부르기에는 시기상조입니다. 그러나 현재 가격과 목표 수준 사이의 격차는 이 시나리오에 대한 단기 BTC 역학에 대한 요구가 얼마나 높은지를 평가할 수 있게 합니다.
Arthur Hayes는 AI 산업의 신용 위험과 비트코인 성장을 연결합니다
BitMEX의 공동 창립자인 Arthur Hayes는 비트코인이 지속 가능한 경제 성장에서가 아니라 신용 시장의 대규모 문제에서 이익을 얻을 수 있는 다른 시나리오를 제시합니다.
2026년 6월 22일 Bankless와의 인터뷰에서 Hayes는 AI 인프라에 대한 과도한 투자가 신용 손실로 이어질 수 있다고 제안했습니다. 주요 차입자와 금융 기관이 어려움을 겪을 경우, 그의 의견으로는 중앙 은행이 추가적인 통화 지원 조치를 취할 수 있습니다. Hayes는 이러한 상황 전개가 비트코인에 대한 수요 증가로 이어질 가능성이 있다고 보고 있으며, 최대 $1백만까지의 잠재적 증가를 예측합니다.
전문가의 핵심 생각 중 하나는 다음과 같이 공식화됩니다:
연준은 무어의 법칙을 인쇄할 수 없습니다.
Hayes는 추가적인 통화 발행이 장비의 기술적 개선을 멈출 수 없으며, 이로 인해 이전에 구축된 컴퓨팅 인프라가 더 빨리 구식이 되고 경제적 매력을 잃을 수 있다고 의미합니다.
10월 뉴스에서 UNUM은 Hayes의 시나리오를 자세히 조사했습니다 2030년까지 $1백만에 도달하는 것으로. 그러나 6월 인터뷰에서는 그러한 가격을 달성하기 위한 구체적인 시간표가 원인과 결과 가설만큼 명확하게 정의되지 않았습니다.
따라서 Hayes의 입장은 특정 날짜에 대한 정확한 예측보다는 조건부 거시경제 시나리오로 더 정확하게 간주됩니다. 그 실행은 여러 사건의 순서에 달려 있습니다: 신용 위기, 통화 당국의 반응, 그리고 BTC에 대한 수요 증가.
Lyn Alden은 글로벌 유동성을 통해 비트코인을 평가합니다
투자 전략가 Lyn Alden은 고려된 연구에서 2030년 BTC에 대한 보편적인 목표 가격을 제시하지 않습니다. 그녀의 접근 방식은 다른 사람들의 예측을 거시경제 조건을 통해 실현할 가능성을 평가할 수 있게 하는 데 유용합니다.
2024년 9월 Sam Callahan이 의뢰하고 Alden의 자문 참여로 준비된 연구 Bitcoin: A Global Liquidity Barometer에서 저자는 비트코인과 글로벌 유동성 간의 관계를 분석했습니다. 연구 결과에 따르면, BTC는 관찰된 12개월 기간 중 약 83%에서 선택된 글로벌 유동성 지표의 변화와 같은 방향으로 움직였습니다.
그러나 이것은 특정 방법론의 역사적 결과입니다. 미래에 화폐 공급 증가가 반드시 비트코인 가치 상승을 초래한다는 것을 의미하지 않으며, 상관관계 자체가 어떤 조건에서도 유지되는 것은 아닙니다.
2025년 12월의 이후 저자 출판물 Why Most Cryptocurrencies Won't Accrue Value에서 Alden은 비트코인에 대한 장기적인 긍정적 견해를 유지하면서도 그 변동성, 기술적 및 규제적 위험을 강조했습니다.
그녀의 입장은 ARK와 Bitwise의 예측을 보완합니다: 비트코인의 잠재적 시장이 크더라도 자본 유치 속도는 글로벌 유동성과 대체 자산의 매력에 달려 있습니다.
Josh Fraser와 John Hawkins는 상반된 평가를 제시합니다
Finder의 1월 연구에서 Origin Protocol의 공동 창립자인 Josh Fraser는 비트코인이 금의 자본화와의 비교를 통해 약 $500,000에 도달할 가능성을 설명했습니다. 그의 계산에 따르면, 금 시장이 약 $30조 달러라면, 이 금액의 3분의 1 수준에서 BTC 자본화를 달성하는 것은 코인당 약 $500,000의 가격에 해당합니다.
프레이저는 또한 2035년까지 비트코인이 100만 달러에 이를 수 있다고 보며, 이를 ETF의 확산, 기업의 준비금, 규제된 암호화폐 저장과 연결짓고 있습니다. 그러나 30조 달러의 금 시장 평가액은 전문가가 언급 당시 사용한 가정일 뿐, 불변의 값은 아닙니다.
반대 입장은 캔버라 대학교 정부학부의 존 호킨스 학장이 표현했습니다: "BTC는 여전히 투기적 거품입니다."
호킨스는 비트코인이 네트워크 개발 초기 단계에서 상상했던 결제 수단으로서의 광범위한 채택을 이루지 못했다고 믿고 있습니다. 그의 의견으로는, 스테이블코인과 토큰화된 자산에 대한 관심 증가는 BTC의 근본적인 가치를 증명하지 않습니다.
여기에는 두 가지 투자 접근 방식 간의 중요한 차이가 존재합니다. 비트코인 지지자들은 이를 제한된 공급을 가진 자산으로 보고, 그 가치는 자본 보존 및 이전에 대한 수요에 의해 결정된다고 봅니다. 회의론자들은 현금 흐름의 부족과 시장 가격이 자산을 계속 구매하려는 투자자들의 의지에 의존한다는 점을 지적합니다.
두 접근 방식 모두 검증 가능한 가정을 포함하지만, 어느 것도 단일 특성에 기반하여 비트코인의 미래 가격을 매우 정확하게 예측할 수 있게 하지는 않습니다.
비트코인 예측의 시간대별 및 방법론별 비교
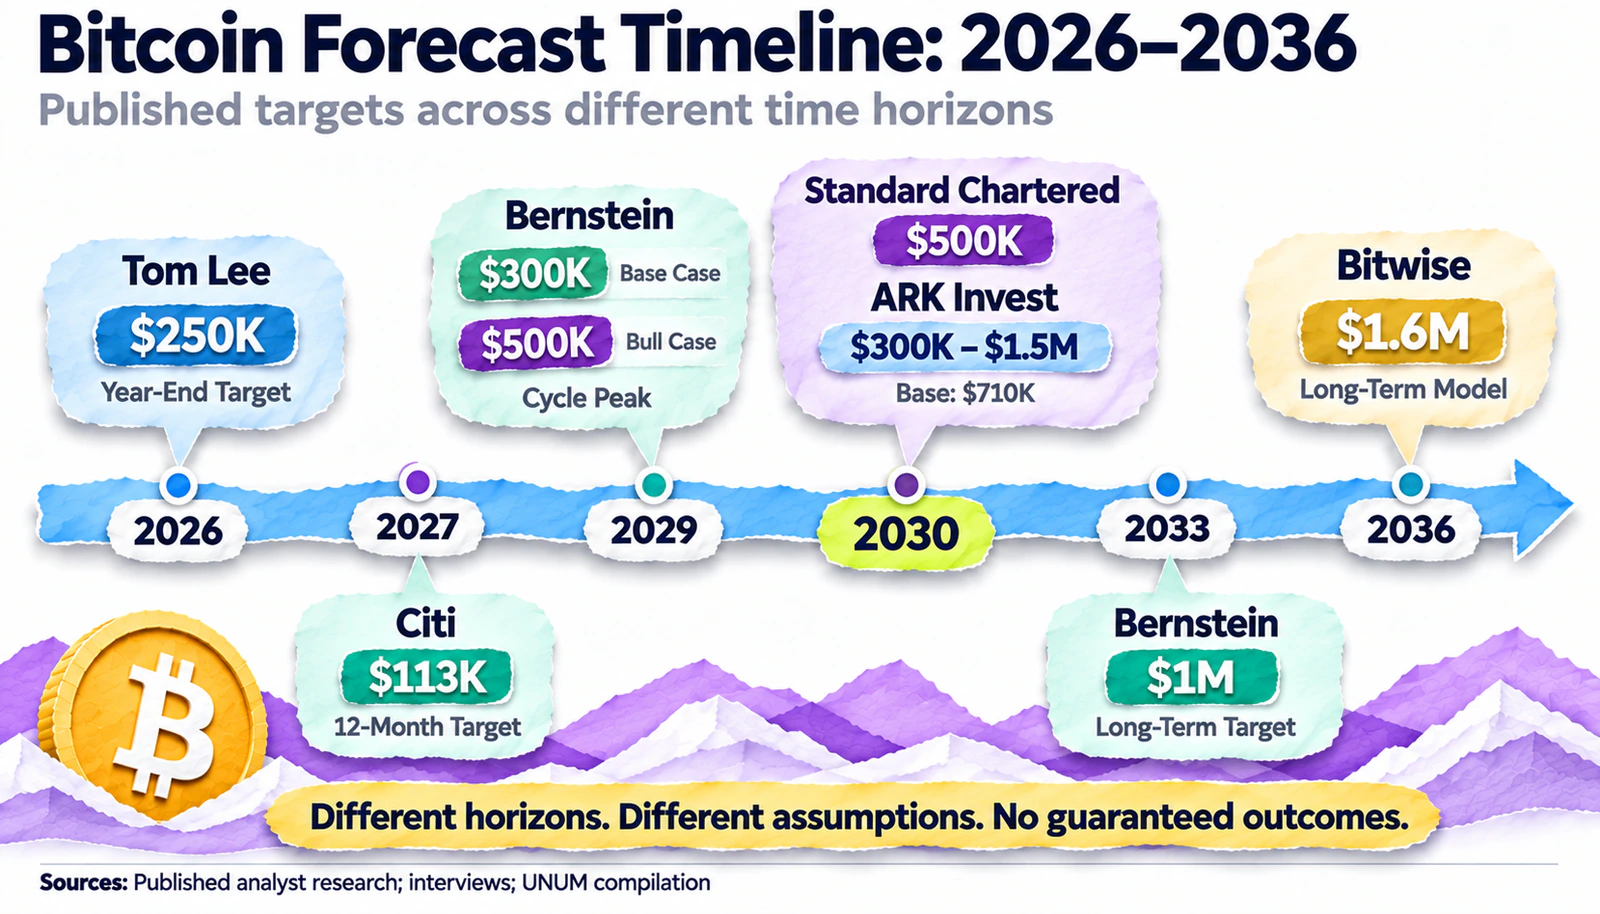
다른 시간대를 가진 평가를 혼합하지 않기 위해, 주요 발표된 기준점을 하나의 표로 통합해 보겠습니다. 여기에는 직접적인 목표 가격과 집합적 또는 계산된 추정치가 포함되지만, 그 유형은 별도로 표시됩니다.
저자 또는 조직 | 예측 | 기간 | 평가 날짜 및 유형 |
|---|---|---|---|
Citi | $113k | 12개월 | 2026년 10월, 은행 목표 상향 조정 |
Bernstein | $150k | 2027년 중반 | 2026년 8월, 기본 시나리오 |
Bernstein | $300k / $500k | 2029년 사이클 피크 | 2026년 8월, 기본 / 낙관적 시나리오 |
Standard Chartered | $500k | 2030년 | 2025년 12월, 연기된 목표 |
ARK Invest | $300k / $710k / $1.5M | 2030년 말 | 2025년 4월, 세 가지 시나리오 |
ARK Invest | 약 $16조의 시가총액 | 2030년 | Big Ideas 2026, 모델 평가 |
Finder | $490k | 2030년 말 | 2026년 4월, 전문가 설문조사 평균 |
Brian Armstrong | $300–400k | 2030년 | 2026년 8월–9월, 개인 평가 |
Tom Lee | $250k | 2026년 말 | 2026년 1월, 개인 예측 |
Arthur Hayes | 약 $1M | 10년 말, 조건부 | 2026년 6월, 신용 위기 시나리오 |
Josh Fraser | 금 시가총액에 따른 약 $500k | 장기 | 2026년 1월, 조건부 계산 |
Bitwise | $1.6M | 2036년 | 2026년 10월, 10년 모델 |
출처: ARK Invest의 원본 연구, Bitwise, Finder, 전문가 인터뷰 및 Reuters, The Block의 폐쇄 은행 연구 보고서. 시나리오는 확률적 예측과 비교할 수 없습니다.
10년 말에 대한 출판된 기대 범위는 여전히 매우 넓습니다. 그러나 비교는 중요한 결론을 확인합니다: 가장 높은 추정치는 종종 낙관적인 시나리오 또는 더 먼 날짜와 관련이 있으며, 단기 예측은 BTC의 훨씬 낮은 가치를 제안합니다.
과거 비트코인 예측 중 실현되지 않은 것들
개별 예측의 역사는 왜 유명한 투자자의 자신감 있는 발언조차 실제 결과와 비교해야 하는지를 보여줍니다.
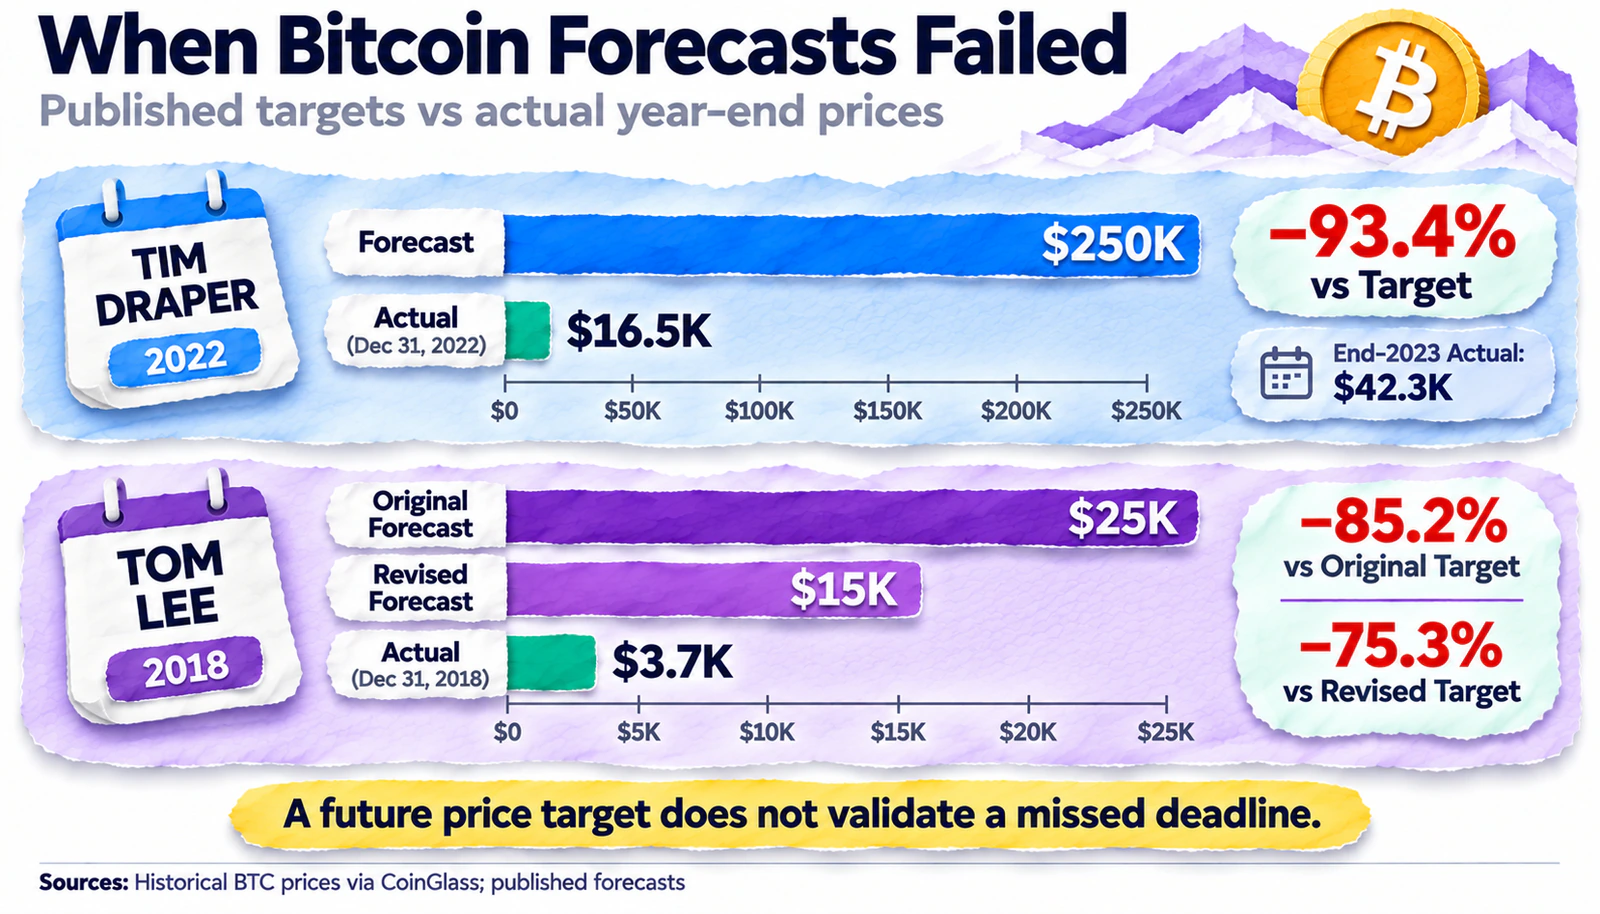
팀 드레이퍼는 지정된 시간 내에 $250K 목표를 달성하지 못했습니다
2018년, 벤처 투자자 팀 드레이퍼는 비트코인이 2022년까지 $250K에 도달할 것이라고 예측했습니다. Forbes와의 인터뷰에서 그는 암호화폐 사용의 예상 성장, 일상 결제에의 점진적 침투, 그리고 비트코인의 글로벌 화폐 시장 점유율 증가 가능성으로 이 추정을 설명했습니다.
나중에 인터뷰에서 드레이퍼는 시간 프레임을 2022년 말 또는 2023년 초로 명확히 했지만 가격 목표는 유지했습니다. 초기 기간이 만료된 후, 그는 기대를 다음 해로 연기했습니다.
CoinGlass의 역사적 데이터에 따르면, 2022년 12월 31일 마감 시 실제 BTC 가격은 약 $16,548였으며, 2023년 말까지 약 $42,265였습니다. 따라서 두 기준값 모두 $250K보다 상당히 낮았습니다. 2025년 말까지도 선언된 수준에 도달하지 못했습니다.
이 예는 자산의 장기 확산에 대한 투자자의 믿음과 특정 예측의 정확성 간의 차이를 보여줍니다. 미래에 $250K에 도달할 가능성이 있다고 해서 2022년에 대한 원래의 추정이 뒤돌아보았을 때 올바른 것은 아닙니다.
톰 리는 2018년 말 예측을 놓쳤습니다
2018년 5월, 톰 리는 비트코인이 연말까지 $25K로 상승할 수 있다고 예상했습니다. 11월, 시장 상황이 악화된 후, 그는 목표를 $15K로 낮췄지만 이 추정치조차 실제 BTC 가격보다 훨씬 높았습니다.
CoinGlass에 따르면, 2018년 12월 31일 비트코인은 약 $3,743에 마감했습니다. 이는 리의 초기 예측 $25K보다 약 85% 낮고 수정된 추정치 $15K보다 약 75% 낮습니다.
이 예는 특히 분석가가 연중 예측을 수정했지만 이후 하락의 전체 범위를 고려하지 못했기 때문에 주목할 만합니다. 이 오류는 그의 미래 예측이 반드시 잘못될 것임을 의미하지는 않습니다. 그러나 시장 유동성의 급격한 변화 속에서 연간 비트코인 가격을 예측하는 것이 얼마나 어려운지를 보여줍니다.
전문가의 신뢰성을 평가하려면 단일 성공적인 예측이 아니라 그들의 예측, 타임라인, 편차의 크기의 연속성을 고려하는 것이 중요합니다. 목표 날짜가 아직 도래하지 않았다면, 그것을 실현되거나 잘못된 것으로 선언하기보다는 시나리오 요구 사항을 평가하는 것이 더 정확합니다.
비트코인 예측이 이렇게 많이 다른 이유
분석가들 사이의 주요 차이는 미리 알려진 BTC 발행 일정이 아니라 미래 수요 평가에 있습니다. 비트코인이 $150K, $500K, 또는 $1M에 도달하기 위해서는 투자자들이 그 가격에 코인을 구매할 의향이 있어야 하며, 시장은 장기간 그러한 평가를 유지해야 합니다.
이것이 비트코인의 기본 분석이 주식 평가와 다른 이유입니다. 암호화폐는 가치를 계산하기 위해 할인할 수 있는 기업 수익이나 배당금이 없습니다. 분석가들은 금 및 투자 자본 시장, 통화 유동성, 네트워크 효과, 채굴 비용, 제한된 공급 모델과의 비교를 사용합니다.
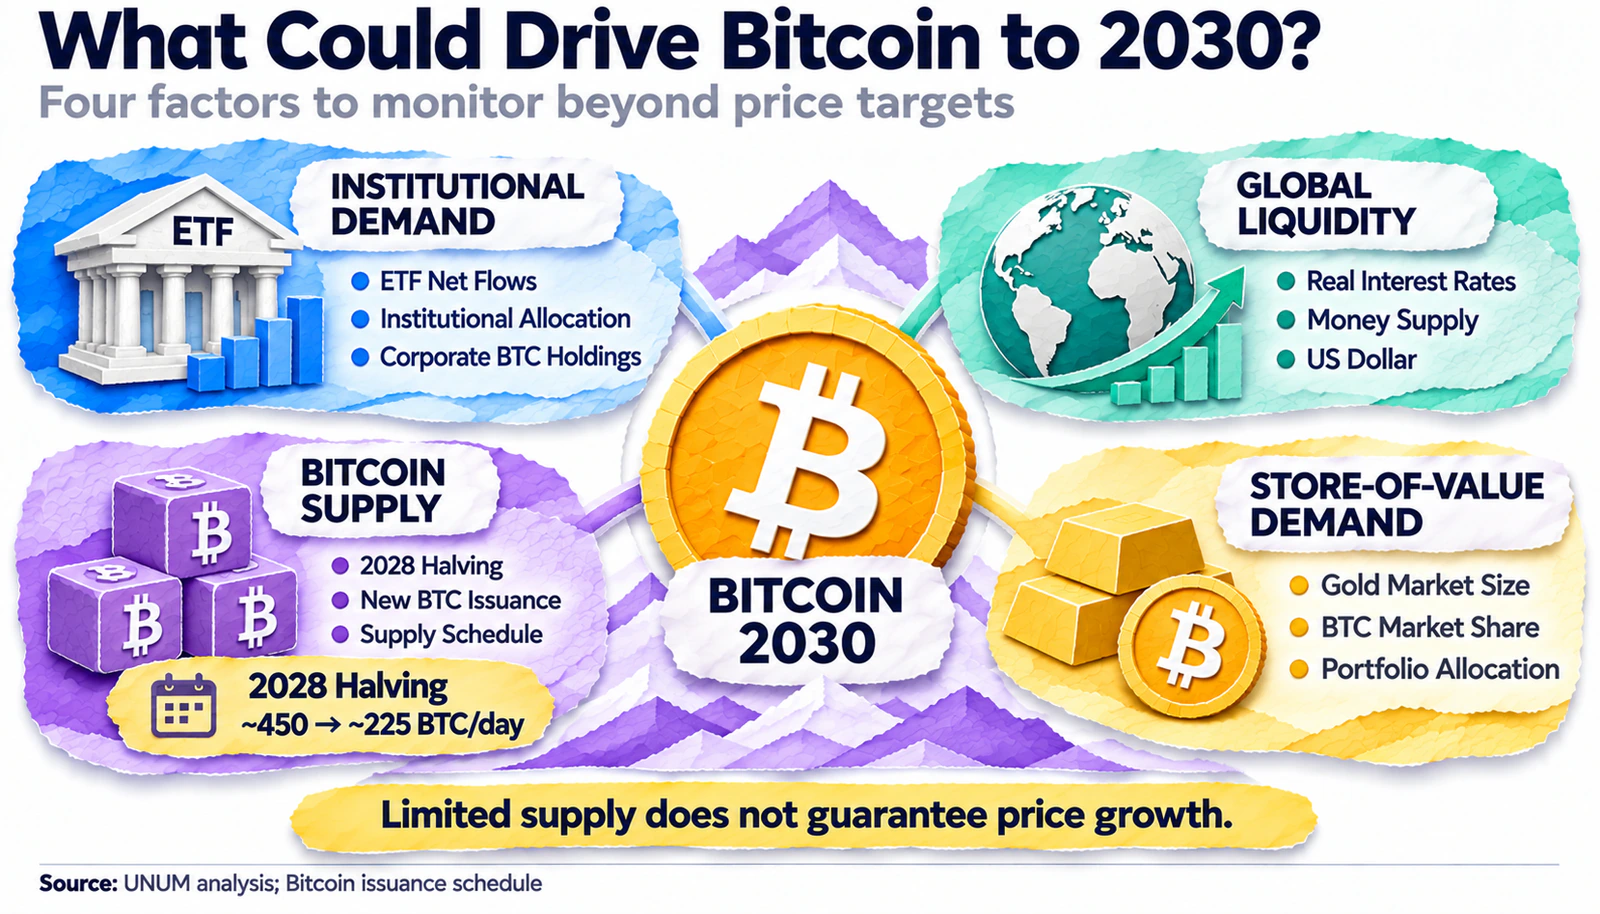
기관 수요와 비트코인 ETF
미국의 현물 비트코인 ETF는 전통적인 투자 인프라를 통해 암호화폐를 더 쉽게 접근할 수 있게 만들었습니다. 그러나 규제된 펀드의 출현이 지속적인 자본 유입을 보장하지는 않습니다.
예를 들어, Farside Investors에 따르면, 2026년 11월 2일부터 6일까지 미국 현물 비트코인 ETF는 약 $12.8억의 누적 순유출을 기록했습니다. 11월 4일, 펀드는 $74.6백만을 받았지만, 11월 5일과 6일에는 각각 $430.2백만과 $411.9백만의 유출이 있었습니다.
이러한 역학은 기관 투자 채널이 수요와 매도 압력을 모두 증폭시킬 수 있음을 보여줍니다. 그러나 순 ETF 흐름은 모든 암호화폐 플랫폼에서의 비트코인 구매 또는 판매의 총량과 같지 않으며 특정 가격 움직임의 원인을 독립적으로 결정할 수 없습니다.
2030년 예측에서는 자본 분배의 안정성이 더 중요합니다. 대형 자산 관리자가 포트폴리오에서 BTC의 비중을 점진적으로 늘리면 수요가 자본화를 지원할 수 있습니다. 비트코인이 주로 고위험 자산으로 남아 있고 기관 소유 비중이 적다면 가장 낙관적인 시나리오를 실현하는 것이 더 어려울 것입니다.
이러한 맥락에서 펀드 흐름뿐만 아니라 기업의 준비금도 평가해야 합니다. 상장 기업은 BTC에 대한 수요를 증가시킬 수 있지만, 암호화폐 축적 전략은 종종 추가적인 재무 위험과 관련이 있습니다. 예를 들어, 차입 자금을 사용하고 비트코인을 획득하기 위해 새로운 주식을 발행하는 것은 기업의 결과를 시장 가격에 민감하게 만듭니다.
따라서 대규모 기업 구매조차도 앞으로 수십 년간 지속 가능한 성장의 원천으로 자동으로 간주되어서는 안 됩니다.
글로벌 유동성과 연준 금리
비트코인의 예상 가치는 통화 정책과 글로벌 금융 시장의 상태에도 달려 있습니다. 실질 금리가 높은 상태로 유지되면 채권과 현금 상품이 상대적으로 예측 가능한 수익을 선호하는 투자자에게 더 매력적일 수 있습니다.
반대로 유동성 조건이 개선되면 더 변동성이 큰 자산에 대한 관심을 지원할 수 있습니다. 그러나 이 효과는 기계적이지 않습니다. 비트코인은 암호화폐 시장에서 대규모 매도나 레버리지 문제가 동시에 발생할 경우 통화 공급이 증가하더라도 하락할 수 있습니다.
Sam Callahan이 Lyn Alden과 함께 준비한 연구는 12개월 간격으로 BTC 움직임 방향과 글로벌 유동성의 높은 역사적 일관성을 보여주었습니다. 그러나 저자들은 또한 단기적인 편차가 내부 시장 요인과 자산 평가의 변화로 인해 발생한다고 지적합니다.
실질적인 중요성은 연준의 금리, 미국 국채의 실질 수익률, 달러 역학 및 대출 조건에 있습니다. 이러한 지표는 ETF 흐름 및 현물 시장 상태와 함께 분석되어야 합니다.
비트코인의 기술주와의 연결도 추가적인 역할을 합니다. 2026년 11월 매도세 동안 BTC의 하락은 Nasdaq의 하락과 동반되었습니다. 이는 투자자의 위험 감수 의지 감소가 일반적으로 영향을 미칠 수 있음을 나타내지만 두 시장 간의 지속적인 의존성을 증명하지는 않습니다. 이 연결은 UNUM의 분석 "How Nasdaq's Decline Changes Bitcoin's Prospects"에서 더 자세히 검토됩니다.
비트코인과 금의 경쟁
금과의 비교는 ARK, Bitwise 및 개별 전문가들의 예측에서 중요한 위치를 차지합니다. 비트코인은 발행량이 제한되어 있으며, 물리적 이동 없이 참가자 간에 전송될 수 있고 작은 단위로 나눌 수 있어 자본 보존 및 이전 도구로 잠재력을 가지고 있습니다.
그러나 이러한 특성은 BTC가 자동으로 금의 동등한 대체물이 될 것임을 의미하지 않습니다. 귀금속은 준비금 및 투자 포트폴리오에서 사용된 역사가 훨씬 길며, 그 시장 행동은 암호화폐의 역학과 다릅니다.
ARK의 업데이트된 모델에서 디지털 금 시장은 약 24.4조 달러로 추정됩니다. 부정적, 기본적, 낙관적 시나리오에 대해 회사는 비트코인이 금의 자본화의 20%, 40%, 60%에 해당하는 비중을 차지할 수 있다고 가정합니다. 이는 모델 가정이며, 확립된 시장 동향은 아닙니다.
중요한 질문은 BTC가 이론적으로 수조 달러의 자본화에 도달할 수 있는지가 아니라, 높은 변동성을 감안할 때 얼마나 지속 가능한 수요가 있을 수 있는지입니다.
비트코인이 디지털 금으로서의 장점과 한계는 UNUM의 기사 "Crypto Becomes Part of the Traditional Portfolio: What's Left of the Digital Gold Idea"에서 더 자세히 탐구됩니다.
2028년 반감기와 제한된 BTC 발행
비트코인의 최대 공급량은 2,100만 코인으로 제한되어 있습니다. 다음 반감기는 2028년경으로 예상되며, 이때 새로운 블록에 대한 채굴자 보상이 3.125 BTC에서 1.5625 BTC로 감소할 것입니다.
평균 블록 생성 시간이 약 10분인 경우, 새로운 코인의 일일 발행량은 약 450 BTC에서 225 BTC로 감소할 것입니다. 실제 반감기 날짜는 설정된 블록 높이에 도달함으로써 결정되므로 달력 예측과 다를 수 있습니다.
제한된 BTC 발행은 장기 투자에 대한 주요 논거 중 하나로 남아 있지만, 자체적으로 가격 상승을 보장하지는 않습니다. 발행 일정은 시장 참가자에게 미리 알려져 있으므로 반감기의 영향은 새로운 공급 감소가 실제 수요와 어떻게 관련되는지에 따라 달라집니다.
PlanB 분석가가 대중화한 Stock-to-Flow 모델은 기존 공급량과 연간 새로운 코인 발행량의 비율을 사용합니다. 그 주요 한계는 공급 부족이 구매자가 자산에 지불할 의사가 있는 금액을 독립적으로 결정하지 않는다는 것입니다.
따라서 2030년까지 비트코인의 가격을 평가하기 위해 발행 일정을 기관 수요, 유동성 및 전체 시장 환경과 비교해야 합니다.
비트코인이 예측을 충족하기 위해 필요한 시장 자본화
다양한 시나리오에서 비트코인의 가치를 추정하려면 목표 가격을 유통 중인 코인의 예상 수와 연결해야 합니다.
ARK의 2030년 말 모델은 약 2,050만 BTC의 공급을 사용합니다. 이 가정을 여러 인기 있는 목표 수준에 적용하면 다음과 같은 예상 시장 자본화가 나옵니다.
BTC당 $150,000 — 약 $3.08조.
$300,000 — 약 $6.15조.
$500,000 — 약 $10.25조.
$1백만 — 약 $20.5조.
이것은 The Unum의 계산이며, 미래 자본화에 대한 개별 예측이 아닙니다. 비트코인의 시장 가치를 $1조 증가시키기 위해 정확히 $1조의 새로운 자금이 필요하다는 것을 의미하지 않습니다.
자본화는 시장 가격과 코인의 수의 곱으로 결정되며, 가격 자체는 매수자와 매도자의 거래를 통해 형성됩니다. 따라서 자본화는 순현금 흐름의 양보다 훨씬 더 크게 변할 수 있습니다.
그러나 비트코인의 높은 가치를 유지하려면 기존 보유자의 매도를 흡수할 수 있는 안정적인 수요가 필요합니다. 그렇지 않으면 이전에 설정된 목표에 도달한 후에도 가격이 빠르게 하락할 수 있습니다.
2030년 말까지 BTC에 필요한 성장률
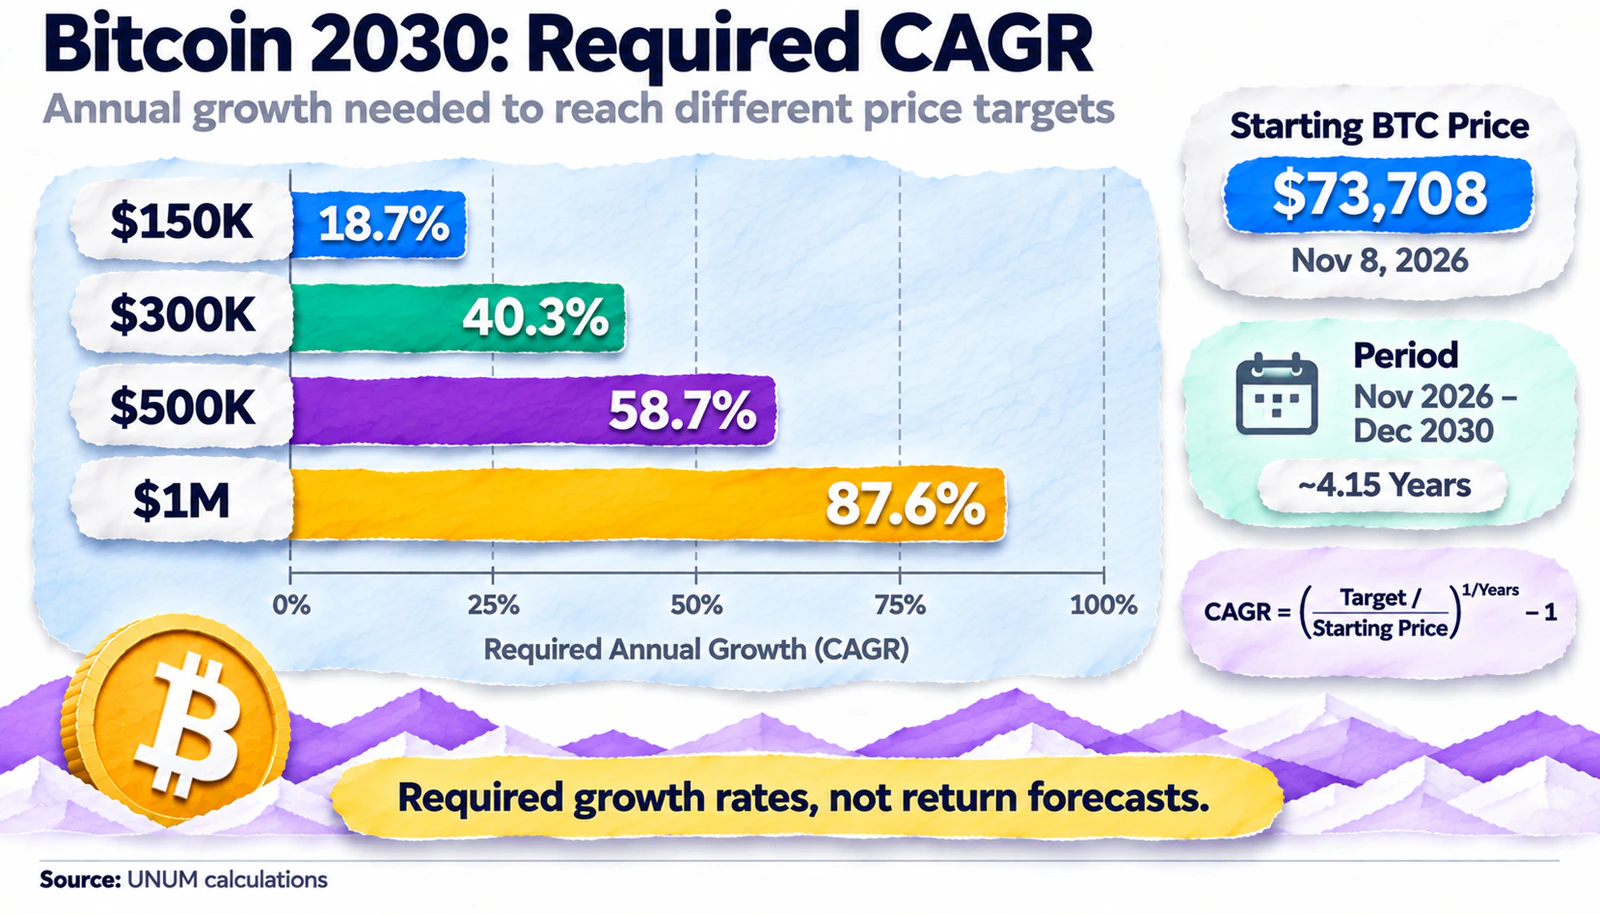
예측의 추가 검증은 연평균 성장률(CAGR)에 의해 제공됩니다.
계산을 위해 2026년 11월 8일의 역사적 가격 $73,708과 2030년 12월 31일의 종료 날짜를 사용합니다. 이 날짜 사이에는 약 4.15년이 있으며, 정확히 4년은 아닙니다. 따라서 필요한 성장률은 다음과 같습니다.
목표 $150,000 — 연간 18.7%
목표 $300,000 — 연간 40.3%
목표 $500,000 — 연간 58.7%
목표 $1백만 — 연간 87.6%
2026년 11월 8일부터 2030년 12월 31일까지 The Unum의 계산입니다. 값은 소수점 한 자리까지 반올림되었습니다.
$150,000 시나리오조차도 연평균 약 19%의 성장을 의미합니다. $500,000에 도달하려면 비트코인은 연간 약 59% 상승해야 하며, $1백만 목표는 고려된 기간 동안 연간 약 88%를 요구합니다.
이 수치는 수익 예측이 아닙니다. 목표 가격을 달성하기 위한 수학적 조건을 보여주며, 실제 경로는 장기간의 하락과 급격한 회복을 포함할 수 있습니다.
비교를 위해 더 먼 VanEck 모델을 고려하는 것이 유용합니다. 2026년 1월, 회사는 2050년까지 비트코인이 $2.9백만에 이를 것이라는 기본 시나리오를 발표했으며, 이는 2025년 말 가격에서 연평균 약 15%의 성장을 의미합니다. 이 예측은 국제 결제 및 중앙은행 준비금에서 BTC의 사용을 기반으로 합니다. 최종 가격은 2030년의 많은 추정치보다 높지만, 암시된 성장률은 긴 기간 때문에 상당히 낮습니다.
이는 왜 다른 조직의 예측을 최대 명시된 가격만으로 비교할 수 없는지를 다시 한번 보여줍니다. 현실성을 평가하려면 달성 시간, 초기 비용, 모델의 경제적 조건을 고려해야 합니다.
비트코인의 성장을 저해할 수 있는 투자 위험
높은 예측은 BTC에 대한 수요의 점진적인 확장을 가정하지만, 이 과정은 분석가들이 예상하는 것보다 훨씬 느리거나 특정 단계에서 정체될 수 있습니다.
주요 위험 중 하나는 투자 수요의 장기적인 약화와 관련이 있습니다. 높은 실질 금리가 지속되고 글로벌 유동성이 느리게 증가하면 투자자들은 더 예측 가능한 수익 특성을 가진 채권 및 기타 상품을 선호할 수 있습니다.
또 다른 위험은 비트코인 ETF와 기업 준비금이 예상되는 새로운 구매량을 제공하지 못할 수 있다는 것입니다. 미국 현물 펀드의 11월 유출은 규제된 투자 상품의 가용성이 투자 증가를 보장하지 않는다는 것을 이미 보여줍니다.
기술적 위협도 중요한 중요성을 가지고 있습니다. Bitwise는 10월 연구에서 양자 컴퓨팅, AI 기반 수학적 방법, 잠재적인 규제 강화와 관련된 위험을 강조했습니다. 동시에, 회사 자체는 비트코인이 장기적인 성장 속에서도 상당한 하락을 계속 경험할 것으로 기대합니다.
소유권의 잠재적 집중도 고려해야 합니다. 예상 수요의 상당 부분이 제한된 기업 및 기관 보유자 그룹에서 나온다면, 그들의 재정 상태나 전략의 변화가 시장에 상당한 영향을 미칠 수 있습니다.
예측 작성자의 이해관계를 무시해서는 안 됩니다. ARK Invest, Bitwise, VanEck 및 기타 투자 회사들은 디지털 자산과 관련된 제품이나 서비스를 제공합니다. Coinbase와 Strategy의 임원들도 암호화폐 시장의 발전에 따라 재무 성과가 좌우되는 회사에서 일하고 있습니다.
이러한 이해관계가 예측을 자동으로 잘못되게 만들지는 않지만, 계산과 가정을 특히 신중하게 검증해야 합니다.
현재 투자 위험 분석을 위해서는 장기 모델을 시장의 실제 상태와 비교하는 것이 유용합니다. 예를 들어, UNUM 기사 “Bitcoin's Growth Relies on Futures: What's Next for BTC”에서는 개방된 이자, 자금 조달 비율 및 현물 수요가 가격 움직임의 지속 가능성을 평가하는 데 어떻게 도움이 되는지 논의합니다.
2030년까지 정당화될 수 있는 비트코인 시나리오
예측을 비교한 후, 시장이 비트코인의 미래 가치를 결정하는 단일한 신뢰할 수 있는 방법을 가지고 있지 않다는 것이 분명해집니다. 은행, 투자 회사, 독립 분석가는 서로 다른 가정을 사용하며, ARK와 Bitwise의 상세한 모델조차도 잠재 수요에 대한 주관적인 평가에 의존합니다.
따라서 실질적인 분석을 위해서는 서로 다른 결과를 초래할 수 있는 세 가지 조건 그룹을 강조하는 것이 더 유용합니다.
부정적이거나 약세 시나리오는 약한 기관 수요, 긴축된 금융 조건의 장기 지속, 투자 포트폴리오에서 비트코인의 역할이 크게 확장되지 않는 것을 가정합니다. 이 경우, BTC는 네트워크가 계속 운영되고 다음 반감기가 예정대로 진행되더라도 2030년의 가장 낙관적인 추정치보다 크게 뒤처질 수 있습니다.
기본 시나리오는 글로벌 금융 구조에 급격한 변화 없이 비트코인의 점진적인 기관 채택을 예상합니다. ETF는 중요한 역할을 유지하고 개별 회사들은 계속해서 BTC를 축적하며 투자자 수요는 불균등하게 증가합니다. 이러한 시장 발전에서는 비트코인의 가치는 장기적인 채택과 주기적인 유동성 변동의 조합에 따라 달라집니다.
낙관적이거나 강세 시나리오는 더 큰 변화를 요구합니다. 비트코인은 글로벌 투자 포트폴리오에서 안정적인 점유율을 확보하고 가치 저장 수단으로서의 위치를 강화하며 주요 금융 기관으로부터 추가 자본을 유치해야 합니다. 이는 ARK Invest의 최고 시나리오와 Bitwise의 장기 모델을 실현하는 데 필요한 전제 조건입니다.
그러나 편집 평가에서는 각 시나리오에 정확한 확률을 기계적으로 할당해서는 안 됩니다. 사용 가능한 연구에 따르면 2030년 말까지 $300,000, $500,000, 또는 $1백만에 도달할 가능성을 신뢰할 수 있게 결정하는 것은 불가능합니다.
어느 시나리오로의 이동을 평가하기 위해 투자자들은 ETF로의 자본 흐름, 기관 할당, 글로벌 유동성, 기업 준비금 및 현물 수요의 변화를 모니터링해야 합니다.
현재 비트코인 시세, 시장 자본화, 가격 차트 및 온체인 지표는 UNUM의 비트코인 (BTC) 페이지에서 추적할 수 있습니다.
분석가들이 2030년까지 비트코인에 대해 궁극적으로 기대하는 것
2030년 비트코인 예측은 여전히 여러 번에 걸쳐 다릅니다. Standard Chartered는 $500,000에 도달하는 것을 10년 말로 연기했으며, Citi는 12개월 목표를 $113,000로 상향 조정했으며, Bernstein은 2029년 사이클의 정점에서 기관 수요의 다양한 조건 하에 $300,000–500,000까지의 성장을 허용합니다.
ARK Invest는 비교적 안정적인 장기 모델을 유지했지만 주요 가정을 수정했습니다. 반면, Bitwise는 비트코인이 전통 자산과 경쟁할 수 있는 잠재 시장 규모의 증가로 인해 2036년까지 10년 추정치를 $1.6백만으로 상향 조정했습니다.
개별 전문가들 사이에서도 의견 차이가 적지 않습니다. Brian Armstrong은 2030년 자신의 목표를 낮췄고, Tom Lee는 단기적으로 급격한 상승을 계속 기대하며, Arthur Hayes는 $1백만 달성 가능성을 통화 정책의 대규모 변화와 연관시킵니다. Tim Draper와 Tom Lee의 이전 예측 경험은 잘 알려진 투자자들도 타이밍에서 크게 실수할 수 있음을 보여줍니다.
비트코인의 미래를 결정하는 주요 요소는 제한된 공급과 함께 지속 가능한 투자 수요를 유치할 수 있는 자산의 능력입니다. 따라서 높은 목표 가격, 예측자의 명성, 또는 이전 성장 사이클만으로는 투자 결정을 내리기에 충분한 근거가 되지 않습니다.
장기 예측을 평가하기 위해서는 그들의 기본 가정을 분석하고, 정확성의 역사를 확인하며, 측정 가능한 시장 지표의 변화를 모니터링하는 것이 더 중요합니다. 이는 비트코인이 명시된 수준에 접근하고 있는지 또는 시장이 다른 시나리오에 따라 발전하고 있는지를 이해하는 데 도움이 될 것입니다.