

С какими результатами рынки подходят к завершению недели
В предыдущем выпуске UNUM ключевой вопрос заключался в том, насколько высокая стоимость капитала начинает ограничивать экономическую активность. События 19–22 октября показали, что инвесторы все внимательнее оценивают не только инфляцию, но и финансовую устойчивость компаний, особенно в технологическом секторе.
Наиболее показательным стало поведение американских акций 22 октября. Nasdaq Composite снизился на 2,6%, S&P 500 потерял 1,2%, тогда как Dow Jones практически не изменился, прибавив менее 0,1%. Такая динамика свидетельствует, что давление было сосредоточено прежде всего в технологическом секторе, а не равномерно распределялось по всему фондовому рынку. Одновременно доходность десятилетних казначейских облигаций США (US Treasuries) снизилась на 19,3 базисного пункта, до 4,953%, на фоне увеличения спроса на защитные активы.
Особенно важными оказались результаты Meta за III квартал. Выручка компании выросла на 26% год к году, до $64,6 млрд, однако капитальные расходы, включая погашение основной суммы обязательств по финансовой аренде, достигли $34,91 млрд, а свободный денежный поток оказался отрицательным — минус $2,12 млрд.
Операционная прибыль сократилась на 37%, до $12,99 млрд, преимущественно из-за разового юридического начисления на $9,89 млрд. Без учета этого расхода показатель составил бы $22,88 млрд, увеличившись примерно на 11% год к году. Таким образом, операционные результаты Meta оказались значительно сильнее, чем предполагает общий показатель прибыли, хотя высокая капиталоемкость ИИ-инвестиций продолжает влиять на денежный поток.
Дополнительное давление создала нефть. По итогам торгов 22 октября Brent подорожала на 4%, до $113,17 за баррель, на фоне новых атак на энергетическую инфраструктуру Саудовской Аравии и опасений перебоев с поставками из Ближнего Востока.
Главный результат недели заключается в изменении рыночного баланса рисков. Инфляционное давление сохраняется, но одновременно усиливаются сомнения в устойчивости корпоративных прибылей и экономического роста. Именно это противоречие станет определяющим для следующей торговой недели.
Решение ФРС по ставке определит ожидания инвесторов
28 октября Федеральная резервная система завершит двухдневное заседание FOMC. После сентябрьского повышения на 25 базисных пунктов целевой диапазон ставки федеральных фондов составляет 3,75–4,00%, а инфляция остается заметно выше целевого уровня 2%.
По данным Bureau of Economic Analysis, в августе индекс цен расходов на личное потребление (PCE) вырос на 3,4% год к году, а базовый показатель без продовольствия и энергоносителей — на 3,0%. Сентябрьская статистика потребительских и производственных цен также свидетельствовала об усилении инфляционного давления, ограничивая пространство для смягчения денежно-кредитной политики.
Однако рынки одновременно получают противоположные сигналы. Резкое снижение доходностей казначейских облигаций США и распродажа технологических акций указывают на возросшую обеспокоенность перспективами экономического роста. Поэтому инвесторы будут оценивать, какой из рисков ФРС считает более существенным — сохранение высокой инфляции или чрезмерное замедление экономики.
В сентябрьском заявлении регулятор обозначил свою позицию следующим образом:
Инфляция остается повышенной. Сегодняшнее решение по денежно-кредитной политике будет способствовать более своевременному возвращению инфляции к целевому уровню Комитета в 2%.
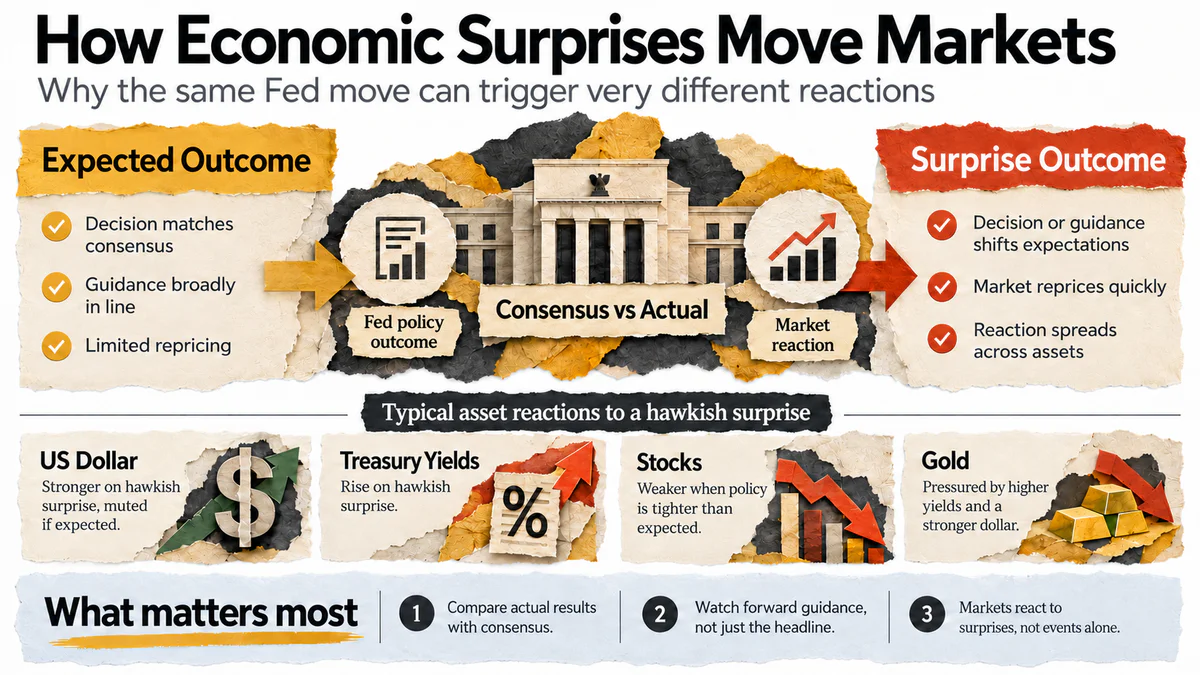
Для трейдеров принципиальное значение имеет не только само решение, но и его расхождение с рыночным консенсусом. Даже сохранение ставки способно вызвать заметное движение валют, облигаций и акций, если регулятор изменит оценку будущей траектории монетарной политики.
Возможны три основных сценария:
Жесткий сигнал. ФРС подчеркивает необходимость продолжительного сохранения ограничительной политики или допускает дальнейшее повышение ставки. При прочих равных это может поддержать доллар и доходности краткосрочных Treasuries, одновременно усилив давление на Nasdaq и другие чувствительные к ставкам активы.
Нейтральный сигнал. Решение и комментарии соответствуют ожиданиям инвесторов. В таком случае основное внимание переместится к публикации ВВП и инфляции PCE 29 октября.
Более мягкий сигнал. Регулятор сильнее акцентирует риски замедления экономики. Доходности облигаций могут снизиться, однако реакция акций будет зависеть от того, воспримут ли инвесторы заявление как предпосылку будущего смягчения политики или предупреждение об ухудшении экономического роста.
Первым ориентиром станут двухлетние казначейские облигации США, наиболее чувствительные к ожиданиям по ставке ФРС. Затем важно сопоставить динамику DXY, S&P 500, Nasdaq 100 и Bitcoin.
Одновременное снижение доходностей и акций может указывать на усиление опасений за экономику, но для подтверждения такой интерпретации необходимо также оценивать кредитные спреды, движение доллара и характер опубликованных экономических данных.
Инфографика
ВВП и инфляция PCE США проверят устойчивость экономики
29 октября, на следующий день после заседания ФРС, американское Бюро экономического анализа опубликует первую оценку ВВП США за третий квартал и сентябрьскую статистику доходов, потребительских расходов и инфляции PCE.
Во II квартале 2026 года реальный ВВП вырос на 2,2% в годовом исчислении после 2,5% в I квартале. Экономика продолжала расширяться, но темпы роста несколько замедлились. При этом в августе реальные потребительские расходы увеличились на 0,6% за месяц, тогда как реальные располагаемые доходы не изменились, а норма личных сбережений составила 4,1%.
Эти показатели позволяют поставить более содержательный вопрос, чем простая оценка очередного квартального прироста ВВП. Насколько устойчив американский потребитель, если расходы увеличиваются быстрее реальных доходов, а высокая инфляция продолжает ограничивать покупательную способность?
Для оценки новых данных особенно важны три компонента:
Структура ВВП. Рост потребления и частных инвестиций указывает на сохранение внутреннего спроса, тогда как высокий вклад накопления запасов или сокращения импорта может создавать менее благоприятную картину качества экономического роста.
Базовый PCE. Месячная динамика индекса без продовольствия и энергоносителей поможет оценить, насколько ценовое давление распространяется за пределы энергетического сектора.
Реальные потребительские расходы. Их сопоставление с доходами и сбережениями покажет, насколько домохозяйства способны поддерживать текущий уровень потребления.
30 октября Бюро статистики труда США (BLS) опубликует Employment Cost Index (ECI) за III квартал. Показатель отражает изменение затрат работодателей на заработную плату и социальные льготы. Во II квартале они увеличились на 0,9% относительно предыдущего квартала и на 3,4% год к году.
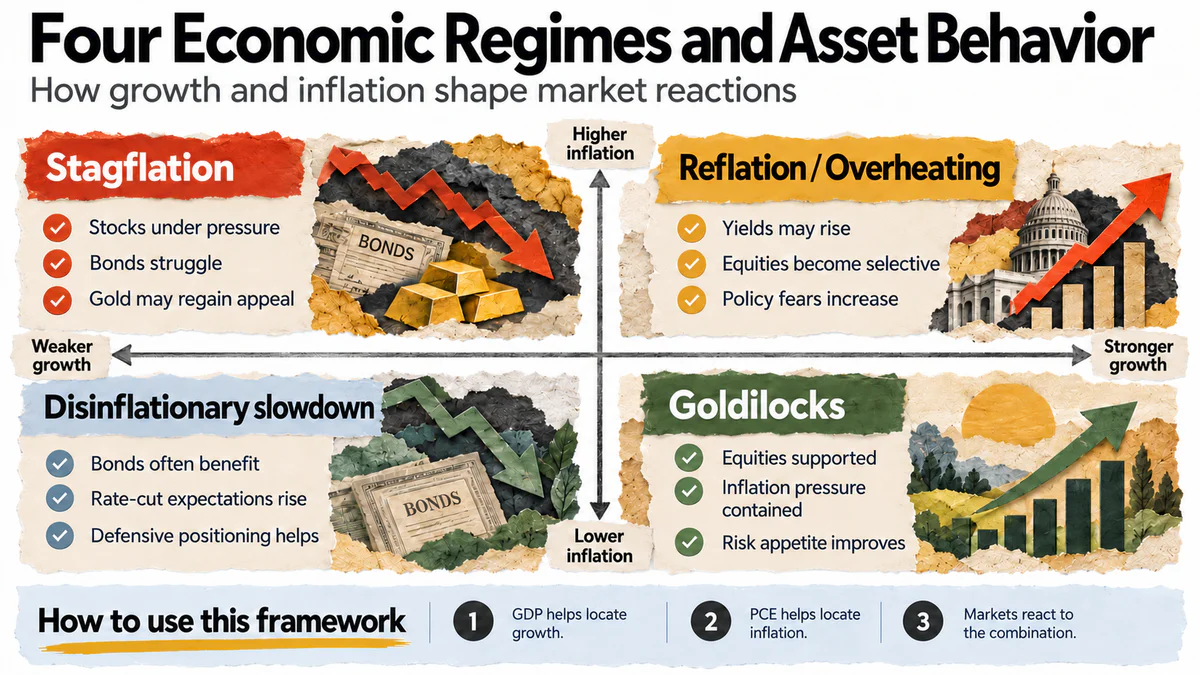
Для фондового рынка наиболее благоприятным сочетанием могут стать устойчивый экономический рост и замедление базовой инфляции. Напротив, сильный ВВП вместе с ускорением PCE способен усилить ожидания продолжительного сохранения высоких ставок, что особенно чувствительно для технологических компаний с высокими рыночными мультипликаторами.
Слабый рост при сохраняющейся инфляции станет более сложным сценарием. В таком случае инвесторы столкнутся одновременно с ухудшением перспектив корпоративной прибыли и ограниченными возможностями ФРС поддержать экономическую активность.
Решения ЕЦБ и Банка Японии покажут различия в глобальной политике ставок
29 октября решение по ставкам примет Европейский центральный банк. После сентябрьского повышения депозитная ставка ЕЦБ составляет 2,50%, тогда как годовая инфляция еврозоны ускорилась с 3,2% в августе до 3,8% в сентябре.
Согласно Eurostat, энергетический компонент внес 1,71 процентного пункта в годовую инфляцию, а услуги — еще 1,52 пункта. Это означает, что регулятору приходится учитывать одновременно прямое подорожание энергоносителей и внутреннее ценовое давление, которое не исчезает автоматически при стабилизации нефтяных котировок.
На предыдущем заседании была обозначена зависимость дальнейших решений от поступающей статистики:
“We are not pre-committing to a particular rate path.”
Мы не берем на себя предварительных обязательств относительно конкретной траектории процентных ставок.
Кристин Лагард, президент ЕЦБ, пресс-конференция 10 сентября 2026 года
Для европейских инвесторов важнейшим станет то, как ЕЦБ сопоставит инфляционные риски с увеличением стоимости государственных заимствований. На фоне бюджетной неопределенности в отдельных странах еврозоны разница между доходностями французских и германских облигаций остается одним из индикаторов напряженности на долговом рынке.
30 октября Eurostat также опубликует предварительную оценку ВВП еврозоны за III квартал. Новые данные позволят проверить, насколько ужесточение финансовых условий отражается на реальной экономической активности.
Главные ориентиры для Европы — EUR/USD, доходность германских Bund, спред французских OAT к Bund и Euro Stoxx 50. Если ЕЦБ сохранит жесткую риторику на фоне слабого экономического роста, укрепление евро не обязательно будет сопровождаться повышением европейских фондовых индексов.
В Японии ситуация отличается. После сентябрьского повышения ставка Банка Японии достигла 1,25%, а базовая потребительская инфляция в сентябре составила 2,1% год к году. Показатель, исключающий свежие продукты питания и энергоносители, достиг 2,4%.
30 октября регулятор представит решение по ставке и обновленный прогноз экономической активности и цен. Инвесторы будут оценивать, насколько устойчивое внутреннее инфляционное давление позволяет продолжать нормализацию денежно-кредитной политики.
Для международных рынков важен не только курс иены. Рост доходностей японских государственных облигаций (JGB) может повысить привлекательность внутренних вложений, однако решение о репатриации капитала зависит от разницы доходностей, стоимости валютного хеджирования и инвестиционных ограничений. Поэтому вместе с USD/JPY необходимо отслеживать японские облигации и динамику процентного дифференциала между США и Японией.
28 октября также состоится заседание Банка Канады, где текущая ставка составляет 2,25%. Наибольший интерес представляют обновленный экономический прогноз, реакция USD/CAD и оценка влияния дорогих энергоносителей на инфляцию и внутренний спрос.
В совокупности решения крупнейших центробанков покажут, насколько различаются денежно-кредитные условия развитых экономик. Для валютного рынка именно расхождение ожиданий относительно будущих ставок зачастую важнее абсолютного уровня ставки отдельной страны.
Отчетность Microsoft, Alphabet и Amazon проверит окупаемость ИИ-инвестиций
Вторая половина недели станет одним из важнейших этапов сезона корпоративной отчетности. 28 октября результаты представят Microsoft и Alphabet, 29 октября — Amazon. Для инвесторов эти публикации станут проверкой того, насколько быстро масштабные вложения в искусственный интеллект превращаются в устойчивую выручку, корпоративную прибыль и свободный денежный поток.
В исследовании UNUM об инвестициях в ИИ и долговых рисках уже рассматривались различия между производителями оборудования, облачными платформами и операторами дата-центров. Теперь квартальная отчетность позволит оценить инвестиционные программы крупнейших покупателей вычислительной инфраструктуры.
После результатов Meta вопрос окупаемости приобрел особую актуальность. Несмотря на отрицательный свободный денежный поток за квартал, руководство компании сохраняет уверенность в выбранной стратегии:
Наши инвестиции приносят отдачу, основной бизнес остается сильным, и мы наблюдаем ускорение по всем направлениям.
Однако высокая выручка и уверенность руководства сами по себе не снимают вопроса о денежных затратах. Для инвесторов принципиально важно разделять рост бизнеса, бухгалтерскую прибыль и реальный денежный поток.
Microsoft. Главным индикатором станет динамика Azure и других облачных сервисов. Помимо роста выручки, необходимо оценить капитальные расходы (CapEx), операционную маржу и прогнозы руководства относительно загрузки новых вычислительных мощностей. Сильные результаты Azure при неожиданно быстром росте расходов могут вызвать неоднозначную реакцию акций.
Alphabet. В центре внимания окажутся Google Cloud, рекламный бизнес и экономические последствия развития ИИ-поиска. Инвесторам важно понять, насколько облачная выручка компенсирует растущие инвестиции и сохраняет ли традиционный поисковый бизнес способность генерировать высокую маржу.
Amazon. Ключевым показателем станет AWS, выручка которого во II квартале выросла на 37% год к году, до $42,2 млрд. Это был самый быстрый темп роста облачного подразделения за 18 кварталов. Теперь необходимо сопоставить новые результаты с операционной прибылью AWS, капитальными расходами и общим свободным денежным потоком компании.
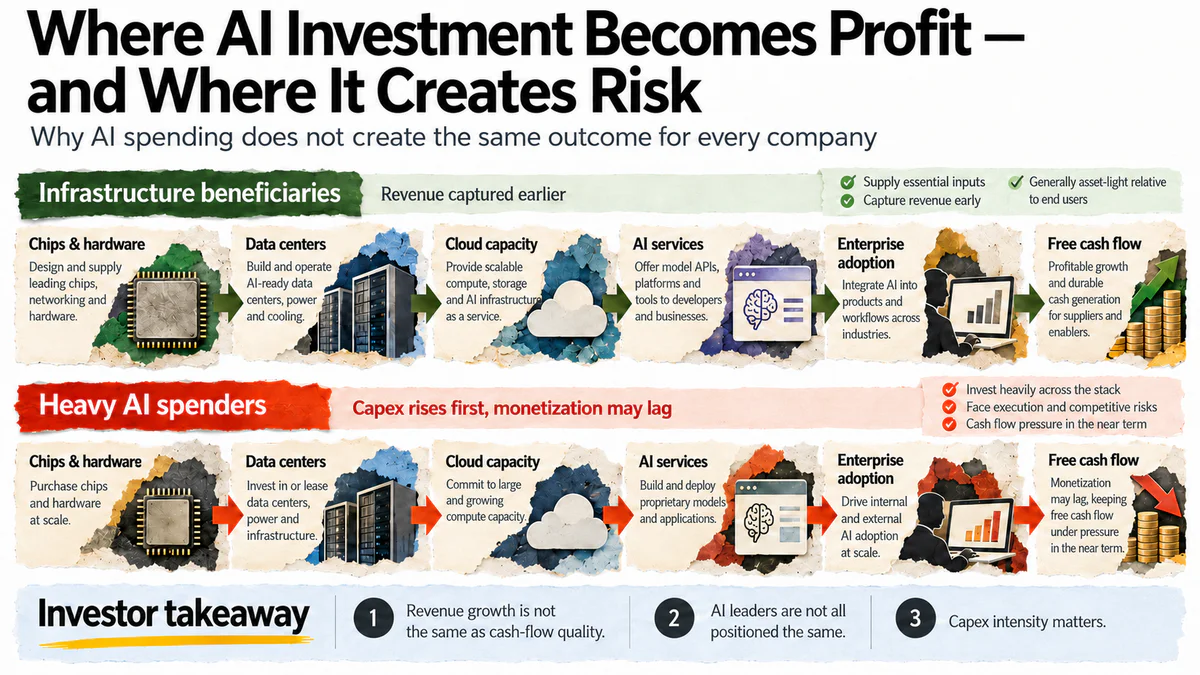
Главный риск технологического сектора заключается не обязательно в ослаблении спроса на искусственный интеллект. Даже при продолжающемся росте заказов инвесторы могут пересмотреть оценку бизнеса, если ожидаемый срок окупаемости дата-центров увеличится или прогноз капитальных расходов вновь превысит рыночный консенсус.
Для краткосрочной реакции рынка особое значение будут иметь не только фактические квартальные результаты, но и прогнозы на следующий период. Если компании подтвердят высокий спрос, сохранение рентабельности и контролируемый рост CapEx, это может поддержать Nasdaq 100 и производителей полупроводников. Если расходы продолжат увеличиваться быстрее денежных потоков, давление на технологические акции с высокими мультипликаторами способно сохраниться даже после превышения ожиданий по выручке.
Китай и нефть сохранят влияние на глобальные риски
После публикации ВВП Китая за III квартал внимание инвесторов сместится с общих темпов роста к финансовым результатам предприятий. Китайская экономика увеличилась на 4,5% год к году после 4,3% во II квартале, однако инвестиции в основной капитал за январь–сентябрь сократились на 7,2% год к году, в том числе инвестиции в девелопмент недвижимости — на 20,6%.
27 октября ожидается публикация совокупной прибыли крупных промышленных предприятий Китая за январь–сентябрь. За первые восемь месяцев показатель вырос на 15,7% год к году, хотя годовая динамика месячной прибыли в августе замедлилась до 4,2%.
Эти данные позволят оценить, насколько рост промышленного производства сопровождается улучшением финансовых результатов предприятий. Устойчивость экспортных и высокотехнологичных производств может поддерживать общие показатели, но слабый внутренний спрос, проблемы недвижимости и повышение издержек продолжают ограничивать прибыльность отдельных секторов.
Для мировых инвесторов важна реакция китайских фондовых индексов, юаня, меди и железной руды. Улучшение промышленной прибыли без восстановления внутреннего спроса не обязательно приведет к устойчивому росту всего китайского рынка.
Еще один важный фактор для мировых рынков — стоимость энергоносителей. После подъема Brent выше $113 за баррель инвесторы особенно чувствительны к сообщениям о безопасности нефтяной инфраструктуры Саудовской Аравии, маршрутов через Ормузский и Баб-эль-Мандебский проливы.
Здесь необходимо различать геополитическую премию и фактическое сокращение предложения. Опасения потенциальных перебоев способны быстро повышать котировки, но продолжительность нефтяного шока будет зависеть от реальных объемов поставок, запасов, перерабатывающих мощностей и доступности транспортировки.
30 октября ExxonMobil опубликует квартальную отчетность, которая дополнит картину состоянием крупнейших энергетических компаний. Однако на глобальные инфляционные ожидания сильнее повлияет не прибыль отдельного производителя, а то, насколько долго нефть будет оставаться дорогой и как быстро повышение стоимости топлива перейдет в транспортные тарифы, цены товаров и услуг.
Механизм передачи нефтяного шока в финансовые рынки подробно рассмотрен в аналитике UNUM о влиянии дорогой нефти на Bitcoin. Основная взаимосвязь остается прежней: высокие цены на энергоносители усиливают инфляционные ожидания и ограничивают возможности центробанков снижать стоимость заемного капитала.
Bitcoin и Coinbase проверят аппетит инвесторов к риску
Для криптовалютного рынка главными внешними событиями станут решение ФРС, новые данные по инфляции США и отчетность технологических компаний. Дополнительным отраслевым ориентиром окажется отчет Coinbase за III квартал, запланированный на 29 октября после закрытия американского фондового рынка.
Результаты Coinbase позволят оценить состояние торговой активности, комиссионной выручки и других направлений криптовалютной инфраструктуры. Однако показатели одной биржи нельзя автоматически распространять на весь рынок, поскольку изменение структуры торгов, тарифов и клиентской базы способно влиять на финансовые результаты независимо от цены Bitcoin.
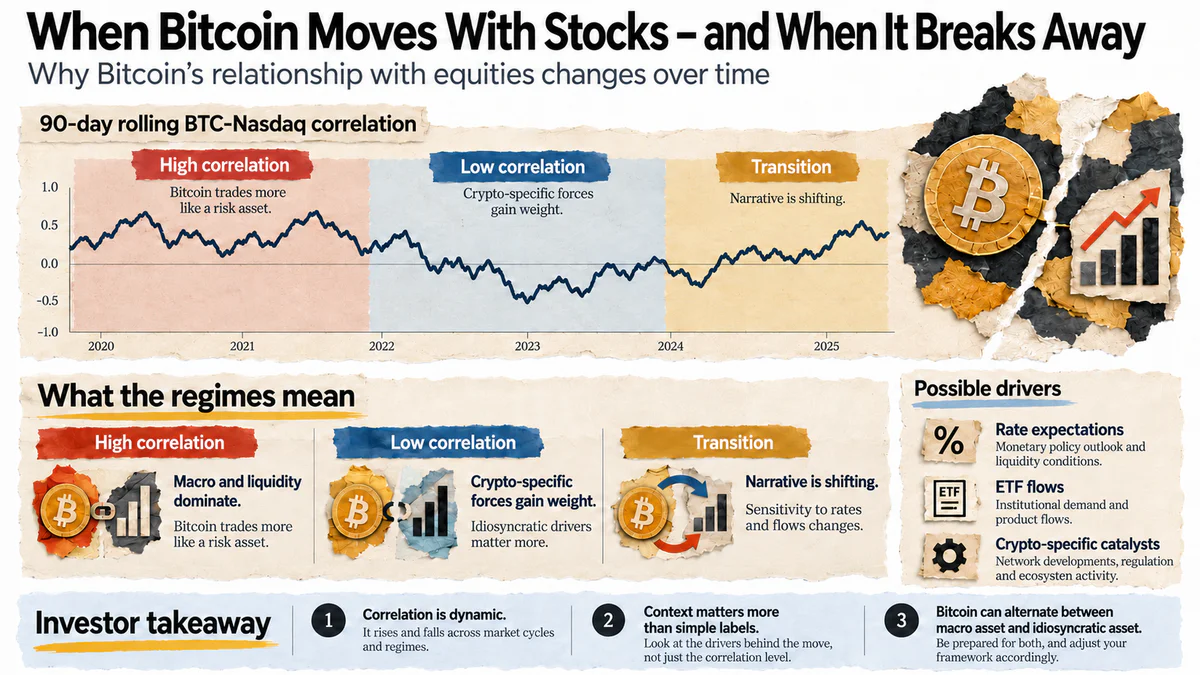
Наиболее интересный вопрос недели — продолжит ли BTC двигаться вместе с технологическими акциями или продемонстрирует относительную устойчивость.
Для этого необходимо сопоставлять BTC/USD и Nasdaq 100 с несколькими дополнительными показателями:
Потоки капитала в спотовые Bitcoin ETF. Позволяют оценивать чистые поступления и оттоки средств через регулируемые биржевые фонды, хотя не отражают весь институциональный спрос на Bitcoin.
Открытый интерес и ставки финансирования по бессрочным фьючерсам. Помогают определить, сопровождается ли изменение цены накоплением кредитного плеча и повышением риска принудительного закрытия позиций.
DXY и доходности казначейских облигаций США. Отражают изменение ожиданий по денежно-кредитной политике, стоимости капитала и привлекательности долларовых активов.
Ранее UNUM анализировал восстановление Bitcoin и устойчивость спроса после октябрьской распродажи. На новой неделе важнее будет оценить не отдельный день поступлений в Bitcoin ETF, а устойчивость потоков капитала после заседания ФРС.
Если Nasdaq снижается одновременно с BTC, а кредитное плечо и открытый интерес сокращаются, это может указывать на общее ухудшение склонности инвесторов к риску. Если же Bitcoin сохраняет устойчивость на фоне слабости акций и последовательных притоков в ETF, большее значение могут приобретать собственные факторы криптовалютного рынка.
При этом краткосрочная корреляция не гарантирует одинакового поведения активов в дальнейшем. Поэтому прогноз Bitcoin на неделю следует строить с учетом денежно-кредитных условий, спотового спроса, ликвидности и структуры позиций на рынке деривативов.
Рыночные ориентиры недели
Прогноз финансовых рынков на неделю зависит прежде всего от расхождения между ожиданиями и решениями центробанков, а также фактическими результатами крупнейших компаний. Чтобы отличать изменение фундаментальных ожиданий от краткосрочной волатильности, инвесторам стоит наблюдать за комбинациями показателей, а не отдельными котировками.
Ключевые индикаторы:
US Treasury 2Y — изменение ожиданий по ставке ФРС после заседания и публикации PCE.
US Treasury 10Y — баланс инфляционных рисков, ожиданий экономического роста и спроса на защитные активы.
DXY — реакция доллара на различия в денежно-кредитной политике ведущих центробанков.
Nasdaq 100 — переоценка ИИ-инвестиций, результатов технологических гигантов и будущих корпоративных прибылей.
Brent — изменение геополитической премии в ценах на энергоносители.
USD/JPY — реакция валютного рынка на решение Банка Японии.
BTC/USD — относительная устойчивость криптовалютного рынка на фоне изменения склонности инвесторов к риску.
Наиболее показательным будет сочетание динамики доходностей Treasuries и фондовых индексов. Снижение доходностей вместе с ростом акций может свидетельствовать об ожиданиях более мягкой политики, тогда как одновременное снижение доходностей и акций нередко сопровождает усиление опасений за экономику. Для подтверждения интерпретации необходимо дополнительно учитывать доллар, кредитные спреды и фактические экономические показатели.
Три главных вопроса недели
1. Станут ли решения центробанков более жесткими, чем рассчитывают инвесторы?
ФРС, ЕЦБ и Банк Японии сталкиваются с различными экономическими условиями, но их решения влияют на глобальную стоимость капитала. Даже без неожиданных изменений ставок пересмотр прогнозов и риторики способен изменить динамику валют, облигаций и акций.
2. Смогут ли технологические компании подтвердить окупаемость ИИ-инвестиций?
Результаты Microsoft, Alphabet и Amazon покажут, насколько рост облачных сервисов сопровождается увеличением рентабельности и денежного потока. Для Nasdaq и производителей полупроводников прогнозы капитальных расходов могут оказаться не менее важными, чем прибыль за квартал.
3. Что станет главным драйвером финансовых рынков — инфляция или замедление роста?
Если ВВП США подтвердит устойчивую экономику при замедлении PCE, инвесторы получат аргументы в пользу более благоприятного сценария. Однако сохранение высокой инфляции одновременно с ослаблением активности усилит неопределенность и может повысить волатильность сразу в нескольких классах активов.
Экономический календарь на неделю 26–30 октября
Время указано по центральноевропейскому зимнему времени (CET, UTC+1). Европа перейдет на зимнее время 25 октября, а США — 1 ноября, поэтому на этой неделе разница между Нью-Йорком и Центральной Европой составит пять часов.
Основные даты опубликованы в официальных календарях ФРС, ЕЦБ, Банка Японии, Банка Канады, BEA, BLS, Eurostat и на сайтах компаний. Расписание отдельных корпоративных публикаций и решений регуляторов может уточняться.
Неделя 26–30 октября может стать важным этапом переоценки ожиданий относительно мировой экономики. Решения центробанков покажут, как долго стоимость заемного капитала будет оставаться высокой, статистика США позволит оценить устойчивость экономического роста, а отчетность технологических гигантов проверит финансовую основу ИИ-бума.
Для инвесторов главным будет не отдельное значение ставки, инфляции или корпоративной прибыли, а согласованность поступающих сигналов. Именно сочетание экономических данных, прогнозов компаний и реакции облигационного, валютного и фондового рынков позволит понять, укрепляется ли фундамент для дальнейшего роста активов или финансовые условия начинают ограничивать его все заметнее.