21 октября 2026 года Управление контролера денежного обращения США (Office of the Comptroller of the Currency, OCC) опубликовало окончательные правила реализации закона GENIUS Act. Документ устанавливает федеральные требования к выпуску платежных стейблкоинов, составу резервных активов, погашению токенов, управлению рисками и надзору за эмитентами. Новое регулирование вступит в силу 18 января 2027 года.
Для криптовалютного рынка это означает постепенный переход от разрозненных требований к более определенной федеральной системе контроля. Эмитенты платежных стейблкоинов, подпадающие под действие GENIUS Act, должны будут соблюдать установленные стандарты финансовой устойчивости и прозрачности. Одновременно регулирование открывает новые возможности для банков и финансовых организаций, которые рассматривают цифровые доллары как инструмент международных расчетов и платежей.
Министр финансов США назвал принятие закона важным этапом развития американской финансовой системы:
Закон GENIUS Act знаменует собой переломный момент в американских финансах, еще больше укрепляя позиции Соединенных Штатов как мировой столицы криптовалют.
Однако значение GENIUS Act выходит за пределы криптовалютного регулирования. Стейблкоины служат одним из основных источников ликвидности на криптовалютных рынках, используются для трансграничных переводов и позволяют финансовым компаниям создавать платежные сервисы на базе блокчейна. Поэтому новые правила способны повлиять не только на эмитентов USDT и USDC, но и на конкуренцию между традиционными банками и криптовалютными платформами.
Что такое GENIUS Act и почему США меняют регулирование стейблкоинов
GENIUS Act, или Guiding and Establishing National Innovation for U.S. Stablecoins Act, — федеральный закон о стейблкоинах, формирующий нормативную основу для выпуска и обращения платежных цифровых долларов в США. Он был принят 18 июля 2025 года, после чего американские регуляторы приступили к разработке подзаконных правил.
Стейблкоины представляют собой цифровые токены, курс которых привязан к определенному активу, чаще всего к доллару США. В отличие от биткоина и других криптовалют с плавающим курсом, платежные долларовые стейблкоины предназначены для поддержания относительно стабильной стоимости, обычно около одного доллара за токен.
При этом стабильность курса зависит от надежности резервов, возможности погашения и доверия к эмитенту. Даже если компания заявляет о полном обеспечении выпущенных токенов, владельцам важно понимать, какие активы входят в состав резервов, насколько быстро их можно превратить в деньги и кто контролирует выполнение обязательств.
Именно эти вопросы становятся центральными для нового американского законодательства. GENIUS Act определяет круг организаций, которым разрешено выпускать платежные стейблкоины в США, и устанавливает общие требования к их деятельности. OCC, в свою очередь, разработало подробные правила для компаний, находящихся под его юрисдикцией.
Проект правил OCC был представлен 25 февраля 2026 года, а окончательная редакция опубликована 21 октября после рассмотрения замечаний и предложений участников финансового рынка. Ранее UNUM сообщал о разработке Министерством финансов США требований к эмитентам стейблкоинов.
Важно, что опубликованный документ не завершает весь процесс регулирования цифровых активов. Отдельные требования, связанные с Законом о банковской тайне (Bank Secrecy Act), противодействием отмыванию денег (AML) и соблюдением санкций Управления по контролю за иностранными активами (OFAC), будут разработаны дополнительно в координации с Министерством финансов США.
Процедуры идентификации клиентов (Know Your Customer, KYC) также имеют значение для соблюдения применимых требований финансового законодательства, однако конкретные обязанности организаций будут зависеть от характера их деятельности и последующих нормативных решений.
Какие требования GENIUS Act устанавливает для эмитентов
Основная задача новых правил — обеспечить соответствие обязательств эмитентов реальным резервным активам и снизить риск того, что компания не сможет своевременно погасить выпущенные токены.
В окончательном документе OCC выделены несколько направлений регулирования:
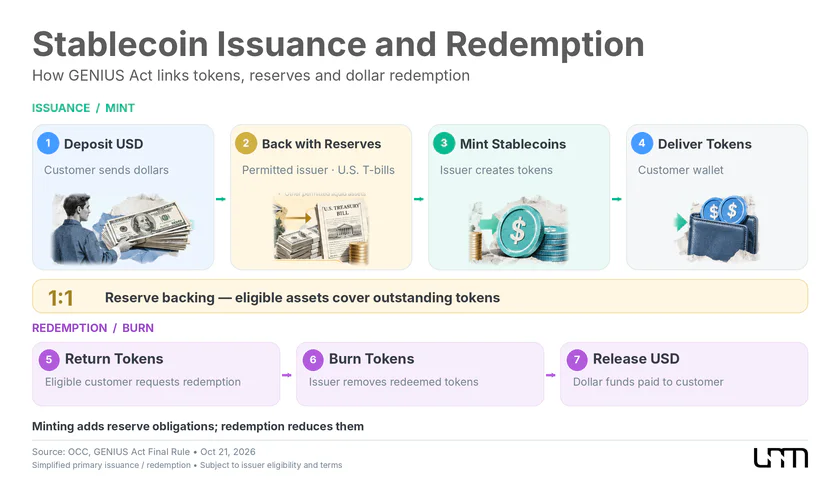
Резервное обеспечение. GENIUS Act требует полного обеспечения платежных стейблкоинов разрешенными ликвидными активами в соотношении не менее 1:1. В их число входят денежные средства, определенные краткосрочные государственные ценные бумаги США и другие предусмотренные законом инструменты.
Погашение токенов. Эмитенты обязаны соблюдать требования к обмену стейблкоинов на базовую валюту и поддерживать достаточную ликвидность для исполнения запросов на погашение.
Управление рисками. Компании должны контролировать финансовые, операционные и технологические риски, а также обеспечивать устойчивость своей деятельности.
Отчетность и надзор. Регулируемые эмитенты должны раскрывать предусмотренные сведения о финансовом состоянии и резервах, проходить установленные проверки и взаимодействовать с регуляторами.
Хранение активов. Новые положения затрагивают кастодиальные операции и требования к организациям, отвечающим за сохранность соответствующих активов.
Одним из наиболее значимых положений становится обязательное резервное покрытие платежных стейблкоинов. Закон ограничивает использование резервов установленным перечнем разрешенных активов и операций, не допуская их свободного размещения в высокорискованные инструменты.
Резервное обеспечение стейблкоинов становится одним из основных механизмов снижения рисков для владельцев цифровых долларов. Однако даже наличие активов, полностью покрывающих обязательства эмитента, не означает абсолютной финансовой безопасности.
Краткосрочные государственные бумаги и банковские депозиты могут создавать риски ликвидности при неправильном управлении, особенно если большое количество владельцев одновременно потребует погашения токенов. Именно поэтому американский регулятор уделяет внимание не только составу резервов, но и системам внутреннего контроля.
Глава OCC Джонатан Гулд подчеркнул, что ведомство стремится совместить развитие цифровых платежей с требованиями финансовой устойчивости: «Мы создаем четкую и практичную нормативную основу для инноваций в сфере платежных стейблкоинов, предусматривающую строгие стандарты резервного обеспечения, погашения и управления рисками».
Для крупнейших эмитентов новые требования означают необходимость подтверждать надежность уже существующих механизмов, тогда как небольшим компаниям придется учитывать дополнительные расходы на внутренний контроль, аудит, подготовку отчетности и выполнение нормативных требований.
Кто сможет выпускать стейблкоины после вступления закона в силу
GENIUS Act вводит систему допуска эмитентов платежных стейблкоинов, в рамках которой возможность выпуска токенов зависит от получения соответствующего разрешения и соблюдения федеральных либо предусмотренных законом требований штатов.
Под действие правил OCC подпадают определенные банковские организации и их дочерние структуры, небанковские компании с федеральным статусом квалифицированного эмитента, отдельные эмитенты под надзором штатов, а также иностранные организации в пределах установленной юрисдикции.
Различия между категориями имеют практическое значение. Банки уже обладают опытом выполнения надзорных требований и взаимодействия с регуляторами, однако выпуск платежных стейблкоинов потребует соблюдения дополнительных специальных правил. Для небанковских криптокомпаний получение разрешения может сопровождаться существенными инвестициями в инфраструктуру, персонал и системы внутреннего контроля.
Лицензирование эмитентов стейблкоинов должно обеспечить допуск на американский рынок организаций, соответствующих установленным требованиям. При этом банковский надзор и контроль финансовой устойчивости становятся важными факторами развития платежных продуктов на базе блокчейна.
Особое внимание уделяется переходному периоду. Согласно разъяснениям OCC от 21 октября, с 18 января 2027 года эмитенты платежных стейблкоинов в США должны соблюдать GENIUS Act, включая требования к получению необходимого разрешения с учетом предусмотренных исключений и переходных механизмов.
Закон в общем случае запрещает выпуск платежных стейблкоинов в США организациями, не имеющими соответствующего статуса. Для поставщиков услуг с цифровыми активами также предусмотрены ограничения на предложение и продажу токенов, эмитенты которых не отвечают установленным требованиям. Нарушения могут повлечь надзорные меры и иные предусмотренные законом последствия, включая уголовно-правовые в соответствующих случаях.
Вместе с тем OCC предусматривает возможность временного освобождения от отдельных требований для заявителей, отвечающих установленным условиям. Такое освобождение не предоставляется автоматически, а решение зависит от конкретных обстоятельств и применимых процедур.
Регулятор также объявил, что отдельно сообщит о начале приема и рассмотрения заявок на лицензирование и соответствующих запросов.
В долгосрочной перспективе федеральное регулирование способно повысить доверие институциональных клиентов к цифровым долларам, однако одновременно оно создает дополнительные барьеры для новых участников. Конкурентное преимущество могут получить компании, способные не только выпускать востребованные токены, но и поддерживать эффективную систему соблюдения финансовых требований.
Почему запрет на доходность стейблкоинов стал спорным вопросом
Одним из наиболее обсуждаемых положений GENIUS Act оказался запрет эмитентам выплачивать владельцам платежных стейблкоинов проценты или иную доходность исключительно за владение, использование либо хранение таких токенов.
При первичном выпуске стейблкоинов эмитент получает средства от уполномоченного клиента, выпускает соответствующее количество токенов и размещает резервные активы в разрешенных инструментах. Если часть резервов инвестирована в краткосрочные казначейские векселя США, компания получает процентный доход, но закон ограничивает возможность напрямую передавать его держателям платежных стейблкоинов в форме вознаграждения за владение токенами.
Бизнес-модели криптовалютных бирж при этом отличаются. Платформы могут предлагать пользователям собственные программы вознаграждений, финансируемые по коммерческим соглашениям и не обязательно представляющие собой прямые процентные выплаты эмитента.
Именно здесь возникло противоречие между интересами банковского сектора и криптовалютной индустрии.
В первоначальном проекте правил OCC рассматривало презумпцию нарушения запрета на доходность для определенных схем взаимодействия эмитентов со связанными посредниками. В окончательной редакции регулятор отказался от такой презумпции, сохранив возможность индивидуальной оценки договоренностей и принятия мер при выявлении обхода закона.
Как сообщило издание The Block, представитель OCC объяснил, что отношения эмитентов с третьими сторонами будут оцениваться с учетом конкретных обстоятельств. Регулятор сохранил полномочия пресекать схемы, направленные на обход законодательного запрета.
Для Coinbase это особенно важно. Биржа сотрудничает с Circle и использует USDC как один из ключевых расчетных активов своей экосистемы. Возможность предлагать пользователям вознаграждения за хранение или использование стейблкоинов помогает платформам конкурировать за клиентские средства.
При этом доходность USDC для клиентов криптоплатформ будет зависеть от допустимых механизмов вознаграждения и условий конкретных программ. Отказ OCC от общей презумпции нарушения не означает, что любые выплаты посредников автоматически соответствуют GENIUS Act.
Банковский сектор рассматривает ситуацию с другой стороны. Если пользователи смогут получать более привлекательные вознаграждения на криптовалютных платформах, часть средств потенциально переместится с традиционных депозитов в цифровые активы. Это может повлиять на стоимость привлечения капитала банками и их возможности кредитования.
Таким образом, регулирование доходности становится вопросом не только защиты потребителей, но и распределения финансовых ресурсов между банковскими организациями и криптовалютными компаниями.
Как новые правила повлияют на Tether, Circle и Coinbase
Наиболее заметные последствия GENIUS Act могут проявиться на рынке двух крупнейших долларовых стейблкоинов — USDT и USDC.
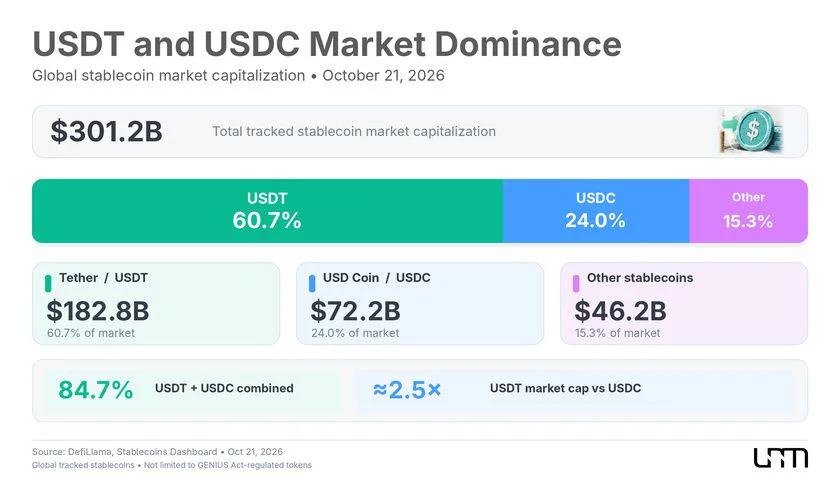
По данным DefiLlama на 21 октября 2026 года, совокупная капитализация отслеживаемых стейблкоинов составляла около $301,2 млрд. На USDT приходилось приблизительно $182,8 млрд, а на USDC — $72,2 млрд. Вместе эти два актива обеспечивали около 84,7% рынка по капитализации.
Такое распределение показывает, насколько сильно отрасль зависит от нескольких крупных эмитентов. Даже относительно небольшие изменения в условиях их работы способны оказать влияние на ликвидность криптовалютных бирж и инфраструктуру цифровых платежей.
Компания | Положение на рынке | Возможные последствия GENIUS Act |
|---|---|---|
Tether (USDT) | Крупнейший долларовый стейблкоин | Требования к иностранным эмитентам и условия доступа к американскому рынку могут повлиять на стратегию компании |
Circle (USDC) | Один из крупнейших эмитентов долларовых стейблкоинов | Новые стандарты могут усилить доверие институциональных клиентов, но потребуют постоянных расходов на соблюдение требований |
Coinbase | Крупная криптовалютная биржа и партнер Circle | Практика применения запрета на доходность определит возможности дальнейшего развития программ вознаграждений |
Банковские группы | Участники традиционной платежной системы | Федеральные правила могут облегчить разработку собственных продуктов на базе платежных стейблкоинов при соблюдении специальных требований |
Новые эмитенты | Компании без сопоставимой инфраструктуры | Расходы на лицензирование, управление рисками и отчетность могут повысить стоимость выхода на рынок |
Для Tether существенное значение имеют требования GENIUS Act к иностранным эмитентам, в том числе условия обращения их платежных стейблкоинов на американском рынке. Компания сохраняет значительное преимущество по объему обращения USDT, но масштаб бизнеса сам по себе не освобождает ее от применимых нормативных требований.
Circle, напротив, может использовать развитие регулируемой инфраструктуры как конкурентное преимущество. Компания уже публикует сведения о резервах USDC, а значительная часть активов обеспечения связана с краткосрочными казначейскими инструментами США и операциями обратного РЕПО.
Согласно информации Circle о прозрачности резервов, компания раскрывает объем USDC в обращении и состав активов, обеспечивающих выпущенные токены. В резервах используются банковские средства, краткосрочные казначейские обязательства США и разрешенные операции с государственными ценными бумагами. Эти данные позволяют участникам рынка оценивать соответствие стоимости резервов обязательствам эмитента.
Впрочем, устойчивость резервов — лишь один из факторов конкуренции. Распространение USDT и USDC также зависит от интеграции с платежными сервисами, поддержки торговых площадок, глубины ликвидности и доверия пользователей.
Поэтому ожидать немедленного перераспределения рыночных долей после вступления GENIUS Act в силу было бы преждевременно. Более вероятным представляется постепенное изменение конкурентной среды, в которой регуляторный статус станет важнее для банков, платежных компаний и институциональных клиентов.
Почему регулирование стейблкоинов важно для рынка госдолга США
Влияние GENIUS Act не ограничивается криптовалютами, поскольку резервы долларовых стейблкоинов тесно связаны с американским денежным рынком.
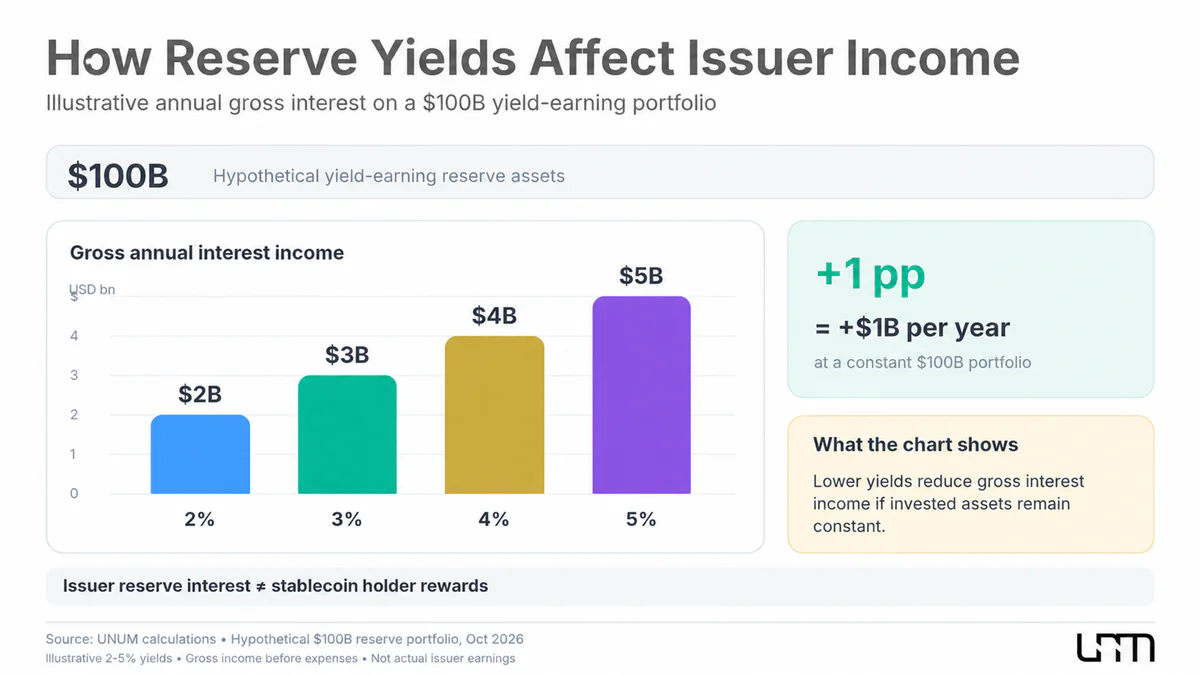
Когда эмитент получает доллары в обмен на новые токены, он размещает резервные средства в разрешенных финансовых инструментах. Краткосрочные казначейские векселя США (Treasury bills, или T-bills) и операции с государственными ценными бумагами позволяют поддерживать ликвидность резервов и одновременно получать процентный доход.
Для эмитентов этот доход является важной частью бизнес-модели. Например, портфель разрешенных доходных активов объемом $100 млрд при средней годовой доходности 4% теоретически способен приносить около $4 млрд валового процентного дохода в год. Это условный расчет, не учитывающий операционные расходы, структуру резервов и изменение рыночных ставок.
В результате прибыльность эмитентов зависит не только от количества выпущенных токенов, но и от денежно-кредитной политики Федеральной резервной системы США. Снижение процентных ставок может уменьшать доходность резервных активов, тогда как рост предложения стейблкоинов способен частично компенсировать этот эффект за счет увеличения объема резервов.
Для американского государственного долга расширение рынка цифровых долларов означает потенциальный дополнительный спрос на краткосрочные казначейские инструменты. Однако его фактическое влияние зависит от источников средств, поступающих в стейблкоины. Если пользователи переводят капитал из других инструментов денежного рынка, общий дополнительный спрос может оказаться существенно меньше роста резервов эмитентов.
Таким образом, GENIUS Act формирует связь между развитием цифровых платежей, регулированием криптокомпаний и традиционной финансовой системой США. Чем больше стейблкоинов используется в расчетах, тем существеннее может становиться роль их резервов на денежном рынке.
Чем GENIUS Act отличается от европейского MiCA
Стейблкоины в США получают отдельную нормативную систему, однако американский рынок не стал первым, где действуют специальные требования к эмитентам. В Европейском союзе уже применяется регламент Markets in Crypto-Assets (MiCA), который регулирует выпуск отдельных категорий криптоактивов и деятельность поставщиков криптовалютных услуг.
Обе системы предусматривают требования к эмитентам, резервам, погашению токенов и раскрытию информации. Однако между ними существуют важные различия.
Американский GENIUS Act ориентирован прежде всего на платежные стейблкоины и формирует специальную систему регулирования их эмитентов. Европейский MiCA охватывает более широкий круг криптоактивов и услуг, выделяя, в частности, токены электронных денег (e-money tokens) и токены, привязанные к активам (asset-referenced tokens).
Особенно заметно различается регулирование доходности. Статья 50 MiCA запрещает процентные выплаты по токенам электронных денег не только эмитентам, но и поставщикам криптовалютных услуг. При этом определение процентов охватывает некоторые экономически эквивалентные вознаграждения третьих сторон.
Американская модель также запрещает эмитентам выплачивать доходность за владение платежными стейблкоинами, но окончательные правила OCC не устанавливают автоматический запрет для всех программ вознаграждений посредников. Конкретные договоренности будут оцениваться с учетом их содержания и требований закона.
Различаются и механизмы лицензирования. Европейская система предусматривает единые нормативные стандарты с применением через национальные компетентные органы, тогда как американская учитывает распределение полномочий между федеральными регуляторами и органами отдельных штатов.
В Азии ситуация еще более неоднородна. Сингапур и Гонконг развивают собственные режимы регулирования стейблкоинов, уделяя внимание резервному обеспечению, погашению и лицензированию. Поэтому компаниям, работающим на международном рынке, приходится учитывать несколько различных правовых систем.
Ранее UNUM подробно разбирал, как MiCA меняет европейский криптовалютный рынок, а также сообщал о росте числа банков в реестре MiCA.
Наличие нескольких регулируемых рынков создает дополнительные возможности для институционального использования стейблкоинов, но одновременно повышает требования к международным эмитентам. Компании, которые смогут соответствовать стандартам разных юрисдикций, получат преимущества при расширении глобальных платежных сервисов.
Что GENIUS Act изменит для владельцев USDT и USDC
Для обычных пользователей основное значение нового регулирования связано с надежностью резервов, возможностью обмена токенов на доллары и правилами работы криптовалютных платформ.
Федеральные требования должны повысить прозрачность деятельности регулируемых эмитентов, однако они не превращают стейблкоины в полностью безрисковый финансовый инструмент. Стоимость цифрового токена по-прежнему зависит от способности эмитента исполнять свои обязательства, а также от условий обращения актива на конкретных торговых площадках.
Важно учитывать несколько обстоятельств.
Погашение и продажа токена — разные операции. Право погашения стейблкоина у эмитента может зависеть от статуса клиента и условий обслуживания, тогда как рыночная цена на криптовалютной бирже формируется на основе спроса и предложения.
Резервное обеспечение не заменяет страхование вкладов. Наличие резервных активов не означает, что владельцы стейблкоинов автоматически получают страховую защиту Федеральной корпорации по страхованию депозитов США (FDIC), предусмотренную для определенных банковских вкладов.
Программы вознаграждений могут измениться. Возможные изменения доходности USDC и других платежных стейблкоинов будут зависеть от политики платформ, структуры коммерческих соглашений и практики применения американских правил.
Требования зависят от характера деятельности. Само вступление GENIUS Act в силу не означает автоматического запрета владения USDT или USDC, однако выпуск и предложение токенов на рынке США должны соответствовать применимым нормативным требованиям.
Для пользователей, которые регулярно проводят расчеты в стейблкоинах, наиболее значимыми критериями оценки останутся прозрачность резервов, ликвидность, устойчивость привязки к доллару и доступность механизмов погашения.
При этом даже регулируемый платежный стейблкоин сохраняет определенные риски, связанные с работой эмитента, банков-контрагентов, криптовалютных платформ и технологической инфраструктуры.
Когда новые правила вступят в силу и что произойдет дальше
18 января 2027 года станет ключевой датой для регулирования платежных стейблкоинов в США. Именно тогда вступят в силу GENIUS Act и опубликованные OCC окончательные правила.
Однако начало действия нормативной базы не означает, что все вопросы будут разрешены одновременно. Регуляторам предстоит реализовать процедуры лицензирования, рассмотреть заявки эмитентов и сформировать практику применения новых требований.
Отдельное значение будут иметь будущие правила по противодействию отмыванию денег и санкционному контролю, а также решения относительно допустимых моделей вознаграждений пользователей.
Для крупнейших криптокомпаний ближайшие месяцы станут периодом подготовки к новым условиям работы. Эмитенты должны будут проверить соответствие резервов и внутренних процедур нормативным требованиям, а криптовалютные платформы — оценить возможные последствия для коммерческих продуктов.
Новое криптовалютное регулирование в США постепенно превращает выпуск платежных стейблкоинов в самостоятельный сегмент финансовой деятельности с установленными требованиями к допуску, резервированию и надзору. Это может повысить доверие к цифровым долларам и ускорить их использование за пределами криптовалютных бирж.
В то же время GENIUS Act не устраняет конкуренцию между Tether, Circle, Coinbase и банковским сектором. Напротив, он создает новую нормативную основу для этой конкуренции, в которой значение будут иметь не только масштаб эмиссии и ликвидность токенов, но и способность компаний соблюдать финансовые требования, поддерживать надежные резервы и предлагать пользователям востребованные платежные продукты.