Почему 2027 год может стать переломным для рынка ИИ-чипов
Прогноз рынка полупроводников на 2027 год зависит от инвестиций в ИИ-инфраструктуру. Облачные вычисления и ИИ-сервисы стимулируют рынок серверов, увеличивая спрос на ускорители, память и сетевое оборудование.
По октябрьскому прогнозу TrendForce, совокупные капитальные затраты девяти крупнейших облачных провайдеров могут превысить $1,5 трлн в 2027 году, увеличившись на 60% год к году. Поставки ИИ-серверов могут вырасти почти на 36%. В эти расходы входят не только чипы, но и строительство, охлаждение и электроснабжение дата-центров.
Дополнительный спрос создает инференс — обработка запросов обученными моделями. По мере роста аудитории требуются новые вычислительные мощности, однако итоговая прибыль поставщиков зависит от себестоимости, конкуренции и способности выполнять заказы.
Nvidia, AMD и Broadcom усиливают конкуренцию на рынке ИИ-ускорителей
Главные решения на рынке — графические процессоры (GPU) и специализированные интегральные схемы (ASIC). GPU подходят для разных вычислений, тогда как ASIC оптимизируют под конкретные нагрузки и могут быть экономичнее при их большом объеме.
Nvidia опирается на GPU, серверные платформы и CUDA. В третьем квартале 2027 финансового года, завершившемся 25 октября 2026 года, выручка Data Center достигла $107,6 млрд, увеличившись на 110% год к году. Blackwell и Vera Rubin поддерживают продажи, но высокая база сравнения затрудняет дальнейшее ускорение.
AMD расширяет поставки Instinct MI450 и Helios. В третьем квартале 2026 года выручка Data Center достигла $8,5 млрд, увеличившись на 97%. Ее шанс на 2027 год — укрепление позиций альтернативы Nvidia.
Broadcom разрабатывает ASIC и сетевые решения. В сентябре компания прогнозировала около $115 млрд выручки от ИИ-полупроводников за 2027 финансовый год, завершающийся в октябре 2027-го. Результат зависит от крупных заказов и доступности компонентов.
Спрос на наши специализированные ИИ-ускорители и сетевые решения остается очень высоким.
Google расширяет линейку собственных TPU, усиливая конкуренцию с GPU. Подробнее об этом — в аналитике UNUM о Google и Nvidia. Прогнозы аналитиков показывают, что на перспективы Nvidia, AMD и Broadcom влияют спрос, структура заказов и технологическая конкуренция.
Почему HBM и DRAM становятся критически важными для искусственного интеллекта
Производительность ИИ-систем зависит от скорости обмена данными между процессором и памятью. Даже мощный ускоритель не использует весь потенциал, если данные поступают медленно.
HBM (High Bandwidth Memory) — разновидность DRAM с высокой пропускной способностью. Ее кристаллы располагаются вертикальными слоями и размещаются рядом с вычислительным чипом. Традиционная серверная DRAM служит рабочей памятью центральных процессоров и других компонентов.
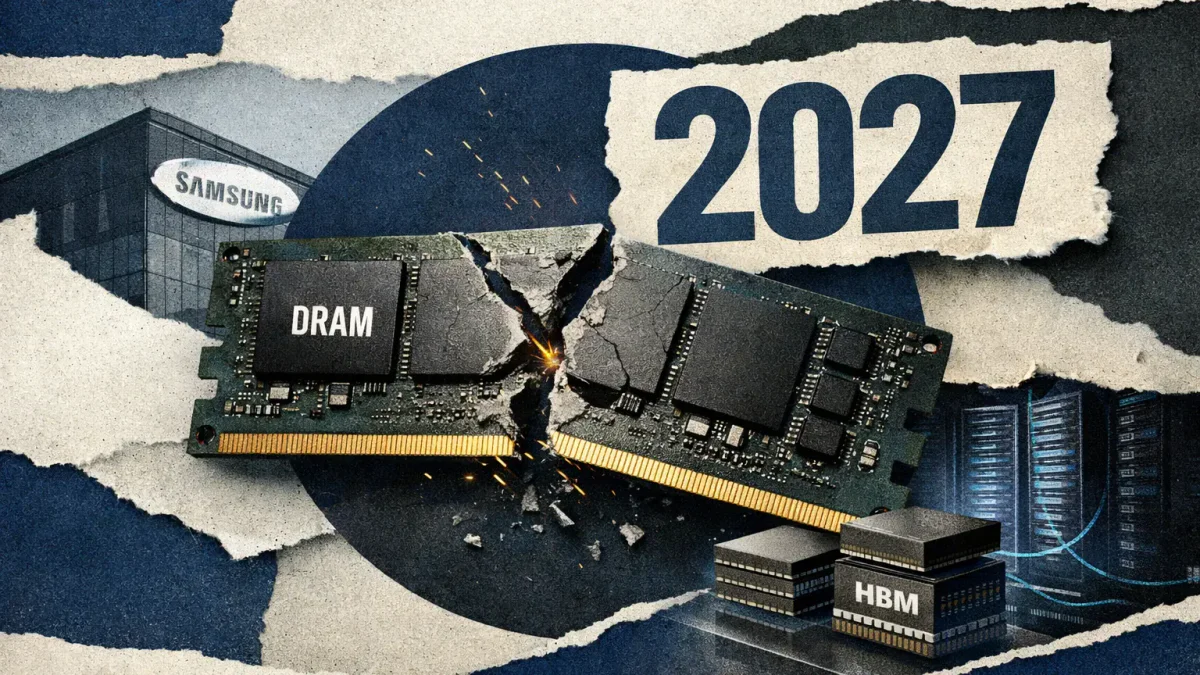
HBM4 и HBM4E повышают производительность ускорителей, но усложняют выпуск. TrendForce ожидает ограниченного предложения HBM в 2027 году: новые мощности вводятся постепенно и конкурируют с выпуском обычной DRAM.
Micron, SK Hynix и Samsung борются за лидерство в производстве памяти
SK Hynix расширяет выпуск HBM4 и DRAM. В октябре она сообщила о соглашениях с 14 заказчиками, объемы которых эквивалентны более 50% планируемых мощностей на 2027 и 2028 годы. Контракты повышают предсказуемость продаж, но сохраняются ценовые риски.
Micron развивает HBM и планирует массовый выпуск HBM4E в 2027 году. Компания расширяет предприятия и передовую упаковку, однако сроки ввода мощностей ограничивают рост поставок.
«Сейчас мы не можем сказать, когда предложение памяти сможет догнать растущий спрос». Санджай Мехротра, генеральный директор Micron, выступление по итогам III квартала 2026 финансового года.
Samsung выпускает DRAM, HBM и NAND, а также чипы на заказ. Компания уже начала поставки HBM4. Интеграция производственных процессов дает ей преимущества, но повышает зависимость от цен в разных сегментах.
Почему NAND может столкнуться с перепроизводством в 2027 году
На рынке памяти в 2027 году спрос на HBM и серверную DRAM может поддерживать дефицит, тогда как предложение NAND рискует превысить спрос. NAND Flash используется в SSD и смартфонах, поэтому ее рынок зависит также от потребительской электроники.
По прогнозу TrendForce от 19 ноября, предложение NAND в битовом выражении может вырасти на 25–30% в 2027 году. На фоне сокращения заказов китайских облачных компаний агентство ожидает падения контрактных цен на 0–5% в первом квартале и дальнейшего снижения по основным категориям со второго квартала.
Прогноз TrendForce расходится с оценкой Micron от 30 сентября: Micron ожидает дефицита DRAM и NAND в 2027–2028 годах, TrendForce — избытка NAND в 2027-м. Причина — разные ожидания по спросу и новым мощностям. Влияние цен на память на прибыльность технологических компаний UNUM ранее разбирал на примере Apple.
Как TSMC выигрывает от увеличения спроса на полупроводники
Производство полупроводников для ИИ включает ускорители и серверные процессоры. TSMC занимает важное место благодаря передовым техпроцессам и упаковке CoWoS, объединяющей вычислительные чипы с высокоскоростной памятью.
10 ноября совет директоров TSMC одобрил около $40,9 млрд на капитальные проекты, включая развитие фабрик и упаковки. Заказы от конкурирующих разработчиков GPU и ASIC создают возможности, но новые мощности требуют высокой загрузки.
Какие компании имеют лучшие перспективы в 2027 году
От роста ИИ-инфраструктуры выигрывают разработчики ускорителей, производители памяти и контрактные фабрики. Однако технологический успех не равнозначен доходности акций.
Компания | Основное преимущество | Главный риск |
|---|---|---|
Nvidia | GPU, серверные платформы и CUDA | Конкуренция ASIC, высокая база |
AMD | Расширение линейки ускорителей | Сильные позиции Nvidia |
Broadcom | Заказные ASIC и сети | Зависимость от крупных клиентов |
SK Hynix | HBM4 и долгосрочные контракты | Ограниченные мощности |
Micron | HBM4E и серверная DRAM | Сроки ввода новых мощностей |
Samsung | DRAM, HBM, NAND и производство | Ценовые колебания памяти |
TSMC | Техпроцессы и упаковка CoWoS | Высокие капитальные затраты |
Инвестиционный потенциал и акции производителей чипов зависят от выручки, рентабельности и ожиданий рынка. Основные риски:
Капитальные затраты облачных компаний: их сокращение замедлит заказы.
Баланс спроса и предложения: новые мощности меняют цены.
Окупаемость ИИ-инфраструктуры: клиентам нужен доход от сервисов.
Технологическая конкуренция: ASIC и новые GPU меняют доли поставщиков.
Оптимистичный сценарий предполагает сохранение дефицита и высоких заказов, базовый — рост поставок при усилении конкуренции, негативный — замедление инвестиций и избыток компонентов. Ноябрьская распродажа акций ИИ-компаний, о которой писал UNUM, показывает, что сильная выручка не исключает падения котировок.
В 2027 году Nvidia, AMD и Broadcom могут выиграть от спроса на ускорители, SK Hynix, Micron и Samsung — на память, TSMC — на производство. Результаты определят устойчивость заказов, себестоимость и окупаемость ИИ-проектов.