美国开放永久股票期货市场
2026年11月3日,美国商品期货交易委员会(CFTC)主席迈克尔·塞利格宣布了可能推出个别股票的永久期货,称为股票永久期货或股票永久合约。
在CFTC的官方声明中指出:
今天,个别股票证券的永久期货合约(股票永久合约)可以首次在注册于CFTC的交易所开始交易。
这并不意味着在任何交易平台上可以随意推出合约。此类工具可以由某些期货交易所提供,这些交易所也已获得美国证券交易委员会(SEC)的必要注册,以便进行证券期货交易。
CFTC报告称,这些合约已根据规则40.3被批准为证券期货产品。因此,它们受商品期货和证券法律的适用条款以及两家监管机构的法规约束。
然而,这一决定尚不意味着所有美国股票上都会大量出现流动性合约。美国永久股票期货的可用性将取决于特定交易所、合约条件和交易基础设施的准备情况。
永久期货与常规期货的区别
传统期货是一种具有固定到期日的衍生合约。其条款可能规定交付基础资产或现金结算,想要在到期后保持敞口的交易者通常将仓位转入下一个合约。
永久期货没有固定的到期日,因此交易者无需定期转仓。这种结构在加密货币市场中变得普遍,特别是在比特币和以太坊的衍生品交易中。
然而,没有到期日也带来了另一个挑战。即使参与者可以在没有预定结束日期的情况下持有仓位,永久合约的价格也必须与基础资产的报价保持联系。
在加密交易所中,这通常通过资金费率来实现——这是多头和空头头寸持有者之间的定期支付。当费率为正时,通常由买家支付;当费率为负时,由卖家支付。具体机制取决于平台。
CFTC声明没有为所有股票永久合约设定统一的资金费率参数。因此,保持与基础资产的联系和融资成本的机制必须在每个合约的规格中进行检查。
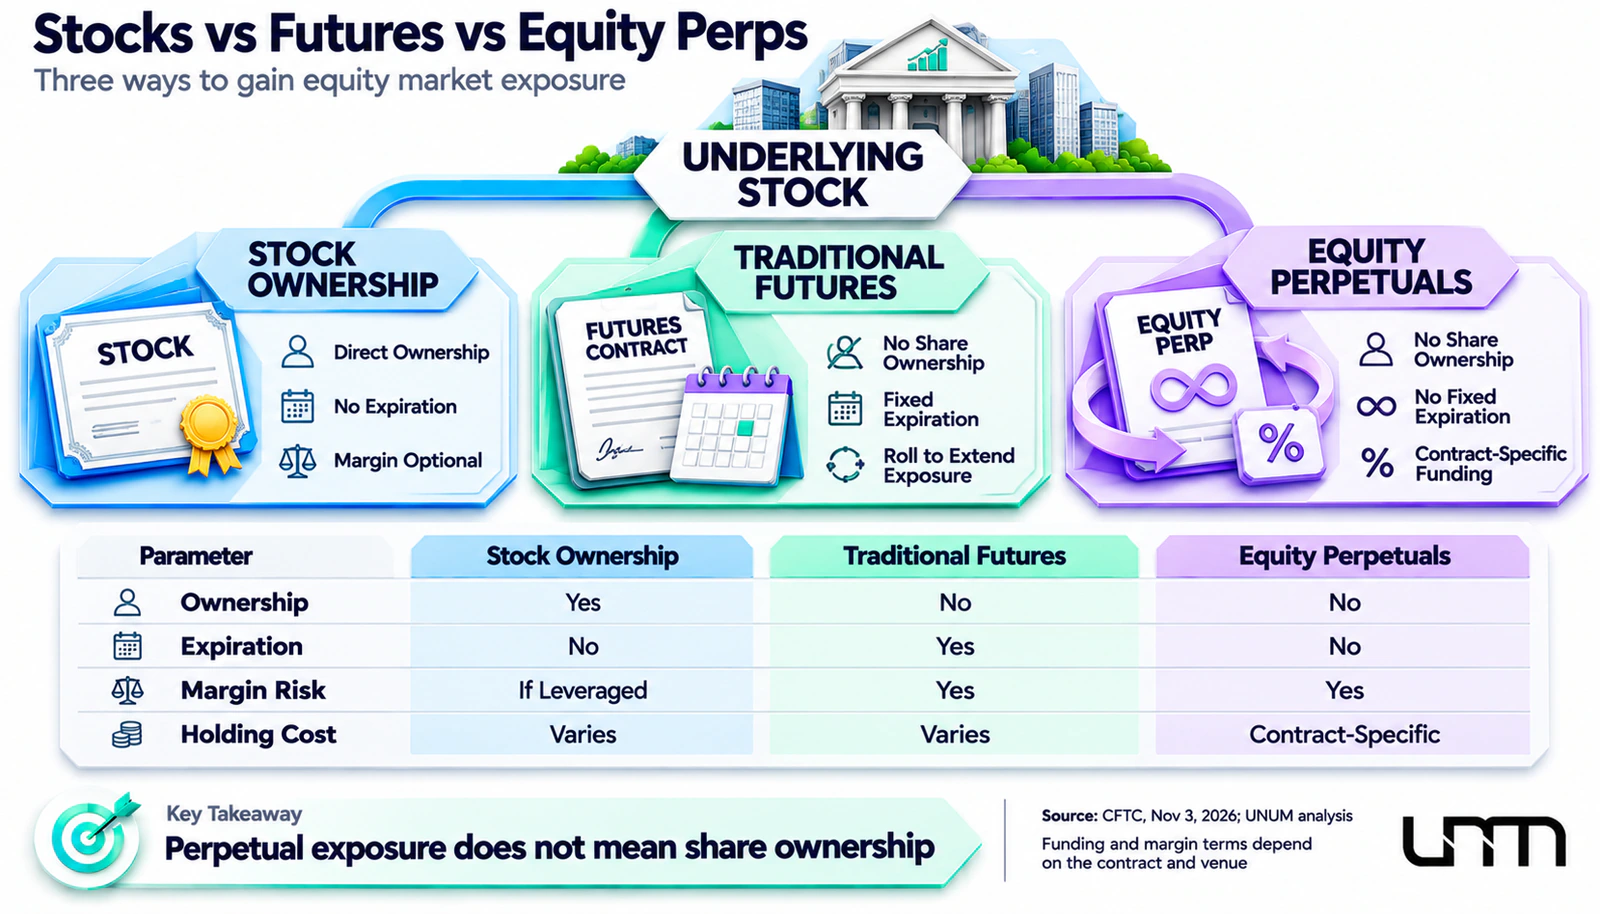
参数 | 直接购买股票 | 常规期货 | 永续期货 |
|---|---|---|---|
股票所有权 | 是 | 否 | 否 |
到期 | 否 | 是 | 否 |
杠杆 | 可能在保证金账户上 | 通过抵押品 | 通过抵押品 |
持有成本 | 可能的贷款利息 | 融资包含在价格中,可能有展期成本 | 取决于融资机制 |
强制平仓 | 可能在保证金交易中 | 可能 | 可能 |
在利润或损失方面,永续期货与差价合约(CFD)具有共同特征。然而,CFD通常是与经纪商的协议,而所讨论的股票永续期货是根据证券期货规则监管的交易所交易衍生品。
因此,永续期货并不替代常规股票。交易者获得了一种衍生工具,该工具允许根据价格变动获得利润或损失,但不会成为公司的股东,也不会获得相应的公司权利。
交易新合约的成本是多少
没有到期日使交易者不需要定期展期头寸,但并不意味着持有它是免费的。总体成本取决于几个组成部分:
交易佣金。 由交易所和中介机构设定的开仓和平仓费用。
点差。 买卖价差,尤其在流动性不足时尤为重要。
融资成本。 资金利率或其他合同规定的定期结算机制。
滑点。 预期与实际执行价格之间的差异,发生在市场快速波动或订单簿深度不足时。
让我们基于加密货币永续合约的常见模型来考虑一个假设的例子。
交易者开立一个1万美元的多头头寸。如果资金利率每八小时为0.01%且保持不变,每天需要支付三次1美元。30天内,如果头寸规模保持不变,费用将达到90美元。
在相同期间内,假设利率为每八小时0.03%,金额将为270美元。即使基础资产走势有利,这些支付也会降低头寸的财务结果。计算不包括交易佣金、点差和可能的利率变化。此外,在负资金利率的情况下,多头头寸持有者可能会收到支付而不是支付。
需要注意的是,所提到的利率和八小时间隔仅用于说明。它们并不是美国股票永续期货的确认条件。
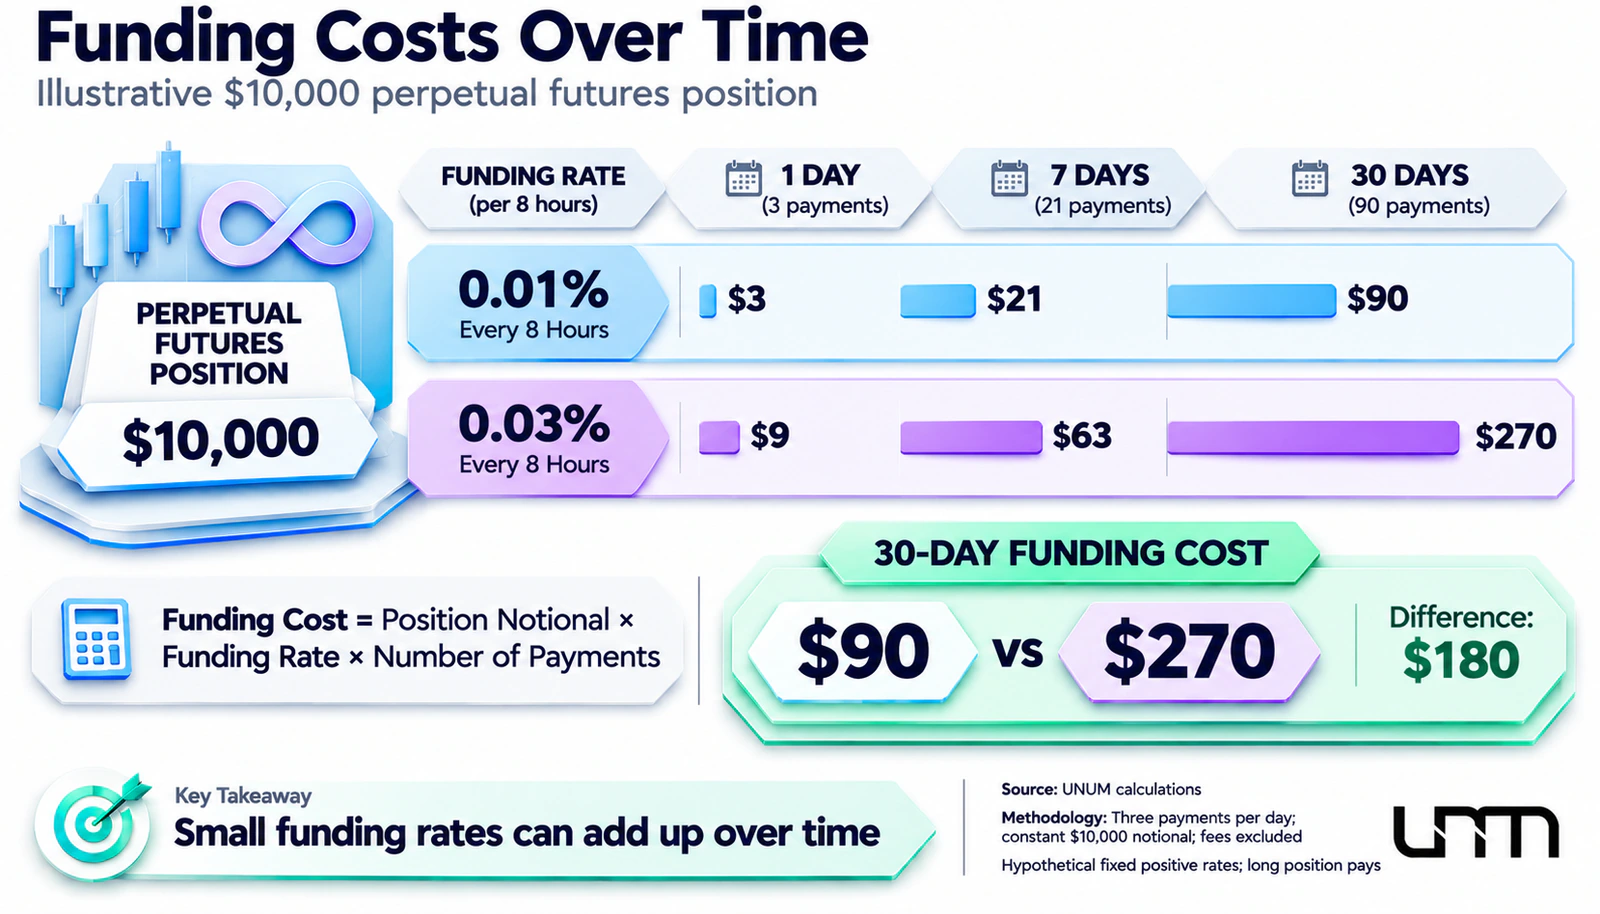
对于交易者来说,这意味着不仅要根据潜在回报来评估工具,还要根据计划交易期限内头寸的总成本来评估。
杠杆如何改变交易者的风险
永续期货允许市场敞口超过所提供的抵押品数量。这提高了资本效率,但同时也增加了交易者资金对股票价格变化的敏感性。
例如,如果抵押品为2000美元,在平台规则允许的情况下,可以开立10000美元的头寸。在这种情况下,使用了5倍杠杆。如果基础资产价格下降5%,多头头寸的损失将约为500美元,即初始抵押品的25%。如果价格上涨同样的5%,扣除费用前的利润也将是500美元。
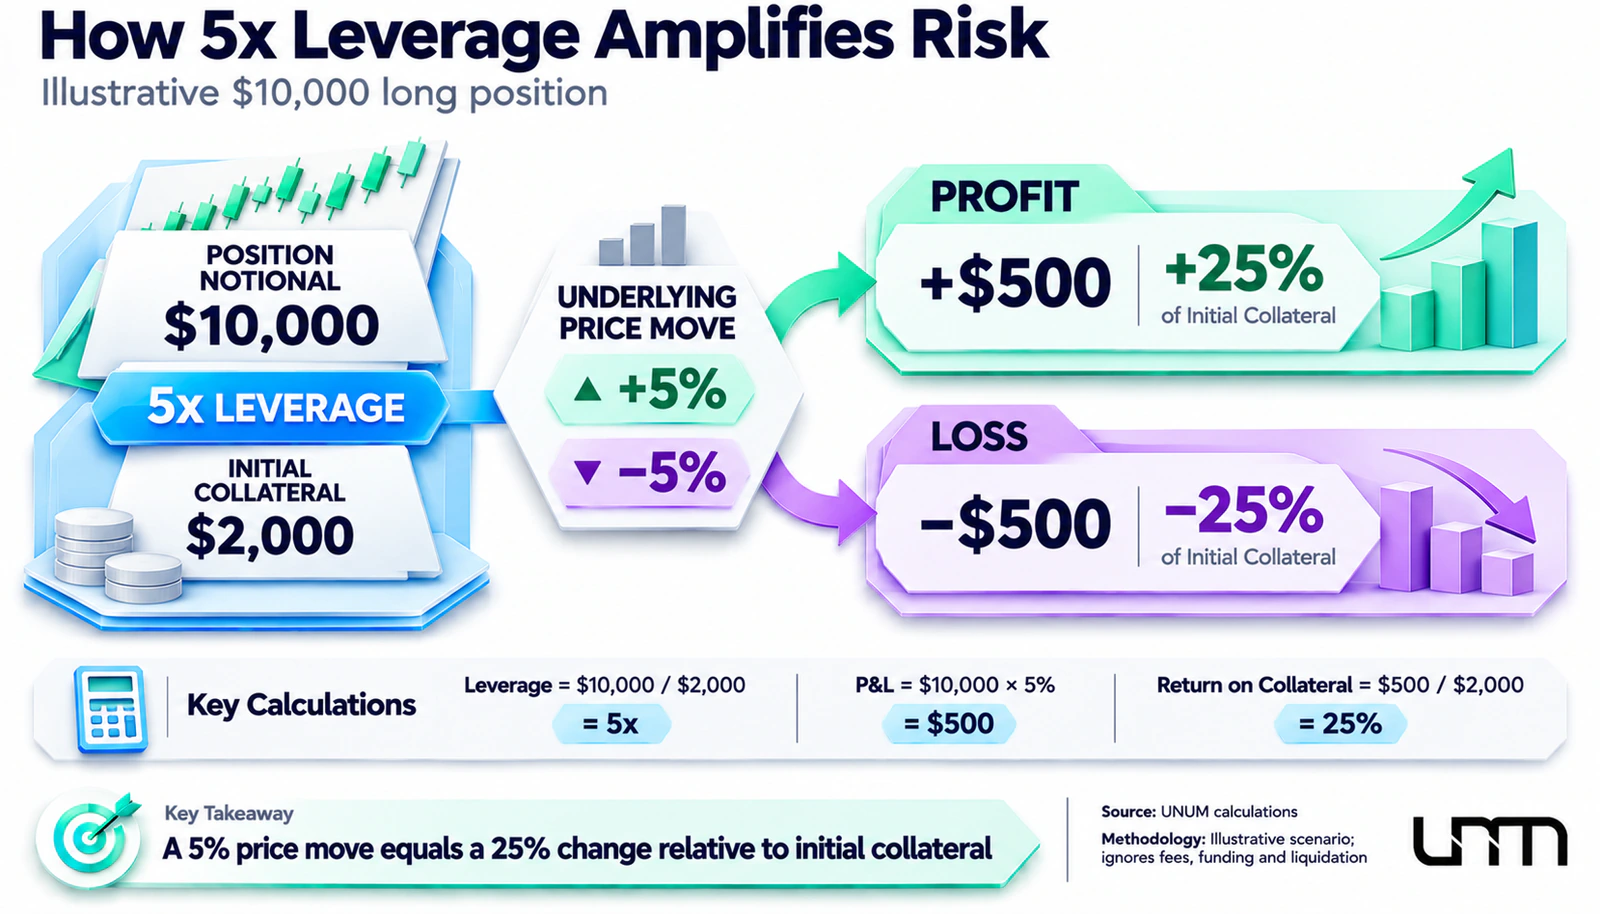
然而,实际结果取决于价格计算机制、费用、保证金要求和强制平仓条件。
特别重要的是要考虑两个指标:
初始保证金决定了开立头寸所需的最低资金量。
维持保证金显示了保持头寸所需的抵押品水平。
如果自有资金不足,券商可能要求追加抵押品或强制减少或关闭头寸。头寸的清算不同于常规止损,因为它是由券商的风险管理规则触发的,并不一定在交易者预先选择的价格发生。
在美国,证券期货的监管框架已经到位。2020年,SEC和CFTC将未对冲头寸的基本客户保证金要求从市场价值的20%降低到15%。然而,交易平台和券商可能会设定更高的要求。
例如,在基本要求为15%的情况下,如果没有特殊的风险抵消条件,10000美元的头寸至少需要1500美元的抵押品。然而,这并不意味着每个新合约都能以这样的保证金水平获得。
这就是美国受监管的衍生品与一些提供20倍、50倍及更高杠杆的加密货币平台之间的重要区别。允许的杠杆由监管要求和平台规则决定,而不仅仅是交易者的偏好。
此外,虽然CFTC将股票永续合约归类为证券期货产品,但市场参与者已经在法庭上挑战这种分类的合法性。
交易者将获得哪些机会
股票永续期货的传播可能会扩大美国受监管市场中可用的策略范围。
这主要涉及方向性交易。参与者可以在预期价格上涨时使用多头头寸,在预期下跌时使用空头头寸,而无需直接购买公司股票。开立空头头寸的可能性和条件将由特定合约的规则决定。
另一种情况涉及对冲。持有股票组合的投资者理论上可以使用相应衍生品的空头头寸来部分抵消市场损失。然而,这种对冲需要考虑融资成本、合约规模和潜在的价格差异。
额外的兴趣在于现货股票市场与衍生品之间的套利。如果永续合约与基础资产的价格显著偏离,参与者可能试图从价格差异中获利。然而,费用、资本要求和价差变化的风险可能使这种策略无利可图。
最后,缺乏到期日简化了长期头寸的技术管理。交易者可以专注于自己的交易期限,而不是定期展期期货,考虑持有的当前成本。
然而,优势并不适用于所有参与者。对于短期策略,佣金和执行速度可能至关重要,而对于长期对冲,融资成本和合约与基础资产之间的稳定性变得更加重要。
股票和加密交易所之间的竞争将如何变化
股票永续合约的引入可能会加剧传统衍生品运营商与使用加密市场交易模式的平台之间的竞争。同时,对抗已经超越了技术解决方案。
11月3日,包括Cboe Global Markets、Citadel Securities和Healthy Markets Association在内的资本市场联盟(CMA)对CFTC批准美国股票和ETF的永续衍生品的决定发起了法律挑战。
原告质疑将证券期货制度应用于此类工具的合法性。在他们看来,监管机构的决定允许规避证券交易和投资者保护的既定法律要求。
Cboe首席执行官Craig Donohue在公司的官方声明中强调:“然而,此案涉及证券交易中的投资者保护和法治。”
另一方面,CFTC认为新合约符合现有的证券期货监管框架,应该在美国的监管基础设施内提供。
法律争议带来了监管不确定性,可能影响股票永续市场发展的时间和条件。然而,仅仅提起诉讼并不自动意味着停止或禁止交易。
同时,受监管的股票永续合约的出现为已经提供传统金融资产衍生品的离岸平台提供了替代方案。然而,流动性向美国交易所的转移并不保证:参与者将比较费用、可用抵押品、市场深度和执行质量。
交易开始前需要监控的关键指标
随着股票永续期货的推出,交易者需要评估的不仅是基础资产的走势,还有合约本身的条件。特别重要的是比较不同平台的参数,因为相同的股票敞口可能伴随着不同的成本和风险。
主要基准将是六个指标:
平台的监管状态。需要检查交易所是否具有交易相关证券期货所需的注册,并且特定产品是否对所选客户类别可用。
初始和维持保证金。强制性抵押品比例越高,潜在杠杆越低。保证金追缴门槛应与开仓要求分开评估。
资金成本。如果合约包含资金利率,重要的是要考虑计算公式、支付频率和利率变动历史。低交易费用不一定意味着低总成本。
流动性和未平仓合约。交易量、订单簿深度、价差和未平仓合约有助于评估执行交易的可行性。高成交量本身并不保证没有滑点。
清算机制。重要的是要了解用于计算保证金充足性的价格、强制清算的工作原理,以及是否可能出现超出最初存入资金的损失。
交易时间和公司事件。在主要股票市场交易时段之外的时期、收益发布、股息支付、股票拆分和其他可能影响衍生品结算价值的事件需要特别注意。
对于单一股票合约,公司事件尤为重要。例如,苹果的季度收益可能导致AAPL价格的急剧变化,而衍生品的结算条款决定了这将如何影响交易者的头寸。更多关于影响公司估值的因素可以在UNUM关于苹果收益和利润率的分析中阅读。
要跟踪基础资产的走势,可以使用UNUM股票报价部分。同时,永续合约的报价、资金条件和保证金要求应直接向相关交易平台查询。
市场和交易者将发生什么变化
CFTC的决定允许在美国股票市场引入一种已经在加密货币交易中广泛使用的衍生品结构。没有到期日可能简化头寸管理,并扩大投机策略、对冲和套利的机会。
然而,新工具的吸引力将取决于实际的交易条件。资金成本、杠杆限制、清算机制和交易所流动性可能对结果的影响大于合约没有到期日这一简单事实。
法律争议关于股票永续合约的法律地位仍然是一个额外因素。因此,对交易者来说,主要的变化尚不是一种通用的股票交易方式的出现,而是受监管的衍生品交易新领域的发展。