

Desempeño del mercado al concluir la semana
En el número anterior de UNUM, la pregunta clave era cuánto el alto costo del capital está comenzando a restringir la actividad económica. Los eventos del 19 al 22 de octubre mostraron que los inversores están evaluando cada vez más no solo la inflación, sino también la estabilidad financiera de las empresas, especialmente en el sector tecnológico.
Lo más revelador fue el comportamiento de las acciones estadounidenses el 22 de octubre. El Nasdaq Composite cayó un 2,6%, el S&P 500 perdió un 1,2%, mientras que el Dow Jones apenas cambió, sumando menos del 0,1%. Esta dinámica indica que la presión se concentró principalmente en el sector tecnológico en lugar de distribuirse uniformemente en todo el mercado de valores. Simultáneamente, el rendimiento de los bonos del Tesoro estadounidense a diez años cayó 19,3 puntos básicos al 4,953%, en medio de una mayor demanda de activos refugio.
Particularmente importantes fueron los resultados de Meta para el tercer trimestre. Los ingresos de la compañía crecieron un 26% interanual hasta $64,6 mil millones, pero los gastos de capital, incluidos el pago de obligaciones principales de arrendamiento, alcanzaron $34,91 mil millones, y el flujo de caja libre fue negativo en menos $2,12 mil millones.
El beneficio operativo disminuyó un 37% a $12,99 mil millones, principalmente debido a un cargo legal único de $9,89 mil millones. Excluyendo este gasto, la cifra habría sido de $22,88 mil millones, un aumento de aproximadamente el 11% interanual. Por lo tanto, los resultados operativos de Meta fueron significativamente más fuertes de lo que sugiere la cifra de beneficio total, aunque la alta intensidad de capital de las inversiones en IA continúa afectando el flujo de caja.
Una presión adicional fue creada por el petróleo. Al final de las operaciones del 22 de octubre, el Brent subió un 4% a $113,17 por barril, en medio de nuevos ataques a la infraestructura energética de Arabia Saudita y preocupaciones sobre interrupciones en el suministro desde el Medio Oriente.
El resultado principal de la semana es un cambio en el equilibrio de riesgos del mercado. La presión inflacionaria persiste, pero al mismo tiempo, las dudas sobre la sostenibilidad de las ganancias corporativas y el crecimiento económico se intensifican. Esta contradicción será decisiva para la próxima semana de operaciones.
Decisión de tasas de la Fed para moldear expectativas de los inversores
El 28 de octubre, la Reserva Federal concluirá una reunión de dos días del FOMC. Después del aumento de septiembre de 25 puntos básicos, el rango objetivo para la tasa de fondos federales es de 3,75–4,00%, mientras que la inflación permanece significativamente por encima del nivel objetivo del 2%.
Según la Oficina de Análisis Económico, en agosto, el índice de precios de Gastos de Consumo Personal (PCE) aumentó un 3,4% interanual, y el índice básico excluyendo alimentos y energía aumentó un 3,0%. Las estadísticas de precios al consumidor y al productor de septiembre también indicaron una mayor presión inflacionaria, limitando el margen para la relajación de la política monetaria.
Sin embargo, los mercados están recibiendo simultáneamente señales opuestas. La fuerte caída en los rendimientos del Tesoro de EE.UU. y la venta de acciones tecnológicas indican una mayor preocupación por las perspectivas de crecimiento económico. Por lo tanto, los inversores evaluarán qué riesgo considera más significativo la Fed: mantener una alta inflación o una desaceleración económica excesiva.
En su declaración de septiembre, el regulador delineó su posición de la siguiente manera:
La inflación sigue elevada. La decisión de política monetaria de hoy contribuirá a un retorno más oportuno de la inflación al nivel objetivo del 2% del Comité.
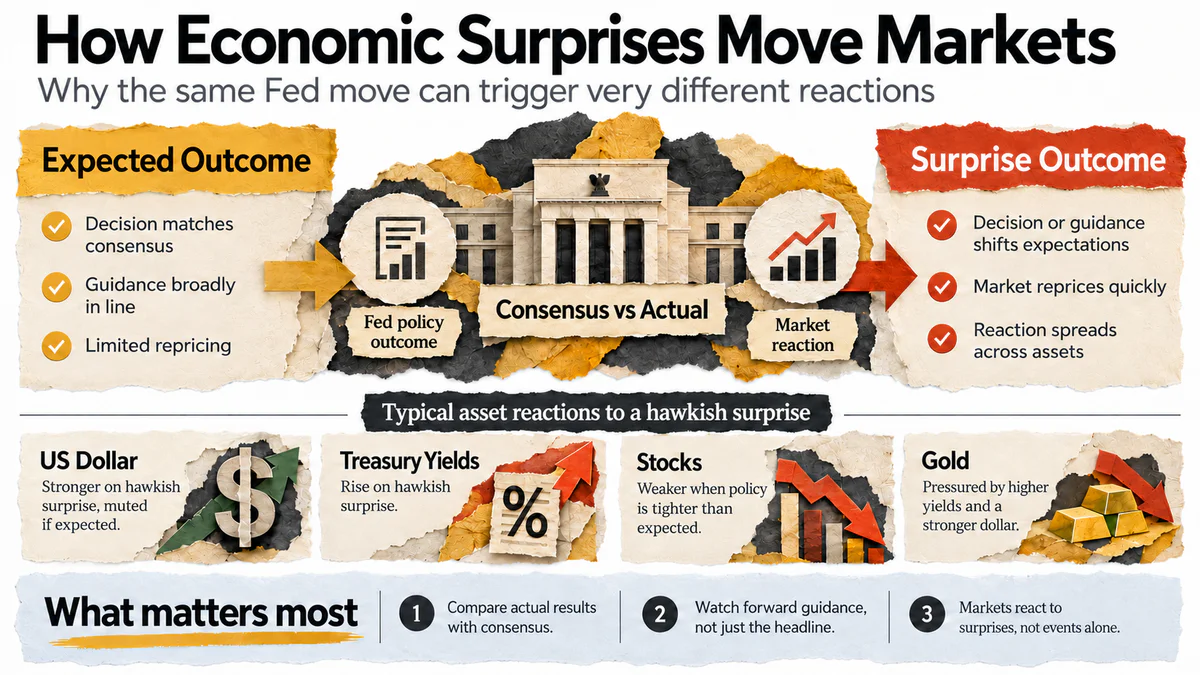
Para los operadores, la decisión en sí misma y su divergencia del consenso del mercado son de importancia fundamental. Incluso mantener la tasa puede causar movimientos significativos en monedas, bonos y acciones si el regulador cambia su evaluación de la trayectoria futura de la política monetaria.
Son posibles tres escenarios principales:
Señal fuerte. La Fed enfatiza la necesidad de mantener una política restrictiva durante un período prolongado o permite más aumentos de tasas. Todo lo demás igual, esto podría apoyar al dólar y a los rendimientos de los bonos del Tesoro a corto plazo, mientras aumenta la presión sobre el Nasdaq y otros activos sensibles a las tasas.
Señal neutral. La decisión y los comentarios se alinean con las expectativas de los inversores. En este caso, el enfoque principal se trasladará a la publicación del PIB y la inflación PCE el 29 de octubre.
Señal más suave. El regulador pone más énfasis en los riesgos de desaceleración económica. Los rendimientos de los bonos pueden disminuir, pero la reacción de las acciones dependerá de si los inversores perciben la declaración como un precursor de una futura flexibilización de la política o una advertencia de deterioro del crecimiento económico.
El primer punto de referencia serán los bonos del Tesoro de EE.UU. a dos años, que son los más sensibles a las expectativas de tasas de la Fed. Luego, es importante comparar la dinámica del DXY, S&P 500, Nasdaq 100 y Bitcoin.
Las caídas simultáneas en los rendimientos y las acciones pueden indicar crecientes preocupaciones sobre la economía, pero para confirmar tal interpretación, también es necesario evaluar los diferenciales de crédito, los movimientos del dólar y la naturaleza de los datos económicos publicados.
Infografía
El PIB de EE.UU. y la inflación PCE pondrán a prueba la resiliencia económica
El 29 de octubre, el día después de la reunión de la Fed, la Oficina de Análisis Económico de EE.UU. publicará la primera estimación del PIB de EE.UU. para el tercer trimestre y las estadísticas de septiembre sobre ingresos, gasto del consumidor e inflación PCE.
En el segundo trimestre de 2026, el PIB real creció un 2.2% anual después de un aumento del 2.5% en el primer trimestre. La economía continuó expandiéndose, pero la tasa de crecimiento se desaceleró ligeramente. Mientras tanto, en agosto, el gasto real del consumidor aumentó un 0.6% mes a mes, mientras que el ingreso disponible real se mantuvo sin cambios y la tasa de ahorro personal fue del 4.1%.
Estas cifras plantean una pregunta más sustancial que simplemente evaluar el crecimiento trimestral del PIB. ¿Qué tan resistente es el consumidor estadounidense si el gasto está aumentando más rápido que el ingreso real y la alta inflación continúa limitando el poder adquisitivo?
Tres componentes son particularmente importantes para evaluar los nuevos datos:
Estructura del PIB. El crecimiento en el consumo y la inversión privada indica una demanda interna sostenida, mientras que una alta contribución de la acumulación de inventarios o una reducción en las importaciones puede crear una imagen menos favorable de la calidad del crecimiento económico.
PCE básico. La dinámica mensual del índice excluyendo alimentos y energía ayudará a evaluar cuánto se está extendiendo la presión de precios más allá del sector energético.
Gasto real del consumidor. Compararlo con el ingreso y el ahorro mostrará cuán capaces son los hogares de mantener el nivel actual de consumo.
El 30 de octubre, la Oficina de Estadísticas Laborales de EE.UU. (BLS) publicará el Índice de Costos de Empleo (ECI) para el tercer trimestre. El indicador refleja los cambios en los costos de los empleadores para salarios y beneficios. En el segundo trimestre, aumentaron un 0.9% en comparación con el trimestre anterior y un 3.4% interanual.
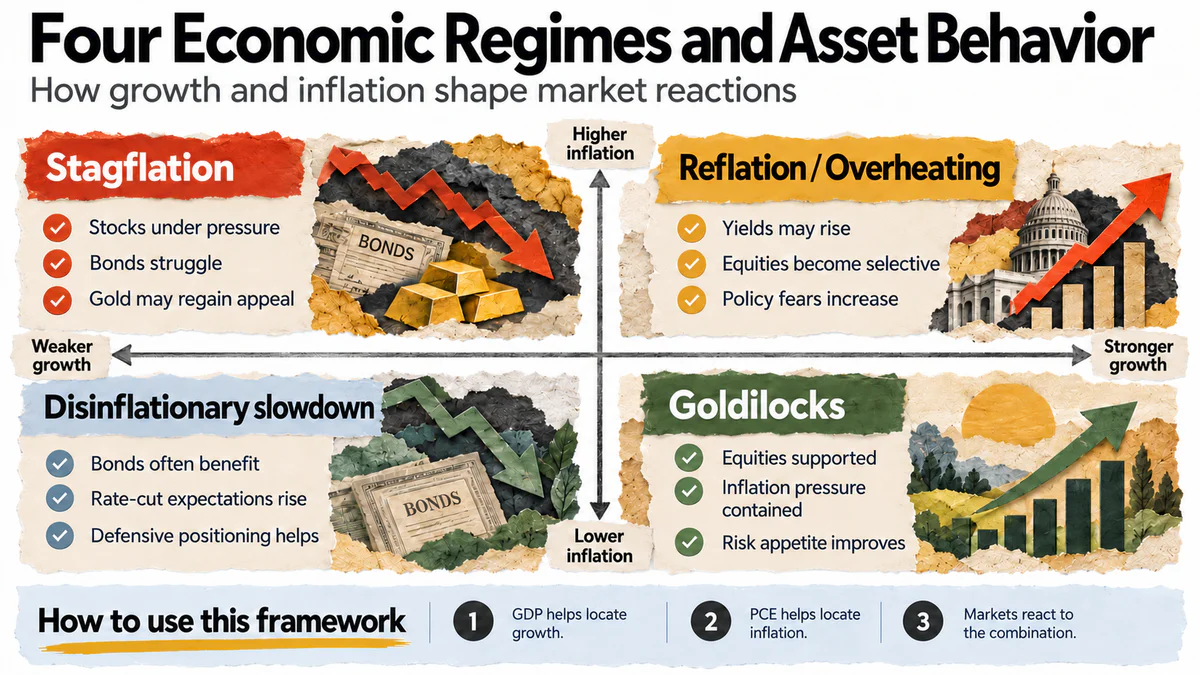
Para el mercado de valores, la combinación más favorable podría ser un crecimiento económico sostenido y una desaceleración de la inflación subyacente. Por el contrario, un PIB fuerte junto con una aceleración del PCE podría aumentar las expectativas de tasas altas prolongadas, lo que es particularmente sensible para las empresas tecnológicas con altos múltiplos de mercado.
Un crecimiento débil en medio de una inflación persistente presentará un escenario más desafiante. En este caso, los inversores enfrentarán tanto el deterioro de las perspectivas de beneficios corporativos como las oportunidades limitadas para que la Fed apoye la actividad económica.
Decisiones del BCE y el Banco de Japón destacarán diferencias en políticas de tasas globales
El 29 de octubre, el Banco Central Europeo tomará su decisión sobre las tasas. Después del aumento de septiembre, la tasa de depósito del BCE se sitúa en 2.50%, mientras que la tasa de inflación anual en la eurozona se aceleró del 3.2% en agosto al 3.8% en septiembre.
Según Eurostat, el componente energético contribuyó con 1.71 puntos porcentuales a la inflación anual, y los servicios añadieron otros 1.52 puntos. Esto significa que el regulador debe considerar tanto el aumento directo en los precios de la energía como las presiones de precios internas, que no desaparecen automáticamente con la estabilización de los precios del petróleo.
La reunión anterior destacó la dependencia de futuras decisiones en las estadísticas entrantes:
“No estamos precomprometidos con un camino de tasas particular.”
No nos comprometemos a ninguna trayectoria específica para las tasas de interés.
Christine Lagarde, Presidenta del BCE, conferencia de prensa el 10 de septiembre de 2026
Para los inversores europeos, la clave será cómo el BCE equilibra los riesgos de inflación con el aumento del costo del endeudamiento gubernamental. En medio de la incertidumbre fiscal en ciertos países de la eurozona, el diferencial de rendimiento entre los bonos franceses y alemanes sigue siendo un indicador de tensión en el mercado de deuda.
El 30 de octubre, Eurostat también publicará una estimación preliminar del PIB de la eurozona para el tercer trimestre. Los nuevos datos permitirán evaluar cómo las condiciones financieras más estrictas están afectando la actividad económica real.
Los principales indicadores de referencia para Europa incluyen EUR/USD, rendimientos de los Bunds alemanes, el diferencial OAT francés a Bund, y el Euro Stoxx 50. Si el BCE mantiene una postura agresiva en medio de un débil crecimiento económico, la apreciación del euro no necesariamente irá acompañada de un aumento en los índices bursátiles europeos.
En Japón, la situación es diferente. Después del aumento de septiembre, la tasa del Banco de Japón alcanzó el 1,25%, mientras que la inflación subyacente al consumo en septiembre fue del 2,1% interanual. La medida que excluye alimentos frescos y energía alcanzó el 2,4%.
El 30 de octubre, el regulador presentará su decisión sobre la tasa y un pronóstico actualizado para la actividad económica y los precios. Los inversores evaluarán cuán sostenible es la presión inflacionaria interna, permitiendo la normalización continua de la política monetaria.
Para los mercados internacionales, el tipo de cambio del yen no es la única preocupación. El aumento de los rendimientos de los Bonos del Gobierno Japonés (JGB) podría aumentar el atractivo de las inversiones domésticas; sin embargo, la decisión de repatriar capital depende de los diferenciales de rendimiento, los costos de cobertura de divisas y las restricciones de inversión. Por lo tanto, junto con el USD/JPY, es esencial monitorear los bonos japoneses y la dinámica del diferencial de tasas de interés entre EE.UU. y Japón.
El 28 de octubre, el Banco de Canadá también celebrará una reunión, donde la tasa actual es del 2,25%. El mayor interés estará en el pronóstico económico actualizado, la reacción del USD/CAD y la evaluación del impacto de los altos precios de la energía en la inflación y la demanda interna.
Colectivamente, las decisiones de los principales bancos centrales mostrarán cómo las condiciones monetarias difieren en las economías desarrolladas. Para el mercado de divisas, la divergencia en las expectativas sobre las tasas futuras es a menudo más importante que el nivel absoluto de la tasa de un país.
Informes de ganancias de Microsoft, Alphabet y Amazon para probar los retornos de inversión en IA
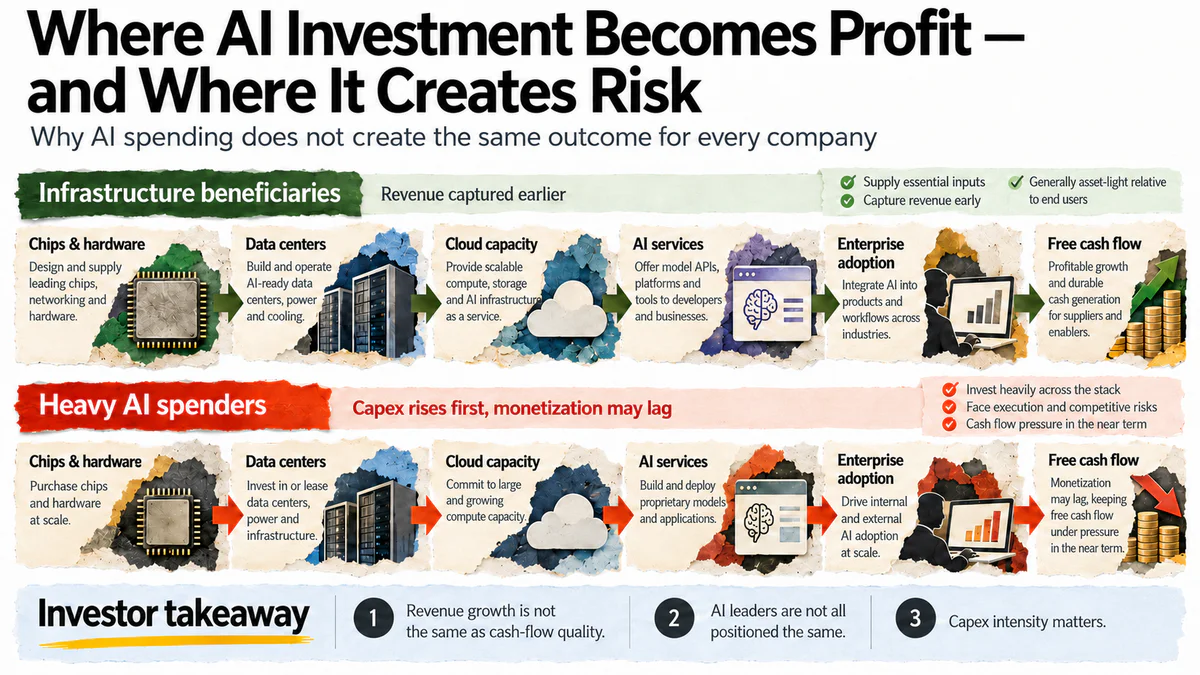
La segunda mitad de la semana será una de las etapas clave de la temporada de ganancias corporativas. El 28 de octubre, Microsoft y Alphabet publicarán sus resultados, el 29 de octubre, — Amazon. Para los inversores, estas publicaciones probarán qué tan rápido las inversiones a gran escala en inteligencia artificial se están convirtiendo en ingresos sostenibles, beneficios corporativos y flujo de caja libre.
En el estudio de UNUM sobre inversiones en IA y riesgos de deuda, ya se examinaron las diferencias entre fabricantes de equipos, plataformas en la nube y operadores de centros de datos. Ahora, los informes trimestrales permitirán evaluar los programas de inversión de los mayores compradores de infraestructura informática.
Después de los resultados de Meta, la cuestión del retorno de la inversión se ha vuelto particularmente relevante. A pesar de un flujo de caja libre negativo para el trimestre, la dirección de la empresa sigue confiando en su estrategia elegida:
Nuestras inversiones están dando sus frutos, el negocio principal sigue siendo fuerte y estamos viendo una aceleración en todos los frentes.
Sin embargo, los altos ingresos y la confianza de la dirección por sí solos no resuelven el problema de los gastos en efectivo. Para los inversores, es crucial distinguir entre el crecimiento del negocio, el beneficio contable y el flujo de caja real.
Microsoft. El principal indicador será la dinámica de Azure y otros servicios en la nube. Además del crecimiento de los ingresos, es necesario evaluar los gastos de capital (CapEx), el margen operativo y las previsiones de la dirección sobre la utilización de las nuevas capacidades informáticas. Los sólidos resultados de Azure con un crecimiento inesperadamente rápido de los gastos podrían provocar una reacción mixta en la acción.
Alphabet. El enfoque estará en Google Cloud, el negocio publicitario y las implicaciones económicas del desarrollo de la búsqueda con IA. Los inversores necesitan entender cómo los ingresos de la nube compensan el aumento de las inversiones y si el negocio tradicional de búsqueda mantiene su capacidad para generar altos márgenes.
Amazon. Una métrica clave será AWS, cuyos ingresos en el segundo trimestre crecieron un 37% interanual hasta los $42.2 mil millones. Esta fue la tasa de crecimiento más rápida para la división de la nube en 18 trimestres. Ahora es necesario comparar los nuevos resultados con el beneficio operativo de AWS, los gastos de capital y el flujo de caja libre total de la empresa.
El principal riesgo para el sector tecnológico no es necesariamente una debilitación de la demanda de inteligencia artificial. Incluso con un crecimiento continuo en los pedidos, los inversores pueden reevaluar la valoración del negocio si el período de recuperación esperado para los centros de datos aumenta o si el pronóstico de gastos de capital nuevamente supera el consenso del mercado.
Para la reacción del mercado a corto plazo, no solo los resultados trimestrales reales, sino también los pronósticos para el próximo período serán de particular importancia. Si las empresas confirman una alta demanda, mantienen la rentabilidad y un crecimiento controlado del CapEx, esto podría apoyar al Nasdaq 100 y a los fabricantes de semiconductores. Si los gastos continúan creciendo más rápido que los flujos de efectivo, la presión sobre las acciones tecnológicas de alto multiplicador puede persistir incluso después de superar las expectativas de ingresos.
China y el petróleo seguirán influyendo en los riesgos globales
Después de la publicación del PIB del tercer trimestre de China, la atención de los inversores se desplazará de las tasas de crecimiento general a los resultados financieros corporativos. La economía china creció un 4.5% interanual después de un 4.3% en el segundo trimestre, pero las inversiones en activos fijos de enero a septiembre disminuyeron un 7.2% interanual, incluidas las inversiones en desarrollo inmobiliario en un 20.6%.
El 27 de octubre, se espera la publicación de los beneficios totales de las grandes empresas industriales en China para enero a septiembre. Durante los primeros ocho meses, la cifra creció un 15.7% interanual, aunque la tasa de crecimiento anual de los beneficios mensuales se desaceleró al 4.2% en agosto.
Estos datos ayudarán a evaluar cuánto el crecimiento de la producción industrial se acompaña de una mejora en los resultados financieros corporativos. La resistencia de las exportaciones y la fabricación de alta tecnología puede apoyar las cifras generales, pero la débil demanda interna, los problemas inmobiliarios y el aumento de los costos continúan limitando la rentabilidad en ciertos sectores.
Para los inversores globales, es importante la reacción de los índices bursátiles chinos, el yuan, el cobre y el mineral de hierro. La mejora en los beneficios industriales sin una recuperación en la demanda interna no necesariamente conducirá a un crecimiento sostenible en todo el mercado chino.
Otro factor importante para los mercados globales es el costo de la energía. Después de que el Brent superara los $113 por barril, los inversores son particularmente sensibles a los informes sobre la seguridad de la infraestructura petrolera de Arabia Saudita y las rutas a través del Estrecho de Ormuz y Bab-el-Mandeb.
Es necesario distinguir entre la prima geopolítica y la reducción real de la oferta. Las preocupaciones sobre posibles interrupciones pueden elevar rápidamente los precios, pero la duración del shock petrolero dependerá de los volúmenes de suministro reales, las reservas, las capacidades de refinación y la disponibilidad de transporte.
El 30 de octubre, ExxonMobil publicará su informe trimestral, que complementará el panorama con el estado de las mayores empresas energéticas. Sin embargo, las expectativas de inflación global se verán más afectadas no por el beneficio de un solo productor, sino por cuánto tiempo el petróleo sigue siendo caro y qué tan rápido el aumento en los costos del combustible se traduce en tarifas de transporte, precios de bienes y servicios.
El mecanismo de transmisión del shock petrolero a los mercados financieros se detalla en el análisis de UNUM sobre el impacto del petróleo caro en Bitcoin. La correlación principal sigue siendo la misma: los altos precios de la energía intensifican las expectativas de inflación y limitan la capacidad de los bancos centrales para reducir el costo del endeudamiento.
Bitcoin y Coinbase pondrán a prueba el apetito por el riesgo de los inversores
Para el mercado de criptomonedas, los principales eventos externos serán la decisión de la Fed, los nuevos datos de inflación de EE.UU. y los informes de las empresas tecnológicas. Un punto de referencia adicional para la industria será el informe del tercer trimestre de Coinbase, programado para el 29 de octubre después del cierre del mercado de valores de EE.UU.
Los resultados de Coinbase permitirán evaluar el estado de la actividad comercial, los ingresos por comisiones y otras áreas de la infraestructura de criptomonedas. Sin embargo, el rendimiento de un solo intercambio no se puede aplicar automáticamente a todo el mercado, ya que los cambios en la estructura comercial, las tarifas y la base de clientes pueden afectar los resultados financieros independientemente del precio de Bitcoin.
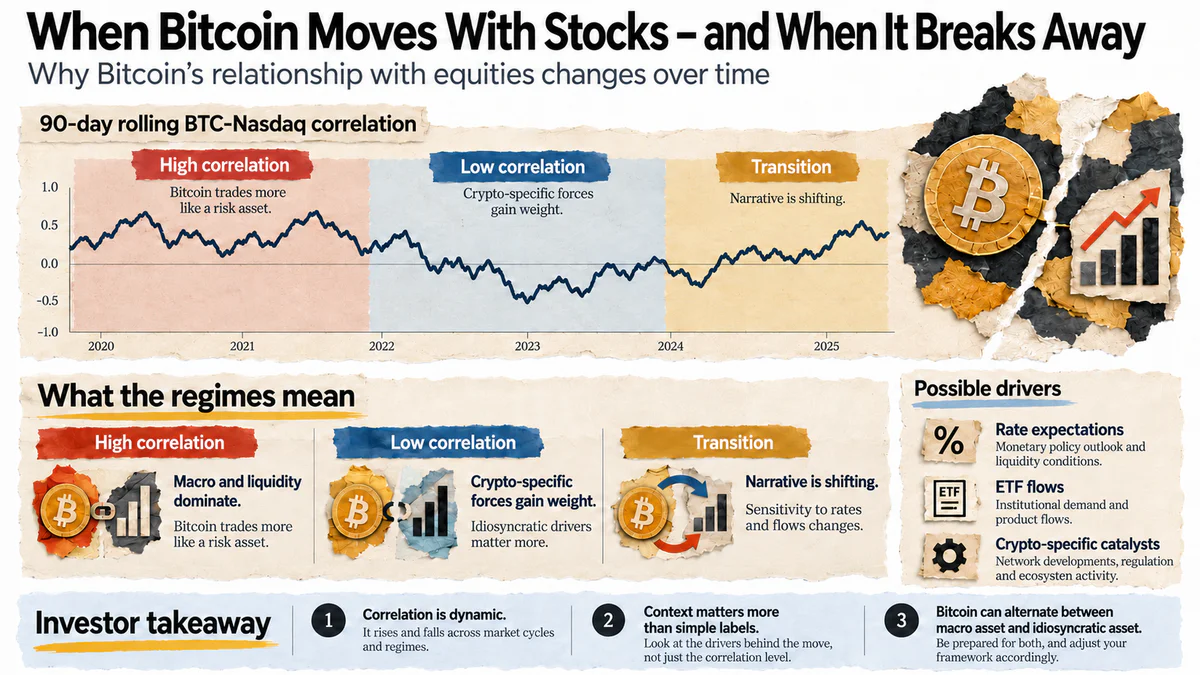
La pregunta más interesante de la semana es si BTC continuará moviéndose con las acciones tecnológicas o mostrará una resistencia relativa.
Para esto, es necesario comparar BTC/USD y Nasdaq 100 con varios indicadores adicionales:
Flujos de capital en ETFs de Bitcoin al contado. Estos permiten evaluar las entradas y salidas netas a través de fondos cotizados en bolsa regulados, aunque no reflejan toda la demanda institucional de Bitcoin.
Interés abierto y tasas de financiación en futuros perpetuos. Estos ayudan a determinar si un cambio de precio va acompañado de una acumulación de apalancamiento y un mayor riesgo de cierres forzados de posiciones.
DXY y rendimientos del Tesoro de EE.UU. Estos reflejan cambios en las expectativas sobre la política monetaria, el costo del capital y la atractividad de los activos en dólares.
Anteriormente, UNUM analizó la recuperación de Bitcoin y la resistencia de la demanda tras la venta masiva de octubre. En la próxima semana, será más importante evaluar no solo un día de entradas en los ETFs de Bitcoin, sino la sostenibilidad de los flujos de capital después de la reunión de la Fed.
Si el Nasdaq cae simultáneamente con BTC, y el apalancamiento y el interés abierto disminuyen, esto puede indicar un deterioro general en el apetito por el riesgo de los inversores. Sin embargo, si Bitcoin se mantiene estable en medio de acciones débiles y entradas consistentes en ETFs, los factores específicos del mercado de criptomonedas pueden volverse más significativos.
Sin embargo, la correlación a corto plazo no garantiza un comportamiento similar de los activos en el futuro. Por lo tanto, el pronóstico de Bitcoin para la semana debe considerar las condiciones monetarias, la demanda al contado, la liquidez y la estructura de posiciones en el mercado de derivados.
Guías del Mercado para la Semana
El pronóstico del mercado financiero para la semana depende principalmente de la divergencia entre las expectativas y las decisiones de los bancos centrales, así como de los resultados reales de las principales empresas. Para distinguir los cambios en las expectativas fundamentales de la volatilidad a corto plazo, los inversores deben observar combinaciones de indicadores en lugar de cotizaciones individuales.
Indicadores clave:
US Treasury 2Y — cambios en las expectativas de tasas de la Fed después de la reunión y la publicación del PCE.
US Treasury 10Y — equilibrio de riesgos de inflación, expectativas de crecimiento económico y demanda de activos refugio.
DXY — reacción del dólar a las diferencias en la política monetaria de los principales bancos centrales.
Nasdaq 100 — reevaluación de las inversiones en IA, resultados de los gigantes tecnológicos y futuras ganancias corporativas.
Brent — cambios en la prima geopolítica en los precios de la energía.
USD/JPY — reacción del mercado de divisas a la decisión del Banco de Japón.
BTC/USD — estabilidad relativa del mercado de criptomonedas en medio de cambios en el apetito por el riesgo de los inversores.
La combinación más indicativa será la de los rendimientos del Tesoro y la dinámica de los índices bursátiles. Una caída en los rendimientos junto con el aumento de las acciones puede indicar expectativas de una política más acomodaticia, mientras que las caídas simultáneas en los rendimientos y las acciones a menudo acompañan a preocupaciones económicas crecientes. Para confirmar la interpretación, es necesario considerar adicionalmente el dólar, los diferenciales de crédito y los indicadores económicos reales.
Tres Preguntas Principales de la Semana
1. ¿Serán las decisiones de los bancos centrales más estrictas de lo que esperan los inversores?
La Fed, el BCE y el Banco de Japón enfrentan diferentes condiciones económicas, pero sus decisiones afectan el costo global del capital. Incluso sin cambios inesperados en las tasas, las previsiones revisadas y la retórica pueden alterar la dinámica de las divisas, los bonos y las acciones.
2. ¿Pueden las empresas tecnológicas confirmar la rentabilidad de las inversiones en IA?
Los resultados de Microsoft, Alphabet y Amazon mostrarán hasta qué punto el crecimiento de los servicios en la nube va acompañado de una mayor rentabilidad y flujo de caja. Para el Nasdaq y los fabricantes de semiconductores, las previsiones de gasto de capital pueden ser tan importantes como las ganancias trimestrales.
3. ¿Cuál será el principal motor de los mercados financieros: la inflación o el crecimiento desacelerado?
Si el PIB de EE.UU. confirma una economía resiliente en medio de una desaceleración del PCE, los inversores tendrán argumentos para un escenario más favorable. Sin embargo, una inflación sostenida alta junto con una actividad debilitada aumentará la incertidumbre y puede aumentar la volatilidad en múltiples clases de activos.
Calendario Económico para la Semana del 26 al 30 de Octubre
El tiempo se indica en Hora Central Europea de Invierno (CET, UTC+1). Europa cambiará a horario de invierno el 25 de octubre y EE.UU. el 1 de noviembre, por lo que esta semana la diferencia horaria entre Nueva York y Europa Central será de cinco horas.
Las fechas clave se publican en los calendarios oficiales de la Reserva Federal, el BCE, el Banco de Japón, el Banco de Canadá, BEA, BLS, Eurostat y en los sitios web de las empresas. El calendario para las publicaciones corporativas individuales y las decisiones de los reguladores puede estar sujeto a cambios.
La semana del 26 al 30 de octubre podría ser una etapa crucial en la reevaluación de las expectativas sobre la economía global. Las decisiones de los bancos centrales indicarán cuánto tiempo permanecerá alto el costo de los préstamos, las estadísticas de EE.UU. permitirán evaluar la resiliencia del crecimiento económico y los informes de ganancias de los gigantes tecnológicos pondrán a prueba la base financiera del auge de la IA.
Para los inversores, el enfoque principal no estará en los valores individuales de las tasas, la inflación o las ganancias corporativas, sino en la coherencia de las señales entrantes. Es la combinación de datos económicos, pronósticos de empresas y la reacción de los mercados de bonos, divisas y acciones lo que determinará si se está fortaleciendo la base para un mayor crecimiento de los activos o si las condiciones financieras lo están restringiendo cada vez más.