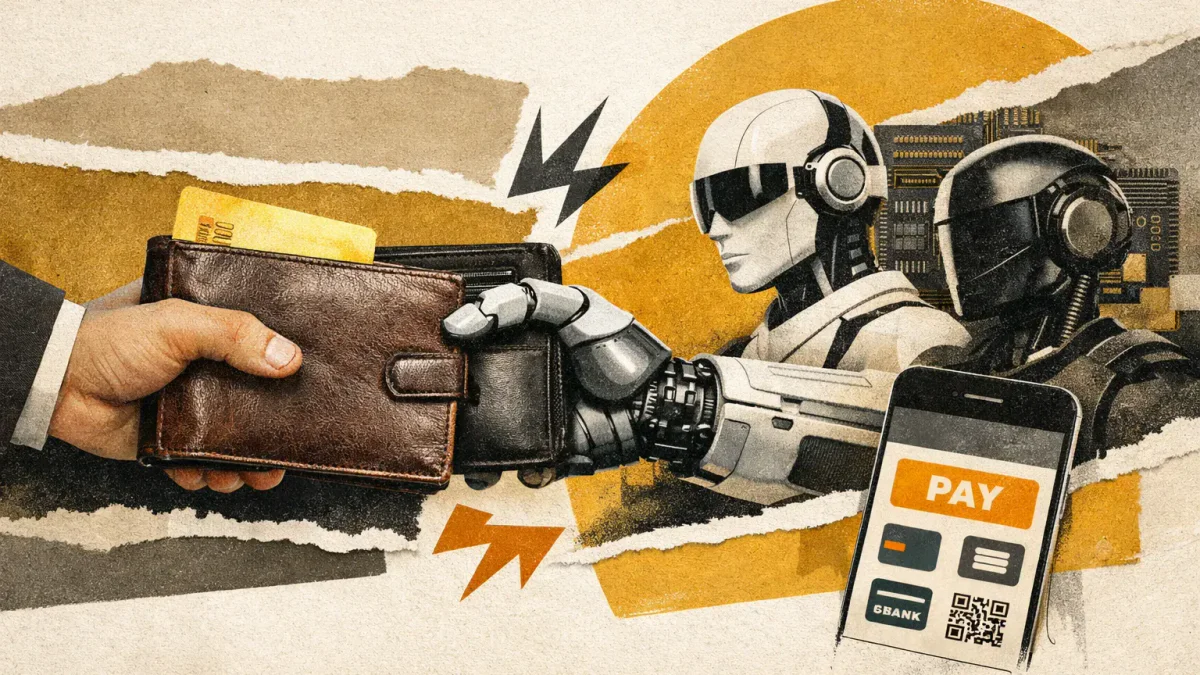
미국 은행 Citigroup과 Bank of America는 AI 에이전트의 고객 계좌 접근을 제한하기로 결정했습니다. 이들은 자율 보조자가 예금자의 자금을 고수익 금융 상품으로 빠르게 이전할 수 있다고 우려하고 있습니다. 2026년 10월, 은행 부문 대표들은 금융 운영에 AI 사용이 증가함에 따라 미국 연방준비제도(FRS) 규제 기관에 접근했습니다. 은행들은 대출에 사용하는 저렴한 예금의 상당 부분을 잃을 수 있다는 우려를 표명했습니다. Citigroup은 제3자 AI 에이전트가 고객 계좌에 접근하거나 디지털 뱅킹 서비스에서 독립적으로 거래를 수행하는 것을 허용하지 않는다고 보고합니다. 이는 사용자의 계좌와 개인 데이터를 보호하기 위한 조치입니다. 동시에, 고객은 특정 오픈 뱅킹 서비스를 통해 계좌 정보에 제한된 읽기 전용 접근을 제공할 수 있는 옵션을 가지고 있습니다.
Bank of America의 CEO Brian Moynihan은 AI 행동에 대한 통제의 필요성을 강조했습니다. 그는 은행이 인공지능에 의해 시작된 결제에 대한 책임을 결정할 규칙을 만들기 위해 개발자와 협력하고 있다고 언급했습니다. "우리는 사람이 과정에 관여하고 계좌에서 자금 이체를 확인해야 한다고 굳게 믿습니다," – Moynihan은 말했습니다. 그는 고객이 자금이 사라진 것을 발견하고 어디로 이전되었는지 이해하지 못하는 상황을 피하고 싶다고 덧붙였습니다. 이 논의는 9월 Meta의 개인 AI 보조 Muse 출시와 함께 중요성을 얻었습니다. 한편, 기술 회사들은 수익을 최적화하기 위해 계좌 간 자금을 자동으로 이동할 수 있는 금융 관리 도구를 개발하고 있습니다. Apollo의 수석 경제학자 Torsten Slok에 따르면, AI 에이전트는 가계 저축을 미국의 현재 계좌 평균 수익률 0.1% 대신 3.3–5%의 금리로 계좌에 자동으로 이전할 수 있습니다. 이러한 도구가 널리 사용된다면, JPMorgan, Bank of America, Wells Fargo는 이자 수익을 얻지 못하는 1.6조 달러의 예금을 보유하고 있어 은행이 상당한 손실을 입을 수 있습니다 – 이는 그들의 부채의 약 16%에 해당합니다. 이러한 자금을 3%의 금리로 서비스해야 한다면, 은행의 비용은 연간 470억 달러 증가할 것입니다 – 이는 그들의 연간 이익의 거의 절반에 해당합니다.
JPMorgan Chase의 CEO Jamie Dimon도 은행이 제3자 AI 에이전트의 고객 계좌 접근을 제한할 것이라고 확인했습니다. 이는 통제되지 않은 많은 에이전트가 있을 수 있기 때문입니다. 논의에 정통한 소식통에 따르면, FRS 대표들은 비공식적으로 AI 에이전트의 고객 계좌 접근 제한을 지지했습니다. 규제 기관은 자율 시스템에 의해 운영이 승인되는 법적 규칙을 명확히 하고 오류 발생 시 책임을 지는 것이 필요하다고 믿고 있습니다. 컨설팅 회사 Simon-Kucher의 수석 파트너 Christoph Stegmeier는 은행이 특히 로열티 프로그램과 더 매력적인 대출 조건을 통해 고객이 저축을 유지하도록 더 적극적으로 장려해야 한다고 언급했습니다. "은행은 고객을 유지하기 위해 예금 상품을 더 매력적으로 만들어야 합니다," – 그는 말했습니다.
이 자료는 정보 제공 목적으로만 작성되었으며 재무 자문이나 권장 사항을 구성하지 않습니다.
관련 도움말