

Почему криптобиржи перестают ограничиваться криптовалютами
Долгое время основой бизнеса криптобирж были операции с Bitcoin, Ethereum и другими цифровыми активами. В периоды роста цен биржи привлекали новых клиентов, а объемы торгов увеличивались. Во время затяжных коррекций интерес к рискованным токенам ослабевал, а доходы от торговых комиссий становились менее предсказуемыми. Расширение предложения традиционных активов на криптобиржах позволяет площадкам обслуживать пользователей даже тогда, когда активность на крипторынке снижается.
Крипторынок в 2026 году меняется не только из-за ценовой динамики: расширение бирж в сторону традиционных финансов началось значительно раньше. Согласно исследованию CoinGecko, с начала 2025 года криптоплатформы ускорили запуск инструментов, связанных с традиционными финансовыми рынками (Traditional Finance, TradFi). CoinGecko связывает расширение предложения с изменениями регулирования, развитием токенизации активов, появлением новых эмитентов токенизированных инструментов и инфраструктуры их распространения. Для бирж это также способ конкурировать с брокерами за клиента, который хочет управлять разными активами через один счет.
Показательный пример — Bitget. В январе 2026 года площадка открыла доступ к торговле 79 инструментами, связанными с валютами, металлами, индексами и сырьевыми товарами, с расчетами в USDT. По собственным данным компании, в период тестирования список ожидания превысил 80 тыс. пользователей.
Генеральный директор Bitget Грейси Чен (Gracy Chen) объяснила стратегию так: «Трейдеры хотят иметь возможность свободно выбирать между активами в единой экосистеме».
Однако единый торговый интерфейс еще не означает одинаковых прав на представленные в нем инструменты. Торговля золотом на криптобиржах не всегда предполагает владение металлом: многие площадки предлагают производные контракты, стоимость которых зависит от цены золота. Аналогично за котировками акций в торговом интерфейсе могут стоять разные по юридической природе инструменты.
Какие традиционные активы уже предлагают криптоплатформы
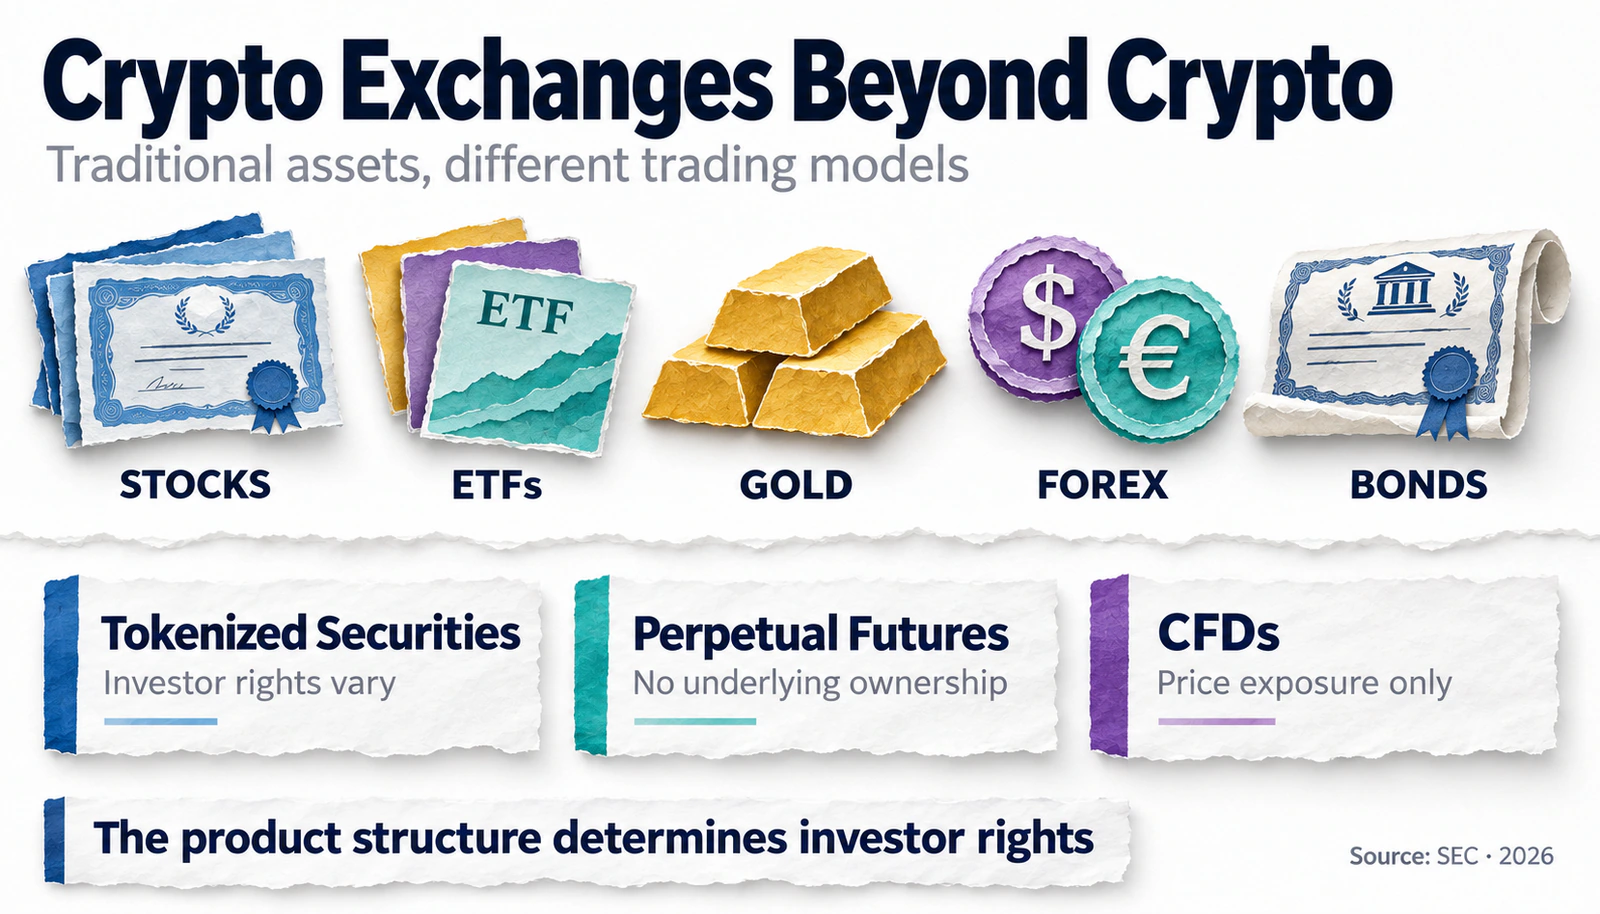
Выражение «акции на криптобиржах» сегодня может означать как токенизированный инструмент, так и производный контракт на цену акции Nvidia, Tesla или другой компании. Предложение также охватывает биржевые фонды (ETF), золото, валютные пары, нефтяные контракты и инструменты, связанные с государственными облигациями. Но не все они являются токенизированными активами в строгом смысле.
Для сравнения продуктов, рассмотренных в статье, удобно выделить три модели: токенизированные инструменты на основе ценных бумаг, бессрочные фьючерсы и CFD.
Токенизированные ценные бумаги. Токенизированный инструмент может отражать права на базовую ценную бумагу либо предоставлять финансовое требование, стоимость которого зависит от нее. Объем прав держателя определяется эмитентом и структурой выпуска: само наличие обеспечения базовыми бумагами не гарантирует право голосовать или получать дивиденды в обычной форме.
Бессрочные фьючерсы. Контракт позволяет торговать изменением цены акций, индексов или золота, обычно с использованием обеспечения и иногда кредитного плеча. Покупатель контракта не становится владельцем базовой акции.
CFD, или контракты на разницу цен. Результат сделки зависит от изменения котировки между открытием и закрытием позиции. Актив физически не приобретается, а исполнение обязательств зависит в том числе от контрагента и условий площадки.
В январском разъяснении SEC о токенизированных ценных бумагах отмечается, что цифровое представление актива само по себе не определяет прав инвестора. Если токен выпускает независимая от компании сторона, объем прав держателя определяется условиями выпуска: одни модели предполагают требования к базовым бумагам, другие предоставляют только экономическую зависимость от их цены.
Переход криптобирж к TradFi хорошо виден на конкретных продуктах.
Платформа | Пример продукта | Что получает пользователь |
|---|---|---|
Kraken / xStocks | Два вида продуктов: токены xStocks, обеспеченные базовыми акциями, и отдельные бессрочные фьючерсы на акции, индексы и золото | Цифровой инструмент или производный контракт; права и риски зависят от продукта |
Bitget TradFi | Валютные пары, металлы, индексы, сырьевые товары | Доступ к торговле изменением цен через CFD |
Токенизированный фонд BUIDL в системе обеспечения сделок | Для подходящих институциональных клиентов — возможность использовать фонд как обеспечение, а не обычная покупка облигаций через спот | |
OKXICE | Планируемая торговля токенизированными американскими акциями и ETF | По заявленной модели — цифровые права на базовые бумаги с правами акционера для допущенных клиентов |
Бессрочные контракты на традиционные активы | Торговая позиция, зависящая от цены базового инструмента, без владения им |
Особенно важны два ноябрьских события. 11 ноября Payward, владелец Kraken, сообщил о запуске первой партии из более чем 200 токенизированных инструментов, привязанных к акциям, торгующимся на площадках Великобритании и ЕС. Общее число инструментов в экосистеме xStocks, по данным компании, превысило 1 500. Доступ к ним ограничен разрешенными юрисдикциями и не означает, что жители стран, где торгуются базовые акции, обязательно могут приобрести соответствующие токены.
Коммерческий директор Payward Марк Гринберг сформулировал цель так: «У инвестиционного портфеля не должно быть границ и ограничений по времени торговли».
В тот же период совместный проект OKX и Intercontinental Exchange (ICE), владельца Нью-Йоркской фондовой биржи, объявил, что планирует запустить площадку OKXICE 23 ноября. На начальном этапе заявлено более 70 активов, в том числе 59 ETF компании Direxion.
На 16 ноября запуск OKXICE еще не состоялся. Компания указывает, что площадка будет работать в рамках временного исключения SEC, но не зарегистрирована как биржа или брокер-дилер и не одобрена SEC.
Различие между проектами принципиально. Согласно условиям xStocks, токены обеспечены базовыми акциями, но их держатели не получают обычных прав голоса или прямых требований к акциям компаний. OKXICE, напротив, заявляет модель с правами на дивиденды, голосование и корпоративные действия, хотя доступ к платформе ограничен подходящими клиентами США. Следовательно, одно выражение «токенизированные акции» охватывает несколько различных моделей владения.
Как быстро растет торговля традиционными активами на криптобиржах
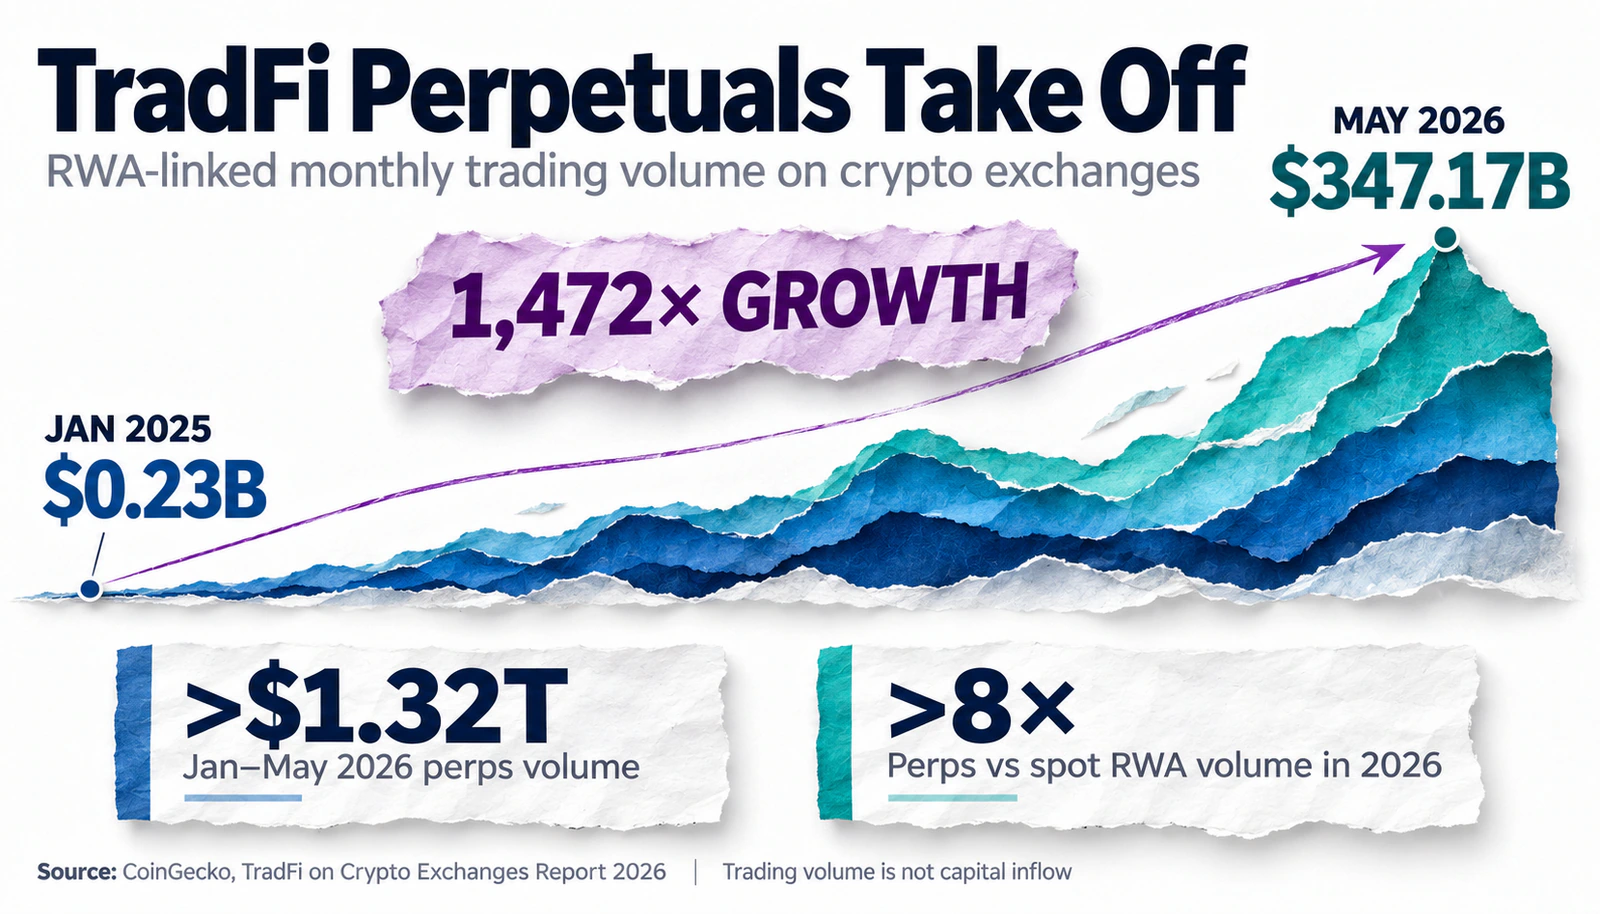
За новыми продуктами стоит заметная торговая активность, хотя значительная ее часть приходится на деривативы. По расчетам CoinGecko, месячный объем торговли бессрочными контрактами, связанными с реальными активами (Real World Assets, RWA), вырос с $0,23 млрд в январе 2025 года до $347,17 млрд в мае 2026 года. С января по май 2026 года совокупный оборот этих контрактов на исследованных площадках превысил $1,32 трлн.
По выборке CoinGecko, за январь–май 2026 года оборот бессрочных TradFi-контрактов более чем в восемь раз превысил оборот спотовых RWA-инструментов.
В отчете особо выделяются Binance, MEXC и Hyperliquid, а среди инструментов на акции — Nvidia, Tesla и Micron. При этом исследование охватывает определенный набор централизованных и децентрализованных площадок за период до мая 2026 года: приведенные суммы не следует выдавать за объем всего рынка на ноябрь. Кроме того, высокая оборачиваемость фьючерсов не равнозначна притоку такого же объема долгосрочного капитала в токенизированные активы.
Растет и применение токенизированных активов в финансовой инфраструктуре, но оно не всегда отражается в объемах спотовой торговли. Например, фонд BlackRock BUIDL, связанный с краткосрочными долговыми инструментами США, используется как обеспечение в отдельных схемах торговли на Binance.
В апреле 2026 года OKX, BlackRock и Standard Chartered объявили об аналогичной институциональной модели, при которой обеспечение хранится у регулируемого кастодиана. Эти примеры показывают, что токенизированные активы могут использоваться как обеспечение торговых позиций, в том числе с хранением у регулируемого кастодиана.
Подробнее о том, как блокчейн меняет учет и передачу прав на ценные бумаги, UNUM рассказывал в анализе токенизации DTCC.
Почему венчурный капитал все внимательнее смотрит на AI
Параллельно с развитием традиционных активов меняются приоритеты технологических инвесторов. Венчурные фонды, ранее сосредоточенные на Web3, рассматривают искусственный интеллект (AI), робототехнику и другие направления Frontier Tech как дополнительные источники роста. Однако утверждать, что за месяц из криптовалют в AI перешло $150 млрд, оснований нет: эта оценка не подтверждается исходными материалами.
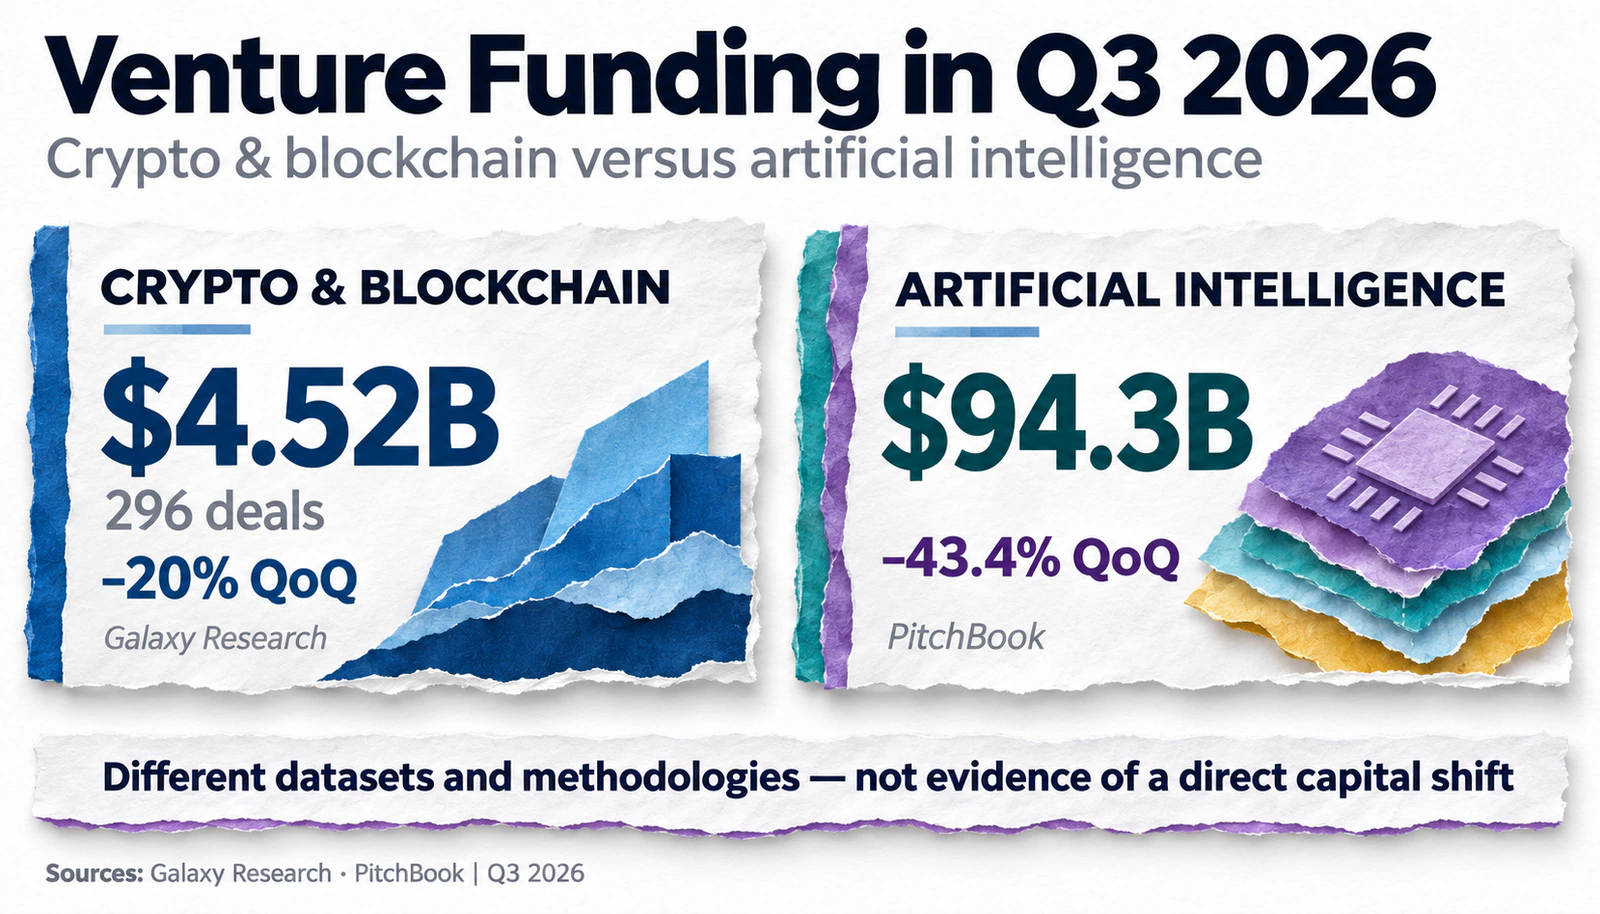
Показатели венчурного финансирования действительно указывают на различия в масштабах отраслей. Согласно Galaxy Research, в III квартале 2026 года крипто- и блокчейн-стартапы получили $4,52 млрд в рамках 296 сделок. Это на 20% меньше по сумме и на 24% меньше по количеству сделок, чем во II квартале.
Более половины инвестиций пришлось на проекты в сфере торговли, бирж, инвестирования и кредитования. Отдельно инвесторы предоставили около $1,3 млрд капитала трем новым криптовенчурным фондам для последующих инвестиций.
Институциональные инвесторы уделяют AI все больше внимания, однако опубликованные данные не позволяют измерить прямое перераспределение средств из криптоиндустрии. Отчет PitchBook показывает значительно больший объем венчурных сделок с AI-компаниями, но сравнивать его напрямую с квартальной статистикой Galaxy нельзя из-за различий в периодах, географии и методологии.
По данным PitchBook, за первые девять месяцев 2026 года инвестиции венчурного капитала в AI превысили $500 млрд. При этом сектор не демонстрировал непрерывного ускорения: в III квартале объем сделок снизился на 43,4% по сравнению со II кварталом, до $94,3 млрд.
Отдельный отчет PitchBook и NVCA оценил долю AI в стоимости венчурных сделок США за январь–сентябрь в 82,7%. Эти данные описывают разные совокупности инвестиций и не позволяют рассчитать прямой перевод денег из криптоиндустрии в AI.
Сооснователь Alliance DAO Имран Хан в публикации от 13 ноября описал обсуждение с инвесторами, представлявшими около $15 млрд капитала. Участники обсуждали возможное сближение криптовенчурных фондов с более широким рынком передовых технологий в течение одного-двух инвестиционных циклов. Речь шла о стратегической оценке инвестора, а не об измеренном выводе $15 млрд из крипторынка.
Одна из причин пересмотра инвестиционных приоритетов связана с экономикой венчурных фондов. Крупному фонду требуется достаточно много проектов с потенциалом значительного увеличения стоимости, тогда как зрелые направления Web3 становятся конкурентнее. В то же время криптотехнологии могут найти применение внутри AI — например, для платежей программных агентов, автоматизации расчетов и работы цифровых кошельков.
Поэтому предполагаемый переток капитала в AI не исключает будущего сближения отраслей: блокчейн может использоваться для платежей и финансовой инфраструктуры AI-сервисов.
Связана ли перестройка Web3 с падением Bitcoin
Рыночное давление усилило разговоры об изменении криптоиндустрии, но не стало доказанной причиной перехода бирж к TradFi. По данным рыночных обзоров, 15 ноября Bitcoin опускался приблизительно к $62 000 — минимуму с июля 2026 года, а 16 ноября торговался в районе $65 000. Актуальную динамику криптовалют можно отслеживать в разделе котировок UNUM. Падение происходило на фоне сокращения спроса, укрепления доллара и закрытия позиций с кредитным плечом.
Для оценки давления на BTC важны как минимум три независимых показателя:
Потоки Bitcoin ETF. Согласно Farside Investors, с 2 по 13 ноября американские спотовые фонды зафиксировали суммарный чистый отток около $2,35 млрд. Это расчет по дневным данным сервиса, а не оценка объема всех продаж Bitcoin на криптобиржах.
Предложение стейблкоинов. Аналитики Glassnode в отчете от 11 ноября зафиксировали сокращение отслеживаемого предложения на $14,2 млрд за 30 дней. Такой показатель указывает на уменьшение объема цифровых долларов в обращении, но не раскрывает, на какие активы инвесторы обменяли выведенные средства. Механизм подробнее разобран в аналитике UNUM о рынке стейблкоинов.
Макроэкономические условия и ликвидации. В ноябрьском обзоре Binance Research отмечено сокращение капитализации крипторынка на 9,1% в октябре до $2,70 трлн. Рост инфляционных ожиданий, пересмотр прогнозов по ставке ФРС и снижение интереса к рисковым активам усилили давление, а принудительное закрытие заемных позиций могло ускорять движение цены.
Важно разделять эти механизмы. Оттоки из ETF отражают изменение спроса через регулируемые фонды, сокращение стейблкоинов — изменение денежного предложения внутри криптоэкосистемы, а ликвидации — реакцию рынка заемных позиций на уже происходящее движение цены. Ни один показатель отдельно не объясняет всю динамику BTC.
Подробный разбор взаимосвязи ETF, ликвидности и кредитного плеча представлен в аналитике UNUM о причинах падения Bitcoin. Влияние инфляции и ставок дополнительно рассмотрено в материале о политике ФРС и долларе.
Таким образом, перестройка рынка Web3 и слабость Bitcoin совпадают по времени, но выход криптобирж в TradFi начался задолго до ноябрьской коррекции. Его нельзя сводить к попытке срочно заменить падающие криптовалюты акциями и золотом.
Какие возможности и риски несет сближение криптобирж с TradFi
Для пользователей главное изменение состоит в доступе к нескольким классам активов через привычный интерфейс. Биржи получают возможность обслуживать разные рыночные стратегии, а блокчейн-платформы — применять стейблкоины, токенизированное обеспечение и автоматизированные расчеты за пределами криптовалютного рынка. В долгосрочной перспективе это может повысить значение инфраструктуры Web3 даже без пропорционального роста отдельных криптотокенов.
Вместе с тем круглосуточная торговля не означает круглосуточную работу базового рынка. Когда фондовая биржа закрыта, цены токенов и производных контрактов могут временно отклоняться от последней котировки акции. При открытии основного рынка эти расхождения способны быстро сокращаться, вызывая повышенную волатильность. Дополнительные риски создают кредитное плечо, возможные ликвидации, недостаточная глубина заявок и зависимость от поставщика токенизированного продукта.
Не менее важны юридические различия. Держатель токена должен понимать, кому принадлежат базовые бумаги, кто обеспечивает их хранение, каким образом учитываются дивиденды и что произойдет при проблемах у эмитента. В случае xStocks, например, право голоса по базовым акциям не передается владельцу токена; в объявленной модели OKXICE, наоборот, предусмотрены права акционера. Поэтому сравнивать продукты только по тикеру, цене и режиму торгов недостаточно.
Наконец, рост RWA не гарантирует автоматического роста спроса на Bitcoin, Ethereum или токены инфраструктурных проектов. Доходы от выпуска, хранения и торговли цифровыми ценными бумагами могут концентрироваться у эмитентов, бирж и поставщиков технологий. Даже если расчеты проходят через блокчейн, связь между оборотом активов и экономической выгодой владельцев нативного токена сети необходимо доказывать отдельно.
Что определит развитие рынка в 2027 году
Дальнейшее сближение криптоплатформ и традиционных финансов может идти по нескольким направлениям. В благоприятном сценарии будет расти не только число доступных инструментов, но и фактический объем торгов токенизированными активами, количество активных держателей и использование RWA в качестве обеспечения.
В более умеренном сценарии криптобиржи сохранят гибридную модель: криптовалюты останутся центральным продуктом, а TradFi-инструменты сформируют дополнительный рынок. Негативный сценарий предполагает, что ограничения доступа, слабая ликвидность и юридические сложности не позволят новым продуктам стать значимым источником устойчивого спроса.
Для различения этих сценариев важнее следить за измеримыми показателями, чем за количеством объявленных партнерств:
Реальный оборот TradFi-инструментов с разделением спотовых токенов, CFD и бессрочных фьючерсов.
Объем выпущенных RWA и активность держателей, а не только число доступных тикеров.
Венчурные инвестиции в Web3 и AI, включая число сделок и долю финансирования молодых компаний.
Чистые потоки в Bitcoin ETF и предложение стейблкоинов как разные индикаторы рыночного спроса.
Ликвидность и права инвесторов — глубину торговли, качество исполнения, условия хранения и обеспечение токенов.
Судя по уже запущенным продуктам, криптобиржи постепенно становятся частью более широкого рынка финансовых услуг, но скорость этого процесса еще зависит от спроса, регулирования и качества инфраструктуры.
Главная перемена состоит в том, что развитие Web3 и криптовалютного рынка все меньше определяется только динамикой отдельных токенов: значение приобретают платежи, торговые механизмы, хранение и передача прав на реальные активы. Будет ли эта инфраструктура приносить выгоду конкретным токенам и их держателям — отдельный вопрос, ответ на который потребует данных, а не одного лишь роста сегмента RWA.