Supermicro的预测为何出乎意料
2026年10月20日,美国公司Super Micro Computer(Supermicro,NASDAQ: SMCI)公布了2027财年第一季度的收入和毛利率的初步估算,该季度于2026年9月30日结束。由于对人工智能服务器平台的需求增加,公司大幅提高了其预测。
根据Supermicro的官方公告,预计季度收入为185亿至195亿美元,而之前的预测为145亿至155亿美元。因此,预测范围的中点提高了40亿美元,即26.7%。
为了评估变化的规模,重要的是将新预测与Supermicro去年的财务结果进行比较。在截至2025年9月30日的2026财年第一季度,公司收入约为50亿美元。因此,新预测表明季度销售额同比增长约3.7至3.9倍,或270至290%。
这种动态表明业务显著加速,尽管部分增长可能不仅仅是由于整个AI服务器市场的扩展,还包括Supermicro从大客户订单中所占份额的变化。
公司还将其毛利率预测从10.4-10.8%提高到12-12.5%。这一指标反映了扣除销售成本后的收入份额。Supermicro的管理层将改善的预测与客户订单的结构和供应的产品范围联系在一起。
这一修订远高于分析师的预期。根据路透社援引LSEG的数据,季度收入的共识预测约为152.3亿美元。新的中点超过了这一数字约24.8%。
美国股市在初步数据发布后立即作出反应。根据路透社的报道,Supermicro的股价在10月20日的盘后交易中上涨了约11.3%。其他服务器设备制造商的股票也表现出积极的动态。
然而,更新的预测不能被视为最终的财务结果。公司警告说,初步未经审计的估算可能会在会计程序完成后发生变化。Supermicro计划于2026年11月3日发布完整的季度报告。
对于投资者来说,两个因素的结合很重要:预期销售的快速增长和预测盈利能力的改善。服务器制造商在高竞争和组件成本显著的条件下运营,因此营业额的增加并不总是伴随着可比的利润增长。这就是为什么Supermicro的财务结果不仅对公司的股东感兴趣,也对整个半导体市场感兴趣。
Supermicro的结果对AI芯片需求的启示
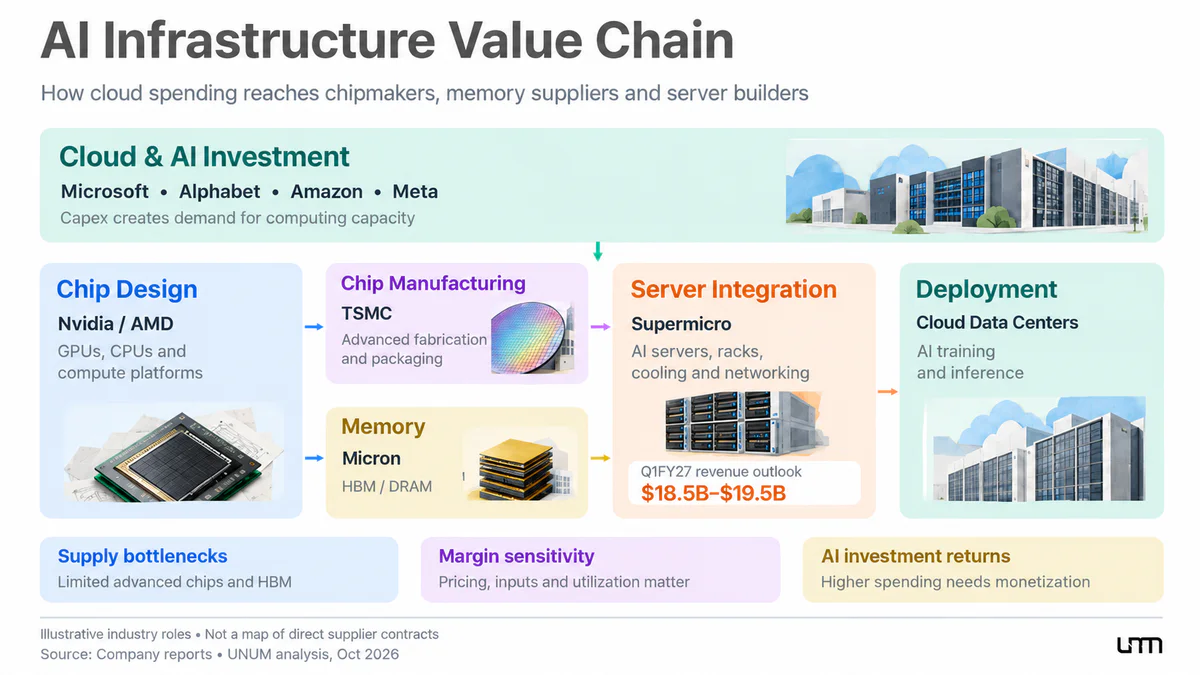
Supermicro本身并不制造图形加速器和其他主要半导体组件。其业务专注于设计、集成和供应使用处理器、GPU、内存、网络设备和冷却技术的计算系统。
随着人工智能数据中心的扩展,不仅对单个芯片的需求增加,而且对现成服务器基础设施的需求也增加。因此,Supermicro的订单动态是对培训AI模型和执行计算任务的设备需求的额外指标。
然而,来自一个服务器制造商的数据并不能确定整个AI基础设施市场的规模。为了更客观的评估,有必要将其与开发和制造半导体的公司的报告进行比较。
在8月,Nvidia报告称其数据中心部门在2027财年第二季度的收入达到890亿美元,同比增长117%。公司的季度总收入为962亿美元,GAAP毛利率为75%。
Nvidia的创始人兼首席执行官在评论结果时表示:
人工智能已经达到了一个临界点。它执行有用的工作。它生成的代币是富有成效和盈利的。现在计算直接产生收入。
这一声明反映了Nvidia管理层的立场:计算资源正在成为商业基础设施,而不仅仅是研究工具。然而,GPU需求的增长并不能保证所有数据中心运营商的投资回报充足。
类似的趋势也反映在台湾TSMC的财务结果中,该公司是最大的先进芯片合同制造商。在2026年第三季度,其收入达到467.2亿美元,以美元计同比增长41.2%。
高性能计算(HPC)占公司季度收入的68%,而7纳米及以下工艺的先进技术流程提供了79%的硅晶圆生产收入。这些数据表明对现代处理器和加速器的高需求,尽管HPC部分不仅包括AI产品。
因此,Supermicro、Nvidia和TSMC的财务表现证实了从成品服务器到专用芯片和制造能力的供应链多个层次的需求扩张。然而,它们并不能保证在长期内维持当前的增长率。
谁将受益于服务器订单的增加
AI服务器的额外需求为GPU、服务器处理器、高速HBM内存和合同芯片制造商开辟了机会。然而,经济利益在他们之间分配不均。
Nvidia凭借图形加速器和综合计算平台的供应占据了强势地位。这类系统的需求不仅支持GPU的销售,还支持网络设备和相关组件的销售。同时,高毛利率表明Nvidia的商业模式相比服务器硬件集成具有显著更高的盈利能力。
AMD也在扩大其在AI基础设施市场的存在。2026年第二季度,其数据中心部门收入达到67亿美元,同比增长107%。公司将增长归因于EPYC服务器处理器和Instinct加速器的需求。
该部门的营业利润为21亿美元,而去年同期亏损1.55亿美元。然而,比较需要谨慎:在2025年同一季度,公司记录了约8亿美元的与美国对Instinct MI308加速器出口限制相关的费用。在报告期内没有类似费用也促进了财务结果的改善。
对于TSMC,关键优势在于为各种开发商生产先进芯片。无论客户选择哪种加速器,公司都可以从市场扩张中受益。然而,扩大TSMC的生产能力需要大量资本投资和时间。
美光科技值得特别关注。高带宽HBM内存为图形和AI加速器提供快速的数据访问,这对现代计算系统的性能至关重要。
截至2026财年第四季度末,美光报告收入为542.3亿美元,而去年同期为113.2亿美元。公司还报告了大规模的HBM4内存出货,用于一个关键客户的平台。同时,美光财务表现的增长不仅与HBM有关,还与其他内存市场细分有关。
公司 | 财务表现 | 主要增长驱动因素 |
|---|---|---|
Nvidia | 数据中心收入 — 890亿美元,同比增长117%,2027财年第二季度 | GPU、计算平台和网络解决方案 |
AMD | 数据中心收入 — 67亿美元,同比增长107%,2026年第二季度 | EPYC服务器处理器和Instinct加速器 |
TSMC | 总收入 — 467.2亿美元,同比增长41.2%(以美元计),2026年第三季度 | 先进工艺、AI芯片生产和高性能计算 |
美光 | 总收入 — 542.3亿美元,2026财年第四季度 | HBM、DRAM和其他类型的内存 |
来源:公司官方季度报告。数据涉及不同的报告期和细分市场,因此不用于直接比较业务规模。
商业模式的差异对投资者至关重要。Nvidia和AMD通过开发和销售计算组件产生收入,TSMC通过生产这些组件产生收入,而Supermicro通过将设备集成到现成的服务器系统中产生收入。
订单的增长可以支持所有行业环节,但价格、成本和竞争的变化将对它们的盈利能力产生不同的影响。因此,Supermicro股票的积极反应并不意味着所有半导体制造商的股票都具有相同的投资潜力。
为何高需求不保证进一步增长
尽管公司财务业绩强劲,半导体行业仍依赖于投资周期的持续。大型科技公司正在增加对AI的投资,将资金用于建设数据中心、购买计算设备和开发云计算。
这些投资的规模已通过微软和Alphabet的报告得到证实。
在2026财年第四季度,Microsoft报告的资本支出约为410亿美元,包括财务租赁的影响。约三分之二的支出与寿命相对较短的资产有关,主要是CPU和GPU。同时,该公司的运营现金流为554亿美元,自由现金流为196亿美元。
在2026年第二季度,Alphabet将449亿美元用于资本投资,主要用于技术基础设施。在同一时期,其运营现金流为391亿美元,Google Cloud的收入达到248亿美元,同比增长82%。
这些数据不仅可以评估投资规模,还可以评估与基础设施扩展相关的财务负担。Microsoft的运营现金流超过了其资本支出,而Alphabet本季度的资本支出高于其运营现金流。
需要注意的是,资本投资不仅支持AI产品。它们还支撑云计算、传统企业服务和其他业务领域。因此,仅将总支出与人工智能收入进行比较是不正确的。
主要风险在于计算能力增长速度与其使用的商业回报之间可能存在的不匹配。如果AI产品和云服务的收入增长速度慢于基础设施支出,客户可能会重新考虑他们的投资计划。
生产限制和成本增长
另一个风险因素是生产能力的限制。先进的光刻、芯片封装、HBM生产和能源基础设施建设需要大量投资和长期规划。
TSMC计划在2026年拨出600至640亿美元用于资本支出。在第三季度会议上,该公司的首席财务官Wendell Huang确认了这一预测,将大量投资的需求与持续多年的需求联系起来,包括新兴的代理AI市场。
公司还预计,2026年至2028年的总投资将显著超过前一个三年期的支出。
然而,新工厂的建设带来了额外的财务风险。即使生产线利用率很高,先进技术和海外设施的成本增加也可能暂时降低盈利能力。
例如,TSMC在2026年第三季度的毛利率从67.7%下降到66.4%,下降了1.3个百分点。使用2纳米N2技术的初始生产提升影响了这一指标,部分被其他因素抵消。
Supermicro对供应商的依赖
还有一个更具体的风险与Supermicro的业务结构有关。在其年度10-K报告中,公司披露,在2026财年,一家供应商占总采购量的63.1%。
这种集中增加了公司对合作条件、组件成本和潜在供应中断的敏感性。在AI加速器供应有限的情况下,即使有大量订单组合,也不能保证及时履行合同。
此外,Supermicro在服务器解决方案市场上与Dell Technologies和Hewlett Packard Enterprise竞争。部分加速增长可能与服务器供应商之间订单的重新分配有关,但需要竞争对手的可比数据来验证这一假设。
因此,半导体行业面临三个主要的不确定性来源:
AI项目的经济性。人工智能的收入增长能否证明数据中心运营商的资本支出是合理的?
生产限制。芯片、内存和服务器设备制造商能否在不大幅增加成本的情况下扩展产能?
财务稳定性。在竞争加剧和潜在订单放缓的情况下,公司能否保持高利润率?
这些因素将决定当前的销售增长能在多大程度上转化为长期利润增长。
未来6至12个月半导体市场的前景
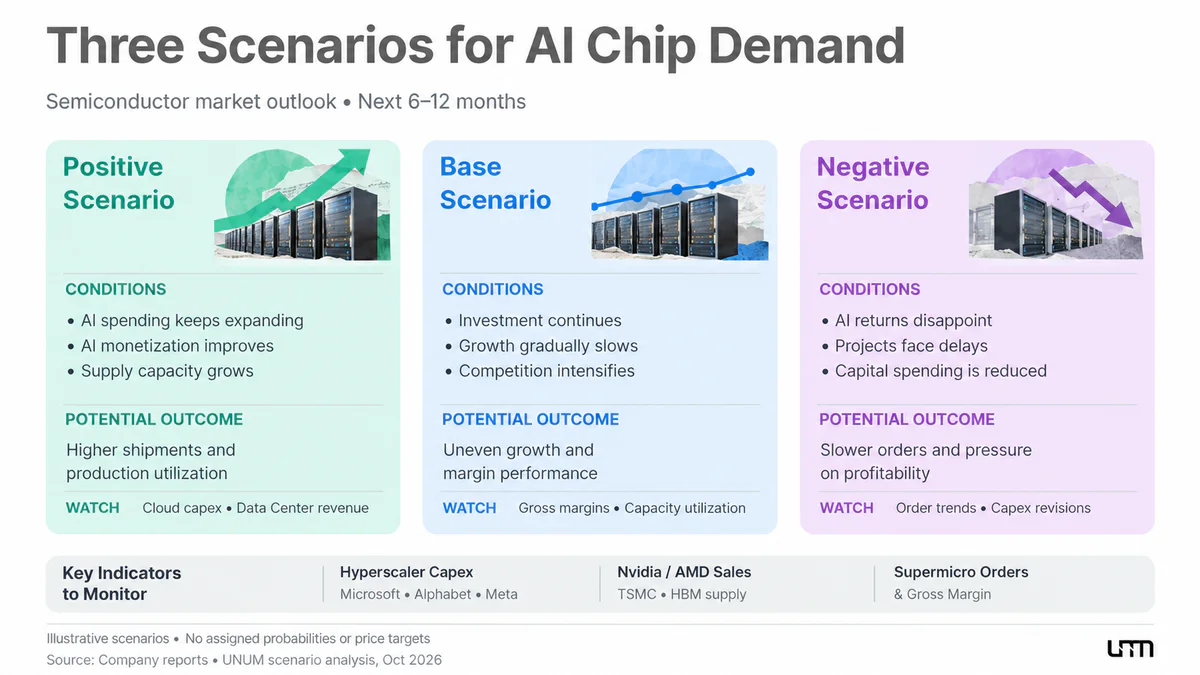
Supermicro的收入预测增加,加强了对AI基础设施持续高需求的预期。然而,行业的进一步发展将取决于几个相互关联的条件。为了评估前景,让我们考虑三个假设情景,而不对它们分配定量概率。
积极情景。主要云服务提供商继续增加投资,新AI产品产生额外收入,对计算资源的需求保持高位。在这种情况下,Nvidia、AMD、TSMC和内存制造商有机会增加供应、产能利用率和利润。
基础情景。AI基础设施的投资继续,但在快速扩张后增长速度逐渐放缓。加速器开发商和服务器供应商之间的竞争加剧,公司的财务业绩变得更加不均衡。具有高盈利能力、稳定客户关系和获得关键技术的制造商获得优势。
负面情景。 人工智能货币化放缓、数据中心运营商的财务限制或基础设施项目的延迟导致新订单减少。公司可能会重新考虑资本支出,这将增加对设备供应商的压力以及对科技公司股票估值的压力。
要确定半导体市场的未来轨迹,最重要的是监测几个指标:
Nvidia和AMD在数据中心领域的季度收入;
TSMC的资本支出和产能利用率;
HBM内存市场的供需动态;
Microsoft、Alphabet、Amazon和Meta的投资预算;
Supermicro的利润率和订单履行情况。
一个单独的基准将是Supermicro 2027财年第一季度的最终报告,计划于11月3日发布。它将允许验证初步的收入和利润率数据,并澄清公司的财务状况。
Supermicro预测的急剧增加再次证实了对人工智能计算能力的高需求。Nvidia、AMD、TSMC和Micron的财务结果表明,人工智能基础设施的扩展已经在支持半导体市场多个领域的增长。
然而,这一过程的可持续性不仅取决于服务器订单的数量,还取决于科技公司收回数据中心投资的能力。Supermicro的强劲业绩提高了对行业的期望,但并不排除人工智能市场过热、生产限制以及随后的需求放缓的风险。
同时,积极的业务前景并不总是意味着其股票的吸引力。即使半导体制造商的利润继续增加,投资者的高涨预期可能导致股价下跌。因此,行业的进一步发展需要在评估公司基本指标及其市场价值的同时进行。