Google新TPU发布后的变化
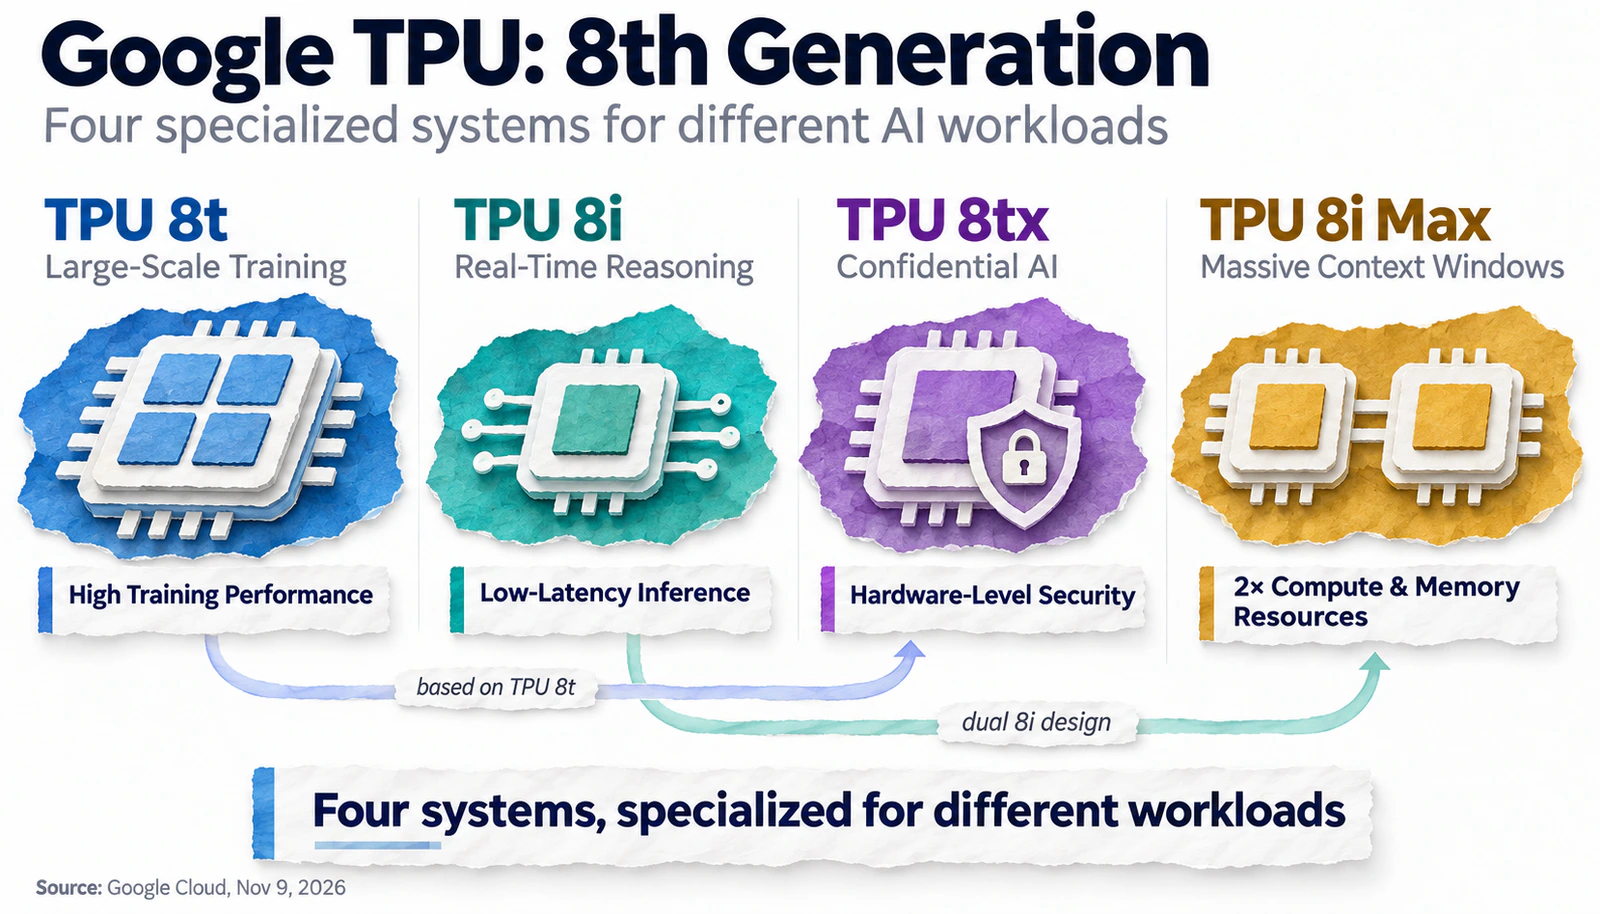
2026年11月9日,Google推出了基于第八代张量处理器(TPU)的两种新配置计算系统——8tx和8i Max。据路透社报道,产品线的扩展加剧了Google与Nvidia在AI加速器市场的竞争。这些并不是根本上新的芯片,而是为特定计算任务适配的专用系统。
TPU是用于神经网络操作的加速器。与适用于更广泛计算的图形处理单元(GPU)不同,TPU架构主要针对机器学习任务进行了优化。这允许在某些负载下更高效地使用设备,尽管这并不保证在所有情况下优于GPU。
新系统针对不同的应用场景设计:
TPU 8tx专注于安全的AI计算,包括处理机密信息和运行企业模型。该系统使用TPU 8t芯片与AMD EPYC第五代中央处理器结合,并在处理过程中提供硬件数据保护。根据Google的说法,使用Boardfly网络可将延迟减少至TPU 8t的一半。
TPU 8i Max专为处理大量信息的AI代理和模型设计。将两个TPU 8i芯片组合在一个封装中,使计算资源、内置SRAM内存量和HBM的内存带宽相对于基本配置翻倍。
这种专业化反映了AI基础设施需求的变化。Google正在开发用于训练神经网络、推理——使用已训练模型处理请求、安全计算和处理大上下文窗口的系统,而不是一个通用解决方案。这使公司能够更准确地选择适合负载性质的设备,并有可能降低运营成本。
为什么AI计算成本成为竞争的主要领域
开发专有AI芯片使Google不仅可以控制设备的特性,还可以控制计算基础设施的大部分成本。公司可以将处理器适配于其Gemini神经网络和云服务,逐步减少对Nvidia在某些任务上的依赖。然而,这种方法的经济效率不是由处理器的最大速度决定的,而是由执行特定操作的成本决定的。
例如,如果一个高性能加速器消耗过多电力、需要昂贵的冷却或大部分时间处于闲置状态,那么它可能并不划算。因此,TPU的能效应基于每单位消耗能量的有用计算量来评估,而不仅仅是设备的宣称功率。
在比较TPU和GPU时,应考虑多个指标:
推理成本。处理100万个标记的费用,具有可比的响应质量和生成速度。
每瓦性能。在一定功耗下执行的有用计算量。
总拥有成本(TCO)。设备、电源、冷却、网络和维护的费用。
设备利用率。实际用于任务执行的计算能力份额,因为闲置时间会增加操作成本。
今年四月,Google宣布TPU 8t的训练性能提高了2.7倍,TPU 8i的推理性价比提高了80%,与上一代TPU相比。这些数据反映了Google自身开发的比较,并不能证明相对于当前Nvidia加速器的类似优势。
TPU和GPU的竞争力应基于在可比负载下测试相同AI模型的结果进行评估。如果Google能够以更低的成本提供相似的请求处理质量和速度,这将为提高Google Cloud的盈利能力或降低客户费率创造条件。正是经济效应,而非单个技术特性,可能成为竞争中的重要因素。
Google与Nvidia的开发者之战
尽管Google开发了专用加速器,Nvidia仍保留着一个重要的竞争优势——CUDA软件生态系统。它结合了开发工具、库和优化手段,允许在现有软件和云环境中使用Nvidia GPU。
对于企业客户来说,转向TPU不仅涉及更换设备。开发人员需要检查模型兼容性、适配软件工具,并确保新系统提供足够的性能和稳定性。额外的实施成本可能会减少较便宜计算的节省。
Google 正在努力减少这些障碍。10月,该公司开源了 TorchTPU,使得在张量处理器上使用 PyTorch 模型无需大量代码重写。此外,vLLM 和 SGLang 等流行推理工具的支持正在开发中,简化了现有 AI 工作负载向 Google 硬件的转移。
然而,竞争并不排除合作。Google 继续在其云基础设施中使用 Nvidia GPU,并且在9月,这些公司与 Emerald AI 一起宣布成立联盟,以提高数据中心的能源效率。有关此计划的更多信息,请参阅 UNUM 关于 Google 和 Nvidia 合作的文章。
因此,TPU 目前应被视为 GPU 的扩展替代品,而不是完全替代品。对于 Nvidia 来说,主要风险在于大型云运营商获得更多选择,能够独立选择设备,并逐渐将适合的计算任务转移到他们自己的处理器上。
专有 AI 芯片如何影响 Google Cloud 的利润
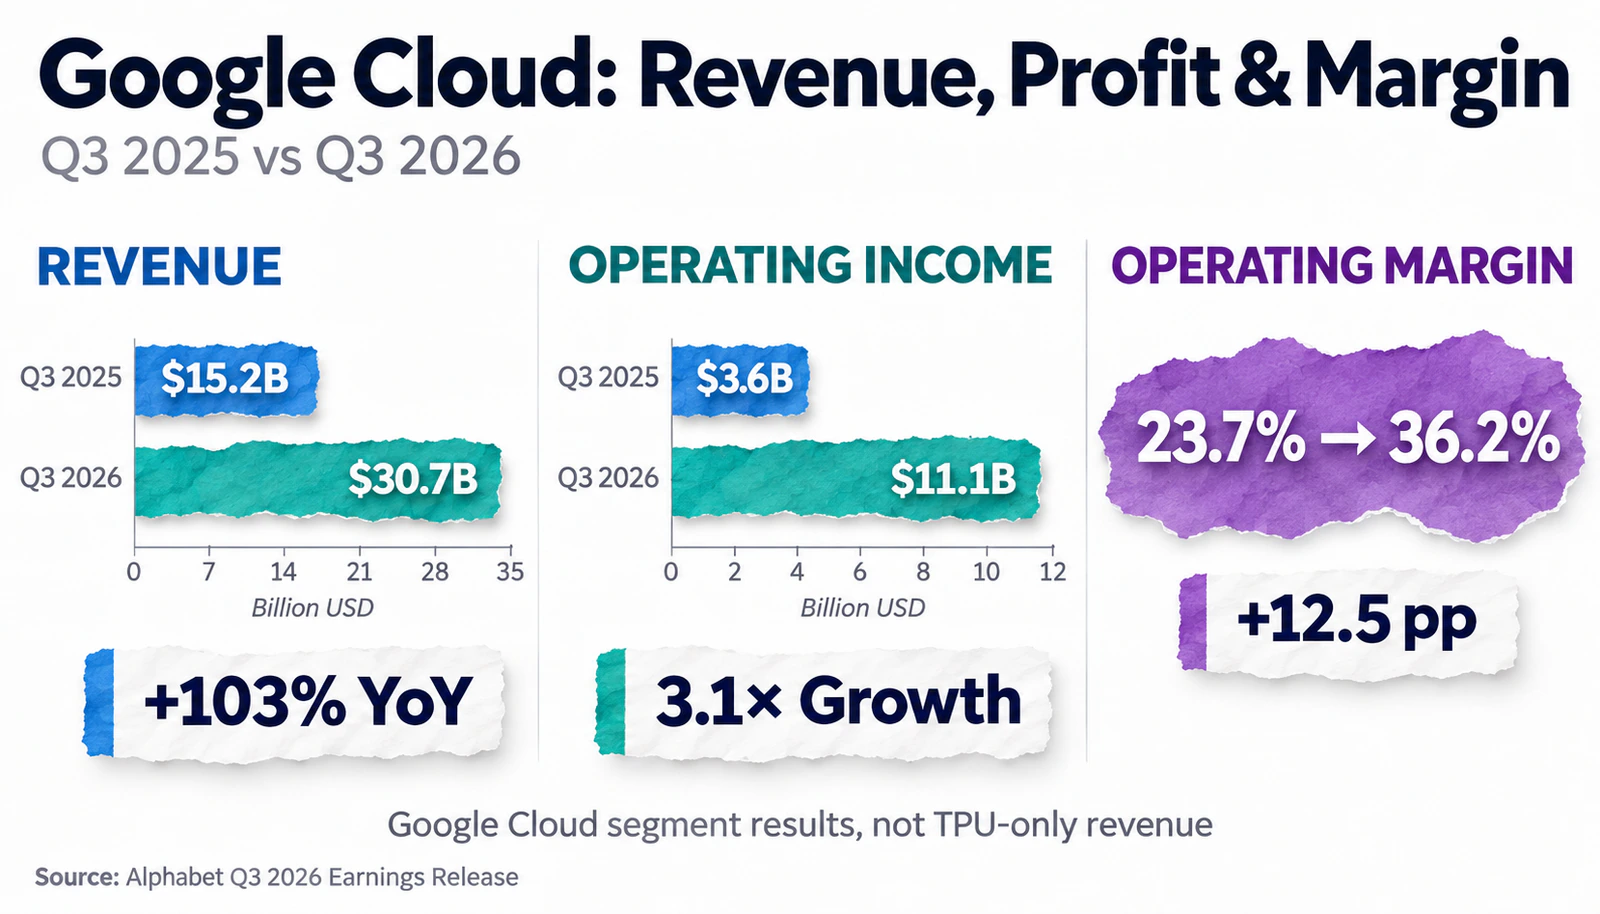
TPU 的发展在 Alphabet 快速增长的云业务背景下尤为重要。根据2026年第三季度报告,Google Cloud 的收入同比增长103%,达到307亿美元。该部门的营业利润为111亿美元,而去年同期为36亿美元,营业利润率上升至约36.2%。
增长与企业云服务、AI 基础设施和基于人工智能的解决方案的需求增加有关。Alphabet 特别指出,TPU 系统销售对 Google Cloud 收入的显著贡献,尽管未披露该细分市场的确切份额。
我们看到来自广泛客户的 TPU 系统需求旺盛。
对于 Google 来说,专有 AI 芯片创造了两个潜在的财务收益来源。第一个与优化 Gemini、搜索和其他服务的计算成本有关。第二个涉及通过 Google Cloud 向客户提供 TPU,并销售用于第三方数据中心安装的现成系统。此模型允许将专有加速器的商业应用扩展到公司云基础设施之外。
对于 Google Cloud 来说,随着推理成本的降低,同时保持请求处理的质量和速度,云计算可能变得更有利可图。然而,这种效果取决于设备利用率、客户定价和基础设施创建成本。
在第三季度,Alphabet 的资本支出达到514亿美元,自由现金流(FCF)为负,达到-91亿美元。除了对技术基础设施的大量投资外,TPU 系统销售的库存积累和欧盟委员会的52亿美元罚款也影响了自由现金流。公司维持了2026年全年资本支出在1950亿至2050亿美元之间的预测。
即使单个计算操作的成本下降,高资本支出、设备折旧和数据中心的能源消耗也可能对财务结果造成压力。此外,Alphabet 尚未单独披露 TPU 销售的盈利能力与其他 Google Cloud 产品的区别。
因此,对于 Alphabet (GOOGL) 股东来说,云业务的盈利能力成为评估人工智能投资有效性的关键标准之一。重要的不仅是增加收入,还要将计算能力的扩展转化为可持续的利润和正现金流。
Google 的增强如何威胁到 Nvidia 的财务结果
目前,Nvidia 的财务指标并未显示其解决方案需求的减弱。在截至2026年7月26日的2027财年第二季度,公司收入达到962亿美元,同比增长106%。数据中心部门带来了890亿美元的收入,比去年同期增长了117%。根据 GAAP,Nvidia 的毛利率为75%。
然而,快速的市场增长并不排除竞争环境的变化。如果 Google 和其他大型科技公司继续将部分任务转移到他们自己的加速器上,可能会影响未来的 GPU 采购。这种转变在推理领域可能尤为明显,因为处理用户请求的成本直接影响服务的盈利能力。
增加的竞争对 Nvidia 构成了两个潜在风险。首先,替代品的出现使云运营商能够减少对单一供应商的依赖并重新分配资本支出。其次,经济上具有吸引力的专用加速器可能加剧价格压力,限制 Nvidia 保持高毛利率的能力。
然而,Nvidia在特定计算任务中的份额减少并不一定会导致其整体收入下降。AI代理的发展、模型的复杂性以及基础设施的扩展可以维持对GPU和专用处理器的高需求。此外,在选择设备时,客户不仅考虑加速器的价格,还考虑软件兼容性、系统可靠性和总运营成本。
一个单独的问题与基础设施的回报有关。科技公司建设的数据中心越多,对它们来说,保持高设备利用率并从客户那里获得足够的收入就越重要。UNUM此前在分析文章《AI Boom on Borrowed Money》中详细探讨了这个问题。
因此,对Nvidia的威胁不在于其设备的立即被取代,而在于AI加速器需求结构的逐渐变化。只要行业快速增长,两个制造商都可以从不断增加的计算需求中获益。但随着竞争加剧,投资者需要更仔细地评估销售盈利能力、定价政策和订单稳定性。
投资者需要关注的关键指标
Google与Nvidia之间的竞争不仅影响设备制造商,也影响科技公司的股东。要评估长期前景,必须将财务结果与计算的实际经济相比较,而不仅仅依赖于关于新处理器性能的声明。
需要关注的关键指标:
指标 | 对投资者的指示 |
|---|---|
Google Cloud收入 | 云服务和AI基础设施需求的增长 |
Google Cloud运营利润率 | 随着业务扩展增加利润的能力 |
Alphabet资本支出 | 基础设施开发成本和对现金流的潜在压力 |
Nvidia数据中心收入 | 对加速器和服务器系统需求的稳定性 |
Nvidia毛利率 | 竞争和定价政策对盈利能力的潜在影响 |
TPU和GPU推理成本 | 在可比负载下解决方案的经济效率 |
TPU客户数量 | Google专有加速器的商业分布规模 |
然而,Google Cloud和Nvidia数据中心的收入不能直接作为同一市场的指标进行比较。Alphabet的云业务包括各种服务和基础设施销售,而Nvidia反映的是设备和数据中心解决方案的收入。
对投资者来说,下一个重要事件将是Nvidia计划于2026年11月17日发布的2027财年第三季度业绩。公司此前预测季度收入约为1080亿美元,可能有2%的偏差。新的报告将允许评估替代AI加速器扩展背景下的需求动态和业务盈利能力。
您可以在UNUM上的Nvidia页面上关注公司的发展和相关出版物。
Google的优势尚未能保证战胜Nvidia
由于专用架构、云基础设施和软件工具的结合,Google的专有处理器正成为一个更为严峻的竞争因素。公司不仅为其任务优化TPU,还逐渐将其转变为面向外部客户的商业产品。
然而,单个系统的技术优势尚不足以证明TPU可以完全取代Nvidia GPU。市场的实际变化将取决于计算成本、开发的便利性、设备的可用性以及Google在不影响盈利能力的情况下扩大生产的能力。
对于投资者来说,关键问题在于Alphabet能否将TPU开发转化为可持续的利润增长,以及Nvidia能否在竞争加剧的情况下保持高利润率。财务结果和计算的经济效率,而不是单个技术特性,将显示Google的专有AI芯片成为多大程度的威胁。